
2025 wechselten an den Terminbörsen der Welt 119,3 Milliarden Kontrakte den Besitzer, und die allerwenigsten davon wurden je geliefert. Genau das ist der Punkt, den die meisten Erklärungen zur Terminbörse auslassen: Es geht dort längst nicht mehr um Weizen im Lagerhaus, sondern um Preisrisiken, die zwischen Marktteilnehmern hin und her geschoben werden.
Ich zeige dir hier, welche Terminbörsen tatsächlich zählen und mit welchen Zahlen, was der Unterschied zwischen einem Future und einer Option in der Praxis bedeutet und über welchen Weg du als Privatanleger überhaupt dort handeln kannst. Dazu die Steuerregel, die sich seit 2024 grundlegend geändert hat und die kaum ein Ratgeber nachgezogen hat. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Terminbörse: das Wichtigste in 30 Sekunden
- Definition: Eine Terminbörse ist ein regulierter Handelsplatz für standardisierte Termingeschäfte. Gekauft wird heute, erfüllt wird später.
- Zwei Instrumente: Futures verpflichten beide Seiten, Optionen geben dem Käufer ein Recht und dem Verkäufer eine Pflicht.
- Die größten Häuser: NSE India, B3 (Brasilien), CME Group, Cboe und in Europa die Eurex mit 2,07 Milliarden Kontrakten im Jahr 2025.
- Zugang: Direkt handeln dürfen nur zugelassene Handelsteilnehmer. Als Privatanleger kommst du über einen Broker mit Börsenzulassung hinein.
- Steuern: Die 20.000-Euro-Grenze für die Verlustverrechnung bei Termingeschäften ist seit dem Jahressteuergesetz 2024 ersatzlos gestrichen.
- Größenordnung: 2025 wurden global 119,3 Milliarden Kontrakte gehandelt, davon 30,6 Milliarden Futures und 88,7 Milliarden Optionen.
Was ist eine Terminbörse?
Eine Terminbörse ist ein regulierter Handelsplatz, an dem standardisierte Termingeschäfte wie Futures und Optionen gehandelt werden. Anders als an einer Kassabörse fallen Abschluss und Erfüllung des Geschäfts zeitlich auseinander: Preis und Menge werden heute festgelegt, geliefert oder abgerechnet wird zu einem festen Termin in der Zukunft.
Der zeitliche Abstand ist das ganze Prinzip. An einer Kassabörse kaufst du eine Aktie und hast sie zwei Handelstage später im Depot. An einer Terminbörse einigst du dich heute auf einen Preis für einen Zeitpunkt, der Wochen oder Monate entfernt liegt. Genau dieser Abstand erlaubt es einem Landwirt, den Preis für seine Ernte zu sichern, bevor sie überhaupt im Boden ist.
Standardisierung macht den Handel erst möglich. Ein Kontrakt an einer Terminbörse ist ein Formularvertrag: Menge, Qualität, Liefertermin und Lieferort sind vorgegeben, verhandelt wird nur der Preis. Ein Euro-Bund-Future lautet immer über 100.000 Euro Nominalwert, ein DAX-Future immer über 25 Euro je Indexpunkt. Weil alle Kontrakte einer Serie identisch sind, findet sich für jede Position jederzeit ein Gegenpart.
Dazwischen steht immer eine Clearingstelle. Du handelst an einer Terminbörse nicht direkt mit einem anderen Marktteilnehmer, sondern mit dem Clearinghaus der Börse, das in jeden Kontrakt als Vertragspartner eintritt. Dafür verlangt es von beiden Seiten eine Sicherheitsleistung, die Margin. Fällt ein Händler aus, springt das Clearinghaus ein. Diesen Ausfallschutz gibt es im außerbörslichen Terminhandel nicht.
Die Begriffe werden oft synonym benutzt und meinen leicht Verschiedenes. Derivatebörse ist der Oberbegriff für alle Handelsplätze, an denen abgeleitete Instrumente laufen. Eine Optionsbörse ist auf Optionen spezialisiert, eine Warenterminbörse auf Rohstoffe. In der Praxis handeln die großen Häuser heute alles nebeneinander, weshalb die alte Trennung zwischen Waren- und Finanzterminbörse kaum noch trägt.

Was an einer Terminbörse gehandelt wird
Zwei Instrumente tragen den gesamten Markt. Alles andere sind Varianten davon. Der Unterschied klingt formal, entscheidet aber darüber, wie viel du verlieren kannst.
Ein Future ist eine beidseitige Verpflichtung. Käufer und Verkäufer müssen den Kontrakt zum vereinbarten Preis erfüllen, unabhängig davon, wo der Markt bis dahin steht. Eine Option gibt dem Käufer nur ein Recht: Er kann den Basiswert kaufen oder verkaufen, muss es aber nicht. Der Verkäufer der Option, der Stillhalter, ist dagegen zur Erfüllung verpflichtet.
Aus dieser Asymmetrie folgt das Risikoprofil. Wer eine Option kauft, kann höchstens die gezahlte Prämie verlieren. Wer einen Future handelt, trägt die volle Kursbewegung in beide Richtungen und muss bei Verlusten Sicherheiten nachschießen. Wer eine Option verkauft, hat begrenzte Chancen und ein Risiko, das theoretisch unbegrenzt ist. Wie ein solches Stillhaltergeschäft konkret abläuft, zeigt unser Beitrag zum Short Call.
Die wenigsten Kontrakte werden je geliefert. Der weitaus größte Teil wird vor dem Verfall glattgestellt, also durch ein Gegengeschäft geschlossen. Viele Kontrakte sehen physische Lieferung gar nicht mehr vor, sondern werden in bar abgerechnet. Ein DAX-Future lässt sich schlecht ausliefern.
| Merkmal | Future | Option |
|---|---|---|
| Verpflichtung | beide Seiten | nur der Verkäufer |
| Einsatz beim Kauf | Margin, wird laufend angepasst | Prämie, einmalig gezahlt |
| Maximaler Verlust Käufer | theoretisch der ganze Kontraktwert | die gezahlte Prämie |
| Zeitwert | spielt praktisch keine Rolle | verfällt bis zum Laufzeitende |
| Typische Nutzung | Absicherung, Richtungsspekulation | Absicherung, Prämienstrategien |
Neben den börslichen gibt es außerbörsliche Termingeschäfte. Forwards, Swaps und Forward Rate Agreements werden direkt zwischen zwei Parteien geschlossen und sind frei verhandelbar. Sie bieten mehr Gestaltungsspielraum, dafür fehlt die Clearingstelle und damit der Ausfallschutz. Für Privatanleger sind sie praktisch nicht zugänglich.
Die Preise verschiedener Laufzeiten bilden zusammen eine Terminkurve. Liegen die späteren Kontrakte über den früheren, spricht man von Contango. Der umgekehrte Fall heißt Backwardation. Für jeden, der Rohstoffe über Futures hält, ist diese Kurve keine Randnotiz, sondern ein direkter Renditefaktor.
Die größten Terminbörsen der Welt
Die Rangfolge hat sich in den letzten Jahren völlig verschoben. Wer noch die alten Listen im Kopf hat, in denen die CME Group unangefochten vorn stand, liegt daneben. Gemessen an der Zahl gehandelter Kontrakte führen heute Börsen aus Indien und Brasilien, weil dort sehr kleine Kontrakte in enormer Stückzahl laufen. Nach Nominalwert sieht die Reihenfolge wieder anders aus.
Die folgende Übersicht nennt deshalb den jeweils größten Einzelkontrakt. Das ist aussagekräftiger als eine Gesamtzahl, weil es zeigt, womit eine Börse ihr Geld verdient. Alle Werte stammen aus der Statistik der Futures Industry Association für Januar bis September 2025. Die Grafik darunter stellt dieselben Werte gegenüber, wobei die Balkenlänge logarithmisch skaliert ist: Der Abstand zwischen der Spitze und dem Rest ist in Wirklichkeit noch deutlich größer, als er dort aussieht.
| Börse | Sitz | Größter Einzelkontrakt | Kontrakte Jan–Sep 2025 |
|---|---|---|---|
| NSE India | Mumbai | Nifty-Index-Optionen | 20,78 Mrd. |
| CME Group | Chicago | 3-Monats-SOFR-Futures | 723,5 Mio. |
| Cboe | Chicago | S&P-500-Index-Optionen (SPX) | 693,5 Mio. |
| B3 | São Paulo | Ein-Tages-Zinsfutures (DI1) | 591,7 Mio. |
| Eurex | Frankfurt / Zürich | Euro-Bund-Future (FGBL) | 217,3 Mio. |
| Korea Exchange | Busan | Kospi-200-Optionen | 205,9 Mio. |
| Osaka Exchange | Osaka | Nikkei-225-Mini-Futures | 136,1 Mio. |
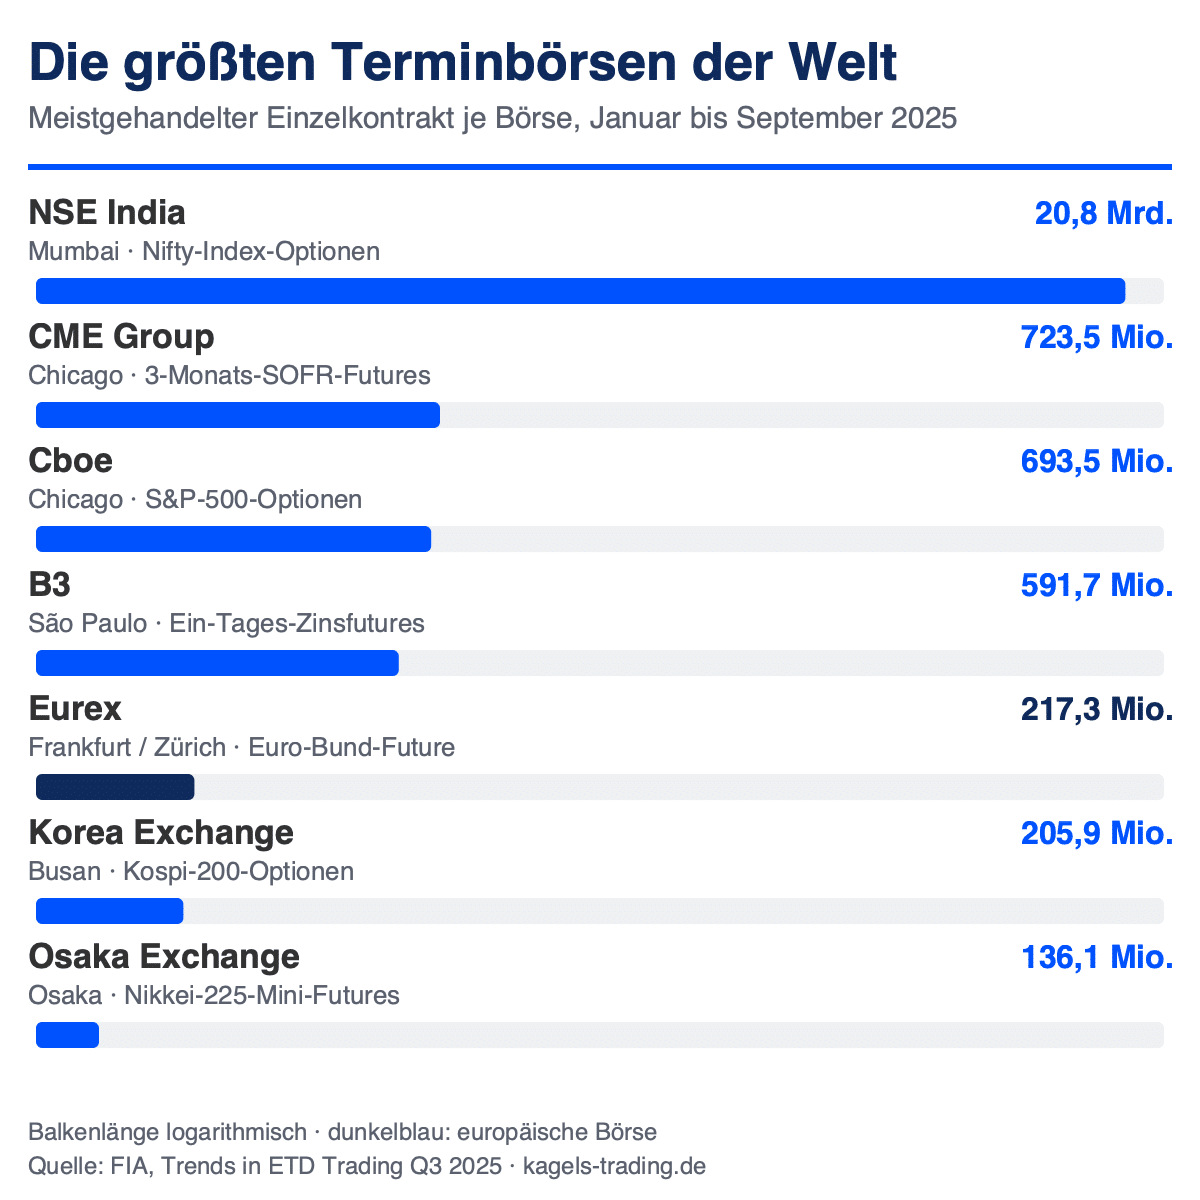
Ein Hinweis zu den indischen Zahlen. Das globale Volumen ist 2025 gegenüber dem Vorjahr um 42 Prozent gefallen, ohne dass der Markt geschrumpft wäre. Ursache sind regulatorische Eingriffe der indischen Aufsicht, die den extremen Handel mit wöchentlich verfallenden Index-Optionen eingedämmt haben. Wer Volumenzahlen über mehrere Jahre vergleicht, sollte diesen Bruch kennen.
Eurex: die europäische Adresse
Die Eurex ist für europäische Trader der wichtigste Handelsplatz. Sie entstand 1998 aus der Fusion der Deutschen Terminbörse mit der Schweizer SOFFEX und gehört heute zur Gruppe Deutsche Börse. Im Jahr 2025 wurden dort 2,07 Milliarden Kontrakte gehandelt, ein Prozent weniger als im Vorjahr.
Ihr Rückgrat sind europäische Staatsanleihen. Der Euro-Bund-Future kam allein auf 217,3 Millionen Kontrakte in den ersten neun Monaten 2025 und legte dabei um 8,4 Prozent zu. Dahinter folgen Euro-Bobl und Euro-Schatz mit 162,6 und 140,5 Millionen. Bei den Aktienindizes führen die Euro-Stoxx-50-Optionen mit 179,0 Millionen Kontrakten.
Für den deutschen Markt zählen vor allem DAX-Future und DAX-Optionen. Ein DAX-Future-Kontrakt bildet den Index mit 25 Euro je Punkt ab, die Liefermonate sind März, Juni, September und Dezember. Der Handel läuft weit über die Kassabörsenzeiten hinaus: Das Handelssystem T7 öffnet ab 1:00 Uhr nachts und schließt um 22:00 Uhr.
CME Group: Chicago als Ursprung
Die CME Group ist der Zusammenschluss der drei großen Chicagoer und New Yorker Häuser. Dazu gehören die Chicago Mercantile Exchange, das Chicago Board of Trade von 1848 und die New York Mercantile Exchange samt der Metallbörse COMEX. Der Gold Future läuft über Letztere.
Der meistgehandelte Kontrakt ist heute ein Zinskontrakt. Die 3-Monats-SOFR-Futures kamen von Januar bis September 2025 auf 723,5 Millionen Kontrakte. Sie haben die früheren Eurodollar-Futures abgelöst, die jahrzehntelang als handelsstärkster Kontrakt der Welt galten. Die CME stellte die offenen Positionen am 14. April 2023 auf SOFR um, die letzten Eurodollar-Kontrakte liefen im Juni 2023 aus. Wer noch irgendwo von Eurodollar-Futures liest, liest einen veralteten Text.
Bei den Aktienindizes dominieren die Mini-Kontrakte. Micro-E-mini Nasdaq 100 und E-mini S&P 500 lagen 2025 bei je rund 300 Millionen Kontrakten. Die Micro-Varianten haben ein Zehntel der Größe der klassischen E-minis und sind der Grund, warum Futures für kleinere Konten überhaupt in Reichweite gekommen sind.
ICE: Energie und der Ölpreis-Standard
Die Intercontinental Exchange wurde 2000 in Atlanta gegründet und ist damit deutlich jünger als die Börsen, die sie inzwischen besitzt. Sie betreibt unter anderem ICE Futures Europe in London, ICE Futures U.S. und die New York Stock Exchange.
ICE Futures Europe ist der Nachfolger des Londoner LIFFE-Geschäfts. Die London International Financial Futures Exchange war 1982 gegründet worden und kam über mehrere Fusionen 2013 zu ICE. Der Name LIFFE wird nicht mehr geführt, die kontinentaleuropäischen Teile gingen beim Euronext-Spinoff 2014 wieder eigene Wege.
Der wichtigste Kontrakt ist der Brent-Crude-Future. Er ist die Preisreferenz für rund drei Viertel des weltweit gehandelten Rohöls und damit die Zahl, die in jeder Ölpreis-Meldung auftaucht. Anders als vielfach geschrieben ist Brent kein Index, sondern ein Terminkontrakt auf physisches Nordseeöl mit Barausgleich.
Cboe: die Optionsbörse und der VIX
Die Cboe ist die älteste Optionsbörse der Welt und wurde 1973 gegründet. Der frühere Name Chicago Board Options Exchange wurde im Oktober 2017 zurückgezogen, nachdem das Haus Bats Global Markets übernommen hatte. Seither firmiert die Gruppe als Cboe Global Markets.
Ihr Schwerpunkt liegt eindeutig bei Index-Optionen, nicht bei Rohstoffen. Die SPX-Optionen auf den S&P 500 kamen von Januar bis September 2025 auf 693,5 Millionen Kontrakte und legten dabei um 18,5 Prozent zu. Wer die Cboe als Warenterminbörse beschrieben findet, hat einen falschen Text vor sich.
Bekannt ist sie außerdem für eine Kennzahl. Der VIX misst die vom Markt erwartete Schwankungsbreite des S&P 500 für die kommenden 30 Tage und wird aus den Preisen der SPX-Optionen berechnet. Dieselben Optionspreise sind auch die Grundlage für implizite Volatilität und IVR.

EEX in Leipzig: Strom, Gas und CO2
Die European Energy Exchange ist die zweite deutsche Terminbörse und im Alltag präsenter, als vielen bewusst ist. Sie sitzt in Leipzig und handelt Strom, Erdgas, Emissionsrechte und Kohle. Der Börsenstrompreis, der in Nachrichten über die Energiekosten auftaucht, entsteht hier.
Für Trader ist sie vor allem als Datenquelle interessant. Der Handel richtet sich fast ausschließlich an Energieversorger, Industriebetriebe und Händler, die physische Mengen absichern. Privatanleger kommen an die meisten EEX-Produkte über einen normalen Broker nicht heran.

Euronext und der MATIF: Europas Agrarmarkt
Der MATIF ist keine eigenständige Börse mehr. Der Marché à Terme International de France wurde 1986 in Paris gegründet und ging später in Euronext Paris auf. Der Name lebt als Produktbezeichnung weiter: Euronext Commodities (MATIF) ist heute der führende europäische Marktplatz für Getreide- und Ölsaaten-Derivate.
Der Weizenkontrakt ist die europäische Preisreferenz. Der Milling Wheat Future bestimmt den Preis für Mahlweizen von Spanien bis zum Schwarzen Meer. Geliefert wird an sieben Silos in Rouen, Dünkirchen, La Pallice und Nantes-Montoir. Daneben laufen Kontrakte auf Raps, Mais und Gerste.
Den Zugang für deutsche Landwirte vermitteln spezialisierte Häuser. Der bekannteste ist der Agrarbroker Kaack Terminhandel, der die MATIF-Notierungen auch öffentlich veröffentlicht. Wie sich Warentermingeschäfte praktisch nutzen lassen, zeigt unser Beitrag zu Warentermingeschäften.
Asien und Südamerika: wo die Stückzahlen entstehen
Die National Stock Exchange of India ist nach Kontraktzahl die größte Derivatebörse der Welt. Allein ihre Nifty-Index-Optionen kamen von Januar bis September 2025 auf 20,8 Milliarden Kontrakte. Das sind sehr kleine Kontrakte mit sehr kurzen Laufzeiten, weshalb die Zahl mit europäischen Volumina nicht direkt vergleichbar ist.
Die brasilianische B3 heißt seit 2017 so. Sie entstand aus der Fusion von BM&FBovespa mit dem Abwicklungshaus Cetip; der alte Name wurde im Juni 2017 aufgegeben. Ihr größter Kontrakt sind Ein-Tages-Zinsfutures mit 591,7 Millionen Stück, ein Instrument, das es in Europa in dieser Form nicht gibt.
In Ostasien teilen sich mehrere Häuser den Markt. Die Korea Exchange ist stark bei Kospi-200-Optionen, die Osaka Exchange bei Nikkei-Futures. Die chinesischen Rohstoffbörsen Shanghai Futures Exchange und Dalian Commodity Exchange setzen bei Metallen und Agrarprodukten Maßstäbe, sind für ausländische Privatanleger aber weitgehend geschlossen.
Moscow Exchange: für europäische Trader geschlossen
Die Moskauer Börse taucht in älteren Übersichten noch als selbstverständliche Adresse auf. Das ist sie seit Jahren nicht mehr. Das US-Finanzministerium verhängte am 12. Juni 2024 vollständige Sanktionen gegen die Moscow Exchange sowie gegen ihr Clearinghaus und ihren Zentralverwahrer.
Die Folge trat einen Tag später ein. Die Börse stellte am 13. Juni 2024 den Handel in US-Dollar und Euro ein, später auch in Hongkong-Dollar. Diese Währungen werden seither nur noch außerbörslich abgewickelt. Für Anleger aus der EU ist der Handelsplatz praktisch nicht zugänglich, und deutsche Broker bieten ihn nicht an.
Handelszeiten der Terminbörsen in deutscher Zeit
Fast alle Übersichten nennen die Ortszeit der jeweiligen Börse. Für jemanden, der von Deutschland aus handelt, ist das die unbrauchbarste aller Angaben. Die folgenden Zeiten gelten deshalb in mitteleuropäischer Zeit, also so, wie sie auf deiner Uhr stehen.
| Börse | Handelszeit (MEZ) | Was du wissen musst |
|---|---|---|
| Eurex | 8:00 bis 22:00 Uhr | Ausgewählte Futures laufen zusätzlich ab 1:00 Uhr nachts (asiatische Stunden) |
| CME Globex | Montag 0:00 bis Samstag 0:00 Uhr | Täglich eine Stunde Pause von 23:00 bis 24:00 Uhr |
| Cboe (SPX) | 15:30 bis 22:15 Uhr | Dazu ein durchgehender Übernachthandel von 2:15 bis 15:25 Uhr |
| ICE Futures Europe | nahezu durchgehend | Unterbrechung nur für die tägliche Wartung und über das Wochenende |
| EEX | 8:00 bis 18:00 Uhr | Für Privatanleger ohnehin kaum zugänglich |
Der praktische Unterschied zur Aktienbörse ist der Nachthandel. Während Xetra um 17:30 Uhr schließt, läuft der DAX-Future bis 22:00 Uhr weiter und reagiert damit auf alles, was in den USA nach Frankfurter Feierabend passiert. Wer am nächsten Morgen eine Kurslücke im DAX sieht, findet ihre Ursache oft im Terminmarkt der Vornacht.
Zweimal im Jahr verschieben sich die US-Zeiten um eine Stunde. Die USA stellen am zweiten Sonntag im März auf Sommerzeit um und am ersten Sonntag im November zurück, Europa dagegen am letzten Sonntag im März und im Oktober. In den Wochen dazwischen beträgt der Abstand nur fünf statt sechs Stunden, die US-Terminbörsen öffnen für uns also eine Stunde früher als sonst.
Was an Terminbörsen wirklich passiert
Drei Gruppen treffen an einer Terminbörse aufeinander, und ihre Ziele sind gegensätzlich. Genau deshalb funktioniert der Markt: Wer ein Risiko loswerden will, braucht jemanden, der es übernimmt.
Absicherer wollen Planungssicherheit, keinen Gewinn. Ein Getreidehändler, der im Mai den Preis für die Septemberernte festzurrt, betreibt Hedging. Steigt der Preis bis dahin, hat er rechnerisch verloren, aber genau das war der Zweck: Er hat den Preis gegen eine Gebühr eingefroren. Dasselbe tun Fluggesellschaften mit Kerosin und Exporteure mit Währungen.
Spekulanten übernehmen dieses Risiko und wollen dafür bezahlt werden. Sie haben kein Interesse an der Ware, sondern an der Preisbewegung, und sie stellen den Großteil des Handelsvolumens. Ohne sie fänden die Absicherer oft keinen Gegenpart, und die Spanne zwischen Kauf- und Verkaufskurs wäre deutlich breiter.
Arbitrageure gleichen Preisunterschiede aus. Wer Arbitrage betreibt, kauft dasselbe Risiko an einem Ort günstiger, als er es anderswo verkauft. Diese Geschäfte sind es, die den Terminkurs an den Kassakurs koppeln. Ohne sie könnten beide Märkte beliebig auseinanderlaufen.
Vier Termine im Jahr fallen dabei besonders auf. An den großen Verfallstagen im März, Juni, September und Dezember laufen Index-Futures und Index-Optionen gleichzeitig aus, jeweils am dritten Freitag des Monats. Weil dann große Positionen geschlossen oder gerollt werden, steigt an diesen Tagen regelmäßig das Volumen. Ob daraus ein handelbares Muster wird, ist eine andere Frage: Erhöhtes Volumen ist noch keine Richtung.
Wie du als Privatanleger an eine Terminbörse kommst
Privatanleger können an einer Terminbörse nicht direkt handeln. Der unmittelbare Zugang steht nur zugelassenen Handelsteilnehmern offen, also Banken, Wertpapierfirmen und Eigenhändlern mit Börsenzulassung. Für alle anderen führt der Weg über einen Broker, der selbst Teilnehmer der jeweiligen Börse ist und Aufträge in ihrem Namen weiterleitet.
Das ist keine Hürde, sondern die normale Marktstruktur. Auch beim Aktienkauf handelst du nicht selbst an der Börse, sondern deine Bank tut es für dich. Bei Terminbörsen fällt es nur stärker auf, weil dort weniger Broker zugelassen sind und die Kontoanforderungen höher liegen.
Drei Punkte entscheiden über die Wahl des Brokers. Erstens die Zulassung: Nicht jeder Anbieter räumt Zugang zu Eurex, CME und ICE gleichermaßen ein. Zweitens die Marginanforderung, also die Sicherheit, die du je Kontrakt hinterlegen musst. Drittens die Frage, ob es Micro-Kontrakte gibt, denn ein voller DAX-Future bindet ein Vielfaches der Sicherheit eines Mini-Kontrakts.
Vor dem ersten Kontrakt gehört die Rechnung auf den Tisch. Ein Future bewegt bei kleiner Sicherheitsleistung einen großen Nominalwert, das ist der Kern der Hebelwirkung. Reicht die Sicherheit nicht mehr, fordert der Broker Geld nach oder schließt die Position. Wer ohne belastbares Risikomanagement startet, verliert an einer Terminbörse schneller als an jedem anderen Handelsplatz.
Steuern auf Termingeschäfte: was sich geändert hat
Zwischen 2021 und 2024 galt für Termingeschäfte eine Sonderregel, die viele Trader in die Bredouille brachte. Verluste aus Termingeschäften durften nur mit Gewinnen aus Termingeschäften und mit Stillhalterprämien verrechnet werden, und zwar nur bis zu 20.000 Euro im Jahr. Wer 100.000 Euro gewann und 95.000 verlor, konnte auf dem Papier auf einen Steuerbetrag kommen, der über dem tatsächlichen Gewinn lag.
Diese Beschränkung ist aufgehoben. Mit dem Jahressteuergesetz 2024, dem der Bundesrat am 22. November 2024 zugestimmt hat, wurde der gesonderte Verlustverrechnungskreis für Termingeschäfte samt der 20.000-Euro-Grenze ersatzlos gestrichen. Verluste aus Termingeschäften lassen sich seither mit allen Einkünften aus Kapitalvermögen verrechnen.
Der Auslöser war ein Beschluss des Bundesfinanzhofs. Er hatte im Juni 2024 ernstliche Zweifel an der Verfassungsmäßigkeit der Regelung geäußert, weil sie gleichartige Einkünfte ungleich behandelte. Der aktuelle Wortlaut von § 20 Absatz 6 EStG enthält weder die Termingeschäfts-Beschränkung noch die frühere Grenze für Forderungsausfälle.
Eine Einschränkung besteht weiter, und sie wird oft damit verwechselt. Verluste aus dem Verkauf von Aktien dürfen nach wie vor nur mit Gewinnen aus Aktienverkäufen verrechnet werden. Dieser Verrechnungskreis blieb unangetastet. Er betrifft aber nur Aktien, nicht Futures und Optionen.
Das ist eine Einordnung und keine Steuerberatung. Wie sich die Änderung auf einen konkreten Fall auswirkt, hängt an Veranlagungsjahr, Bescheinigungen und offenen Bescheiden. Was beim Trading steuerlich anfällt, gehört mit einem Steuerberater besprochen, nicht mit einem Fachartikel.
Die Geschichte der Terminbörsen
Termingeschäfte sind älter als die Aktie. Schon Römer und Phönizier schlossen Lieferverträge über verschiffte Ladungen ab, um sich gegen Verluste auf See abzusichern. Das Grundmotiv hat sich seither nicht geändert: Wer eine Ware erst später bekommt, will den Preis vorher kennen.
Die erste organisierte Terminbörse stand in Japan. Am Dojima-Reismarkt in Osaka handelten Kaufleute ab dem späten 17. Jahrhundert mit Reisscheinen, also mit verbrieften Ansprüchen auf künftige Lieferungen. 1730 erkannte die Regierung den Handel offiziell an. Physisch geliefert wurde dabei meist nichts, gehandelt wurde der Preis.
In Europa entstanden die Vorläufer über den Warenhandel. Die Londoner Royal Exchange ab 1566 und später die London Commodity Exchange bündelten den Handel an einem Ort. Die niederländische Tulpenmanie der 1630er Jahre lief in weiten Teilen über Terminkontrakte und gilt bis heute als Lehrstück darüber, was passiert, wenn nur noch der Weiterverkauf zählt.
Die moderne Form kam aus Chicago. Das Chicago Board of Trade führte ab 1848 standardisierte Getreidekontrakte ein und schuf damit das Muster, dem alle heutigen Terminbörsen folgen. Deutschland zog spät nach: Die Deutsche Terminbörse nahm erst 1990 den Betrieb auf und ging 1998 in der Eurex auf.
Vorteile und Nachteile von Terminbörsen
Eine Terminbörse ist ein Werkzeug, kein Versprechen. Sie löst Probleme, die es ohne sie gäbe, und schafft dafür andere. Ich stelle beide Seiten gegenüber.
Was für den Handel an einer Terminbörse spricht
- Kein Ausfallrisiko beim Gegenpart. Die Clearingstelle tritt in jeden Kontrakt ein und verlangt von beiden Seiten Sicherheiten. Im außerbörslichen Terminhandel trägst du dagegen das volle Risiko, dass dein Vertragspartner nicht liefert.
- Preise, die für alle gelten. Weil sämtliche Kontrakte einer Serie identisch sind, entsteht ein einziger transparenter Preis. Der Brent-Kontrakt an der ICE oder der Weizenkontrakt an der Euronext sind deshalb weltweite Referenzen.
- Absicherung ohne Kapitalbindung. Ein Landwirt kann seine Ernte preislich sichern, ohne sie zu verkaufen, ein Exporteur seinen Wechselkurs, ohne Devisen zu kaufen. Das ist der wirtschaftliche Kern des ganzen Marktes.
- Hohe Liquidität und enge Spannen. In den großen Kontrakten stehen jederzeit Gegenparts bereit. Beim Euro-Bund-Future oder beim E-mini S&P 500 sind die Handelsspannen so eng, wie sie in kaum einem anderen Marktsegment sind.
- Handel in beide Richtungen. Eine Short-Position ist an einer Terminbörse genauso einfach wie eine Long-Position, ohne Wertpapierleihe und ohne Sonderkonstruktion.
Was dagegen spricht
- Der Hebel wirkt in beide Richtungen. Ein Kontrakt bindet nur einen Bruchteil seines Nominalwerts als Sicherheit. Dieselbe Mechanik, die kleine Konten überhaupt erst teilnehmen lässt, kann ein Konto innerhalb eines Handelstags aufzehren.
- Nachschusspflicht statt Totalverlust. Bei einem Zertifikat ist im schlimmsten Fall der Einsatz weg. Bei einem Future kann der Broker Sicherheiten nachfordern, und dann geht es über den ursprünglichen Einsatz hinaus.
- Feste Laufzeiten erzwingen Entscheidungen. Ein Kontrakt läuft aus, ob es passt oder nicht. Wer eine Position halten will, muss sie rollen, und das kostet je nach Form der Terminkurve Geld.
- Die Einstiegsgröße bleibt eine Hürde. Trotz Micro-Kontrakten sind die Marginanforderungen deutlich höher als beim Aktienkauf. Viele Kontrakte sind für kleine Konten schlicht zu groß.
- Ein zusätzlicher Preisfaktor kommt dazu. Neben der Kursbewegung wirken Zinsen, Lagerkosten und bei Optionen der Zeitwert. Wer nur die Richtung richtig hat, liegt am Terminmarkt noch nicht zwangsläufig im Plus.
Fazit: Terminbörsen sind Risikomärkte, keine Warenlager
Die alte Erzählung vom Landwirt und seinem Weizen erklärt den Ursprung, nicht die Gegenwart. Der weit überwiegende Teil der 119,3 Milliarden Kontrakte des Jahres 2025 hat mit physischer Lieferung nichts zu tun. Gehandelt wird das Preisrisiko selbst, und die Absicherer sind darauf angewiesen, dass jemand es ihnen abnimmt.
Für europäische Trader ist die Auswahl kleiner, als die Weltkarte vermuten lässt. Praktisch relevant sind Eurex, CME Group, ICE und Cboe. Die chinesischen Börsen sind weitgehend geschlossen, die Moskauer Börse ist sanktioniert, und der Rest läuft über wenige spezialisierte Anbieter.
Wer einsteigen will, sollte in dieser Reihenfolge vorgehen. Erst verstehen, was ein Kontrakt tatsächlich bewegt, dann die Margin und die Nachschusspflicht durchrechnen, dann einen Broker mit passender Zulassung wählen und dort mit dem kleinstmöglichen Kontrakt beginnen. Der Terminmarkt verzeiht Ungenauigkeit schlechter als jeder andere Markt, weil der Hebel jeden Fehler mitskaliert.
Häufige Fragen zur Terminbörse
Was ist ein Termingeschäft, einfach erklärt?
Ein Termingeschäft ist ein Vertrag über einen Kauf oder Verkauf, der heute zu einem festen Preis vereinbart und erst später erfüllt wird. Ein Beispiel: Ein Bäcker vereinbart im Mai, im September 100 Tonnen Weizen zu einem festgelegten Preis abzunehmen. Steigt der Weizenpreis bis dahin, hat er sich abgesichert. Fällt er, zahlt er trotzdem den vereinbarten Preis.
Was fällt alles unter Termingeschäfte?
Börslich gehandelt werden vor allem Futures und Optionen, dazu Optionen auf Futures. Außerbörslich kommen Forwards, Swaps, Swaptions, Caps, Floors, Collars und Forward Rate Agreements dazu. Unterschieden wird zwischen unbedingten Geschäften mit Erfüllungspflicht für beide Seiten und bedingten Geschäften, bei denen eine Seite nur ein Recht erwirbt.
Welche Steuern fallen auf Termingeschäfte an?
Gewinne aus Termingeschäften unterliegen als Einkünfte aus Kapitalvermögen der Abgeltungsteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die frühere Beschränkung, nach der Verluste nur bis 20.000 Euro und nur mit gleichartigen Gewinnen verrechnet werden durften, wurde mit dem Jahressteuergesetz 2024 gestrichen. Für den Einzelfall ist ein Steuerberater zuständig.
Was ist der Unterschied zwischen Terminbörse und Kassabörse?
An einer Kassabörse fallen Abschluss und Erfüllung praktisch zusammen, üblicherweise mit zwei Handelstagen Abstand. An einer Terminbörse liegen sie bewusst auseinander: Der Preis wird heute festgelegt, geliefert oder abgerechnet wird zu einem festen Termin in der Zukunft. Dadurch lässt sich ein Preis absichern, ohne die Ware sofort zu bewegen.
Wie funktioniert die Eurex?
Die Eurex ist eine reine elektronische Börse und arbeitet ohne Parketthandel. Aufträge laufen über das Handelssystem T7 in ein zentrales Orderbuch, in dem sich Kauf- und Verkaufsaufträge nach Preis und Zeit treffen. Die Eurex Clearing tritt in jeden Kontrakt als Vertragspartner ein und verlangt Sicherheiten. Handeln dürfen nur zugelassene Teilnehmer; Privatanleger kommen über einen Broker hinein.
Welche Terminbörse ist die größte der Welt?
Nach Anzahl gehandelter Kontrakte liegt die National Stock Exchange of India vorn, deren Nifty-Index-Optionen von Januar bis September 2025 auf 20,8 Milliarden Kontrakte kamen. Gemessen am Nominalwert der Kontrakte führen dagegen die CME Group und die Eurex. Welche Börse als größte gilt, hängt also davon ab, was gezählt wird.
Kann ich als Privatperson an einer Terminbörse handeln?
Nicht unmittelbar. Direkten Zugang haben nur zugelassene Handelsteilnehmer wie Banken und Wertpapierfirmen. Als Privatanleger handelst du über einen Broker mit entsprechender Börsenzulassung, der deine Aufträge weiterleitet. Voraussetzung sind ein Terminhandelskonto, ausreichende Sicherheiten und je nach Anbieter ein Nachweis über Kenntnisse und Erfahrung.
Über den Autor: Karsten Kagels
Karsten Kagels handelt seit 1980 an den Finanzmärkten und ist Gründer und Geschäftsführer der Kagels Trading GmbH. Sein Schwerpunkt liegt auf diskretionärem Price-Action-Trading im Futures- und Devisenhandel, also auf dem Lesen von Kursverläufen ohne mechanische Systeme.
Der Handel an Terminbörsen begleitet ihn dabei seit Jahrzehnten, vom Euro-Bund-Future über den DAX-Future bis zu den Rohstoffkontrakten der CME Group. Sein Wissen gibt er in Seminaren und Coachings weiter und veröffentlicht auf kagels-trading.de regelmäßig Analysen und Fachbeiträge.
Für diesen Beitrag hat er die Volumenstatistiken der Futures Industry Association für das dritte Quartal 2025 ausgewertet und alle genannten Börsennamen, Kontraktgrößen und Handelszeiten an den Angaben der jeweiligen Börsen geprüft. Die steuerlichen Angaben beruhen auf dem geltenden Wortlaut des Einkommensteuergesetzes, Stand September 2026.
Dieser Artikel wurde von Christian Möhrer final geprüft.