

Ein Depot abzusichern klingt nach Vorsicht, ist aber eine Rechenaufgabe. Jede Absicherung kostet Geld, und dieses Geld geht dir als Rendite verloren, auch dann, wenn der Crash nie kommt. Wer das übersieht, zahlt jahrelang eine Prämie für ein Risiko, das er ebenso gut hätte aussitzen können.
„Hedging“ ist der Fachbegriff für diese Absicherung. Dahinter steckt immer dasselbe Prinzip: eine zweite Position, die gewinnt, wenn die erste verliert. Das kann ein Put auf die eigenen Aktien sein, ein Short im Index-Future oder ein Gegengeschäft in einer korrelierten Währung. Das Prinzip ist bei allen Instrumenten gleich, die Kosten und die Nebenwirkungen sind es nicht.
Dieser Artikel zeigt die Wege, die einem privaten Trader offenstehen: Optionen, Index-Futures, CFDs und die Währungssicherung. Zu jedem Instrument steht hier eine durchgerechnete Position mit echten Marktpreisen, damit du siehst, was der Schutz kostet und an welcher Stelle er aufhört zu wirken. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Hedging: das Wichtigste in 30 Sekunden
- Hedging heißt Absicherung: eine zweite Position gleicht Verluste der ersten aus, ohne dass du dein Depot verkaufen musst.
- Der Schutz kostet Rendite. Ein Put, der 4,7 Prozent unter dem Kurs greift, kostet für 52 Tage rund 1,6 Prozent des Depotwerts, aufs Jahr gerechnet über elf Prozent.
- Deshalb ist Hedging kein Dauerzustand, sondern ein Werkzeug für erkennbare Anlässe: Quartalszahlen, Notenbanksitzungen, Wahltermine.
- Der Protective Put ist der direkteste Schutz: Der maximale Verlust steht vor dem Kauf fest, das Gewinnpotenzial bleibt offen.
- Der Collar halbiert die Kosten, indem ein verkaufter Call den Put finanziert, dafür ist der Gewinn nach oben gedeckelt.
- Index-Futures sichern ganze Depots ab. Beim Micro E-mini Nasdaq-100 entspricht ein Kontrakt dem Zweifachen des Indexstands in US-Dollar, das macht kleine Depotgrößen erst absicherbar.
- CFDs eignen sich für Tage bis Wochen, Optionen für Monate. CFD-Finanzierungskosten laufen täglich weiter, die Optionsprämie wird einmal gezahlt.
- Der Selbstbehalt ist der größte Kostenhebel: Wer den Basispreis tiefer legt, zahlt deutlich weniger und trägt den ersten Kursrutsch selbst.
Was ist „Hedging“?
Schlägt man den Begriff in den einschlägigen Lexika nach, findet man zum Beispiel im Gabler Wirtschaftslexikon die Definition von Hedging als
„Verringerung eines Risikos durch Kombination negativ korrelierter Einzelpositionen. Die Risiken der einen Position werden durch die Chancen der anderen teilweise kompensiert (Diversifikation).“ (Definition im Gabler Wirtschaftslexikon)
Der Begriff „Hedging“ leitet sich aus dem Englischen „to hedge“ ab, was so viel bedeutet wie „absichern“ oder „sich schützen“. Hedging ist also die Absicherung gegen Preisschwankungen. Das Ziel ist es nicht, Gewinne zu maximieren, sondern Verluste zu begrenzen und das Risiko zu minimieren.
Wir merken uns zunächst als wesentlichste Aussage:
Hedging kann Verluste nicht verhindern. Es kann sie aber auf berechenbares Maß minimieren.
Im Idealfall gleicht ein erfolgreicher Hedge entstandene Verluste in einer Position durch Gewinne in einer anderen aus.
Man kann Hedging mit dem Abschluss einer Unfallversicherung vergleichen. Eine Unfallversicherung kann natürlich einen Unfall nicht verhindern. Aber sie kann die finanziellen Folgen abmildern.
Und, wie eine Versicherungspolice, kostet auch Hedging zunächst Geld. Bei einer Versicherung zahlt der Versicherungsnehmer Prämien, um im Schadensfall abgesichert zu sein. Ähnlich geht ein Trader für Hedging-Instrumente zuerst in Vorleistung, um sich gegen Verluste abzusichern.
Die Kosten für diese Instrumente können als „Versicherungsprämien“ betrachtet werden. Sie müssen im Risiko- und Kapital-Management mit berücksichtigt werden.
Grundfragen des Hedgings
Produzenten und Abnehmer nutzen Warentermingeschäfte zur Absicherung gegen schwankende Rohstoffpreise.
Hedging kann also Verluste nicht per se verhindern, sondern oft nur minimieren (schon das kann in manchen Situationen ein Gewinn sein). Außerdem ist es häufig mit Kosten verbunden, die dann anfallende Gewinne schmälern.
Und überdies gibt es keine Garantie dafür, dass Hedging überhaupt erfolgreich ist.
Bevor du dich als Trader oder Händler an den diversen Märkten also für ein Hedging-Instrument entscheiden, solltest du dir einige Fragen stellen:
- Was willst du überhaupt absichern?
Bevor du eine Hedging-Strategie entwickelst, musst du genau definieren, was du schützen willst. Geht es um einzelne Aktien, bestimmte Sektoren oder dein gesamtes Portfolio? Vielleicht willst du auch nur einen Teil deines Depots absichern, der dir besonders riskant erscheint. Die klare Abgrenzung des abzusichernden Bereichs ist der erste Schritt zu einer effektiven Hedging-Strategie.
Nimm die Metapher mit der Versicherung: Brauchst du „Vollkasko“ oder reicht „Teilkasko“?
- Womit willst du das Depot oder Portfolio absichern
Die Wahl des richtigen Hedging-Instruments ist entscheidend für den Erfolg deiner Strategie. Charttechnik (Stopp Loss), Diversifikation oder Hedging mit Derivaten wie Optionen, Futures, Swaps. Jedes Instrument hat seine Vor- und Nachteile. Berücksichtige dabei Faktoren wie Liquidität, Kosten und die Komplexität des Instruments. Deine Wahl muss zu deiner Erfahrung und deiner Risikoaffinität passen. Optionen und Futures werden dabei an einer Terminbörse gehandelt, nicht im eigenen Buch deines Brokers. Das entscheidet mit darüber, wie verlässlich die Preise sind.
- Wie viel Abwärtsrisiko willst du ausschalten?
Diese Frage zielt auf den Kern deiner Risikotoleranz. Möchtest du dein Portfolio vollständig schützen, oder kannst du ein gewisses Maß an Volatilität verkraften? Bedenke: Je mehr Risiko du ausschaltest, desto höher sind in der Regel die Kosten für das Hedging. Finde die richtige Balance zwischen Sicherheit und Renditeerwartung.
Denk auch hier an den Vergleich mit der Versicherung: Kannst du eine gewisse Selbstbeteiligung akzeptieren, und wenn ja, in welcher Höhe?
- Wie viel Aufwärtspotenzial bist du bereit, aufzugeben?
Hedging ist immer ein Kompromiss: du reduzierst dein Risiko, schmälerst aber oft auch deine Gewinnchancen. Überlege genau, wie viel Aufwärtspotenzial du opfern willst, um dich gegen Verluste abzusichern. Diese Entscheidung hängt stark von deinen persönlichen Anlagezielen und deiner Markteinschätzung ab.
- Wie lange willst du deine Hedging-Position halten?
Der Zeithorizont deiner Absicherung ist ein oft unterschätzter Faktor. Planst du eine kurzfristige Absicherung für ein paar Wochen oder Monate, oder willst du langfristig hedgen? Die Dauer beeinflusst nicht nur die Wahl des Instruments, sondern auch die Kosten und die Effektivität deiner Strategie. Stimme den Zeitrahmen auf deine Markterwartungen und Anlageziele ab.

Was kostet die Absicherung wirklich?
Die meisten Texte über Hedging erklären Instrumente und schweigen über den Preis. Genau der entscheidet aber, ob sich eine Absicherung lohnt. Deshalb steht die Rechnung hier vorn und nicht am Ende: Ein Put ist eine Versicherung, und eine Versicherung kostet eine Prämie, jedes Mal aufs Neue, egal ob der Schaden eintritt.
Hedging-Kosten sind der Preis, den ein Anleger für die Begrenzung seines Verlustrisikos zahlt, meist als Optionsprämie, als Rollkosten eines Futures oder als entgangener Kursgewinn.
Rechnen wir es an einem Beispiel durch, das jeder nachvollziehen kann. Ein Depot hält 100 Anteile des Nasdaq-ETF QQQ. Beim Kurs von 713,46 US-Dollar sind das rund 71.350 US-Dollar Depotwert. Abgesichert werden soll gegen einen Einbruch bis Mitte Oktober, also über 52 Tage. Alle Preise stammen aus der Optionskette vom 25. August 2026, Verfall 16. Oktober 2026.
| Absicherung greift ab | Prämie je 100 Anteile | Kosten vom Depotwert |
|---|---|---|
| 660 USD (7,5 % tiefer) | 775 USD | 1,09 % |
| 680 USD (4,7 % tiefer) | 1.164 USD | 1,63 % |
| 700 USD (1,9 % tiefer) | 1.757 USD | 2,46 % |
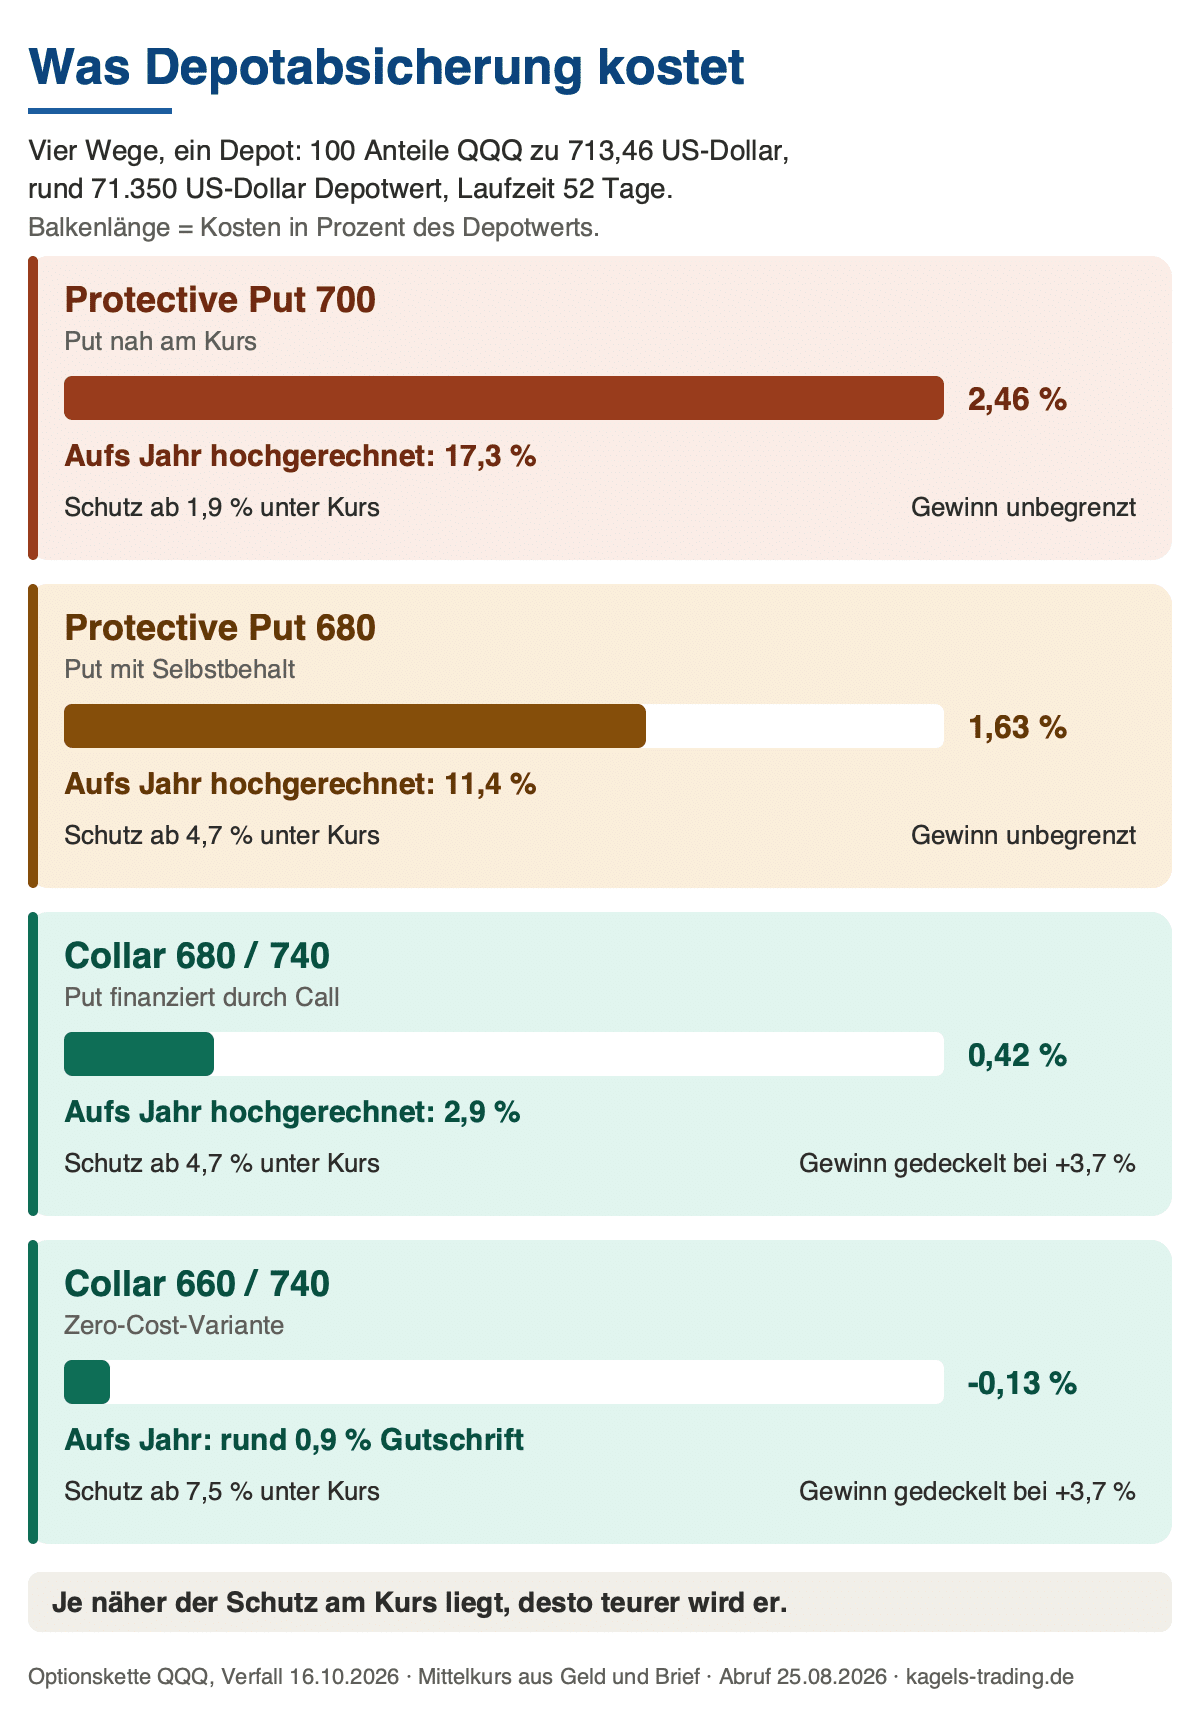
Die Tabelle zeigt den zentralen Zusammenhang jeder Absicherung: Je näher der Schutz am aktuellen Kurs liegt, desto teurer wird er. Wer nur den Absturz abfangen will und die ersten 7,5 Prozent selbst trägt, zahlt gut ein Prozent. Wer fast lückenlos geschützt sein will, zahlt das Zweieinhalbfache.
Warum die Prämie aufs Jahr gerechnet werden muss
Ein Prozent klingt nach wenig. Der Denkfehler steckt in der Laufzeit. Die 52 Tage sind rund ein Siebtel eines Jahres. Wer dauerhaft abgesichert sein will, zahlt diese Prämie siebenmal im Jahr. Aus 1,63 Prozent werden dann gut elf Prozent jährlich, aus 2,46 Prozent über siebzehn Prozent.
Damit ist die Frage beantwortet, die kaum ein Ratgeber stellt. Eine ganzjährige Vollabsicherung mit gekauften Puts kostet mehr, als ein durchschnittliches Aktiendepot langfristig erwirtschaftet. Der breite Aktienmarkt liefert historisch sieben bis neun Prozent im Jahr. Ein Dauerschutz frisst diese Rendite auf und legt noch etwas drauf.
Die praktische Folge ist keine Absage an das Hedging, sondern eine Absage an den Dauerbetrieb. Absicherung ist ein Werkzeug für begrenzte Zeiträume mit erkennbarem Anlass: vor Quartalszahlen, vor einer Notenbanksitzung, vor einem Wahltermin. Wer sie ohne Anlass laufen lässt, bezahlt Versicherungsprämien für Jahre, in denen nichts passiert.
Der Selbstbehalt ist das wirksamste Sparinstrument
Wie bei der Kfz-Versicherung senkt ein Selbstbehalt die Prämie deutlich. Beim Put entspricht er dem Abstand zwischen aktuellem Kurs und Basispreis. Im Beispiel oben kostet der Schritt von 700 auf 660 US-Dollar Basispreis gut die Hälfte der Prämie, dafür trägt der Anleger die ersten 7,5 Prozent Kursverlust selbst.
Der maximale Gesamtverlust lässt sich damit vorab exakt beziffern. Beim Basispreis 680 fällt das Depot höchstens bis auf dieses Niveau, das sind 4,7 Prozent, dazu kommt die Prämie von 1,63 Prozent. Unter dem Strich stehen 6,3 Prozent maximaler Verlust, gleichgültig wie tief der Markt darunter fällt.
Die folgende Übersicht stellt vier Varianten aus derselben Optionskette nebeneinander. Sie zeigt, was jede davon kostet, ab welchem Kurs der Schutz greift und wo im Gegenzug der Gewinn endet. Der Zusammenhang ist in allen vier Zeilen derselbe: Wer näher am Kurs absichert oder auf den Gewinndeckel verzichtet, zahlt mehr.
Vorteile und Nachteile des Hedgings
Ob eine Absicherung sinnvoll ist, hängt vom Depot, vom Zeithorizont und vom Anlass ab. Die folgenden Punkte gelten für alle Instrumente gleichermaßen, für den Protective Put ebenso wie für den Index-Future oder das Gegengeschäft im Devisenmarkt.
Vorteile des Hedgings
- Der maximale Verlust wird berechenbar: beim Protective Put steht er vor dem Kauf fest und ändert sich auch im Crash nicht.
- Die Position bleibt im Depot. Wer absichert, muss nicht verkaufen und löst damit weder Steuern noch einen Wiedereinstiegszeitpunkt aus.
- Absicherung wirkt sofort und über Nacht, während ein Stop-Loss bei einer Kurslücke erst zum nächsten handelbaren Preis ausgeführt wird.
- Der Zeitpunkt ist frei wählbar. In ruhigen Märkten ist der Schutz günstig, das Instrument lässt sich unabhängig vom Depotaufbau einsetzen.
- Auch Teilbeträge sind absicherbar: es muss nicht das ganze Depot sein, ein einzelner Klumpenwert genügt.
Nachteile des Hedgings
- Der Schutz kostet Rendite, und zwar dauerhaft: aufs Jahr gerechnet liegt eine Vollabsicherung mit Puts im zweistelligen Prozentbereich.
- Der Gewinn wird gedeckelt, sobald ein Call verkauft wird: bei Covered Call und Collar ist das Aufwärtspotenzial nach oben begrenzt.
- Absicherung ist selten passgenau. Zwischen Depot und Hedge-Instrument bleibt ein Basisrisiko, das die Wirkung schmälert.
- Im Stress wird es teuer. Steigt die implizite Volatilität, kostet der gleiche Schutz ein Vielfaches, genau dann, wenn er gebraucht wird.
- Der Aufwand ist real: Laufzeiten enden, Kontrakte müssen gerollt und Positionen überwacht werden.
- Optionen und Futures verlangen Vorwissen. Wer Basispreis, Zeitwert und Ausübung nicht sicher beherrscht, baut sich ein zweites Risiko neben das erste.
Arten des Hedgings
Gehen wir auf verschiedene Arten der Absicherung und deren Vor- und Nachteile ein.
Beginnen will ich mit der „aller einfachsten Form“, die eigentlich für jeden Trader zum Grundprinzip seiner Handelsaktivitäten gehören sollte: der Diversifikation.
Anschließend betrachte ich das Rohstoffhedging und die Absicherung mit Futures und danach zwei weitere Finanzderivate: Optionen und Swaps.
Hedging mittels Diversifikation: dein Schutzschild gegen Marktturbulenzen
Diversifikation: nicht alle Eier in einen Korb legen
Unter Diversifikation versteht man die Verteilung des investierten Kapitals auf eine Vielzahl unterschiedlicher Wertpapiere, Branchen, Regionen oder Anlageklassen. Ziel ist es, das Risiko zu streuen und somit die Schwankungen im Portfolio auszugleichen. Ein gut diversifiziertes Portfolio beinhaltet daher verschiedene Arten von Vermögenswerten, die unterschiedlich auf Marktbedingungen reagieren.
Du kennst den alten Spruch „Lege nicht alle Eier in einen Korb!“ Fällt der Korb um, sind mit einem Schlag alle kaputt.

Übertragen auf die Finanzwelt heißt das: du verteilst dein Kapital auf verschiedene Anlageklassen, Branchen, geografische Regionen und Instrumente, um dein Gesamtrisiko zu reduzieren.
Ein gering diversifiziertes Portfolio: Die Risiken
Lass uns zunächst ein Beispiel für ein wenig diversifiziertes Portfolio betrachten:
- 50% Aktien von Tech-Unternehmen aus den USA
- 10% Anleihen von US-Technologieunternehmen
- 20% Aktien von US-Autobauern
- 10% Aktien Technologieunternehmen Asien
- 10% Cash
Auf den ersten Blick mag dieses Portfolio attraktiv erscheinen, besonders wenn der Tech-Sektor boomt. Aber welche Gefahren lauern hier?
- Branchenrisiko: Praktisch ist dein komplettes Vermögen im Technologiesektor investiert (auch die Automobilindustrie kann hier mit eingereiht werden). Was passiert, wenn dieser Sektor aufgrund neuer Regulierungen oder technologischer Umbrüche unter Druck gerät?
- Geografisches Risiko: Fast dein gesamtes Portfolio ist auf die USA konzentriert. Politische Entscheidungen, wirtschaftliche Schwierigkeiten oder Währungsschwankungen in den USA könnten dein gesamtes Vermögen beeinflussen.
- Zinsrisiko: Die Anleihen in deinem Portfolio stammen ebenfalls aus dem Tech-Sektor. Steigende Zinsen könnten sowohl deine Aktien als auch deine Anleihen gleichzeitig negativ beeinflussen.
- Mangelnde Ausgleichsmöglichkeiten: In einem Abschwung des Tech-Sektors hast du keine Positionen, die gegenläufig reagieren und Verluste ausgleichen könnten.
Stell dir vor, es käme zu einem „Tech-Crash“ ähnlich der Dotcom-Blase im Jahr 2000. Der Nasdaq 100 verlor damals über zwei Jahre rund vier Fünftel seines Werts. Ein Portfolio wie das obige hätte diesen Einbruch nahezu ungebremst mitgemacht, ohne eine einzige Position, die gegenläufig reagiert.
Wie könnte es besser gemacht werden?
Welche Aspekte spielen eine Rolle bei der Diversifikation?
Gehen wir auf die unterschiedlichen Aspekte ein, die du bei der Auswahl der Finanzprodukte für das Portfolio berücksichtigen solltest. Ein Überblick über die unterschiedlichen Möglichkeiten, zu diversifizieren:
- Anlageklassen-Diversifikation: dein Kapital ist auf verschiedene Anlageklassen verteilt: Aktien, Anleihen, Rohstoffe, Immobilien und sogar einen kleinen Anteil in Kryptowährungen. Jede dieser Anlageklassen reagiert unterschiedlich auf wirtschaftliche Entwicklungen und Marktbedingungen.
- Branchen-Diversifikation: Investiere in verschiedene Branchen. Bleib nicht nur im Technologiesektor engagiert, sondern auch in anderen Bereichen wie Gesundheit, Finanzen, Energie oder Konsumgüter. Beispielsweise könnten negative Entwicklungen im Technologiesektor durch positive Entwicklungen im Gesundheitssektor ausgeglichen werden.Berücksichtige dabei auch die Abhängigkeiten der Branchen voneinander!
- Geografische Diversifikation: Hier umfasst dein Portfolio Investitionen aus verschiedenen Ländern und Regionen. Neben entwickelten Märkten hast du auch einen Anteil in Schwellenländern. Das schützt dich vor länderspezifischen Risiken und ermöglicht es dir, von Wachstumschancen in verschiedenen Teilen der Welt zu profitieren.
- Währungsdiversifikation: Durch Investitionen in verschiedene Länder bist du automatisch in verschiedenen Währungen investiert. Das kann dich vor Schwankungen einzelner Währungen schützen.
- Laufzeit-Diversifikation bei Anleihen: Nimm Anleihen unterschiedlicher Laufzeiten ins Depot, das federt Zinsänderungsrisiken ab.
- Bonitäts-Diversifikation: Hierbei investierst du sowohl in sichere Staatsanleihen als auch in Unternehmensanleihen verschiedener Bonitätsstufen, was dir eine Mischung aus Sicherheit und höheren Renditemöglichkeiten bietet.
- Größen-Diversifikation: In deinem Aktienportfolio mischst du große, etablierte Unternehmen (Large Caps) mit mittelgroßen (Mid Caps) und kleinen, aufstrebenden Firmen (Small Caps).
Natürlich kann nicht jedes Portfolio in seiner Zusammensetzung allen diesen Regeln folgen. Denk aber umgekehrt: ein Portfolio, das massiv gegen eine dieser Regeln verstößt, ist einer deutlich höheren Verlustgefahr ausgesetzt.
Wir starten noch einmal: ein diversifiziertes Portfolio:
- 30% Globale Aktien (verschiedene Branchen und Länder)
- 20% Staatsanleihen (verschiedene Länder und Regionen)
- 15% Unternehmensanleihen (verschiedene Branchen und Bonitäten)
- 10% Rohstoffe (Gold, Öl, Industriemetalle)
- 10% Immobilien (REITs aus verschiedenen Ländern und Sektoren)
- 5% Schwellenländeraktien
- 5% Kryptowährungen
- 5% Cash
Betrachten wir 3 Krisenszenarios (die, wie ich denke, nicht völlig aus der Luft gegriffen sind) und schauen uns unser Portfolio unter diesen Bedingungen an.
Szenario 1: Wirtschaftskrise in den USA In diesem Fall könnten die US-Aktien und -Anleihen unter Druck geraten. Jedoch würden unsere Investitionen in anderen Ländern, insbesondere in Schwellenländern, möglicherweise weniger stark betroffen sein oder sogar profitieren. Zudem könnte Gold als sicherer Hafen an Wert gewinnen.
Szenario 2: Geopolitische Krise In Zeiten geopolitischer Unsicherheit könnten sichere Häfen wie Gold und Staatsanleihen hoher Bonität profitieren, während risikoreichere Anlagen wie Aktien unter Druck geraten könnten.
Szenario 3: Zinswende Steigende Zinsen könnten unsere Anleihen belasten, insbesondere die mit längerer Laufzeit. Allerdings könnten Finanzaktien im Portfolio davon profitieren. Unsere Investitionen in Rohstoffe und Immobilien könnten zusätzliche Stabilität bieten.
Was du jetzt konkret tun kannst
- Analysiere dein aktuelles Portfolio: Wo bist du möglicherweise übergewichtet? Welche Bereiche fehlen ganz?
- Setz dir Diversifikationsziele: Überlege, wie du dein Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilen möchten.
- Nutze ETFs und Fonds: Diese bieten eine einfache Möglichkeit, breit gestreut zu investieren, besonders wenn du nicht das Kapital für den Aufbau eines stark diversifizierten Einzeltitel-Portfolios haben.
- „Rebalancing“: Überprüfe dein Portfolio regelmäßig und passe die Gewichtungen an, um deine Diversifikationsziele beizubehalten.
- Bleib informiert: Beobachte globale wirtschaftliche und politische Entwicklungen, um potenzielle Risiken frühzeitig zu erkennen und dein Portfolio entsprechend anzupassen.
- Denk langfristig: Diversifikation ist eine langfristige Strategie. Lass dich von kurzfristigen Marktschwankungen nicht aus der Ruhe bringen.
Berücksichtige dabei deine persönliche Situation: Deine Risikobereitschaft, dein Anlagehorizont und deine finanziellen Ziele. Bedenke:
Diversifikation ist kein Allheilmittel, aber sie ist ein allererster Schritt. Diversifikation schützt dich vor übermäßigen Verlusten durch einzelne (vorhersehbare und unvorhersehbare) Ereignisse. Und sie ermöglicht es dir, von verschiedenen Marktchancen zu profitieren.
Denk jedoch bei allem daran: Es geht nicht darum, Risiken komplett zu eliminieren. Das dürfte kaum möglich sein. Vielmehr geht es darum, sie intelligent zu managen.
Rohstoffhedging: Effektive Strategien zur Absicherung mittels Futures
Rohstoffhedging mit Futures an speziellen Märkten ist eine der ältesten Formen der Absicherung. Futures haben ihren Ursprung als Absicherungstool für kommerzielle Unternehmen, die Rohstoffe produzieren oder verarbeiten. Für die Absicherung mit Edelmetallen eignen sich Gold-Terminkontrakte, die es inzwischen auch in kleinen Größen für private Konten gibt.
Diese sogenannten „Commercials“ nutzten (und nutzen) Futures, um sich gegen Preisunsicherheiten zu wappnen und ihre Gewinnmargen zu sichern. Erntezyklen bei Agrarrohstoffen, Produktionsausfälle und Lieferprobleme ließen das Angebot zusammenbrechen. Manchmal, in sehr guten Erntejahren, bestand dagegen ein Überangebot.
Nachfrageschwankungen taten ihr übriges zum Auf und Ab der Preise.
Diese Märkte dienen aber nicht nur zur Risikominimierung für Großunternehmen. Auch Spekulanten und private Anleger nutzen sie als Plattform ihres Handels.
Für Retail-Trader bieten Futures vielfältige Möglichkeiten, um eigene Portfolios vor unerwarteten Marktbewegungen zu schützen. Im Folgenden beleuchte ich die Ziele, Risiken und Probleme der typischen Hedger und zeige, wie auch du Futures zur Absicherung deiner Investments nutzen können.
Commercials: die „typischen“ Hedger an den Rohstoff- und Futuresmärkten
Typische Hedger an den Rohstoffmärkten sind nach wie vor kommerzielle Unternehmen, die „Commercials“. Sie sind in der Produktion oder Weiterverarbeitung von Rohstoffen tätig. Sie nutzen die Futuresmärkte nicht, um Profite zu erzielen, sondern um ihre Geschäftsrisiken zu begrenzen. Deine Hauptziele sind der Schutz vor den Marktrisiken und die Sicherung von Margen.
Die Absicherung des Preisrisikos
Ein Beispiel: Ein Landwirt, der Weizen anbaut, möchte sich gegen fallende Weizenpreise absichern. Zur Erntezeit in guten Jahren übersteigt das Weizenangebot am Markt nicht selten die relativ konstante Nachfrage. Der daraus resultierende Preisverfall könnte seine Einnahmen empfindlich reduzieren und seine Kostendeckung gefährden.
Durch den Verkauf von Weizen-Futures kann er sich einen festen Preis für seine Ernte sichern, unabhängig davon, wie sich die Marktpreise entwickeln. Er ist dann aber auch an die Lieferung der vereinbarten Menge zum festgelegten Termin gebunden.
Ein weiteres Beispiel: Eine Fluggesellschaft kann relativ genau ihren künftigen Treibstoffbedarf kalkulieren. Rechnet sie damit, dass aufgrund der politisch-wirtschaftlichen Lage oder saisonalen Gegebenheiten der Treibstoffpreis in 6 Monaten deutlich angezogen hat, kauft sie Rohöl-Futures mit einer entsprechenden Laufzeit.
Ist der Preis des Flugbenzins nach dieser Zeit tatsächlich gestiegen, hat die Gesellschaft deutliche Mehrausgaben bei der Beschaffung. Der Preis des Futures folgt jedoch weitgehend dem zugrunde liegenden Rohstoff. Der Verkauf der dann im Preis gestiegenen Terminkontrakte kompensiert im Idealfall den größten Teil der Mehrausgaben.
Risiken und Probleme der Commercials
Der Einsatz von Futures birgt jedoch einige Gefahren:
Als einer der größten Risikofaktoren zeigt sich das sogenannte Basisrisiko. Dies tritt auf, wenn der Preis des Futures-Kontrakts nicht perfekt mit dem physischen Preis des Rohstoffs übereinstimmt. Diese Abweichungen können die Effektivität des Hedges beeinträchtigen.
Dieser Unterschied ist der Kern des Basisrisikos. Wie der Kassapreis zustande kommt und warum er vom Terminpreis abweicht, erklären wir im Grundlagenartikel zum Kassamarkt.
Ein weiteres Problem ist die Liquidität. Nicht alle Rohstoff-Futures sind gleich liquide, was bedeutet, dass es schwierig sein kann, große Positionen zu einem akzeptablen Preis zu handeln. Kommerzielle Hedger müssen daher sorgfältig die Märkte auswählen, in denen sie aktiv sind.
Zusätzlich haben sie mit Rollkosten zu kämpfen, die entstehen, wenn ein Futures-Kontrakt nahe am Verfallsdatum durch einen Folgekontrakt ersetzt wird. Diese Kosten können sich summieren und den Nutzen des Hedges schmälern.
Futuresmärkte dienen jedoch nicht nur den kommerziellen Marktteilnehmern zur Absicherung. Als börsengehandelte Wertpapiere sind sie ein wichtiges Spekulationsobjekt für große (Hedgefonds, Banken, Versicherungen) und kleine Spekulanten („Retail“-Trader).
Dabei erfüllen sie auch eine wichtige Hedgingfunktion.
Wie stark sich Erzeuger und Verarbeiter tatsächlich absichern, ist keine Vermutungssache. Die US-Aufsicht CFTC veröffentlicht die Positionen dieser Gruppe wöchentlich. Wie du diese CoT Daten liest und auswertest, zeigen wir Schritt für Schritt am Rohbericht.
Wie nutzen Retail-Trader Futures, um ihre Risiken abzusichern?
Retail-Trader, also private Anleger wie du, können Futures effektiv nutzen, um ihre Risiken abzusichern. Während kommerzielle Hedger oft große Positionen halten, können Retail-Trader mit kleineren Kontrakten agieren und so ihre Investitionen schützen.
Eine häufige Anwendung ist die
- Absicherung von Investitionen in Rohstoff-ETFs oder -Aktien
Wenn du beispielsweise in einen Rohöl-ETF investiert hast und einen Preisrückgang befürchtest, könntest du einen entsprechenden Crude Oil Futures-Kontrakt verkaufen. Sollte der Ölpreis tatsächlich fallen, würde der Gewinn aus dem Futures-Kontrakt den Verlust im ETF zumindest teilweise ausgleichen.
Ein weiteres Beispiel betrifft die
- Absicherung eines Aktiendepots
Du befürchtest einen längeren „Downswing“ der Aktien in deinem Depot, willst dich aber nicht von den Werten trennen? Oder du möchtest am Kursverfall direkt verdienen? Der Leerverkauf einzelner Aktien kann mit erheblichen Kosten und auch rechtlichen Einschränkungen verbunden sein. Eine Short-Position in einem Future ist da einfacher und oft kostengünstiger.
Angenommen, du hast ein Depot mit US-Technologieaktien und befürchtest einen allgemeinen Marktabschwung. Durch den Verkauf eines entsprechenden Aktienindex-Futures, wie beispielsweise des Nasdaq 100 Futures, kannst du dich gegen fallende Kurse absichern. Gewinne aus der Short-Position im Future gleichen im Idealfall Verluste im Aktienportfolio aus.
Ich will das an einem Zahlenbeispiel verdeutlichen:
Legen wir ein Portfolio von vier Aktien und einem ETF aus dem Technologiesektor zugrunde:
- Align Technology Inc. (ALGN)
- CH Robinson Worldwide Inc. (CHRW)
- Micron Technology Inc. (MU)
- Bio-Techne Corp. (TECH)
- Technology Select Sector SPDR Fund (XLK ETF)
Im Zeitraum Juli bis Oktober 2023 zeigten die Aktien und der ETF eine deutliche Schwächeperiode. Align Technology verlor fast -50%, Bio-Techne -36% und auch der XLK ETF musste Verluste hinnehmen. Der Chart zeigt die prozentualen Verläufe der fünf Assets:

In der selben Zeit verzeichnete auch der Nasdaq 100-Future, den wir zur Absicherung einsetzen, Kurseinbußen. Wir nutzen den Dezember-Kontrakt im Micro-E-mini Nasdaq100-Future (MNQZ2023). Er verlor in der Zeitspanne fast -5%, konnte sich dabei aber von einem Tief bei -8,5% hocharbeiten.

Wie sieht die Situation jetzt mit konkreten Zahlen aus? Die folgende Tabelle zeigt es anhand eines „Dummy“-Portfolios:

Das Beispiel-Portfolio aus je 10 Aktien und einem ETF verliert in der Zeit -1.967$. Dem steht ein Gewinn aus der Short-Position im Nasdaq-Future gegenüber, so dass sich der Verlust auf -708$ reduziert.
Wie viele Kontrakte brauchst du? Die Hedge Ratio
Das Beispiel oben zeigt, dass ein Future den Depotverlust dämpft. Es beantwortet aber nicht die Frage, an der die meisten Absicherungen scheitern: Wie viele Kontrakte sind die richtige Menge? Ein Kontrakt zu wenig lässt eine Lücke, ein Kontrakt zu viel macht aus der Absicherung eine Spekulation gegen das eigene Depot.
Die Hedge Ratio gibt an, welcher Anteil eines Portfolios durch die Absicherungsposition gedeckt ist. Sie ergibt sich aus dem abzusichernden Depotwert geteilt durch den Gegenwert eines Kontrakts, korrigiert um das Beta des Depots gegenüber dem Index.
Der Gegenwert eines Kontrakts ist dabei kein Nachschlagewert, sondern eine Multiplikation: Indexstand mal Kontraktmultiplikator. Beim Micro E-mini Nasdaq-100 beträgt der Multiplikator 2 US-Dollar je Indexpunkt, beim großen E-mini sind es 20 US-Dollar. Der Micro ist damit exakt ein Zehntel des großen Kontrakts, und der Grund, warum Depot-Hedging für private Konten überhaupt in kleinen Schritten möglich ist.
Ein Rechenbeispiel. Steht der Index bei 25.000 Punkten, ist ein Micro-Kontrakt 50.000 US-Dollar wert. Ein Depot von 60.000 US-Dollar mit überwiegend Nasdaq-nahen Werten bräuchte demnach 1,2 Kontrakte. Da es keine Bruchteile gibt, bleibt die Wahl zwischen einem Kontrakt, 83 Prozent gedeckt, und zwei Kontrakten, was 167 Prozent entspricht und damit deutlich über das Ziel hinausschießt.
Damit ist auch klar, warum der Micro-Kontrakt für Depotgrößen unter etwa 50.000 US-Dollar die einzige sinnvolle Wahl ist. Ein einzelner großer E-mini würde ein solches Depot um das Zehnfache überhedgen. Aus dem Schutz wird eine gehebelte Short-Position, die im steigenden Markt genau so viel verliert, wie sie im fallenden gewinnen sollte.
Das Beta korrigiert die Rechnung nach oben
Die Formel oben unterstellt, dass sich das Depot genau wie der Index bewegt. Das ist selten der Fall. Beta misst diese Abweichung: Ein Depot mit Beta 1,3 schwankt um 30 Prozent stärker als der Index und braucht entsprechend 30 Prozent mehr Absicherung. Ein defensives Depot mit Beta 0,7 kommt mit weniger aus.
Für die Praxis genügt eine grobe Einordnung. Wachstums- und Technologiewerte liegen typischerweise über 1, Versorger, Basiskonsum und Pharma darunter. Wer es genauer braucht, findet das Beta einzelner Aktien in jedem Datenanbieter-Profil und gewichtet die Werte nach ihrem Depotanteil. Wichtiger als die zweite Nachkommastelle ist, dass die Richtung stimmt: Ein technologielastiges Depot mit exakt indexgroßer Absicherung ist im Zweifel unterversichert.
Spezielle Faktoren beim Rohstoff-Hedging mit Futures
Beim Hedging mit Futures gibt es mehrere spezifische Faktoren, die sorgfältig berücksichtigt werden müssen, um Erfolg zu haben.
Einer der wichtigsten Aspekte ist die Laufzeit des Futures-Kontrakts. Futures können monatlich auslaufen (z.B. Gasoline, Crude Oil), Quartalsweise (alle Indexfutures) oder auch unregelmäßig mit 5-8 Kontrakten jährlich (Weizen, Soybean). Die Liquidität der einzelnen Kontrakte ist dabei oft unterschiedlich.
Hedger müssen sicherstellen, dass die Laufzeiten ihrer Kontrakte möglichst mit ihren Absicherungszeiträumen übereinstimmen und auf die Liquidität (erkenntlich am „Open Interest“- Wert) achten.
Das Rollen von Kontrakten, also der Wechsel von einem auslaufenden in den nachfolgenden Kontrakt, kann zusätzliche Kosten verursachen. Diese möglichen Rollverluste können den Absicherungseffekt des Hedges verringern oder ins Gegenteil verkehren. Außerdem können illiquide Kontrakte beim Glattstellen deutliche „Slippagen“ nach sich ziehen.
Eine weitere Besonderheit des Futureshandels ist das Margin-Management. Futureshandel ist ein gehebelter Handel und erfordert das Hinterlegen einer Margin, die je nach Marktvolatilität stark schwanken kann. Es ist wichtig, ausreichend Kapital bereitzuhalten, um Margin Calls und die Schließung ihrer Position zu vermeiden.
Auch muss an dieser Stelle darauf hingewiesen werden, dass der Handel mit gehebelten Produkten spezielle Risiken birgt und im Extremfall den Totalverlust des eingesetzten Kapitals zur Folge haben kann!
Darüber hinaus musst auch du das Basisrisiko im Auge behalten. Auch für Retail-Trader gilt, dass der Preis des Futures-Kontrakts nicht immer perfekt mit dem Preis des physischen Rohstoffs oder des zugrunde liegenden Investments übereinstimmt. Eine gründliche Marktanalyse und das Verständnis der Preisbildungsmechanismen sind daher unerlässlich.
Schließlich ist auch die Marktdynamik ein kritischer Faktor. Unvorhergesehene Ereignisse, politische Entscheidungen oder Naturkatastrophen können vor allem die Rohstoffpreise stark beeinflussen und die Effektivität eines Hedges beeinträchtigen. Hedger müssen daher ständig den Markt beobachten und bereit sein, ihre Strategien anzupassen.
Zusammengefasst bietet das Hedging mit Futures zwar viele Vorteile, erfordert jedoch eine sorgfältige Planung und ein gutes Risikomanagement. Durch das Bewusstsein für diese Schwierigkeiten und Gefahren können Hedger ihre Strategien optimieren und unerwartete Verluste minimieren.
Insgesamt bietet der Futures-Handel für Retail-Trader eine effektive Möglichkeit, ihre Portfolios gegen Marktbewegungen abzusichern. Es erfordert jedoch fundiertes Wissen und eine sorgfältige Planung, um die damit verbundenen Risiken zu managen. Wenn du dich intensiv mit den Mechanismen und Strategien des Futureshandels auseinandersetzen, kannst du deine Investitionen gezielt und effizient schützen.
Lesetipp: Mehr über Backwardation und Contango erfahren.

Hedging mit Optionen
Eine gängige Praxis der Absicherung im Aktienhandel ist das Hedging mit Optionen. Dabei macht sich der Trader den Umstand zunutze, dass eine Option dem Käufer das Recht einräumt, ein Aktienpaket zu einem festgelegten Preis („Strike“) zu kaufen oder zu verkaufen.
Von diesem Recht wird der Optionskäufer immer dann Gebrauch machen, wenn sich aus dem Kauf bzw. Verkauf ein Gewinn ergibt. Man spricht dann von der „Ausübung“ der Option.
Dies ist dann der Fall, wenn beim Verkauf der Strike-Preis über dem Preis der Aktie liegt, beim Kauf liegt er darunter. Die Option ist im Geld.
Der Verkäufer der Option („Schreiber“ oder „Stillhalter“) hat diese Wahlmöglichkeit nicht; er ist verpflichtet, den Gegenpart der Transaktion einzunehmen. Dafür wird er mit einer Prämie entschädigt, die er in jedem Fall erhält, auch wenn der Käufer seine Option nicht ausübt, die Option also „verfällt“.

Der Handel mit Optionen stellt ein komplexes Thema dar und sollte nur dann in Betracht gezogen werden, wenn du auch wirklich weißt, was du tust.
Für das Hedging mit Hilfe von Optionen existieren diverse Strategien, von denen ich die zwei gebräuchlichsten (und, nebenbei bemerkt, einfachsten) sowie eine Kombination der beiden hier vorstellen möchte.
Eine gängige Absicherungskomponente ist der Short Call, bei dem der Verkäufer für die Übernahme einer Lieferverpflichtung eine Prämie einnimmt.
Hedging mit Optionen I: der „Covered Call“
Eine Möglichkeit, ein Aktienportfolio abzusichern, bietet der „Covered Call“. Dabei handelt es sich um den Verkauf einer Call-Option auf eine Position von 100 Stück einer Aktie, die sich in deinem Portfolio befindet (daher der Begriff „covered“, also gedeckt). Du „schreibst einen Call gegen die gehaltene Aktienposition“.
Einen kleinen Puffer nach unten liefert auch ein Covered Call, dessen Prämie den Einstand senkt.
Im Normalfall liegt der Kurs des Basiswertes (ihrer Aktien) bei der Eröffnung des Calls unter dem Basispreis des Calls. Der Call ist also „Aus dem Geld“.
Ein einfaches fiktives Zahlenbeispiel:
In unserem Portfolio liegen 100 Aktien mit einem Kurswert von 50$. Gegen diese Position schreiben wir einen Call mit einer Laufzeit von 30 Tagen zum Ausübungspreis (Strike) bei 60$. Der Kurs des Calls liegt bei 1$ (entsprechend 1$ pro Aktie). Unsere Prämie beträgt daher 100$.
Das Gewinn-Verlust-Profil als Schema:

Das Gewinnszenario
Die Strategie beruht auf folgender Idee: Die verkauften Optionen bringen aufgrund der Prämie zunächst einen zusätzlichen Gewinn ein, falls am Verfallstag der Optionen der Kurs der Aktie nicht über dem Ausübungspreis der Option liegt. Die Option verfällt dann wertlos, und als Verkäufer behalten wir die Prämie.
Der maximale Gewinn wird erzielt, wenn der Aktienkurs zum Verfallsdatum der Option am oder über dem Basispreis des Calls notiert.
Er besteht aus 3 Komponenten:
- der vereinnahmten Prämie
- der Kurssteigerung der Aktie bis zum Basispreis des Calls
- einer eventuellen Dividendenausschüttung
Unser Beispiel: Notiert die Aktie zum Verfallstermin bei 60.20$, kommt die Option zur Ausübung. Die 100 Aktien werden aus unserem Depot ausgebucht.
Jetzt erhalten wir für jede Aktie 60$, also 6.000$. Hinzu kommt die bereits vereinnahmte Prämie von 100$. Gehen wir davon aus, dass wir die Aktien zum Kurs von 50$ gekauft haben, beträgt unser maximal zu erzielender Profit 1.100$ (ohne Berücksichtigung der Handelskosten). Dazu können eventuelle Dividendenzahlungen in der Gesamtbilanz des Trades berücksichtigt werden.
Und die Verluste?
Wie stellt sich die Situation aber im Falle eines Kursrückgangs dar?
Verliert die Aktie 50 Cent und fällt auf 49,50 $, hätten wir aufgrund der eingenommenen Prämie immer noch 50 Cent Gewinn je Aktie realisiert. Ab dem Break-Even-Point läuft unser Portfolio dann in die Verlustzone.
Diese Gewinnschwelle ergibt sich aus dem Kurs des Basiswerts abzüglich der bereits erhaltenen Prämie (je Aktie).
Gewinnschwelle = Einstiegskurs der Aktien − Prämie / 100
Im Rechenbeispiel also bei 49$. Das entspricht gerade einmal 2%. Verliert die Aktie beispielsweise 5$, stehen dem Gesamt-Portfolioverlust von 500$ unsere 100$ Prämiengewinn entgegen. Dies schmälert ihn zwar geringfügig, kann jedoch nicht wirklich als „Absicherung“ aufgefasst werden.
Diese einfache Rechnung zeigt bereits das große
Das Manko dieser Absicherungsstrategie:
Der mögliche Gewinn aus der Position wird auf einen Maximalgewinn begrenzt, der durch den Ausübungspreis (Strike) zzgl. der vereinnahmten Prämie bestimmt ist. Andererseits ist die Absicherung im Fall eines Kursrückgangs auf die Höhe dieser Prämie begrenzt.
Wahl des Ausübungspreises
Wie sollte man jetzt den Ausübungspreis einer Option für den Covered Call wählen? Ich zeige das anhand der folgenden Tabelle.
Wir betrachten die Tesla-Aktie TSLA mit dem Basiswert 178,01$ und eine Call-Option mit einer Laufzeit von 62 Tagen (Abruf der Daten 14.06.2024, Quelle barchart.com):

Die Suche nach mehr Sicherheit führt dazu, dass wir mit dem Ausübungspreis zurückgehen müssen. Je näher wir den Basispreis des Calls an den Kurs der Aktie legen, desto mehr Prämie können wir durch die Transaktion vereinnahmen. Allerdings ist die Wahrscheinlichkeit, dass die Option zum Verfallsdatum dann ausgeübt wird, deutlich höher.
Aber der niedrige Strike reduziert das weitere Aufwärtspotenzial. Das Aufwärtspotenzial ist beim Call mit Basispreis 180$ gerade mal 9,26%. Umgekehrt federt die vereinnahmte Prämie einen Kursrückgang von rund 8 % ab, bevor die Position ins Minus läuft.
Vorzeitige Ausübung und Dividendentermin
Notiert die Aktie 1ct über dem Ausübungspreis des Calls werden deine 100 Aktien zum Fälligkeitsdatum automatisch ausgebucht. Wenn du das verhindern willst, wähle einen Basispreis des Calls, der für die Aktie schwer zu erreichen ist. Solche Kursniveaus können beispielsweise Widerstandslinien sein. Dabei realisierst du zwar die Prämie, verzichten dafür aber auf eine wirkliche Absicherung.
Auch die Möglichkeit, den Call glattzustellen oder zu rollen, wenn er vor dem Verfallsdatum „Im Geld“ steht, besteht.
Falls der Call ausgeübt wird, kannst du jedoch problemlos mit deiner Strategie fortfahren. Du kannst erneut 100 Aktien kaufen und einen neuen Call auf diesen Bestand schreiben.
Ein spezielles Risiko erwächst bei Optionen amerikanischer Art. Im Gegensatz zu Optionen europäischer Art können diese jederzeit bis zum Verfallsdatum ausgeübt werden.
Wenn die Aktie einige Tage vor dem Ex-Dividend-Tag nahe dem Basispreis des Calls notiert, besteht ein hohes Risiko, dass der Call vorzeitig ausgeübt wird. Dadurch werden deine Aktien ebenfalls automatisch verkauft. Optionskäufer nutzen hier oft ihr Recht, die Option auszuüben, um die Aktie zu erwerben und die Dividenden zu kassieren.
Achte daher auf diesen Termin, überprüfe, ob die Aktie in der Nähe des Basispreises des Calls notiert. Reagiere entsprechend, indem du den Call rechtzeitig zurückkaufst oder rollst.
Covered Call: Wann er sich lohnt
- Covered Calls begrenzen das Gewinnpotenzial nach oben und sichern Verluste nur in begrenztem Umfang bis zur Gewinnschwelle ab.
- Sie sind also vor allem dann geeignet, wenn wir kurzfristig nur kleinere Kursgewinne oder keine allzu große Korrektur erwarten.
- Covered Calls sollten in die engere Wahl genommen werden, wenn wir uns in einem deutlich begrenzten Seitwärtsmarkt befinden.
- Covered Calls werden meist nur mit kurzen Laufzeiten gewählt.
- Eine bewährte Taktik ist, den Call bei einem selbst gesetzten Gewinnziel vorzeitig zurückzukaufen, etwa wenn 50 % des Maximalgewinns erreicht sind.
- Dabei kannst du auch vom Zeitwertverfall einer Option profitieren (die Option wird umso günstiger, je stärker sie sich dem Verfallsdatum annähert).

Der große Vorteil des Covered Calls besteht in seiner einfachen Umsetzung. Außerdem können sich bei überdurchschnittlich volatilen Basiswerten attraktive Prämien ergeben.
Hedging mit Optionen II: der „Protective Put“
Frage einen Akteur an den Finanzmärkten, wie er sein Portfolio absichert, wird er dir vermutlich antworten: „Ich kaufe Put-Optionen auf den zu sichernden Basiswert“. Diese Strategie, „Protective Put“ genannt, ist tatsächlich eine der häufigsten Hedging-Strategien mit Optionen. Du wirst sie auch in einem Großteil der Literatur als Standard-Hedgingmethode wiederfinden.
Ich möchte sie hier als nächstes vorstellen und auf ihre Vor- und Nachteile eingehen.
Du kaufst eine Put-Option für je 100 Aktien in deinem Portfolio. Der Basiswert, also der Kurs der Aktie, liegt über dem Basispreis, dem Ausübungspreis oder Strike des Puts. Der Put ist also wieder „Aus dem Geld“.
Mit dem Kauf dieser Option sicherst du dein Aktiendepot gegen Kursverfall ab. Fällt der Aktienkurs unter den Strike-Preis, kommt der Put zur Ausübung. Deine Aktien werden zum Ausübungspreis (Strike) verkauft.
Dein Depot ist also gegen jeglichen Kursrutsch unter das Strike-Niveau abgesichert.
Beachte hierbei aber wieder: bei den meisten Brokern wird die Option zum Verfallszeitpunkt automatisch ausgeübt, wenn der Kurs unter dem Strike liegt. Hier gilt analog, was im vorherigen Abschnitt unter „Ein Hinweis“ gesagt wurde.
Willst du die Aktie behalten, obwohl sie gefallen ist, musst du vorher aktiv werden. Um der Ausübung sicher zu entgehen muss der Put vor dem Verfall glattgestellt werden, wenn die Aktie nah am Basispreis oder darunter notiert.
Das Prinzip des Protective Put
Das folgende Schema verdeutlicht das Prinzip des Protective Puts:

Die Aktie in unserem Depot von 100 Stück hat einen Wert von 58.-. Wir befürchten einen stärkeren Kursrückgang und entschließen uns zur Absicherung mittels eines Protective Put. Wir kaufen eine Put-Option mit Ausübungspreis 53.-. Der Kurs dieser Option liegt bei 1.50, die Option kostet uns also 150.- Prämie. Die Gewinnschwelle liegt bei diesem Rechenbeispiel bei 59.50.
Wir betrachten 3 Szenarien:
① Die Aktie steigt im Kurs auf 62.-: Wir gewinnen 400.- (4.- je Aktie), davon müssen wir die Kosten des Puts abrechnen, unser Profit beträgt 250.- .
② Die Aktie verliert 1.- und fällt auf 57.-: Unser Verlust beträgt jetzt minus 250.- statt der eigentlichen minus 100.-, da der Kaufpreis des Put eingerechnet werden muss.
③ Die Aktie stürzt auf 50.-: Jetzt greift die Absicherung des Puts. Wir veräußern unsere Aktien zum Ausübungspreis von 53.-, verlieren also insgesamt minus 500.-. Hinzu kommt die gezahlte Prämie von minus 150.-. Der maximale Verlust aus dem Hedge beträgt minus 650.-
Werfen wir noch einen Blick auf die linke Seite des Schemas: Der Verkäufer (Schreiber) des Put gewinnt im Fall ① und ② immer die eingenommene Prämie von 150.-. Die Option verfällt wertlos. Fällt der Kurs der Aktie unter den Ausübungspreis von 53.- werden ihm automatisch 100 Aktien ins Depot eingebucht. Die 5.300.- Kaufpreis reduzieren sich dabei aber um die erhaltene Prämie, so dass er die Aktie nominell zum Kurs von 51.50 ersteht.
Gewinn und Verlust beim Protective Put

Die obige Grafik zeigt das Gewinn-/Verlustprofil eines Protective Put (angesetzt wurden die Werte aus der folgenden Tabelle 04).
Wir kaufen beim Kurs der Aktie von 160.- eine Put-Option mit dem Strike 150.-. Der Kurs des Put liegt bei 7.-, sein Kaufpreis beträgt somit 700.- (Kurs des Put x 100).
Fällt der Kurs der Aktie unter 150.- (also auf 149.99), kommt der Put zur Ausübung. Unser maximaler Verlust berechnet sich in diesem Fall als Differenz aus Ausübungspreis und Basiswert zum Zeitpunkt des Kaufs. Dazu gesellt sich der Kaufpreis des Puts, so dass der maximale Gesamtverlust in diesem Fall minus 1.700,- betragen würde.
Maximaler Verlust je 100 Aktien = (Basiswert bei Put-Kauf − Ausübungspreis + Kurs des Put) × 100
Im Fall eines Kursanstiegs nimmst du die Gewinne deiner Aktien mit. Hier ist der Gewinn nach oben, im Gegensatz zum vorher besprochenen „Covered Call“, nicht begrenzt. Allerdings musst du vom Buchgewinn der Aktien die beim Kauf des Puts gezahlte Prämie abziehen.
Die Gewinnschwelle liegt im obigen Beispiel bei 167.-, also der Summe aus Kurs der Aktie zum Zeitpunkt des Put-Kaufs und dem Kurs des Put.
Gewinnschwelle = Basiswert bei Put-Kauf + Kurs des Put
Kosten und Erträge beim Protective Put
Absicherung mit kalkulierbarem Maximalverlust bei gleichzeitiger Gewinnmitnahme ohne Obergrenze. Hört sich gut an, nicht wahr? Aber ist da vielleicht ein Haken an der Sache?
Der hauptsächliche Nachteil beim Kauf von Puts als Schutz sind die vergleichsweise hohen Kosten. Wie jede Versicherung fressen Protective Puts einen Teil des Gewinns. Und das muss man berücksichtigen.
Was kosten Puts konkret? Ich habe in der folgenden Tabelle die Zahlen für Put-Optionen auf die Aktie AMD gelistet. Die Daten wurden bei Barchart.com am 10.06.2024 abgerufen. Ich habe eine Option mit einer Laufzeit von 69 Tagen gewählt (Verfall am 16.08.).

Du siehst, dass die Option günstiger wird, je weiter sie aus dem Geld ist. Allerdings leidet dann die Absicherung und der maximale Verlust wächst.
In der folgenden Tabelle habe ich zwei Optionen mit diesen Werten durchgerechnet: eine Option mit dem Strike bei 145.- und eine zweite mit Strike 155.-:

Die grafische Darstellung dieser Werte zeigt das oben erläuterte Gewinn-/Verlustprofil:

Implizite Volatilität und Zeitwert des Put
Volatilität ist ein weiterer Aspekt, der die Kosten eines Puts beeinflusst. Wenn du dein Depot mit einem Put absichern willst, solltest du dies tun, solange die Märkte „ruhig sind“. Sind die Kurse erst einmal in einen Downswing eingetreten, steigt für gewöhnlich auch die Volatilität. Und dies lässt den Preis des Put nach oben gehen.
Achte daher vor Einstieg in einen Hedge mit gekauften Puts auf die allgemeine Marktvolatilität. Beobachte dazu den Volatilitäts-Index VIX. Er misst die erwarteten Schwankungen des S&P 500 über einen Zeitraum von 30 Tagen und dient als wichtiger Indikator. Ein VIX-Wert unter 20 wird als unterdurchschnittlich volatil betrachtet. Der Kauf von Put-Optionen ist hier sinnvoll.
Und der Protective Put unterliegt, wie jede Option, dem Zeitwertverfall. Mit jedem Tag, der vergeht, sinkt sein Wert, vorausgesetzt, die Volatilität bleibt konstant und der Aktienkurs ändert sich nicht. Für den Käufer des Puts stellt das einen Nachteil dar, sollte er den Put kurz vor Verfall glattstellen.
Die Tabelle listet die Kurse und das Theta (Zeitwertverfall) von Put-Optionen auf die AMD Aktie mit unterschiedlichen Laufzeiten:

Protective Put: Wann er sich lohnt
- Der Protective Put ist ein einfach zu realisierendes und effektives Hedging-Instrument.
- Er sichert dein Portfolio ab und begrenzt den maximalen Verlust. Allerdings schmälern die Kosten der Optionen das Gewinnpotenzial und die Gesamtrendite deines Depots.
- Die Kosten des Put kannst du in den Griff bekommen, indem du Strikes anvisierst, die weit aus dem Geld sind. Allerdings tritt dann die Schutzfunktion erst relativ spät ein. Weiterhin solltest du auf die Volatilität achten, da die implizite Volatilität die Kosten des Puts in die Höhe treibt.
- Um einen Gewinn zu realisieren muss dein Depot ausreichend an Wert gewinnen, damit es die Kosten des erworbenen Puts kompensieren kann.
- Protective Puts eignen sich nicht in Seitwärtsmärkten oder Märkten mit geringem Aufwärtspotential. Hier verfallen sie oft wertlos, ohne dass dein Depot ausreichend Profit generieren konnte, um die Kosten zu decken.
Nachdem ich zwei der gängigsten Hedging-Strategien mit Optionen gezeigt habe, möchte ich noch eine dritte anführen. Im nächsten Abschnitt werde ich die beiden Strategien kombinieren und zeigen, wie sich daraus eine kostenneutrale Absicherung des Depots aufbauen lässt.
Hedging mit Optionen III: der „Collar“
Der „Collar“ (engl. für „Kragen“) ist eine Kombination aus den beiden vorangegangenen Strategien. Er vereint den Vorteil des Protective Put , die Verlustbegrenzung, mit der Prämieneinnahme des Covered Call. Dadurch wird es im Idealfall möglich, eine kostenneutrale Absicherung deines Depots bzw. Portfolios aufzubauen.
Natürlich hat der Collar auch seine Nachteile. Davon mehr in diesem Abschnitt.
Hauptmerkmale und Aufbau eines Collars
Der klassische Aufbau eines Collars ist relativ einfach. Wie bei den vorangegangenen Strategien wird auch diese in Verbindung mit einer bestehenden Aktienposition angewendet. Dabei gilt zunächst die Faustregel „Ein Collar für je 100 Aktien“.
Der erste Schritt ist dann der Verkauf eines Covered Calls. Der Call ist dabei aus dem Geld, sein Basispreis liegt also über dem aktuellen Aktienkurs.
Danach erwirbt man einen Protective Put. Auch der Put ist aus dem Geld, das heißt, sein Basispreis liegt unter dem aktuellen Aktienkurs.
Beide Optionen haben die gleiche Restlaufzeit. Die Basispreise von Put und Call sollten so gewählt werden, dass die Prämie des Calls mindestens den Großteil der Kosten des Puts ausgleicht. Dadurch kann der Hedge weitgehend kostenneutral, im Idealfall sogar mit Prämiengewinn, gestaltet werden.
Der gekaufte Put begrenzt den Verlust, wenn die Aktie fällt. Der Call, der uns durch den Leerverkauf eine Prämie einbringt, finanziert den Kauf des Puts ganz oder teilweise. Deckt der Erlös aus dem Call die Kosten des Puts zu 100 Prozent ab, haben wir eine kostenlose Absicherung aufgebaut. Der Trader spricht hier von einem „Zero-Cost-Collar“.
Der Break-Even Punkt liegt in diesem Fall am Kurs des zugrundeliegenden Basiswerts. Jeder weitere Kursanstieg beschert uns sofort einen Gewinn.
Der Collar hat aber einen faden Beigeschmack: Der Covered Call begrenzt dabei unser Aufwärtspotenzial.
Prinzip und Gewinn-/ Verlustprofil eines Collars
Beim Aufbau eines Collar-Hedges müssen wir also versuchen, einen Call zu finden, dessen Prämie die Kosten des Put ausgleicht oder besser noch übersteigt.
Dabei gehen wir vom Absicherungspotential des Protective Put aus. Die Frage ist hier, wieviel potentiellen Verlust wir „aus eigener Tasche“ zu tragen bereit sind. Danach richtet sich der Ausübungspreis der zu wählenden Put-Option.
Ausgehend von den Kosten dieser Option suchen wir dann einen dazu passenden Call. Dessen Prämie soll die Kosten des Put kompensieren, sein Ausübungspreis soll außerdem ausreichend Aufwärtspotential gewähren.
Schauen wir uns das anhand konkreter Zahlen an. Ich habe in der Tabelle die Kurse einer Option auf die Aktie des META-Konzerns mit der Restlaufzeit von 52 Tagen gewählt. Der Abruf der Daten bei Barchart.com erfolgte am 24.06.2024.

Das Wertpapier notiert an diesem Tag bei 498,91. Wir entscheiden uns für einen Protective Put bei 485,00 und einem Kurs von 22,10. Der Put kostet uns also 2.210,-
Verkaufen wir einen Call mit Strike bei 520,00 bringt uns das eine Prämie von 2.270,- und somit noch 60,- zusätzlichen Prämiengewinn.
Wie sieht nun das Gewinn-/ Verlustprofil des Collars aus? Der aktuelle Aktienkurs liegt zwischen den Ausübungspreisen der beiden Optionen. Mit etwas Phantasie sieht man den Kragen, der die Aktie umschließt.

Schauen wir uns Gewinn und Verlust des Beispiels an:

Und grafisch dargestellt:

Ein- und Ausstieg aus dem Collar
Einen Collar können wir öffnen, wenn wir denken, dass die Märkte für eine gewisse Zeit extrem volatil und ungemütlich werden könnten. Auch wenn das Aufwärtspotenzial unserer Aktien begrenzt ist, weil zum Beispiel der Aktienkurs an einem Kurswiderstand „hängen“ bleibt, ist ein Collar eine kostengünstige Hedging-Lösung.
Die Eröffnung eines Collars empfiehlt sich in Abhängigkeit von bestimmten Marktsituationen. Haben wir z.B. vor der Eröffnung der Quartalsergebnisse Bedenken über das Kursverhalten der Aktien, kann ein kurzfristiger Collar eingesetzt werden. Das würde, anstelle eines Verkaufs der Aktien, einen potenziellen massiven Kursrutsch absichern. Ähnliche Situationen bieten sich auch zu anderen wiederkehrenden Terminen (z.B. zum „Hexensabbat“).
Ohne solche besonderen Situationen macht es in der Praxis aber wenig Sinn, einen Collar zu früh aufzubauen. Dieser Hedge empfiehlt sich dann, wenn der Basiswert bereits einen gewissen Buchgewinn vorweisen kann. Eine Aktie zu kaufen und sofort mit einem Collar abzusichern würde das mögliche Aufwärtspotential unnötig begrenzen. Ein Collar kann dagegen gut zur Absicherung des vorhandenen Buchgewinns verwendet werden.
Was aber soll passieren, wenn die Aktie weiter steigt und sich deutlich dem Strike des Calls annähert? Drei Möglichkeiten:
- Wir können den Call mit Gewinn zurückkaufen (Zeitwertverfall des Calls!). In diesem Fall halten wir nur den Protective Put, der jetzt aber billiger geworden ist. Danach ließe sich ein neuer Covered Call einrichten.
- Wir schließen den gesamten Collar vor dem Fälligkeitsdatum, um jegliches Ausübungsrisiko zu vermeiden. Wenn wir der Meinung sind, dass weiterhin Absicherungsbedarf besteht, können wir einen neuen Collar aufsetzen.Dies ist ein Vorteil gegenüber dem Protective Put. Eine fortlaufende Absicherung eines Portfolios mit sukzessiv gesetzten Protective Puts kann sehr teuer werden. Aufgrund ihrer geringen Kosten können Collars dagegen mit gutem Gewissen sukzessive aufgebaut werden.
- Schließlich gibt es noch die Möglichkeit, abzuwarten und die Ausübung zuzulassen. Dadurch realisieren wir in jedem Fall einen Gewinn, der allerdings geringer ausfällt, sollte sich die Aktie tatsächlich weit über den Strike des Calls hinaus entwickeln.
Collar: Wann er sich lohnt
- Ein Collar ist günstiger als ein blanker Protective Put, um den Aktienbestand abzusichern.
- Das Risiko ist durch den Protective Put auf ein kalkulierbares Maß begrenzt.
- Der maximale Gewinn ist durch den Covered Call begrenzt. Die Position profitiert dadurch nicht von einem kontinuierlichen Anstieg der Aktie.
- Dies kann allerdings durch ein intelligentes Management des Hedges umgangen werden. Aufgrund des kostenneutralen Aufbaus ist es relativ günstig, Collars sukzessive aufzubauen.
Währungsrisiken absichern: Depot, ETF und Devisenkonto
Wer US-Aktien oder einen Nasdaq-ETF hält, trägt zwei Risiken statt einem. Das erste ist der Kurs, das zweite der Wechselkurs. Ein Depot kann im Plus liegen und trotzdem Verlust machen, wenn der US-Dollar gegenüber dem Euro nachgibt: die Aktie steigt, der umgerechnete Depotwert fällt.
Währungs-Hedging ist die Absicherung eines Wechselkursrisikos durch ein Gegengeschäft in derselben Währung, meist über Devisentermingeschäfte, Futures oder eine gegenläufige Position im Kassamarkt.
Währungsgesicherte ETFs: bequem, aber nicht kostenlos
Für Anleger ist die einfachste Lösung ein währungsgesicherter ETF, erkennbar am Zusatz „EUR Hedged“ oder „hedged“ im Namen. Der Fonds verkauft dabei laufend US-Dollar auf Termin gegen Euro und neutralisiert damit die Wechselkursbewegung weitgehend. Der Anleger muss selbst nichts tun.
Bezahlt wird das an zwei Stellen. Die Verwaltungsgebühr gesicherter Anteilsklassen liegt meist etwas höher als bei der ungesicherten Variante. Deutlich schwerer wiegt der zweite Posten: Der Preis des Termingeschäfts entspricht der Zinsdifferenz zwischen beiden Währungsräumen. Liegen die kurzfristigen Zinsen in den USA über denen im Euroraum, kostet die Absicherung genau diesen Abstand, Jahr für Jahr, unabhängig davon, wie sich der Kurs entwickelt.
Diese Kosten stehen in keinem Factsheet als eigene Zeile. Sie werden direkt von der Wertentwicklung abgezogen und fallen erst auf, wenn man gesicherte und ungesicherte Anteilsklasse desselben Fonds nebeneinanderlegt. Genau das ist der einzige verlässliche Weg, die Absicherung zu bewerten: gleicher Index, gleicher Anbieter, gleicher Zeitraum.
Ob sich das lohnt, hängt vom Anlagehorizont ab. Über zwei bis drei Jahrzehnte gleichen sich Wechselkursschwankungen bei breiten Aktienindizes historisch weitgehend aus, die Sicherungskosten bleiben dagegen. Für langfristige Aktien-Sparpläne spricht deshalb wenig für die gesicherte Variante. Bei Anleihen sieht es anders aus: Dort ist die Währungsschwankung oft größer als der Kupon, und die Absicherung ist die Regel.
Devisenpositionen direkt absichern
Ein Trader, der im Devisenhandel aktiv ist, hat den direkten Weg. Er stellt der bestehenden Position eine gegenläufige gegenüber, entweder im selben Währungspaar oder in einem, das sich spiegelbildlich bewegt. EUR/USD und USD/CHF laufen über lange Strecken fast gegenläufig, weil der US-Dollar in beiden Paaren auf unterschiedlichen Seiten steht. Wer beide long hält, ist gegenüber dem Dollar weitgehend neutral. Mehr dazu steht in unserer Übersicht zur Währungskorrelation im Devisenhandel.
Vorsicht ist bei der Auswahl geboten. Korrelationen sind nicht in Stein gemeißelt, sie ändern sich mit der Zinspolitik der Notenbanken und brechen in Krisen häufig genau dann zusammen, wenn der Schutz gebraucht wird. Wer über Korrelation absichert, sollte den Zusammenhang regelmäßig nachrechnen statt auf einen einmal gelesenen Wert zu vertrauen.
Warum US-Broker echtes Hedging verbieten
Ein Detail, das viele Trader überrascht: Bei einem in den USA regulierten Forex-Broker lässt sich dieselbe Position nicht gleichzeitig long und short halten. Die NFA Compliance Rule 2-43(b) schreibt vor, dass gegenläufige Positionen im selben Währungspaar nach dem FIFO-Prinzip glattgestellt werden: die zuerst eröffnete Position wird zuerst geschlossen. Eine Gegenposition hebt die alte damit auf, statt sie abzusichern.
Bei europäisch regulierten Brokern gilt diese Einschränkung nicht. Dort lassen sich beide Richtungen parallel halten, was für Trader mit mehreren Strategien auf demselben Paar der entscheidende Unterschied ist. Wer diese Arbeitsweise braucht, muss den Broker danach auswählen. Nachträglich lässt sich die Kontoführung nicht umstellen.
Hedging mit CFDs: schnell, günstig, mit Haken
Für viele private Trader sind CFDs der praktischste Weg zur kurzfristigen Absicherung. Sie brauchen kein Optionswissen, sind in kleinen Größen handelbar und lassen sich in Sekunden eröffnen. Der Preis dafür sind laufende Finanzierungskosten und ein Hebel, der in beide Richtungen wirkt.
Ein CFD-Hedge ist eine gegenläufige Position in einem Differenzkontrakt, die den Wertverlust einer bestehenden Anlage ausgleicht, ohne dass diese verkauft werden muss.
Bei Prop-Firmen gelten für Hedges eigene Regeln. Quantum Funding etwa erlaubt gegenläufige Positionen im selben Konto, verbietet aber, die eine Seite auf einem Konto und die andere auf einem zweiten oder bei einer anderen Firma zu halten. Die Details stehen in unserem Erfahrungsbericht zu Quantum Funding.
So läuft ein CFD-Hedge Schritt für Schritt
- Depotwert bestimmen: Welcher Betrag soll geschützt werden? Nicht der gesamte Depotwert, sondern der Teil, der auf den abzusichernden Markt entfällt.
- Passenden Basiswert wählen: Ein Depot mit deutschen Standardwerten wird über einen DAX-CFD abgesichert, ein US-Technologiedepot über einen Nasdaq-100-CFD. Je größer die Abweichung, desto größer das Basisrisiko.
- Positionsgröße berechnen: Der Gegenwert der CFD-Position soll dem abzusichernden Betrag entsprechen, nicht dem Margin-Betrag, den der Broker verlangt.
- Short gehen: Die Position wird verkauft, nicht gekauft. Fällt der Markt, gewinnt der CFD und gleicht den Depotverlust aus.
- Margin und Puffer prüfen: Steigt der Markt, läuft der Hedge ins Minus und bindet zusätzliches Kapital. Ohne freien Kontostand droht die Zwangsschließung.
- Ausstiegspunkt vorher festlegen: Ein Hedge ohne Enddatum wird zur Dauerposition, deren Finanzierungskosten unbemerkt weiterlaufen.
Was der Schutz über CFDs kostet
Die Kosten eines CFD-Hedges bestehen aus drei Teilen. Der Spread fällt einmal beim Öffnen und einmal beim Schließen an. Die Finanzierungskosten werden jede Nacht berechnet, solange die Position läuft. Bei Short-Positionen können sie je nach Zinsniveau sogar gutgeschrieben werden. Dazu kommen bei einigen Anbietern Kommissionen auf Aktien-CFDs.
Der Unterschied zur Option liegt im Kostenverlauf. Eine Optionsprämie wird einmal bezahlt und ist damit gedeckelt. CFD-Finanzierungskosten laufen täglich weiter und sind nach oben offen, solange die Position steht. Für Tage und Wochen ist der CFD deshalb meist günstiger, für Monate ist es die Option.
Die Grenzen, die die Aufsicht gezogen hat
Zwei Regeln schützen private Anleger in Deutschland und sind vor jedem CFD-Hedge zu kennen. Erstens sind CFDs mit Nachschusspflicht für Privatkunden verboten. Die BaFin hat das 2017 per Allgemeinverfügung angeordnet, und diese Regel gilt dauerhaft und unabhängig von den europäischen Vorgaben. Mehr als das eingezahlte Kapital kann ein Kleinanleger damit nicht verlieren.
Zweitens hat die ESMA die Hebel für Kleinanleger begrenzt, gestaffelt nach Schwankungsbreite des Basiswerts: Währungspaare der ersten Reihe stehen am oberen Ende, Einzelaktien und Kryptowerte am unteren. Für einen Hedge ist das kein Nachteil, sondern hilfreich: Wer absichert, will keinen Hebel, sondern eine Position in der Größe seines Depots.
Ein Lehrbeispiel für eine gelungene Absicherung ist Ackmans Kreditabsicherung im März 2020. Der Einsatz war auf 27 Millionen Dollar gedeckelt, der Gewinn nach oben offen.
Swaps als Instrumente der Risikoabsicherung
Swaps sind Termingeschäfte. Es handelt sich um Finanzderivate, bei denen zwei Parteien den Austausch (engl. „swap“) von Zahlungsströmen vereinbaren. Dabei tauschen sie beispielsweise feste gegen variable Zinszahlungen oder Zahlungen in unterschiedlichen Währungen.
Swaps sind ein wichtiges Instrument im modernen Finanzmanagement. Unternehmen, Banken und institutionelle Investoren nutzen sie, um Risiken gezielt zu managen.
Sie ermöglichen es, sich vor Zins- oder Währungsrisiken zu schützen, aber auch von solchen Schwankungen zu profitieren. Dadurch lassen sich Marktentwicklungen ausnutzen und Finanzierungskosten optimieren.
Bei Swaps handelt es sich um außerbörsliche Instrumente. Der Markt ist aufgrund eines sehr hohen Marktvolumens recht liquide. Oft sind Banken als Marktpartner involviert.
Häufige Formen sind der Zinsswap und der Währungsswap. Bei einem Zinsswap tauschen die Vertragspartner über eine vereinbarte Laufzeit regelmäßige Zinszahlungen aus. Währungsswaps dienen dem Austausch von Tilgungs- und Zinszahlungen in unterschiedlichen Währungen.
Prinzip eines Zinsswaps
Bei einem Zinsswap vereinbaren zwei Parteien für eine bestimmte Zeit den Austausch von Zinszahlungen. Dabei werden Zinszahlungen für einen festgelegten Kapitalbetrag vereinbart, die aber unterschiedlich berechnet werden. Üblicherweise wird ein variabler Zinssatz gegen einen festen Zinssatz getauscht. Eine Partei zahlt dem Swap-Partner einen festen Zinssatz und erhält im Gegensatz von diesem eine variable Zinszahlung.
Schauen wir das Schema anhand eines Beispiels an:

Unternehmen A erhält von seiner Bank ein variabel verzinstes Darlehen über 1 Million Euro. Die zu zahlenden Zinsen des Darlehens werden regelmäßig an die aktuellen Zinsen des Kapitalmarktes angepasst.
Gegen das Risiko steigender Zinsen will sich das Unternehmen absichern. Es geht einen Zinsswap über 1 Million Euro mit dem Unternehmen B ein. A verpflichtet sich dabei, während der Laufzeit einen festgelegten Zinssatz an B zu zahlen. Im Gegenzug erhält es eine variable Zinszahlung von B, um seine eigenen variablen Zinsen bei der Bank zu bedienen. (Unternehmen B nimmt dazu ein Darlehen zu einem Festzinssatz bei seiner eigenen Bank auf, im Schema nicht berücksichtigt)
Der variable Zinssatz wird dabei an den gleichen Referenzzinssatz wie das Bankdarlehen gekoppelt (z.B. dem Euribor). Damit kann A mit der erhaltenen variablen Zinszahlung von B exakt seine Darlehenszinsen gegenüber der Bank bedienen.
Unternehmen A hat sich jetzt gegen steigende Zinsen abgesichert. Allerdings verliert es die Möglichkeit, von fallenden Zinsen zu profitieren:
Bei einem Anstieg der Marktzinsen erhöht sich der Zinssatz des Darlehens und gleichzeitig der Zinsbetrag, den A aus dem Swap erhält. Aber das Unternehmen A ist unabhängig von der Marktzinsentwicklung verpflichtet, den festen Zinsbetrag an B zu zahlen.
Auch bei einem reinen Seitwärtstrend der Zinsen wäre die Situation für Unternehmen A im Regelfall ungünstiger, da für das Tauschgeschäft Kosten anfallen oder eingepreist sind.
Terminologie:
- A ist Zahler (Payer), der den festen Zins zahlt.
- B ist Empfänger (Receiver), der Vertragspartner, der den festen Zins erhält.
Aus Sicht des Payers wird das Tauschgeschäft selbst als Payer-Swap, aus Sicht des Empfängers als Receiver-Swap bezeichnet.
Ein Payer-Swap erfährt eine positive Marktwertentwicklung, wenn die Zinsen steigen, beim Receiver-Swap ist es umgekehrt.
Der „Total Return Swap“: Spezialform eines Zinsswaps
Ein Total Return Swap ist ein Vertrag zwischen zwei Parteien, bei dem die Partei A alle Erträge und Wertsteigerungen eines Vermögenswertes an die andere Partei B weitergibt. Im Gegenzug zahlt Investor B an Investor A, wenn der Wert des Vermögensgegenstands sinkt, und leistet zusätzlich Zinszahlungen, da Investor A die wirtschaftlichen Vorteile des Vermögensgegenstands verliert.
Der zugrunde liegende Vermögenswert (Referenzwert) ist typischerweise ein Aktienindex, ein Anleihen-Depot oder einzelne Anleihen. Dieser Vermögenswert bleibt im Eigentum von Partei A.
Wie funktioniert ein Total Return Swap?
Das Prinzip als Schema:

- Investor A besitzt das Referenzvermögen, z.B. eine Anleihe.
- Investor B möchte in die Anleihe investieren, hat jedoch nicht genügend Kapital, um sie direkt zu erwerben.
- Ein Total Return Swap wird geschlossen, wobei Investor A alle Wertsteigerungen und Zinsen der Anleihe an Investor B zahlt.
- Im Gegenzug muss Investor B an Investor A zahlen, wenn der Wert der Anleihe sinkt
- Zusätzlich zahlt er einen Zins, da A die wirtschaftlichen Vorteile verliert.
Die Zahlungsströme werden periodisch, beispielsweise alle drei Monate, ausgeglichen, basierend auf den Wertveränderungen der Anleihe.
Gründe für den Einsatz von Total Return Swaps
Auf den ersten Blick scheint Investor A schlecht gestellt. Er hat die Finanz-Anlage(n) (Aktien, Anleihen) gekauft und erhält neben einer Zinszahlung zwar alle aus der Anlage entstehenden Verluste von B ersetzt. Aber im Gegenzug muss er ALLE Gewinne abgeben (inklusive Prämienzahlungen und Dividenden).
Tatsächlich ist es so, dass er nur dann profitiert, wenn seine Vermögenswerte Verluste generieren. In allen anderen Fällen ist Investor B der große Nutznießer.
Warum könnte sich der Investor A trotzdem zu einem solchen Schritt entschließen?
Vorteile für den Verkäufer (Investor A):
- Er lagert alle Risiken der Investition aus, ohne das Eigentum daran zu verlieren.
- Die mit der Anlage verbundenen Rechte (z.B. Stimmrecht bei Aktien) bleiben dadurch erhalten.
Vorteile für den Käufer (B):
- Die Anlage ist liquiditätsschonend, da kein Anfangskapital erforderlich ist.
- Zahlungen erfolgen nur bei Wertverlust des Vermögensgegenstands.
- Es entsteht ein hoher Hebeleffekt, da mit geringem Kapitaleinsatz potenziell hohe Gewinne, aber auch Verluste erzielt werden können.
Total Return Swaps werden in der Praxis häufig von Hedgefonds genutzt. Dein Einsatz ermöglicht es, bei Spekulationen mit geringem Kapitaleinsatz hohe Gewinne zu erzielen. Allerdings birgt er auch das Risiko hoher Verluste.
Versicherungen nutzen Total Return Swaps zur Absicherung gegen Risiken, indem sie die Risiken auf andere Parteien übertragen.
Überhedging, Unterhedging: wann ist Hedging unzureichend, wann überzogen?
Zum Abschluss noch ein paar Gedanken zu den Gefahren und Folgen falsch verstandenem Absicherns. Wie eingangs dargestellt, ist die Frage, wieviel seines Portfolios ein Trader absichern soll, eine wesentliche Entscheidungsfrage.
Und tatsächlich: Ein Problem im Umfeld von Hedging kann es sein, das „rechte Maß“ für seine Absicherungsaktivitäten zu finden. „Überhedging“ (Overhedging) einerseits und auf der anderen Seite „Unterhedging“ (Underhedging) sind Phänomene, die in der Praxis häufig auftreten.
Was verbirgt sich dahinter, was sind die Ursachen und wie kannst du diese Fehlentscheidungen reduzieren?
Diskussion von Über- und Unterhedging
Überhedging: zu viel des Guten
Überhedging (engl. „Overhedging“) tritt dann auf, wenn ein Trader, Finanzhändler oder Unternehmen mehr absichert als nötig. Dies kann zu unverhältnismäßig hohen Kosten für die Absicherung führen und andererseits das Potenzial für Gewinne stark einschränken.
Ein Beispiel:
Ein Trader besitzt ein Aktienportfolio im Wert von 100.000 Euro, kauft Put-Optionen für das gesamte Portfolio und verkauft zusätzlich Index-Futures im Wert von 50.000 Euro.
- Fällt der Markt, macht der Trader tatsächlich einen Gewinn, der über die reine Absicherung hinausgeht. Die Put-Optionen gewinnen an Wert und kompensieren den Verlust des Portfolios. Die Short-Position in den Futures bringt zusätzliche Gewinne beim Auflösen der Position.
- Steigt der Markt allerdings, verfallen die Put-Optionen wertlos. Das führt zu einem Verlust der Optionsprämie und die Short-Position in den Futures verursacht zusätzliche Verluste. Ergebnis: Der Gewinn des Portfolios wird durch die Verluste der Hedging-Instrumente deutlich geschmälert oder sogar überkompensiert.
Die negativen Aspekte des Überhedgings zeigen sich also hauptsächlich dann, wenn der Kurs steigt. Zu den direkten Kosten (Ausgaben für Optionsprämien, Verluste aus den Futures-Positionen) gesellen sich noch Opportunitätskosten (ein Großteil des Aufwärtspotenzials wird „verschenkt“).
Außerdem reduziert es die Liquidität: Kapital, das für das übermäßige Hedging verwendet wird, steht nicht für andere Investitionen zur Verfügung.
Überhedging kann in fallenden Märkten zwar zu überproportionalen Gewinnen führen, widerspricht aber oft dem eigentlichen Ziel des Hedgings, nämlich Risiken zu begrenzen.
Unterhedging: wenn der Schutz nicht reicht
Hier liegt eine zu geringe Absicherung vor, bei der das Portfolio nicht ausreichend geschützt wird. Die Verluste bei einem Marktrückgang werden nicht vollständig abgefangen.
Der trivialste Fall von Unterhedging tritt natürlich dann auf, wenn ein Trader „Geld spart“ und nur einen Teil seines Portfolios absichert. Wer dagegen bewusst nur einen Teil absichert und den Rest als Selbstbehalt einkalkuliert, betreibt kein Unterhedging, sondern eine gewollte Teilabsicherung. Unterhedging liegt erst dann vor, wenn die Lücke ungewollt ist und niemand sie beziffert hat.
Aber auch eine falsche Einschätzung hinsichtlich der Diversifikation eines Portfolios kann in unzureichender Absicherung resultieren. Achte auf die Korrelationen der Produkte in deinem Depot und berücksichtige dabei, dass sich diese Korrelationen im Zeitverlauf ändern können.
Ebenso kann ein plötzlicher Anstieg der Volatilität ein an sich gut abgesichertes Portfolio gefährden. Ein Trader sichert sein Aktiendepot mit Short-Positionen in einem Indexfuture ab. In einem Volatilitätsschub laufen Einzelwerte und Index auseinander: Der Index gibt moderat nach, die schwankungsfreudigen Einzelwerte im Depot deutlich stärker. Der Gewinn aus der Short-Position im Future reicht dann nicht aus, um die Verluste im Portfolio auszugleichen.
Das bedeutet, dass in Bezug auf die Absicherung eines Portfolios eine permanente Kontrolle des Marktumfelds ratsam ist. Bei unerwarteten Ereignissen ist eine Anpassung des Hedges erforderlich, um den Schutz nicht gänzlich zu verlieren.
Ursachen fehlerhaften Hedgings
Über- aber auch Unterhedging lässt sich fast immer auf drei Ursachen zurückführen:
- Falsche Markteinschätzung. Die Marktsituation und vor allem Volatilität am Markt wird entweder zu optimistisch betrachtet, was zu Unterhedging Anlass geben kann. Oder der Trader hat große Angst vor Marktunsicherheiten, die zu übertriebenen Schutzmaßnahmen führt.
- Unzureichendes Verständnis der Hedging-Instrumente und ihrer Korrelation mit den abzusichernden Finanzinstrumenten.
- Unzureichendes Risikomanagement, eine fehlende klare Strategie und Zielsetzung im Risikomanagement.
Hinzu kommen Budgetbeschränkungen, die den Umfang der Absicherung von vornherein begrenzen.
Das richtige Maß finden
Sowohl Über- als auch Unterhedging können sich negativ auf das Risiko- und Renditeprofil eines Portfolios auswirken. Es ist wichtig, ein ausgewogenes Verhältnis zu finden, das deinen spezifischen Bedürfnissen und Zielen entspricht.
Eine gründliche Analyse der Marktbedingungen, ein klares Verständnis der eigenen Risikotoleranz und eine wohlüberlegte Auswahl der Absicherungsinstrumente sind dabei unerlässlich. Regelmäßige Überprüfungen und Anpassungen der Absicherungsstrategie tragen ebenfalls dazu bei, das richtige Maß zu finden.
Um das richtige Maß zu finden, solltest du:
- Deine Risikotoleranz genau definieren
- Die Korrelation zwischen ihren Positionen und den Hedging-Instrumenten verstehen
- Regelmäßig die Effektivität ihrer Hedging-Strategie überprüfen
- Flexible Ansätze wählen, die an Marktveränderungen angepasst werden können
Schlusswort
In diesem Artikel habe ich dir die Grundlagen des Hedgings zusammen mit einigen Strategiebeispielen aufgezeigt. Trotz des Umfangs konnte das nur ein „Kratzen an der Oberfläche“ sein. Letztlich handelt es sich hier um ein eklatant komplexes, aber auch wichtiges Thema.
Ich kann dir nur raten, dich tiefer damit zu befassen, letztlich ist es DEIN Kapital, das auf dem Spiel steht. In der Auflistung meiner Quellen findest du Links und Tipps zur weiteren Beschäftigung mit dem Thema.
Fazit: Absicherung ist eine Kostenfrage, keine Technikfrage
Wer die drei Optionsstrategien und den Index-Future einmal durchgerechnet hat, merkt schnell: Das Handwerk ist der einfache Teil. Ein Protective Put ist in zwei Minuten geordert. Die schwierige Frage kommt davor und lautet nicht „wie“, sondern „ab wann lohnt es sich“.
Die Rechnung im Kostenabschnitt gibt darauf eine unbequeme Antwort. Eine dauerhafte Vollkasko-Absicherung frisst mehr Rendite, als die meisten Depots langfristig erwirtschaften. Wer sein Depot ganzjährig mit gekauften Puts schützt, arbeitet gegen den eigenen Zinseszins. Deshalb sichern professionelle Adressen selten dauerhaft ab, sondern anlassbezogen: vor Quartalszahlen, vor Wahlterminen, vor Notenbanksitzungen.
Für einen privaten Trader heißt das drei Dinge. Sichere nur ab, was du nicht verlieren darfst, nicht das ganze Depot. Nimm den Selbstbehalt in Kauf, indem du den Strike bewusst tiefer legst, statt am Geld zu kaufen. Und rechne die Prämie aufs Jahr hoch, bevor du sie zahlst. Erst diese Zahl zeigt, ob die Versicherung ihren Preis wert ist.
Ein letzter Punkt aus eigener Erfahrung: Der teuerste Fehler ist die Absicherung, die zu spät kommt. Wenn die Kurse bereits fallen, ist die implizite Volatilität längst gestiegen und der Schutz kostet ein Vielfaches. Wer absichern will, tut es in ruhigen Märkten, also genau dann, wenn es sich am unnötigsten anfühlt.
Häufige Fragen zum Hedging
Was ist Hedging?
Hedging bezeichnet die Absicherung eines Depots gegen Kursverluste durch eine gegenläufige Position. Gewinnt diese zweite Position, wenn die erste verliert, gleichen sich beide Bewegungen ganz oder teilweise aus. Genutzt werden dafür meist Optionen, Futures oder CFDs.
Was kostet die Absicherung eines Depots?
Das hängt vom gewählten Schutzniveau ab. Ein Put, der etwa fünf Prozent unter dem aktuellen Kurs greift, kostet für rund zwei Monate ungefähr anderthalb Prozent des Depotwerts. Auf ein ganzes Jahr hochgerechnet sind das über zehn Prozent: mehr, als ein Aktiendepot im Schnitt erwirtschaftet. Deshalb ist Hedging ein Werkzeug für begrenzte Zeiträume, nicht für den Dauerbetrieb.
Kann Hedging Verluste komplett verhindern?
Nein. Hedging begrenzt den Verlust auf ein vorher berechenbares Maß, es beseitigt ihn nicht. Beim Protective Put besteht der maximale Verlust aus dem Abstand zum Basispreis plus der gezahlten Prämie. Wer diese Summe vorher kennt, weiß genau, worauf er sich einlässt.
Welche Instrumente eignen sich für Hedging?
Für private Trader kommen vier in Frage. Optionen bieten den präzisesten Schutz mit fest kalkulierbaren Kosten, Index-Futures decken ganze Depots günstig ab, CFDs eignen sich für kurze Zeiträume von Tagen bis Wochen, und währungsgesicherte ETFs nehmen das Wechselkursrisiko ohne eigenes Zutun heraus. Swaps bleiben institutionellen Marktteilnehmern vorbehalten.
Was bedeutet „hedged“ bei einem ETF?
Der Zusatz „hedged“ oder „EUR Hedged“ bedeutet, dass der Fonds das Wechselkursrisiko der Fremdwährung laufend absichert. Er verkauft dafür die fremde Währung auf Termin gegen Euro. Kostenlos ist das nicht: Der Preis entspricht der Zinsdifferenz zwischen beiden Währungsräumen und wird direkt von der Wertentwicklung abgezogen, ohne im Factsheet als eigene Position aufzutauchen.
Welche Risiken bringt Hedging selbst mit?
Drei sind wesentlich. Die laufenden Kosten schmälern die Rendite auch dann, wenn nichts passiert. Das Basisrisiko sorgt dafür, dass Depot und Absicherung nie exakt gleich laufen. Und wer zu viel absichert, verwandelt den Schutz in eine Wette gegen das eigene Depot, die im steigenden Markt Geld kostet.
Was hat ein Hedgefonds mit Hedging zu tun?
Wenig mehr als den Namen. Hedgefonds sind Investmentfonds, die mit weitgehend freien Anlagestrategien arbeiten: mit Leerverkäufen, hohem Fremdkapital und Derivaten. Der Begriff stammt aus der Frühzeit dieser Fonds, als sie tatsächlich gegenläufige Positionen hielten. Absicherung im hier beschriebenen Sinn betreiben die meisten von ihnen heute nicht.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diesen Artikel hat er durchgerechnet, was eine Depotabsicherung mit Optionen tatsächlich kostet. Grundlage ist die Optionskette auf den Nasdaq-ETF QQQ vom 25. August 2026: Ein Put 4,7 Prozent unter dem Kurs kostet für 52 Tage 1,63 Prozent des Depotwerts, aufs Jahr gerechnet über elf Prozent. Als Price-Action-Trader beurteilt er Absicherung deshalb als Werkzeug für erkennbare Anlässe, nicht als Dauerzustand.
Dieser Artikel wurde von Christian Möhrer final geprüft.
Quellen und weiterführende Literatur
Alle Zahlenbeispiele in diesem Artikel stammen aus öffentlich abrufbaren Marktdaten. Die Optionsketten für Covered Call, Protective Put und Collar wurden im Juni 2024 bei Barchart abgerufen, die Kostenrechnung im vorderen Teil stützt sich auf Kursdaten von Interactive Brokers vom 25. August 2026.
Verwendete Quellen
- Kontraktspezifikationen Micro E-mini Nasdaq-100: CME Group
- Methodik des Volatilitätsindex VIX: Cboe Global Markets
- FIFO-Regel für US-Forex-Broker: NFA Compliance Rule 2-43
- Verbot der Nachschusspflicht bei CFDs: Allgemeinverfügung der BaFin
- Optionsketten TSLA, AMD und META: Barchart.com
- Grundlagen und Terminologie: Investopedia, Beginner’s Guide to Hedging
- Referenzzinssatz Euribor: euribor-rates.eu
Bücher zum Weiterlesen
- Eric Ludwig: Hedging mit Optionen: Crashsicher handeln. Independently published, Januar 2022.
- Eric Ludwig: Optionen unschlagbar handeln. Independently published, September 2021.
- Carley Garner: Higher Probability Commodity Trading. DeCarley Trading, Oktober 2020 (englisch).
- Jens Rabe: Optionsstrategien für die Praxis. Börsenmedien AG, März 2011.