
Auf fallende Kurse zu setzen klingt nach dem Spiegelbild des Aktienkaufs. Es ist aber etwas anderes, und der Unterschied kostet Geld. Wer eine Aktie kauft, besitzt sie. Wer sie shortet, verkauft etwas, das ihm nicht gehört, und schuldet es jemandem. Aus dieser Schuld folgen Leihgebühren, ein Verlust ohne Obergrenze und das Risiko, dass die Position geschlossen wird, obwohl die Rechnung eigentlich aufgeht.
Dazu kommt eine Hürde, die viele erst nach der Depoteröffnung bemerken: Die meisten deutschen Broker erlauben überhaupt keine echten Leerverkäufe. Bei Trade Republic ist es nicht möglich, bei Scalable Capital ebenso wenig. Was dort angeboten wird, sind Derivate, und die funktionieren nach anderen Regeln als der Leerverkauf, den die meisten Erklärtexte beschreiben.
Dieser Artikel zeigt dir, was eine Short-Position wirklich ist, welche fünf Wege es gibt, um short zu gehen, wo sie sich unterscheiden, was das Ganze kostet und welche Risiken dabei nur beim Short auftreten. Die Kostenbeispiele stammen aus meinen eigenen Kontoauszügen. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Short-Position: das Wichtigste in 30 Sekunden
- Definition: Bei einer Short-Position verkaufst du einen Wert, den du nicht besitzt, und kaufst ihn später zurück. Fällt der Kurs zwischen Verkauf und Rückkauf, ist die Differenz dein Gewinn.
- Fünf Wege: echter Leerverkauf über die Wertpapierleihe, CFDs, Knock-out- und Faktor-Zertifikate, Put-Optionen und Short-ETFs. Nur der erste ist ein Leerverkauf im engeren Sinn.
- Nicht bei jedem Broker: Trade Republic und Scalable Capital bieten keine echten Leerverkäufe. Dort gibt es nur Derivate. Echte Leerverkäufe laufen über Margin-Depots, etwa bei Interactive Brokers, LYNX oder CapTrader.
- Leihgebühr: LYNX nennt für die Aktienleihe 1 bis 2 Prozent pro Jahr als üblichen Bereich. Bei knappen Titeln liegt sie deutlich höher und wird tagesgenau abgerechnet.
- Verlust ohne Obergrenze: Beim Kauf verlierst du höchstens den Einsatz. Beim Short steigt der Verlust mit dem Kurs weiter, und ein Kurs hat nach oben keine Grenze.
- Hebel bei Aktien nur 5:1: Die ESMA begrenzt CFDs auf Einzelaktien für Privatkunden auf 5:1. Die oft genannten 30:1 gelten nur für die großen Währungspaare.
- Zwangseindeckung: Fordert der Verleiher die Aktien zurück, kann der Broker deine Position kurzfristig schließen, auch wenn der Trade gerade im Plus liegt.
- Meldepflicht: Netto-Leerverkaufspositionen ab 0,1 Prozent des Aktienkapitals gehen an die BaFin, ab 0,5 Prozent in den Bundesanzeiger. Das betrifft Institutionelle, nicht Privatanleger.
Was ist eine Short-Position?
Eine Short-Position ist ein Verkauf ohne vorherigen Besitz: Der Trader verkauft einen Wert, den er sich geliehen oder über ein Derivat abgebildet hat, und kauft ihn später zurück. Der Gewinn ist die Differenz zwischen dem höheren Verkaufskurs und dem niedrigeren Rückkaufkurs.
Der Reihenfolge nach ist das der umgedrehte Handel. Normalerweise kaufst du zuerst und verkaufst später. Beim Short verkaufst du zuerst und kaufst später. Alles andere folgt daraus: Weil du den Wert am Anfang nicht hast, musst du ihn dir beschaffen, und weil du ihn später zurückgeben musst, bist du in der Pflicht, egal wie sich der Kurs entwickelt.
Hier steckt der häufigste Denkfehler. Beim Short leihst du dir nicht das Geld, um etwas zu kaufen. Du leihst dir den Wert selbst, verkaufst ihn und bekommst dafür Geld auf das Konto. Das ist ein wichtiger Unterschied, weil daraus die Gebühr folgt: Bezahlt wird die Wertpapierleihe, nicht ein Kredit.
Long und Short: der Unterschied in einem Satz
Long ist die Wette auf steigende Kurse, Short die Wette auf fallende. Wer long geht, besitzt den Wert und profitiert, wenn er teurer wird. Wer short geht, schuldet den Wert und profitiert, wenn er billiger wird. Beide Seiten hängen am selben Kurs, aber ihr Risikoprofil ist nicht symmetrisch.
Das lässt sich ausrechnen. Kaufst du eine Aktie zu $50, ist dein maximaler Verlust $50 je Stück, denn tiefer als null fällt kein Kurs. Shortest du dieselbe Aktie zu $50, ist dein maximaler Gewinn ebenfalls $50, dein Verlust aber nach oben offen. Steigt sie auf $200, hast du je Aktie $150 verloren, und die Rechnung endet dort nicht.
Wie man verkaufen kann, was man nicht besitzt
Beim echten Leerverkauf organisiert der Broker die Wertpapierleihe im Hintergrund. Große Bestandshalter wie Fonds und Versicherungen verleihen Aktien gegen Gebühr, weil sie ohnehin langfristig halten. Dein Broker greift auf diesen Leihe-Pool zu, bucht dir die Stücke zu und verkauft sie in deinem Namen am Markt.
Genau deshalb ist ein Leerverkauf nicht immer möglich. Findet sich kein Verleiher, kommt der Trade nicht zustande. Bei kleinen und wenig gehandelten Titeln ist das der Normalfall, und ausgerechnet dort wäre die Short-Idee oft am naheliegendsten. Der Markt lässt dich nicht überall short gehen, wo du gern würdest.
Ohne diese Deckung geht es nicht: Ungedeckte Leerverkäufe in Aktien sind in der EU verboten. Grundlage ist die Leerverkaufsverordnung, die Verordnung (EU) Nr. 236/2012. Wer verkauft, muss die Stücke geliehen oder ihre Beschaffung abgesichert haben. Das ist kein Formalismus, sondern der Grund dafür, dass es überhaupt eine Leihgebühr gibt.

Wie du short gehst: fünf Wege im Vergleich
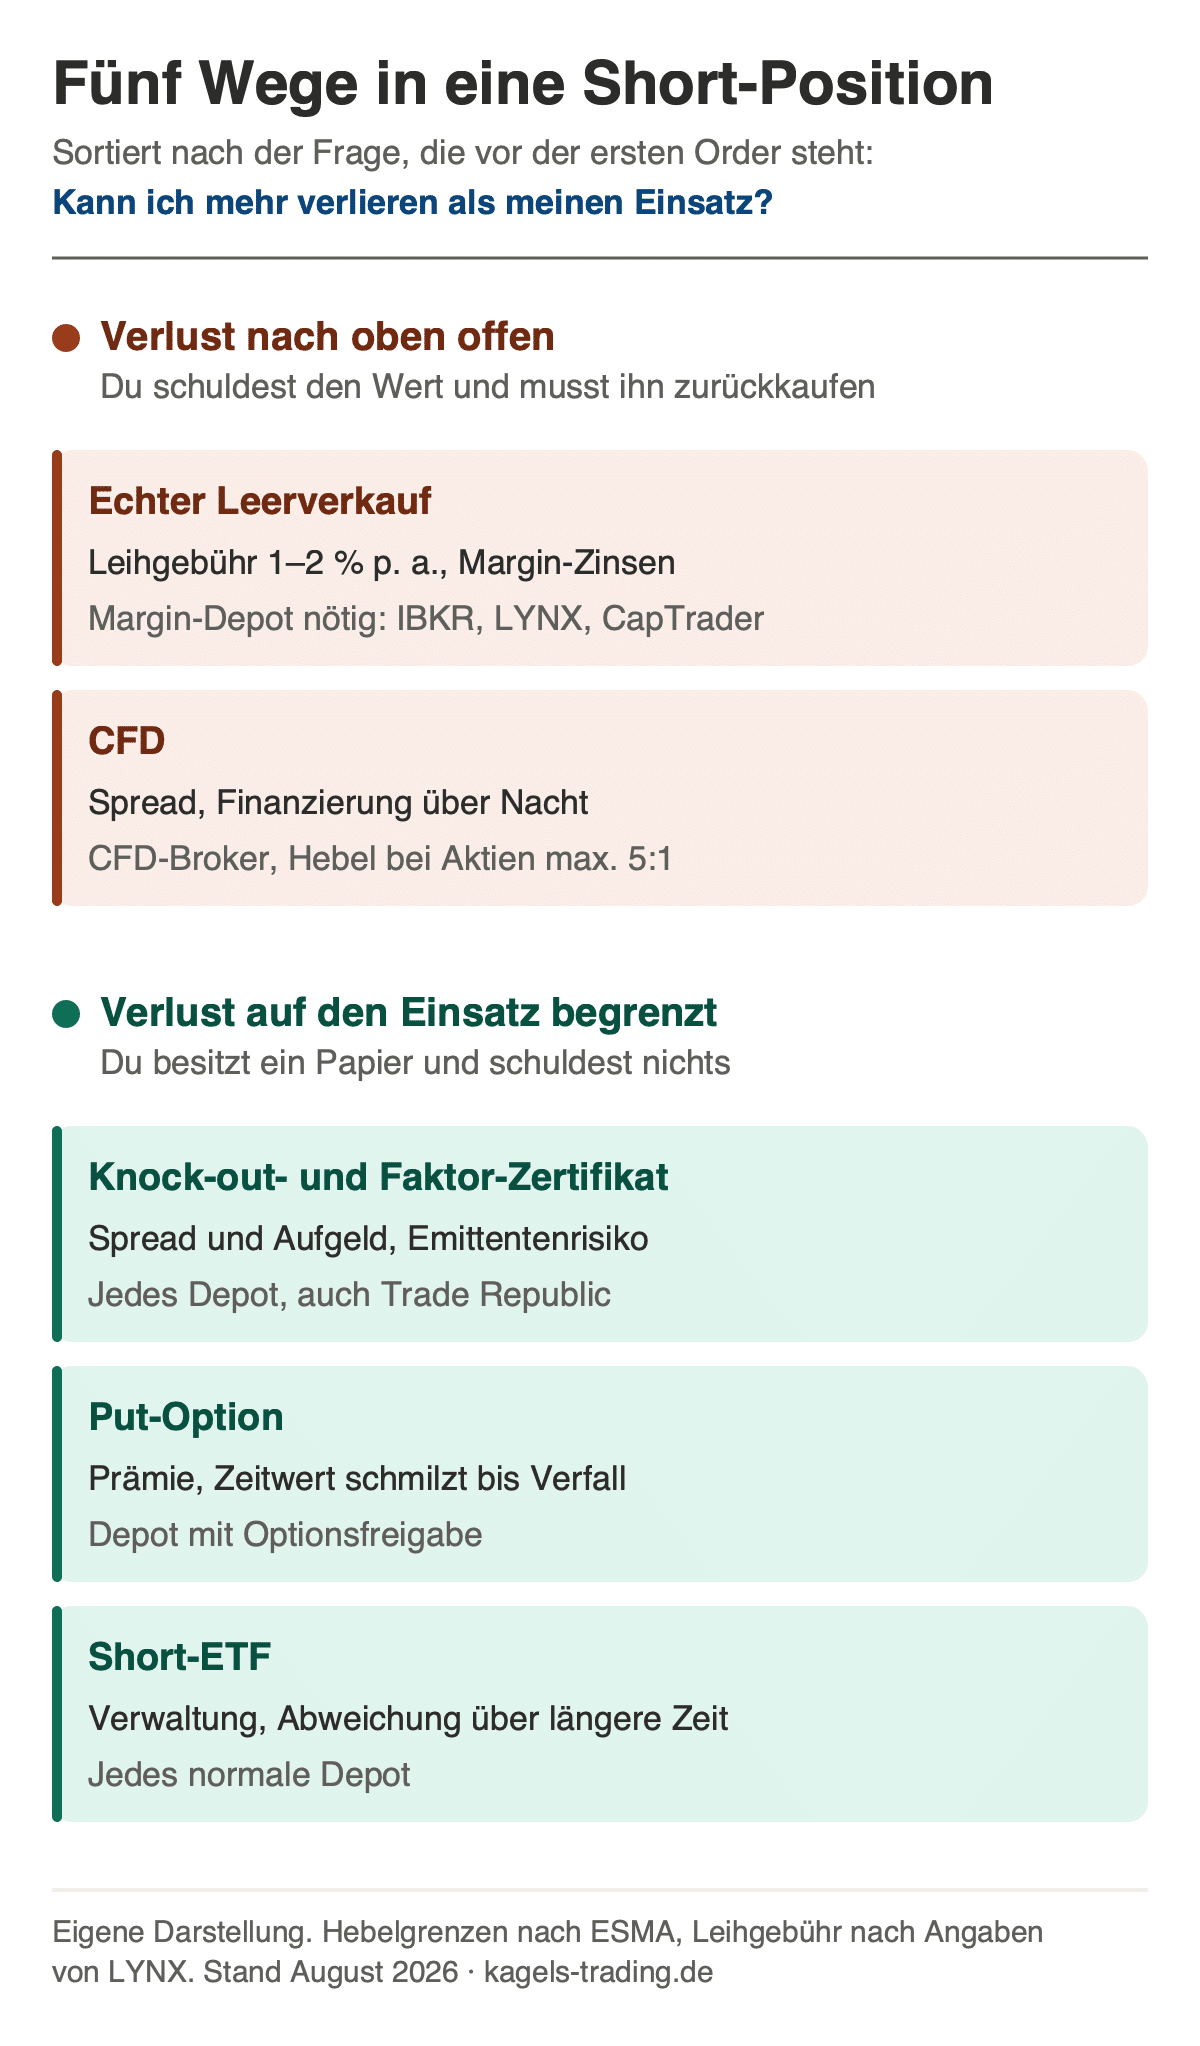
In den meisten Erklärtexten steht nur der klassische Leerverkauf. In der Praxis nutzen Privatanleger fünf verschiedene Instrumente, und sie verhalten sich unterschiedlich. Sie unterscheiden sich im Zugang, in den laufenden Kosten und vor allem darin, ob dein Verlust begrenzt ist oder nicht.
Echter Leerverkauf über die Wertpapierleihe
Das ist der Weg, den die Definition beschreibt: Du leihst reale Aktien und verkaufst sie. Du brauchst dafür ein Margin-Depot, das in Deutschland nur wenige Broker anbieten. Dafür handelst du das Original ohne Emittenten dazwischen, und es gibt keine Laufzeit, die dir den Trade vorzeitig beendet.
Der Preis dafür sind die Leihgebühr und die Bindung von Sicherheiten. Dazu kommt ein Risiko, das die anderen vier Wege nicht haben: Der Verleiher kann seine Stücke zurückfordern.
CFDs
Ein CFD bildet die Kursdifferenz ab, ohne dass ein Wertpapier den Besitzer wechselt. Du gehst einen Vertrag mit dem Broker ein und bekommst die Differenz zwischen Eröffnungs- und Schlusskurs. Der Zugang ist der einfachste von allen, weil kein Leihe-Pool nötig ist und fast jeder CFD-Broker jeden liquiden Basiswert in beide Richtungen anbietet.
Bezahlt wird über Spread und Finanzierungskosten über Nacht. Der Hebel ist reguliert und deutlich niedriger, als viele erwarten: Bei Einzelaktien sind für Privatkunden nur 5:1 erlaubt. Und weil ein CFD keine Verlustgrenze hat, gilt hier dasselbe offene Risiko wie beim echten Leerverkauf.
Knock-out- und Faktor-Zertifikate
Knock-out-Zertifikate sind der Weg, den die großen Neobroker anbieten. Du kaufst ein Wertpapier, das steigt, wenn der Basiswert fällt. Dein Verlust ist auf den Kaufpreis begrenzt, weil du nichts schuldest, sondern etwas besitzt. Genau das macht sie für Einsteiger attraktiv.
Der Haken steckt im Namen. Erreicht der Basiswert die Knock-out-Schwelle, verfällt das Zertifikat, meist wertlos, und zwar sofort und ohne Erholungschance. Du tauschst also das unbegrenzte Verlustrisiko gegen ein Totalverlustrisiko an einer festen Marke. Dazu kommt das Emittentenrisiko: Geht der Herausgeber pleite, ist das Zertifikat eine Forderung gegen ihn.
Put-Optionsscheine und Optionen
Beim Kauf einer Verkaufsoption erwirbst du das Recht, später zu einem festen Preis zu verkaufen. Der maximale Verlust ist die bezahlte Prämie, und zwar von Anfang an bekannt. Das ist der einzige Weg, bei dem du dein Risiko exakt beziffern kannst, bevor der Trade läuft.
Dafür arbeitet die Zeit gegen dich. Der Zeitwert der Option schmilzt bis zum Verfall ab, auch wenn der Kurs stillsteht. Du musst also nicht nur die Richtung treffen, sondern auch den Zeitraum. Wer nur auf einen fallenden Kurs setzt und beim Timing danebenliegt, verliert hier selbst dann, wenn er am Ende recht behält.
Short-ETFs
Ein Short-ETF bildet die umgekehrte Tagesentwicklung eines Index ab. Er lässt sich in jedem normalen Depot kaufen, ohne Margin und ohne Knock-out-Schwelle. Damit ist er der einfachste Zugang überhaupt und für viele Anleger der einzige, der ohne Depotwechsel funktioniert.
Der Preis ist die tägliche Neuberechnung. Weil sich der ETF jeden Tag neu am Tagesergebnis ausrichtet, weicht seine Entwicklung über längere Zeiträume vom gespiegelten Index ab. In schwankenden Seitwärtsphasen verliert er auch dann, wenn der Index am Ende auf demselben Stand steht. Für kurze Zeiträume gebaut, für lange ungeeignet.
| Weg | Verlust begrenzt? | Wichtigste Kosten |
|---|---|---|
| Echter Leerverkauf | nein | Leihgebühr, Margin-Zinsen |
| CFD | nein | Spread, Overnight-Finanzierung |
| Knock-out-Zertifikat | ja, auf den Kaufpreis | Spread, Aufgeld, Knock-out-Risiko |
| Put-Option | ja, auf die Prämie | Prämie, Zeitwertverlust |
| Short-ETF | ja, auf den Kaufpreis | Verwaltungsgebühr, Pfadabhängigkeit |
Die mittlere Spalte ist die wichtigste. Bei den ersten beiden Wegen kannst du mehr verlieren, als du eingesetzt hast, bei den letzten drei nicht. Das ist kein Detail für Fortgeschrittene, sondern die Grundentscheidung, die vor der Wahl des Basiswerts steht.
Welcher Broker erlaubt Short-Positionen?
Diese Frage entscheidet in der Praxis mehr als jede Strategie. Ein Erklärartikel nützt wenig, wenn der eigene Broker das beschriebene Geschäft gar nicht anbietet — und genau das ist bei den meistgenutzten deutschen Depots der Fall.
Kann man bei Trade Republic shorten?
Nein. Trade Republic bietet keine echten Leerverkäufe an, weder auf Aktien noch auf andere Basiswerte.
Bei Trade Republic möglich sind ausschließlich Derivate: Knock-out-Zertifikate in der Short-Variante, Faktor-Zertifikate und Optionen. Du kaufst also ein Papier, das von fallenden Kursen profitiert, statt selbst eine Verkaufsposition einzugehen. Für Scalable Capital und die klassischen Direktbanken gilt dasselbe Bild.
Praktisch heißt das: Der Verlust ist begrenzt, die Knock-out-Schwelle dafür scharf. Wer bei einem Neobroker auf fallende Kurse setzt, handelt kein Original, sondern ein Produkt eines Emittenten, mit dessen Spread, dessen Aufgeld und dessen Ausfallrisiko.
Broker mit echtem Leerverkauf
Echte Leerverkäufe laufen über Margin-Depots. In Deutschland führt der Weg meist über die Infrastruktur von Interactive Brokers, also über IBKR selbst oder über angeschlossene Anbieter wie LYNX, CapTrader und Banx. Dort siehst du vor der Order, ob Stücke verfügbar sind und was die Leihe kostet.
Bei der Sicherheitsleistung gibt es einen Unterschied, den viele Ratgeber übersehen. Für EU-Kunden gilt eine risikobasierte Margin, die das gesamte Portfolio bewertet — nicht die oft zitierte US-Regel von 150 Prozent des Verkaufswerts. Die stammt aus Regulation T und betrifft in Europa nur britische Konten.
Was eine Short-Position kostet
Beim Aktienkauf zahlst du einmal die Ordergebühr und danach nichts mehr. Eine Short-Position kostet dagegen jeden Tag Geld, an dem sie offen ist. Das ändert die Rechnung: Ein Trade, der drei Wochen braucht, um aufzugehen, hat einen anderen Break-even als derselbe Trade in drei Tagen. Die laufenden Haltekosten gehören deshalb in die Planung, nicht in die Nachbetrachtung.
Leihgebühr für die Aktien
Sie ist der Kostenblock, den es nur beim echten Leerverkauf gibt. LYNX nennt für die Wertpapierleihe 1 bis 2 Prozent pro Jahr als üblichen Bereich, weist aber ausdrücklich darauf hin, dass die Sätze deutlich höher ausfallen können. Abgerechnet wird anteilig für jeden Tag, an dem die Position offen ist.
Der Satz ist nicht im Voraus garantiert. Er richtet sich nach Angebot und Nachfrage und kann sich täglich ändern. Wollen viele denselben Titel shorten, wird die Leihe knapp und teuer — ausgerechnet dann, wenn die Idee am beliebtesten ist. Bei stark geshorteten Aktien sind zweistellige Jahressätze möglich, und die fressen jeden Kursgewinn auf, wenn der Trade zu lange dauert.
Margin und Zinsen
Ein Leerverkauf läuft nur über ein Margin-Depot. Du hinterlegst Sicherheiten, und der Broker überwacht laufend, ob sie noch reichen. Reichen sie nicht mehr, kommt der Margin Call: Du musst nachschießen oder die Position schließen.
Hier kursiert eine Zahl, die für deutsche Anleger meist falsch ist. Die oft zitierten 150 Prozent Sicherheitsleistung stammen aus der US-Regel Regulation T und gelten in Europa nur für britische Konten. EU-Kunden unterliegen bei Interactive Brokers und den angeschlossenen Brokern einer risikobasierten Margin, die das gesamte Portfolio bewertet. Wie viel gebunden wird, hängt damit auch von deinen anderen Positionen ab.
Swap und Overnight-Gebühren
Bei CFDs und im Forex-Handel heißt der Kostenblock Swap. Er entsteht aus der Zinsdifferenz der beiden beteiligten Seiten plus einem Aufschlag des Brokers. Beim Short kann er im Einzelfall zu deinen Gunsten ausfallen, oft genug tut er das aber nicht.
Entscheidend ist nicht die Haltedauer in Tagen, sondern ein einziger Zeitpunkt: der Roll-over am Ende des Handelstages. Wer ihn überschreitet, zahlt einen vollen Satz — auch wenn die Position nur wenige Stunden lief. Ein Trade von neun Uhr bis siebzehn Uhr kostet keinen Swap, einer von zweiundzwanzig Uhr bis ein Uhr schon.
Dividendenausgleich
Schüttet die geliehene Aktie eine Dividende aus, steht sie wirtschaftlich dem Verleiher zu. Du musst sie ausgleichen, und zwar an den Verleiher, nicht an das Unternehmen. Dasselbe gilt für Aktiensplits, Abspaltungen und Bezugsrechte: Der Verleiher soll am Ende so dastehen, als hätte er nie verliehen.
Das ist ein Punkt, an dem Short-Trades planbar teuer werden. Wer über einen Dividendentermin hinaus short ist, zahlt die volle Ausschüttung aus eigener Tasche. Bei einem Titel mit vier Prozent Dividendenrendite ist das an einem einzigen Tag mehr, als die Leihgebühr im ganzen Jahr kostet.
Was ich selbst gezahlt habe
Zahlen aus Ratgebern helfen nur begrenzt. Deshalb hier zwei echte Abrechnungen aus meinen eigenen Konten. Die erste zeigt einen Monat mit sechsundzwanzig geschlossenen Forex-Trades, überwiegend kurz gehalten.

Über den ganzen Monat summierten sich 7,34 an Kommission und 9,19 an Rollover-Swap, bei einem Handelsergebnis von 150,99. Die meisten Short-Positionen kosteten im Swap nur Cent-Beträge, weil sie ein bis vier Tage liefen. Eine fällt heraus: Der CAD/CHF-Short vom achten bis siebzehnten Juni war neun Tage offen und kostete 1,73 Swap gegenüber 0,22 Kommission — das Achtfache.
Genau darin liegt die Lehre: Nicht die Ordergebühr entscheidet über die Kosten einer Short-Position, sondern die Haltedauer. Der zweite Beleg zeigt dasselbe Prinzip an einem einzigen Trade.

Dieser Trade lief nur rund fünf Stunden, von 21:09 Uhr bis 02:20 Uhr. Trotzdem fiel Swap an, weil er über den Roll-over-Zeitpunkt hinweg offen war. Zusammen beanspruchten Swap und Kommission 0,53 von 1,08 Bruttogewinn, also gut die Hälfte. Beachtenswert ist auch das Vorzeichen: Der Swap war hier negativ, obwohl es sich um einen Short handelte. Die verbreitete Faustregel „beim Short bekommt man Zinsen” stimmt so nicht.

Vorteile und Nachteile von Short-Positionen
Short-Positionen sind kein besseres und kein schlechteres Werkzeug als der Kauf, sondern ein anderes. Sie eröffnen eine Richtung, die dem reinen Käufer verschlossen bleibt, und sie bringen dafür Risiken mit, die es beim Kauf nicht gibt.
Vorteile von Short-Positionen
- Gewinne in fallenden Märkten: Du bist nicht auf steigende Kurse angewiesen. In einem Abwärtstrend arbeitet die Marktrichtung für dich statt gegen dich.
- Absicherung des Depots: Eine Short-Position gegen einen Index kann Buchverluste im Aktienbestand abfedern, ohne dass du deine langfristigen Positionen verkaufen musst.
- Fallende Kurse laufen schneller: Abwärtsbewegungen entstehen häufig aus Angst und Zwangsverkäufen und vollziehen sich deshalb oft in kürzerer Zeit als vergleichbare Aufwärtsbewegungen.
- Wahl des Risikoprofils: Über Zertifikate, Optionen und Short-ETFs lässt sich dieselbe Marktmeinung mit begrenztem Verlust umsetzen.
Nachteile von Short-Positionen
- Verlust ohne Obergrenze: Beim echten Leerverkauf und beim CFD kann der Verlust den Einsatz übersteigen, weil ein Kurs nach oben keine Grenze hat.
- Laufende Kosten: Leihgebühr, Zinsen, Swap und Dividendenausgleich fallen täglich an und machen jede zusätzliche Woche teurer.
- Der Markt driftet nach oben: Aktienmärkte steigen über lange Zeiträume. Ein Short auf den breiten Markt handelt damit gegen die Grundtendenz.
- Fremdbestimmtes Ende: Rückruf der geliehenen Stücke, Margin Call oder Knock-out-Schwelle können die Position beenden, bevor deine Analyse aufgeht.
- Eingeschränkter Zugang: Nicht jeder Broker und nicht jede Aktie lässt sich shorten. Bei illiquiden Titeln findet sich oft kein Verleiher.
Welche Risiken nur beim Short auftreten
Die allgemeinen Handelsrisiken gelten in beide Richtungen. Vier Risiken gibt es aber nur auf der Short-Seite, und sie sind der Grund, warum ein sauberes Risikomanagement hier kein Zusatz, sondern die Voraussetzung ist.
Der Verlust ist nach oben offen
Das ist der strukturelle Unterschied und er lässt sich nicht wegdiskutieren. Beim Kauf ist dein Verlust auf den Einsatz begrenzt, beim Short nicht. Verdoppelt sich der Kurs, hast du deinen Einsatz verloren. Verdreifacht er sich, das Doppelte. Ein Stop-Loss ist deshalb beim Short keine Stilfrage.
Short Squeeze
Ein Short Squeeze entsteht, wenn viele Leerverkäufer gleichzeitig eindecken müssen. Weil Eindecken Kaufen heißt, treibt es den Kurs weiter nach oben und zwingt den nächsten zum Kauf. Die Verkäuferseite wird zur Käuferseite und schießt sich selbst in die Höhe. Warnsignal ist ein hoher Anteil geshorteter Stücke am frei handelbaren Bestand.
Rückruf und Zwangseindeckung
Dieses Risiko kennen viele nicht, und es hat mit dem Kursverlauf nichts zu tun. Der Verleiher kann seine Aktien zurückfordern. LYNX weist ausdrücklich darauf hin, dass Leerverkaufspositionen in diesem Fall kurzfristig geschlossen werden können. Dein Trade endet dann, obwohl die Analyse stimmt und der Kurs sich in deine Richtung bewegt.
Overnight-Gaps
Nachrichten erscheinen bevorzugt nach Handelsschluss. Der Kurs springt zur Eröffnung dann über einen Bereich hinweg, in dem gar nicht gehandelt wurde. Ein Stop-Loss schützt in dieser Kurslücke nicht: Er löst zwar aus, aber zum nächsten handelbaren Kurs, und der kann weit entfernt liegen. Für Short-Positionen ist das besonders unangenehm, weil Übernahmeangebote und gute Quartalszahlen den Kurs nach oben reißen.
Und ein Missverständnis dazu
Häufig liest man, im Devisenhandel sei das Short-Risiko geringer, weil Währungen nicht unbegrenzt steigen könnten. Das ist irreführend. Bei einem Währungspaar ist jede Position gleichzeitig long in der einen und short in der anderen Währung — ein eigenes Short-Risiko gibt es dort gar nicht. Und dass Devisenkurse nicht sprunghaft laufen, hat der Franken-Schock von 2015 widerlegt.
Short gehen nach fremden Meinungen ist ein eigenes Risiko. Der Inverse Cramer ETF verkaufte die Empfehlungen eines TV-Moderators leer und lag nach elf Monaten 15,8 Prozent im Minus, während der Markt stieg. Die Hintergründe stehen in unserem Artikel über den Fonds gegen Jim Cramer.
Was in Deutschland gemeldet werden muss
Leerverkäufe sind in Deutschland erlaubt, aber transparenzpflichtig. Wer wissen will, welche Aktien gerade wie stark geshortet werden, kann das nachlesen — die Meldungen stehen im Bundesanzeiger — und zwar kostenlos, weil das Gesetz die Veröffentlichung vorschreibt.
Grundlage ist die EU-Leerverkaufsverordnung, die Verordnung (EU) Nr. 236/2012. Sie verlangt eine Meldung an die BaFin ab einer Netto-Leerverkaufsposition von 0,1 Prozent des ausgegebenen Aktienkapitals und eine Veröffentlichung im Bundesanzeiger ab 0,5 Prozent.
Die Meldeschwelle lag ursprünglich bei 0,2 Prozent und wurde während der Corona-Krise vorübergehend gesenkt. Seit dem 31. Januar 2022 gilt die Absenkung auf 0,1 Prozent dauerhaft, festgeschrieben in der Delegierten Verordnung (EU) 2022/27. Oberhalb der Schwelle wird in Schritten von weiteren 0,1 Prozentpunkten gemeldet.
Für dich als Privatanleger ist das keine Pflicht, sondern eine Datenquelle. Die Veröffentlichungen im Bundesanzeiger zeigen, welche Fonds bei welchem Titel auf fallende Kurse setzen. Ein sehr hoher gemeldeter Short-Anteil ist zugleich das Warnsignal für einen Short Squeeze — dieselbe Zahl kann also als Bestätigung und als Gefahrenzeichen gelesen werden.
GameStop 2021: was wirklich passiert ist
Kaum ein Beispiel wird so oft erzählt und so oft falsch erzählt. Die Reddit-Anleger von WallStreetBets gingen nicht short, sie kauften. Ihr Ziel war genau das Gegenteil: die Leerverkäufer in die Enge zu treiben, die auf einen Niedergang der Ladenkette gewettet hatten.
Die Ausgangslage machte das möglich. Der Anteil geshorteter Aktien lag bei über 100 Prozent des frei handelbaren Bestands — es waren also mehr Stücke leerverkauft, als überhaupt frei handelbar waren. Als die Käufe einsetzten, mussten die Leerverkäufer eindecken und kauften damit selbst. Der Kurs stieg von rund $17 Anfang Januar 2021 auf ein Intraday-Hoch von $483 am 28. Januar.
Die Rechnung dafür bezahlten die Short-Seller. Der Hedgefonds Melvin Capital verlor im Januar 2021 53 Prozent und schrumpfte von $12,5 Milliarden auf gut $8 Milliarden — und das schon einschließlich einer Kapitalspritze von $2,75 Milliarden durch Citadel und Point72. Über alle betroffenen Short-Fonds hinweg standen Ende Januar rund $19,75 Milliarden Verlust in den Büchern.
Für Short-Trader hat der Fall aber noch eine zweite Hälfte, die selten erzählt wird: Nach dem Squeeze war die Short-Seite die richtige. Der Chart zeigt, wie schnell die Übertreibung zurücklief.

Das ist die eigentliche Lehre und sie ist unbequem. Der Short war zum Schluss richtig und trotzdem verloren — für jeden, der ihn zu früh eingegangen war und den Anstieg nicht mehr durchhielt. Wie John Maynard Keynes es formulierte: Märkte können länger irrational bleiben, als man selbst zahlungsfähig ist.
Wie lange hält man eine Short-Position?
Eine feste Frist gibt es nicht. Short-Positionen laufen im Daytrading, im Swing Trading und im Positionstrading. Die Kosten geben aber eine klare Richtung vor: kürzer ist billiger, und beim Short gilt das stärker als bei jeder Kaufposition.
Dazu kommt der zweite Grund, kurz zu bleiben: Der breite Aktienmarkt steigt über lange Zeiträume. Wer den Markt shortet, handelt gegen diese Grundtendenz und zahlt dafür jeden Tag. Deshalb sind Short-Ideen typischerweise Trades mit einem definierten Anlass, keine Investitionen.
Wie das im Chart aussieht, zeigt ein Beispiel aus meiner eigenen Beobachtung im DAX. Die roten Flächen markieren Short-Gelegenheiten, die grünen die Gegenbewegungen.

Fünf der sechs markierten Bewegungen liefen innerhalb eines Handelstages ab, mit dreistelligen Punktbewegungen. Nur eine wurde über Nacht gehalten und war zugleich die größte. Genau dieser eine Trade trug das Gap-Risiko, das die anderen fünf nicht hatten — ein guter Maßstab dafür, wofür sich Übernachtrisiko lohnt und wofür nicht.
Fazit: Short gehen ist kein gespiegelter Kauf
Wer short geht, dreht nicht einfach die Richtung um. Er tauscht ein begrenztes Verlustrisiko gegen ein offenes und einmalige Kosten gegen laufende. Beides zusammen macht die Haltedauer zur wichtigsten Stellschraube: Was beim Kauf Geduld heißt, heißt beim Short Rechnung.
Die zweite praktische Erkenntnis betrifft den Zugang. Bei den meistgenutzten deutschen Depots ist ein echter Leerverkauf gar nicht möglich. Wer bei einem Neobroker auf fallende Kurse setzt, handelt ein Derivat mit Knock-out-Schwelle und Emittentenrisiko. Das ist nicht schlechter, aber es ist etwas anderes, und der Unterschied gehört vor die erste Order.
Für den Einstieg spricht deshalb einiges dafür, mit einem begrenzten Risiko anzufangen. Eine gekaufte Verkaufsoption oder ein Short-ETF kosten höchstens den Einsatz. Der echte Leerverkauf lohnt sich erst, wenn Positionsgröße, Stop und Haltedauer vorher feststehen — und nicht erst dann geklärt werden, wenn der Kurs bereits gegen einen läuft.
Häufige Fragen zum Short gehen
Kann man als Privatanleger überhaupt shorten?
Ja, aber nicht bei jedem Broker. Echte Leerverkäufe setzen ein Margin-Depot voraus, das in Deutschland vor allem Interactive Brokers, LYNX und CapTrader anbieten. Bei allen anderen Depots läuft die Short-Spekulation über Derivate wie Knock-out-Zertifikate, Optionen oder Short-ETFs.
Kann man bei Trade Republic shorten?
Nicht direkt. Trade Republic bietet keine echten Leerverkäufe an. Möglich sind dort Knock-out-Zertifikate in der Short-Variante, Faktor-Zertifikate und Optionen. Der Verlust ist damit auf den Kaufpreis begrenzt, dafür kann ein Knock-out das Papier schlagartig wertlos machen.
Ist Short Selling in Deutschland erlaubt?
Ja, mit einer Einschränkung: Ungedeckte Leerverkäufe in Aktien sind in der EU verboten. Erlaubt sind gedeckte Leerverkäufe, bei denen die Stücke geliehen oder ihre Beschaffung abgesichert ist. Grundlage ist die Verordnung (EU) Nr. 236/2012.
Was kostet es, eine Aktie zu shorten?
Neben der Ordergebühr fällt vor allem die Leihgebühr an. LYNX nennt 1 bis 2 Prozent pro Jahr als üblichen Bereich, bei knappen Titeln deutlich mehr. Dazu kommen Margin-Zinsen und der Dividendenausgleich, wenn die Position über einen Ausschüttungstermin läuft.
Wie hoch ist das Risiko beim Short gehen?
Beim echten Leerverkauf und beim CFD ist der Verlust theoretisch unbegrenzt, weil ein Kurs nach oben keine Grenze hat. Bei Optionen, Zertifikaten und Short-ETFs ist er dagegen auf den eingesetzten Betrag begrenzt. Diese Unterscheidung ist die wichtigste vor der ersten Short-Order.
Muss ich Dividenden zahlen, wenn ich short bin?
Ja. Schüttet die geliehene Aktie aus, gleichst du die Dividende an den Verleiher aus, nicht an das Unternehmen. Bei einer Rendite von vier Prozent kostet ein einziger Dividendentermin damit mehr als die Leihgebühr eines ganzen Jahres.
Welche Aktien sind am stärksten geshortet?
Das lässt sich nachlesen. Netto-Leerverkaufspositionen ab 0,5 Prozent des Aktienkapitals werden im Bundesanzeiger veröffentlicht, ab 0,1 Prozent gehen sie an die BaFin. Ein sehr hoher Wert ist zugleich ein Warnsignal für einen Short Squeeze.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Die Kostenbeispiele in diesem Artikel stammen aus seinen eigenen Kontoauszügen und sind nicht aus fremden Ratgebern übernommen. Für die Aktualisierung hat er zusätzlich die Leerverkaufs-Bedingungen der in Deutschland verfügbaren Broker gegen deren eigene Angaben geprüft und die Meldeschwellen an der EU-Leerverkaufsverordnung gegengelesen.
Dieser Artikel wurde von Christian Möhrer final geprüft.