

Der Average True Range misst, wie weit sich ein Markt in einem festgelegten Zeitraum tatsächlich bewegt hat. Nicht wohin, sondern wie weit. Wer diesen Unterschied überliest, benutzt den Indikator falsch: Ein steigender ATR sagt nichts über steigende Kurse, sondern nur etwas über größere Tagesspannen.
Wie groß der Unterschied zur einfachen Tagesspanne ist, lässt sich rechnen. Für diesen Artikel haben wir 1.271 DAX-Tageskerzen aus fünf Jahren ausgewertet. An 42,9 Prozent dieser Tage lag die True Range über der reinen Spanne zwischen Hoch und Tief, im Median um gut ein Viertel. Beim EUR/USD waren es 2,8 Prozent. Derselbe Indikator leistet je nach Markt also sehr Unterschiedliches.
Dieser Artikel zeigt die Berechnung Schritt für Schritt, die Glättung, die Wilder dafür vorgesehen hat, die Einstellungen in TradingView, MetaTrader, NanoTrader und ATAS sowie die beiden Anwendungen, für die der ATR wirklich taugt: Stop-Abstand und Positionsgröße. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
ATR-Indikator: das Wichtigste in 30 Sekunden
- Der Average True Range (ATR) misst die Schwankungsbreite eines Marktes, nicht die Richtung. Entwickelt hat ihn J. Welles Wilder Jr. und 1978 in seinem Buch „New Concepts in Technical Trading Systems“ vorgestellt.
- Die True Range ist der größte von drei Abständen: Hoch minus Tief, der Betrag von Hoch minus Vortagsschluss und der Betrag von Tief minus Vortagsschluss. Die Betragsbildung ist entscheidend, sonst wird der dritte Wert negativ.
- Wilder glättet diese Werte fortlaufend statt als einfachen Durchschnitt: ATR = (voriger ATR × 13 + aktuelle True Range) ÷ 14. In TradingView heißt diese Glättung RMA. Im DAX weicht sie im Mittel um 7,7 Prozent von einem einfachen Durchschnitt ab, in der Spitze um 34,5 Prozent.
- Der ATR schwankt selbst erheblich: Im DAX lag der ATR(14) in fünf Jahren zwischen 111 und 703 Punkten, aktuell bei 249 Punkten (Stand 21.08.2026). Ein fester Punkte-Stop bedeutet je nach Marktphase deshalb völlig unterschiedliches Risiko.
- Sinnvoll ist der Indikator für zwei Dinge: Stop-Abstand (üblich ist der ein- bis dreifache ATR) und Positionsgröße. Für Einstiegssignale taugt er nicht, weil er keine Richtung kennt.
Was ist der ATR-Indikator?
Wer einen Stop-Abstand festlegt, braucht ein Maß dafür, wie weit sich ein Markt normalerweise bewegt. Genau diese Lücke füllt der Average True Range. Er beantwortet eine einzige Frage: Wie groß war die tägliche Spanne zuletzt im Durchschnitt?
Der ATR-Indikator (Average True Range) misst die durchschnittliche Schwankungsbreite eines Marktes über eine festgelegte Anzahl von Perioden. Er zeigt die Höhe der Bewegung, nicht ihre Richtung.
Diese Trennung ist der häufigste Anwendungsfehler. Ein steigender ATR heißt: Die Kerzen werden länger. Ob sie nach oben oder nach unten länger werden, steht in einem Volatilitätsindikator nicht. Dafür brauchst Du Trendwerkzeuge, etwa einen gleitenden Durchschnitt oder die Struktur aus Höchst- und Tiefstkursen.
Wer entwickelte den Average True Range Indikator?
Entwickelt wurde der Average True Range Indikator von J. Welles Wilder Jr., einem amerikanischen Maschinenbauingenieur und Immobilienentwickler. Da ihm dies jedoch nicht genügte, gründete Wilder die Trend Research LTD, ein Institut, das sich vor allem mit der Marktforschung beschäftigte.

Dort setzte sich Wilder eben auch viel mit der technischen Analyse auseinander. In dieser Zeit schuf Wilder neben dem Average True Range Indikator auch einige weitere populäre technische Indikatoren, wie zum Beispiel den Relative Strength Index (RSI), den Average Directional Index und den Parabolic SAR.
Was steckt hinter dem Average True Range Indikator?
Auf Deutsch übersetzt bedeutet Average True Range (ATR) in etwa so viel wie die „wahre durchschnittliche Schwankungsbreite“. Beim ATR handelt es sich dabei um ein Instrument aus der technischen Analyse, mit dem die Volatilität eines Marktes bestimmt werden kann. Der Hauptzweck ist damit die Messung der Bewegungsgröße. Eine Richtungsprognose leistet der Indikator ausdrücklich nicht.
Der Average True Range Indikator: eine kurze Definition
Beginnen wir zunächst mit einer Definition des True Average Indikators. Auf Tradingview findet sich zu dem Begriff sinngemäß die folgende Erläuterung:
Der Average True Range ist ein Tool, das in der Technischen Analyse verwendet wird, um die Volatilität zu messen: es geht dabei primär um die Volatilität, die durch Gaps oder Limit-Moves verursacht wird. Im Gegensatz zu vielen anderen Indikatoren bestimmt der Indikator nicht die Richtung des Kurses.
Quelle: TradingView
Der Indikator zielt also darauf ab, wertvolle Erkenntnisse über die Volatilität eines Instruments zu gewinnen. Dabei wird berücksichtigt:
Die Differenz zwischen dem Tageshoch und dem Tagestief
Regelmäßig auftretende Kurslücken (Gaps) und andere relevante Ereignisse in den Charts
Wie funktioniert der Average True Range Indikator?
Der Average True Range (ATR) Indikator gibt an, wie volatil ein Kurs sich in einem bestimmten Zeitraum verhält. Gemeint ist damit: Der Indikator weist darauf hin, wie stark sich der Kurs eines Vermögenswertes in einem festgelegten Zeitraum in der Vergangenheit bewegt hat.
Als eine Art gleitender Durchschnitt der Kursbewegungen eines ausgewählten Assets spiegelt die ATR in seiner Grundeinstellung die durchschnittliche Volatilität der letzten 14 Tage wider. Je nach Strategie ist es dabei natürlich auch möglich, andere Zeiträume auszuwählen.
Mit Hilfe des Indikators können Trader besser einschätzen, wie weit (nach unten oder nach oben) sich der Kurs in der Zukunft verändern könnte. Dies liefert im nächsten Schritt auch Anhaltspunkte darüber, bei welchen Kursbereichen das Setzen eines Stop Loss oder einer Take-Profit Order sinnvoll sein kann.
Prinzipiell ergibt sich die Volatilität im Chart durch die Spanne zwischen Hoch- und Tiefpunkt innerhalb eines bestimmten Zeitfensters.
Da Wilder sich mit dieser Information allein jedoch nicht zufrieden stellte, entschloss er sich dazu, bei seinem Indikator noch einige weitere Angaben miteinfließen zu lassen. Auf diese Weise fand er einen Weg, mit seinem Indikator auch Kurslücken zu berücksichtigen, die vor allem bei der Eröffnung des Marktes auftreten können.
Der genauen Berechnung des Indikators werden wir uns im Folgenden widmen.
Die ATR Indikator Formel: Wie erfolgt die Berechnung?
Für die Berechnung des Average True Range Indikators ist es zunächst erforderlich, die True Range zu ermitteln. Sehen wir uns also als erstes an, wie der True Range Indikator berechnet wird. Die True Range ergibt sich dabei aus den folgenden 3 Abständen:
den Abstand zwischen dem Hoch- und dem Tiefkurs der aktuellen Kerze
den Abstand zwischen dem Schlusskurs der Vorkerze und dem aktuellen Hoch
den Abstand zwischen dem Schlusskurs der Vorkerze und dem aktuellen Tief
Die zuvor gemessenen Abstände werden im Anschluss miteinander verglichen. Nur der größte der drei Werte wird dann für die weitere Berechnung verwendet.
Die True Range ist der größte von drei Abständen: Tageshoch minus Tagestief, der Betrag aus Tageshoch minus Vortagsschluss und der Betrag aus Tagestief minus Vortagsschluss. Sie erfasst damit auch Kurslücken zwischen zwei Handelstagen.
Es gilt also zunächst die folgende Formel für die Berechnung der True Range:
TR = max [ (Hoch − Tief) ; |Hoch − Vortagsschluss| ; |Tief − Vortagsschluss| ]
Die Formel sieht auf den ersten Blick womöglich kompliziert aus, macht im Prinzip aber nichts anderes, als den höchsten der drei Abstände zu ermitteln.
Der zweite Schritt glättet diese Werte. Hier steht in vielen Erklärungen etwas Falsches: Ein einfacher Durchschnitt aus den letzten 14 True Ranges ist nicht das, was Wilder beschrieben hat, und auch nicht das, was Deine Charting-Software rechnet.
Wilder beginnt mit dem einfachen Durchschnitt der ersten 14 True Ranges. Ab dann schreibt er den Wert fort. Jeder neue ATR entsteht aus dem vorigen ATR und der neuen True Range:
ATR = (voriger ATR × 13 + aktuelle True Range) ÷ 14
Diese Rechenweise trägt den Namen Wilder-Glättung. In TradingView heißt sie RMA und ist beim ATR voreingestellt. Der Unterschied zum einfachen Durchschnitt ist kein Rundungsfehler: Alte Werte verschwinden nie vollständig, sie verlieren nur an Gewicht. Ein einfacher Durchschnitt wirft den 15. Wert dagegen schlagartig hinaus. Wie stark sich beide Varianten unterscheiden, zeigt der nächste Abschnitt an echten Kursdaten.
Die Wilder-Glättung schreibt den ATR fortlaufend fort, statt einen einfachen Durchschnitt zu bilden. Jeder neue Wert entsteht aus dem vorherigen ATR und der aktuellen True Range. In TradingView trägt diese Methode den Namen RMA.
RMA oder SMA: warum dieselbe Länge zwei verschiedene Stops ergibt
Ob die Glättung RMA oder SMA heißt, klingt nach einer Nebensache. Für Deinen Stop-Abstand ist es keine. Wir haben beide Varianten über 1.271 DAX-Tage gegeneinander gerechnet, jeweils mit der Länge 14.
Im Mittel lagen beide Werte 7,7 Prozent auseinander. Das ist wenig. Interessant wird es an den Wendepunkten der Volatilität: Am 7. Mai 2025 zeigte die Wilder-Glättung 476 Punkte, der einfache Durchschnitt nur 354 Punkte. Das sind 34,5 Prozent Unterschied, und bei einem Zwei-ATR-Stop trennen beide Varianten 244 Punkte.
Die Ursache ist die Trägheit der Wilder-Formel. Nach einem Volatilitätsschub fällt der einfache Durchschnitt schneller, weil er die ruhigen Tage davor vollständig vergisst. Die Wilder-Glättung hält länger an der hohen Schwankungsbreite fest. Für einen Stop ist das eher ein Vorteil: Du läufst nach einem Schub nicht sofort wieder eng. Bei Apple lag die größte Abweichung mit 31,1 Prozent in derselben Größenordnung.
Praktisch heißt das: Lass die Einstellung auf RMA stehen, solange Du keinen konkreten Grund für etwas anderes hast. Zeigen zwei Programme unterschiedliche ATR-Werte, prüfe zuerst die Glättungsart, bevor Du einen Datenfehler vermutest.
Der Average True Range Indikator: ein Beispiel am Chart
Nach all den theoretischen Inhalten ist es jetzt an der Zeit, sich den Average True Range Indikator einmal in der Praxis anzusehen. Werfen wir hierfür einen Blick auf die Chart-Plattform von Tradingview.

Wie zu erkennen ist, handelt es sich beim ATR Indikator um eine durchgängig gezeichneten Linie, die direkt unterhalb des Hauptcharts eingeblendet wird.
Für die Interpretation der Linie gilt: Je höher der ATR-Wert, desto höher die Volatilität im ausgewählten Zeitraum.
Für den Zeitraum gilt:
Der Indikator ist auf unterschiedlichen Timeframes (täglich, wöchentlich, untertägig usw.) anwendbar. Für gewöhnlich wird der Daily-Chart verwendet.
Der für die ATR zu verwendende Zeitraum kann frei gewählt werden. Bei Tradingview sind 14 Perioden voreingestellt. Sinnvoll ist in den meisten Fällen ein Betrachtungszeitraum von 14 Tagen.
Was der ATR gegenüber der Tagesspanne wirklich hinzufügt
Die Schwankungsbreite ließe sich viel einfacher messen: Hoch minus Tief, fertig. Wilder hat den Aufwand mit den drei Abständen betrieben, weil diese einfache Rechnung eine Lücke hat. Sie übersieht die Kurslücke zwischen dem Schlusskurs von gestern und der Eröffnung von heute.
Wie oft das ins Gewicht fällt, ist keine Meinungsfrage. Wir haben es nachgerechnet: 1.271 DAX-Tage, 1.251 Apple-Tage und 1.294 EUR/USD-Tage aus den fünf Jahren vom 26. August 2021 bis zum 21. August 2026, jeweils Tageskerzen von Interactive Brokers.
Im DAX zählt die Kurslücke an 42,9 Prozent der Tage mit
An 545 von 1.271 Tagen lag die True Range über der reinen Tagesspanne. Das sind 42,9 Prozent. Im Median fiel sie an diesen Tagen um 25,6 Prozent größer aus. Wer nur mit Hoch minus Tief rechnet, unterschätzt die Bewegung also an fast jedem zweiten Tag, und zwar spürbar.
Der Extremfall im Auswertungszeitraum war der 8. April 2026. Der DAX schloss am Vortag bei 22.921,59 Punkten und eröffnete am Morgen bei 24.021,81. Im Tagesverlauf bewegte er sich danach nur noch 288,12 Punkte. Die True Range betrug trotzdem 1.242,32 Punkte, weil die Kurslücke über Nacht mitzählt. Ein Stop, der an diesem Morgen auf der Tagesspanne beruhte, war um den Faktor vier zu eng.
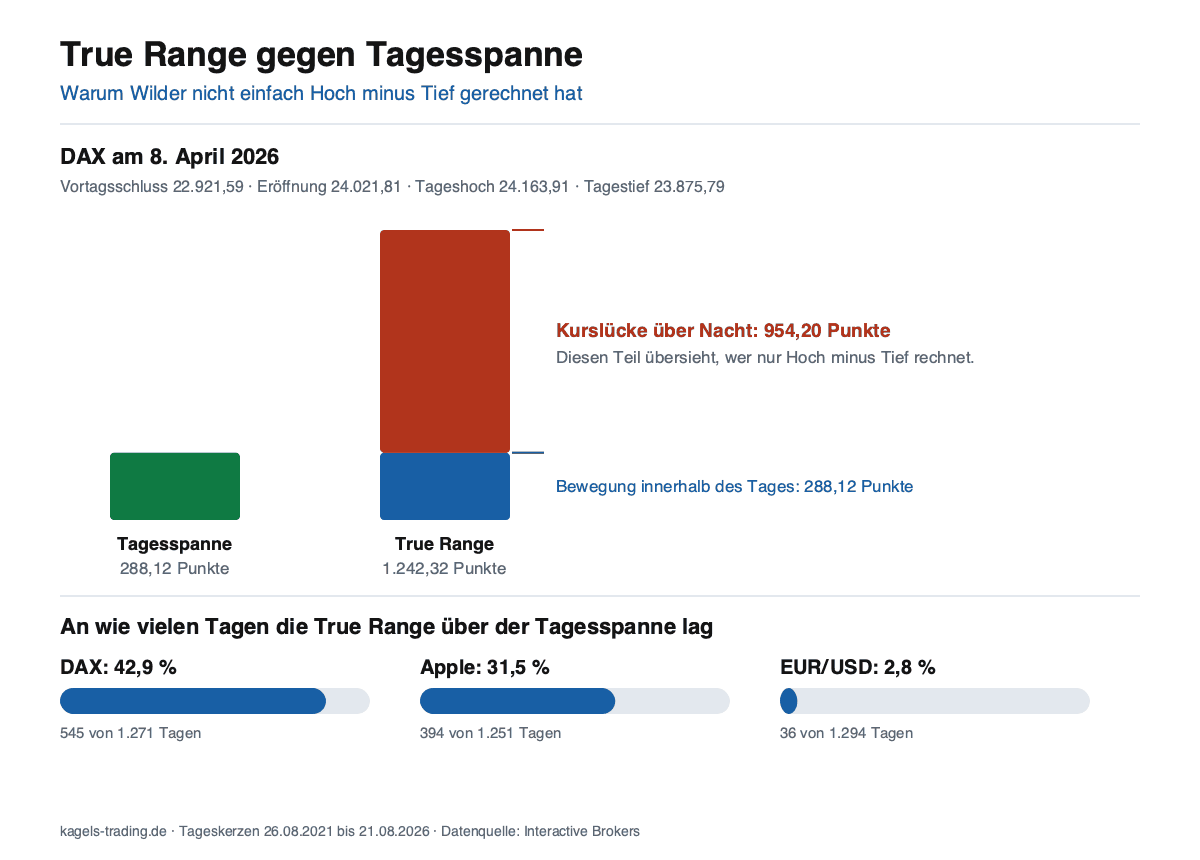
Bei Apple sieht es ähnlich aus, nur seltener: 394 von 1.251 Tagen oder 31,5 Prozent. Der größte Sprung fiel auf den 31. Juli 2026, als der Kurs nach einem Schlusskurs von 333,43 bei 304,70 eröffnete. Die True Range lag bei 33,43 Punkten gegen 10,69 Punkte Tagesspanne.
Im Devisenmarkt bringt der Zusatz fast nichts
Beim EUR/USD traf dasselbe an 36 von 1.294 Tagen zu, also an 2,8 Prozent. Der Grund liegt in den Handelszeiten: Devisen laufen von Sonntagabend bis Freitagabend praktisch durch. Es gibt kaum eine Nacht, in der der Markt geschlossen ist und sich die Nachrichtenlage unbemerkt ändern kann.
Das dreht eine gern wiederholte Aussage um. Der ATR gilt vielen als Forex-Werkzeug. Seinen eigentlichen Zusatznutzen gegenüber der einfachen Tagesspanne entfaltet er aber dort, wo der Handel über Nacht ruht: bei Aktien, Indizes und Terminkontrakten. Im Devisenhandel bleibt er brauchbar, misst dort aber im Wesentlichen dasselbe wie Hoch minus Tief.
Der ATR schwankt selbst um den Faktor sechs
Ein ATR-Wert ist keine feste Eigenschaft eines Marktes, sondern ein Momentanzustand. Im DAX lag der ATR(14) im Auswertungszeitraum bei mindestens 111 Punkten (18. November 2021) und höchstens 703 Punkten (10. April 2025). Der Median liegt bei 221 Punkten, der aktuelle Wert bei 249 Punkten (Stand 21. August 2026).
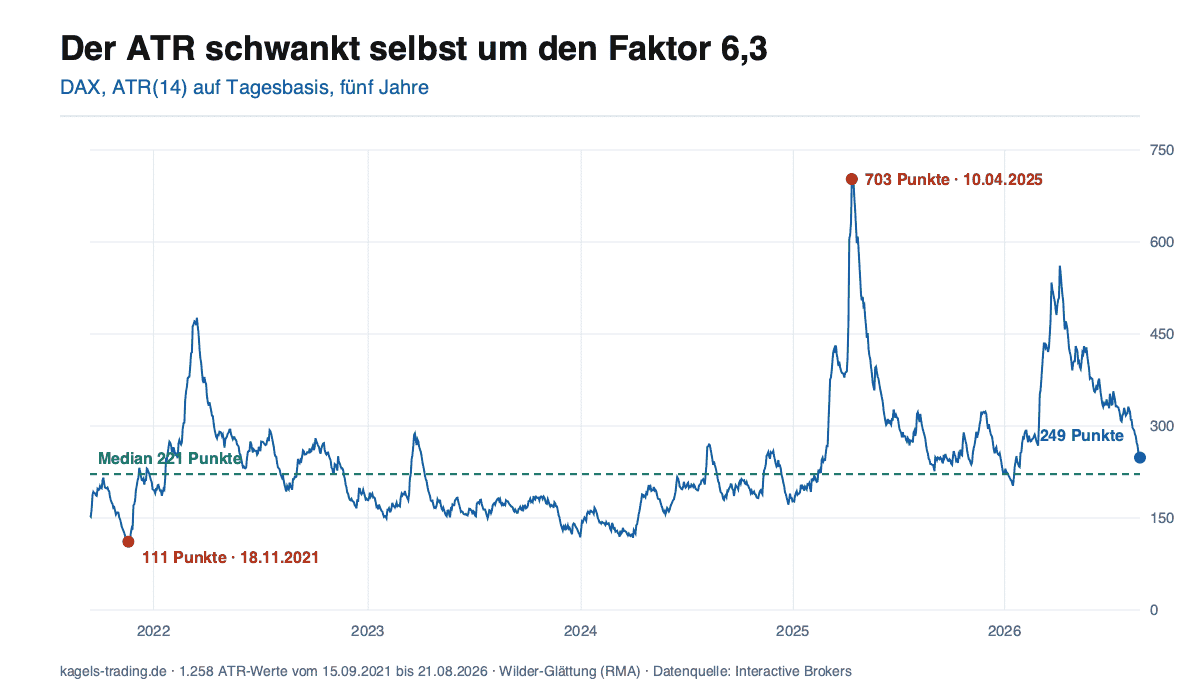
Zwischen ruhigstem und unruhigstem Zustand liegt damit der Faktor 6,3. Wer einen festen Stop von 200 Punkten benutzt, riskiert deshalb nicht immer dasselbe: Am ruhigsten Tag entsprach dieser Stop dem 1,80-fachen ATR, am unruhigsten nur noch dem 0,28-fachen. An 60 Prozent aller ausgewerteten Tage lag er enger als eine einzige durchschnittliche Tagesbewegung.
Auch über die Jahre verschiebt sich das Niveau deutlich. Der Jahresmedian des DAX-ATR(14) lag 2023 bei 170 Punkten und 2026 bei 338 Punkten. Eine Stop-Regel in absoluten Punkten veraltet damit still, ohne dass an ihr sichtbar etwas kaputtgeht.
Die Grenze dieser Messung: Alle Zahlen stammen aus Tageskerzen von drei Instrumenten über fünf Jahre. Für andere Märkte, kürzere Zeiteinheiten und andere Zeiträume fallen sie anders aus. Die Größenordnung ist übertragbar, die exakten Werte sind es nicht.
Wie kann der Average True Range Indikator interpretiert werden?
Nun ist es natürlich wichtig zu wissen, wie die ATR-Werte des Indikators zu interpretieren sind. Hierbei gelten unter dem Strich die folgenden Anhaltspunkte:
Steigt der ATR Indikator an, bedeutet dies, dass der untersuchte Vermögenswert aktuell auch in seiner Volatilität ansteigt. Umgekehrt heißt ein sinkender Indikator, dass auch die Schwankungsbreite im Markt geringer wird.
Niedrige ATR-Werte findest Du typischerweise in Konsolidierungen: enge Spannen, wenig Beteiligung, oft vor einem Ausbruch. Hohe Werte stehen für große Tagesspannen, wie sie nach Nachrichten, an Verfallstagen oder in Abverkäufen entstehen. Die Richtung steht dabei nie im Indikator: Ein hoher Wert kann zu einer starken Aufwärts- wie zu einer starken Abwärtsbewegung gehören.
Darauf musst Du bei der Anwendung des ATR Indikators achten!
Willst Du den Average True Range Indikator als Hilfsmittel benutzen, um erfolgreicher zu traden, solltest Du die folgenden Aspekte stets im Hinterkopf behalten.
Der ATR Indikator misst die Stärke einer Bewegung
Wie bereits erläutert, kann der Average True Range die Trendrichtung nicht berücksichtigen, weshalb er auch nicht als aktiver Indikator zur Prognose zukünftiger Bewegungen herangezogen wird. Stattdessen liegt die Stärke des Indikators darin, die Intensität einer Bewegung zu messen.
Ein Beispiel: Leitet der Kurs eines Vermögenswertes eine Bewegung oder Trendumkehr ein (egal ob bullisch oder bärisch), kommt es normalerweise zu einem Anstieg der Volatilität. In diesem Fall kommt es zu einem Anstieg des ATR-Wertes. Diese Information kann verwendet werden, um die zugrunde liegende Stärke der Bewegung besser abzuschätzen: Je mehr Volatilität vorhanden ist, desto mehr Kaufs- bzw. Verkaufsdruck kommt verstärkend hinzu.
Auf der anderen Seite deutet eine geringe Volatilität womöglich auf eine anhaltende Seitwärtsbewegung hin. Bei diesen Bereichen kann es sich daher um sogenannte Trading Ranges handeln.
Der wichtigste Verwandte auf Standardabweichungs-Basis sind die Bollinger Bänder im Trading: Sie messen die Schwankungsbreite ebenfalls, legen sie aber als Bänder direkt um den Kurs.

Am Beispiel dieses EUR/USD Charts wird das ganze besonders ersichtlich. In der langen Phase mit einer geringen Volatilität befinden wir uns auch im Chart in einer Seitwärtsbewegung, die sich vor allem für kurzfristig orientiertes Trading empfiehlt. Umgekehrt sehen wir, dass es mit einem Anstieg der Volatilität im Chart auch zu einer starken Preisbewegung kommt.
Vergleich der ATR-Werte von unterschiedlichen Vermögenswerten nicht immer möglich
Eine weitere Sache, die Du bei der Anwendung des ATR Indikators beachten musst, ist die Tatsache, dass die ATR-Werte von verschiedenen Assets oft nicht in Relation zueinander gesetzt werden können. Denn: Der ATR-Wert wird anhand absoluter Werte der Preisunterschiede des jeweiligen Vermögenswertes errechnet. Dies ist insofern relevant, als Wertpapiere mit höheren Preisen von Natur aus auch höhere ATR-Werte haben.
Ebenso werden Wertpapiere mit vergleichsweise niedrigeren Preisen auch geringere ATR-Werte haben. Die Konsequenz daraus ist, dass Du die ATR-Werte mehrerer Wertpapiere mit unterschiedlichen Preisen nicht direkt miteinander vergleichen kannst. Aus diesem Grund solltest Du bei Deinen Chart-Betrachtungen die Bedeutung der ATR-Werte immer getrennt voneinander und unabhängig von anderen Vermögenswerten analysieren.
Welche Vorteile und Nachteile gilt es beim ATR Indikator zu beachten?
Um den ATR Indikator effektiv einsetzen zu können, ist es unerlässlich, dass Du dir im Klaren darüber bist, welche Vorteile und welche Nachteile der Indikator mit sich bringt.
Die folgende Übersicht fasst zusammen, was der Indikator leistet und wo er an Grenzen stößt. Beide Seiten stützen sich auf die Messung aus dem vorigen Abschnitt.
Vorteile des ATR-Indikators
- Nur ein Parameter: Neben der Periodenlänge und der Glättungsart gibt es nichts einzustellen. Das lässt wenig Raum, den Indikator so lange zu verbiegen, bis er zur Wunschvorstellung passt.
- Rechnet Kurslücken mit: An 42,9 Prozent der ausgewerteten DAX-Tage lag die True Range über der reinen Tagesspanne. Genau diese Tage sind die, an denen ein zu enger Stop schiefgeht.
- Übersetzt Risiko in Marktsprache: Stop-Abstand und Positionsgröße lassen sich in Vielfachen der üblichen Tagesbewegung angeben statt in willkürlichen Punktzahlen.
- Überall vorhanden: TradingView, MetaTrader 4 und 5, NanoTrader und ATAS liefern den ATR mit. Kein Kauf, keine Installation.
- Altert nicht: Der Jahresmedian im DAX wanderte von 170 Punkten (2023) auf 338 Punkte (2026). Eine ATR-Regel wandert mit, eine feste Punktregel nicht.
Nachteile des ATR-Indikators
- Keine Richtung: Aus dem ATR allein folgt kein Einstieg. Steigende Werte heißen nur, dass die Kerzen länger werden, nicht wohin.
- Nicht zwischen Märkten vergleichbar: Der Wert steht in der Einheit des Marktes. 249 DAX-Punkte und 7,63 Dollar bei Apple sagen nebeneinander nichts aus.
- Kein Referenzniveau: Der Indikator hat keine Mittellinie. Ob ein Wert hoch oder niedrig ist, erkennst Du nur im Vergleich zu seinem eigenen Verlauf.
- Schaut ausschließlich zurück: Ein Gap fließt erst ein, nachdem er passiert ist. Für die Nacht davor warnt der ATR nicht.
- Die Glättung entscheidet mit: Zwischen RMA und einfachem Durchschnitt lagen im DAX bis zu 34,5 Prozent. Wer Werte aus zwei Quellen vergleicht, vergleicht leicht Äpfel mit Birnen.

So verwendest Du den ATR Indikator beim Trading
Du verstehst nun, welchen Zweck der ATR Indikator verfolgt und auf welche Aspekte Du bei seiner Verwendung achten solltest. Werfen wir daher jetzt einen Blick auf die verschiedenen Anwendungsmöglichkeiten, die der populäre Indikator mit sich bringt.
TR = max [ (Hoch − Tief) ; |Hoch − Vortagsschluss| ; |Tief − Vortagsschluss| ]
Selbstverständlich findet der Average True Range Indikator vor allem im Trading Anwendung. Auf der Suche nach einem geeigneten Einstieg ist die Information, wie weit sich der Kurs eines Assets bewegen kann, natürlich Gold wert. Wie Du mittlerweile weißt, liefert der ATR Indikator genau diese Informationen (die natürlich ausschließlich auf der Vergangenheit basieren).
Mit Hilfe dieser Informationen kannst Du als Trader dann im nächsten Schritt festlegen, wie weit entfernt vom Einstiegspunkt Du Deinen Stop Loss setzen willst bzw. wann Du Gewinne mitnehmen willst.
Im Turtle-System steuerte die ATR die Positionsgröße, während der Einstieg über ein Kursband lief. Wie dieses Band funktioniert, zeigt unser Beitrag zur Donchian-Channel-Strategie samt eigener Auswertung.
Stop Loss mit dem ATR Indikator berechnen
Als erstes zeige ich Dir, wie Du mit Hilfe des Average True Range Indikators berechnest, wo Du Deinen Stop Loss platzieren kannst. Grundsätzlich solltest Du beim Traden immer einen Stop Loss verwenden.
Während sich die meisten Trader hierbei an wichtigen Widerständen oder Unterstützungen aus der Vergangenheit orientieren, bietet der ATR Indikator eine neue Herangehensweise, seinen Stop Loss zu platzieren.
Im Grunde genommen gehst Du dabei wie folgt vor:
1. Aktiviere als Erstes den ATR Indikator am besten im D1 (Daily Chart) und lasse dir den aktuellen ATR-Wert anzeigen
2. Ermittle die 1-fache oder 2-fache Average True Range als Abstand zum Kaufkurs
3. Platziere dort Deinen Stop Loss
Im nachfolgenden Chart siehst Du eine Möglichkeit, wie Du mit Hilfe des ATR Indikators einen Stop Loss finden kannst.

In diesem Beispiel erfolgt der Einstieg bei der Apple Aktie bei 153.80. Der ATR-Wert befindet sich zu diesem Zeitpunkt bei 2,80 (wir befinden uns im D1 Chart). Nachdem wir diesen Wert verdoppeln (2-fache Average True Range), erhalten wir einen Wert von 5,60, der uns nun als Abstand zum Einstiegskurs dient.
Subtrahieren wir den doppelten ATR-Wert vom Einstiegskurs, erhalten wir schließlich unseren Stop Loss Wert. Dieser liegt bei 148.20 (153,80 − 5,60 = 148,20). Dort wird der Stop Loss platziert.
Während es sich hierbei um die statische Variante handelt, kannst Du selbstverständlich auch die dynamische Variante wählen. Bei dieser verhält sich der Stop Loss wie ein Trailing Stop und passt sich an den sich ständig veränderten ATR-Wert an.
Lesetipp: Wer tiefer in die verschiedenen Methoden des ATR Stop Loss einsteigen möchte, vom Chandelier Stop über Bollinger Bänder bis Parabolic SAR, findet alle acht Varianten in unserem ausführlichen Artikel erklärt.
Der Einsatz des ATR-Indikators auf diese Weise erfreut sich bei Daytradern und Swing-Tradern einer großen Beliebtheit. Häufig wird der ATR als Werkzeug für den Forex Markt beschrieben. Unsere Messung spricht dagegen: Gerade dort liefert er gegenüber der reinen Tagesspanne den kleinsten Zusatz, weil der Devisenhandel kaum Kurslücken kennt. Seine Stärke zeigt er bei Aktien, Indizes und Terminkontrakten, wo jede Nacht eine Lücke erzeugen kann. Für das Erkennen von Trendwechseln ist er in keinem dieser Märkte gedacht.
Auf der anderen Seite kannst Du den ATR Indikator selbstverständlich auch dazu verwenden, Deine Take Profit Bereiche zu definieren.
Nutze den ATR Indikator, um Deine Positionsgröße zu ermitteln
Bei sehr volatilen Vermögenswerten ist es wichtig, die Positionsgröße an die große Schwankungsbreite anzupassen, um ein nicht zu hohes Risiko einzugehen. Ein weiterer Anwendungsfall des ATR Indikators findet sich demzufolge darin, die passende Positionsgröße zu definieren.
Bei der Volatilität handelt es sich schließlich um den Gegenpart zur Positionsgröße. Je höher die Volatilität eines Vermögenswertes, desto höher sind auch die Gewinn- bzw. die Verlustrisiken. Aus diesem Grund solltest Du eine entsprechend kleinere Positionsgröße wählen, wenn Du ein sehr volatiles Asset traden willst. Umgekehrt kannst Du bei weniger volatilen Vermögenswerten eine größere Positionsgröße verwenden.
Hierdurch stellst Du sicher, dass Dein Chancen-Risiko-Verhältnis im Gleichgewicht bleibt.
Ein Rechenbeispiel mit echten Zahlen: Dein Depot umfasst 20.000 Euro, und Du willst je Trade höchstens 1 Prozent riskieren, also 200 Euro. Der DAX-ATR(14) steht bei 249 Punkten (Stand 21. August 2026), Dein Stop bei zwei ATR, also 498 Punkten.
Aus diesen beiden Zahlen ergibt sich die Positionsgröße von selbst: 200 Euro Risiko geteilt durch 498 Punkte Stop-Abstand sind 0,40 Euro je Punkt. Mehr geht nicht, ohne die eigene Regel zu brechen. Fällt der ATR später auf 150 Punkte, erlaubt dieselbe Rechnung bei 300 Punkten Stop schon 0,66 Euro je Punkt.
Der Reihenfolge-Fehler ist an dieser Stelle der häufigste: erst die Positionsgröße festlegen und den Stop danach dorthin schieben, wo er ins Budget passt. Dann bestimmt der Kontostand den Stop und nicht der Markt. Richtig herum ist der Stop das Erste und die Größe das Ergebnis.
J. Wilders Trendfolge-Volatilitätssystem mit dem Average True Range Indikator
Kommen wir an dieser Stelle zu einer weiteren Verwendungsmöglichkeit des ATR Indikators: J. Wilders Trendfolge-Volatilitätssystem. Es handelt sich hierbei um ein Trading System, welches auf dem Average True Range Indikator basiert. Wilder stellte diese Strategie erstmals in seinem Buch „New Concepts in Technical Trading Systems“ vor. Dieselbe Kennzahl steckt im bekanntesten Trendfolgesystem der Börsengeschichte: Die Turtles nannten den ATR schlicht N und berechneten daraus ihre Positionsgröße. Wie das im Detail funktioniert, steht in den Turtle Trading Regeln.
Das primäre Ziel der Trading Strategie besteht darin, sicherzustellen, dass die eingegangenen Positionen auch einem Trend folgen.
Bei dieser Trading-Strategie handelt es sich um ein Long/Short-System, welches bei Auftreten eines Long-Signals einen Vermögenswert kauft und dieses bei einem Short-Signal verkauft. Prinzipiell sind die Regeln für Wilders Trading System einfach zu verstehen:
Schritt 1: Berechne die Average Range Constant (ARC). Multipliziere dazu den ATR über n Perioden mit einem festen Faktor. Wilder arbeitete mit n = 7 und einem Faktor um 3,0.
Schritt 2: Bestimme den Stop-and-Reverse-Punkt (SAR). In einer Long-Position ist das der höchste Schlusskurs seit Einstieg minus ARC. In einer Short-Position der niedrigste Schlusskurs seit Einstieg plus ARC.
Schritt 3: Schließt der Kurs jenseits dieses Punktes, wird die Position nicht nur geschlossen, sondern gedreht. Das System ist immer im Markt, entweder long oder short.
Das Trading System eignet sich dabei am besten für höhere Zeitrahmen (12 Stunden plus). Die Effektivität der Strategie hängt stark von der gewählten Perioden-Länge und dem ARC-Faktor ab. Wilder empfiehlt hier eine Länge von n = 7 und einen Faktor mit dem Wert 3.
Kleine Änderungen dieser Werte führen allerdings häufig zu großen Variationen in den Ergebnissen, was auf eine gewisse Instabilität des Systems hindeutet.
Eine weitere Anwendung findet der Indikator dort, wo er nicht den Stopp, sondern das Chartraster bestimmt. Die Boxgröße im Point-and-Figure-Chart lässt sich bei TradingView über den ATR berechnen, Standardlänge 14 Perioden. Der Chart wird damit in ruhigen Phasen feiner und in volatilen Phasen gröber.
ATR-Indikator Einstellungen bei Tradingview
Da Du jetzt weißt, wie Du den ATR Indikator beim Trading anwenden kannst, zeige ich Dir nun, wie Du den Indikator in der Praxis verwendest. Eine übersichtliche Plattform mit zahlreichen Tools ist Tradingview. Dort kannst Du eben auch den ATR Indikator verwenden.
Im Folgenden erfährst Du, wo Du den Indikator bei Tradingview findest und welche Einstellungsmöglichkeit dort vorgenommen werden können.

Klicke dafür zunächst auf Indikatoren. In der Suchleiste gibst Du dann “ATR” ein und klickst auf das oberste Ergebnis.
Im Anschluss findest Du den Indikator direkt unterhalb des Charts.
Der folgende Screenshot zeigt Dir, wie Du die Einstellungen des ATR-Indikators änderst. Wer stattdessen einen fertigen Trendfilter auf ATR-Basis sucht, findet ihn im Supertrend Indikator, der genau diese Werte als Bandbreite um den Kurs legt.

Klicke links oben einfach auf das Einstellungssymbol (das Zahnrad-Symbol), um zum entsprechenden Fenster zu gelangen. Dort kannst Du unter “Eingaben” die folgenden Einstellungen vornehmen:
Timeframe: Wähle denselben Timeframe wie im angezeigten Chart oder einen individuell festgelegten Timeframe)
Länge: Lege die Anzahl der Perioden fest (voreingestellt sind 14 bei Tradingview)
Glättung: Hier kannst Du die Art des gleitenden Durchschnitts auswählen, nach welcher die ATR-Linie geglättet werden soll (RMA, SMA, EMA oder WMA).

Unter der Einstellungsoption “Stil” hast Du zum Beispiel die Möglichkeit, die Farbe der ATR-Linie abzuändern. Auf Wunsch kannst Du diese auch ganz entfernen. Auch die Darstellung der Linienart (Linie mit oder ohne Unterbrechungen, Stufenlinien, Kreise, etc.) kann hier geändert werden.
Schließlich kannst Du unter “Sichtbarkeit” noch festlegen, bei welchen Timeframes der Indikator im Chart angezeigt werden soll.

Hier kannst Du beispielsweise festlegen, dass der Average True Range Indikator lediglich im Tageschart angezeigt werden soll.
Die ATR gehört zu den eingebauten Indikatoren in TradingView. Welche weiteren Standardwerkzeuge welche Frage beantworten, zeigt die Übersicht der TradingView-Indikatoren.
Weitere Plattformen mit dem Average True Range Indikator
Der Average True Range Indikator kann selbstverständlich nicht nur auf Tradingview angewendet werden. Auch auf anderen Plattformen gehört der ATR-Indikator zur Grundausstattung.
Der Average True Range Indikator beim MetaTrader 4 bzw. MetaTrader 5 (MT4 & MT5)
Viele Trader handeln nach wie vor über die populäre Handelsplattform MetaTrader 4 oder aber über die Nachfolgervariante, den MetaTrader 5. Hier findest Du den ATR Indikator in den Indikator-Einstellungen:

Du findest den ATR-Indikator dabei standardmäßig im MetaTrader vor, eine externer Plugin-Installation ist daher nicht erforderlich. Der Weg zum Indikator ist einfach: Klicke hierfür in der oberen Registerkarte auf „Einfügen“, dann auf „Indikatoren“; unter „Oszillatoren“ findest Du schließlich den Average True Range Indikator.
Der Average True Range Indikator bei NanoTrader
Auch bei NanoTrader, der Inhouse-Plattform vom Broker WH Selfinvest, kann der ATR Indikator beim Traden verwendet werden.
Dort wird der Indikator unter anderem auch von Birger Schäfermeier, einem bekannten deutschen Trader hin und wieder angewendet.

Der Average True Range Indikator bei ATAS
Eine weitere professionelle Handels- und Analyseplattform, die von vielen Tradern gerne genutzt wird, ist ATAS. Auch hier kann der Average True Range Indikator verwendet werden.
Gefunden werden kann er ganz einfach unter dem Menüpunkt “Indicators”.

Tipps bei der Anwendung des ATR-Indikators
Der ATR-Indikator ist ein nützliches Tool, welches das Traden, richtig angewandt natürlich, durchaus einfacher machen kann. Viele Anleger machen bei der Verwendung allerdings einen der folgenden Fehler:
Eine enge Tagesspanne ist selbst schon ein Volatilitätssignal. Der Inside Day mit seiner Volatilitätskontraktion kommt ohne Indikator aus und lässt sich mit dem ATR als Vergleichsmaßstab gut kombinieren.
Falsche Interpretation: Viele Trader vergessen, dass der Indikator nicht die Richtung des Marktes definiert, sondern stattdessen die Stärke der Volatilität bestimmt. Wenn also die Linie des Indikators steigt, bedeutet das nicht, dass der Markt bullisch ist. Es bedeutet nur, dass dieVolatilität hoch ist. Fällt der Indikator, ist dies ein Zeichen der Marktkonsolidierung.
Zeiteinheit und Periodenlänge nicht zusammen gedacht: Der ATR funktioniert auf jeder Zeiteinheit, vom Minuten- bis zum Monatschart. Nur bedeutet ATR(14) im Fünf-Minuten-Chart etwas völlig anderes als im Tageschart. Rechne Stops immer in der Zeiteinheit, in der Du auch handelst.
Falsche Einstellungen: Prinzipiell hat der Indikator nur eine Einstellung: den Zeitraum. Dennoch besteht hier die Möglichkeit, falsche Zahlen einzustellen. Stellst Du einen zu kleinen Zeitraum ein, erhöht sich die Anzahl der Fehlsignale. Wenn der Zeitraum hingegen zu groß ist, verpasst Du wahrscheinlich gute Einstiegspunkte.
Fazit zum Average True Range Indikator
Der Average True Range beantwortet eine schmale Frage, und die beantwortet er gut: Wie weit bewegt sich dieser Markt gerade an einem typischen Tag? Für Stop-Abstände und Positionsgrößen ist das die passende Bezugsgröße. Für Einstiege ist es die falsche.
Drei Zahlen aus unserer Auswertung sollte man im Kopf behalten. An 42,9 Prozent der DAX-Tage zählte die Kurslücke mit, weshalb sich der Aufwand gegenüber der reinen Tagesspanne überhaupt lohnt. Im EUR/USD waren es 2,8 Prozent, dort ist der Zusatznutzen also klein. Und der ATR selbst schwankte um den Faktor 6,3, was jede feste Punktregel über die Zeit falsch werden lässt.
Zwei Stolperstellen bleiben. Die erste ist die Glättung: Wilder rechnet fortlaufend, nicht als einfachen Durchschnitt, und der Unterschied erreichte im DAX 34,5 Prozent. Die zweite ist die Verwechslung von Höhe und Richtung. Ein steigender ATR ist kein Kaufsignal, sondern nur ein Hinweis darauf, dass Dein Stop mehr Luft braucht.
Häufige Fragen zum ATR-Indikator
Was ist der Average True Range (ATR)?
Der Average True Range ist ein Indikator der technischen Analyse. Er misst, wie groß die Schwankungen eines Marktes zuletzt im Durchschnitt waren. J. Welles Wilder stellte ihn 1978 vor.
Wie wird der ATR berechnet?
In zwei Schritten. Zuerst die True Range: der größte der drei Abstände aus Hoch minus Tief, dem Betrag von Hoch minus Vortagsschluss und dem Betrag von Tief minus Vortagsschluss. Danach die Glättung nach Wilder: ATR = (voriger ATR mal 13 plus aktuelle True Range) geteilt durch 14. In TradingView heißt diese Glättung RMA.
Wofür wird der ATR verwendet?
Der ATR wird oft als Indikator für die Volatilität eines Wertpapiers verwendet und kann bei der Bestimmung von Stop-Loss-Levels und Gewinnzielen hilfreich sein.
Wie wird der ATR interpretiert?
Steigende Werte bedeuten größere Tagesspannen, fallende Werte kleinere. Einen festen Schwellenwert gibt es nicht, weil der ATR in der Einheit des Marktes rechnet. Im DAX lag er in den vergangenen fünf Jahren zwischen 111 und 703 Punkten. Beurteile einen Wert deshalb immer im Vergleich zu seinem eigenen Verlauf, nie im Vergleich zu einem anderen Markt.
Wie kann der ATR bei der Bestimmung von Stop-Loss-Levels und Gewinnzielen helfen?
Üblich ist ein Abstand vom ein- bis dreifachen ATR zum Einstiegskurs. Beispiel: Einstieg long bei 153,80 Dollar, ATR 2,80, zweifacher ATR gleich 5,60, Stop bei 148,20. Für das Gewinnziel funktioniert dieselbe Rechnung in die andere Richtung. Der Vorteil: Der Abstand passt sich der aktuellen Marktlage an, statt eine feste Punktzahl zu unterstellen.
Zeigt der ATR einen Trendwechsel an?
Nein. Der ATR kennt keine Richtung. Er zeigt nur, dass eine Bewegung größer geworden ist, nicht ob sie nach oben oder unten läuft. Als Zusatzinformation neben einem Trendwerkzeug ist er nützlich, als Umkehrsignal nicht.
Sollte der ATR als alleiniges Entscheidungskriterium verwendet werden?
Nein, der ATR sollte nicht als alleiniges Entscheidungskriterium verwendet werden. Es ist wichtig, ihn mit anderen Analysemethoden und Fundamentaldaten zu kombinieren, um fundierte Handelsentscheidungen zu treffen.
Kann der ATR falsche Signale generieren?
Ja, wie jeder Indikator kann auch der ATR falsche Signale generieren. Es ist wichtig, ihn mit anderen Analysemethoden und Fundamentaldaten zu kombinieren, um fundierte Handelsentscheidungen zu treffen.
Wie lange sollte der Zeitraum für die Berechnung des ATR sein?
Der Standardwert ist 14 Perioden und passt für die meisten Fälle. Kürzere Einstellungen reagieren schneller, schwanken aber stärker. Wichtiger als die Länge ist die Zeiteinheit: ATR(14) im Fünf-Minuten-Chart misst etwas völlig anderes als ATR(14) im Tageschart. Rechne Stops in der Zeiteinheit, in der Du auch handelst.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH. Er handelt seit 1978 aktiv und arbeitet als diskretionärer Price-Action-Trader in den Märkten Forex, Aktienindizes, Rohstoffe und Zinsen. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Ende der 1980er Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte alle 10 Bücher des amerikanischen Trading-Autors, bekannt für den Ross-Haken und den Traders Trick Entry.
Indikatoren ordnet Karsten aus der Price-Action-Perspektive ein. Er handelt seit 1978 diskretionär und betrachtet Indikatoren als Ergänzung zum Kursverlauf, nicht als Ersatz dafür. Diese Einordnung prägt auch die Bewertung der Grenzen, die in diesem Artikel benannt werden.
Dieser Artikel wurde von Christian Möhrer final geprüft.