
Wer an der Börse mehr will als nur Aktien oder Fonds, stößt schnell auf Zertifikate. Sie verpacken eine Anlageidee in ein einziges Wertpapier: eine Teilabsicherung gegen Kursverluste, eine feste Bonuszahlung in Seitwärtsmärkten oder die simple Abbildung eines Index. Für aktive Anleger und Trader sind sie ein flexibles Werkzeug, das zwischen sicherheitsorientierter Geldanlage und reiner Spekulation jede Stufe bedient.
So vielseitig die Produkte sind, so unübersichtlich wirken sie am Anfang. Discount, Bonus, Index, Express: hinter jedem Namen steckt eine andere Auszahlungslogik und ein anderes Risikoprofil. Dieser Leitfaden ordnet die wichtigsten Zertifikate-Arten, erklärt ihre Funktionsweise mit konkreten Beispielen und benennt die Risiken, die in keinem Hochglanzprospekt fett gedruckt sind. Wir schreiben dabei aus der Sicht eines Praktikers, nicht aus der eines Emittenten. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Für Kryptowährungen ist das Angebot eigenständig gewachsen. Welche Emittenten dort aktiv sind und wo die Grenze zum Spot-Margin verläuft, steht im Beitrag zu gehebelten Kryptoprodukten im Überblick.
Zertifikate: das Wichtigste in 30 Sekunden
- Zertifikate sind strukturierte Inhaberschuldverschreibungen von Banken: Ihr Wert hängt von einem Basiswert ab, etwa einer Aktie, einem Index oder einem Rohstoff.
- Die wichtigsten Anlageformen sind Discount-, Bonus-, Index- und Express-Zertifikate: jede passt zu einem anderen Marktbild.
- Anders als ein Fonds tragen Zertifikate ein Emittentenrisiko: Wird die herausgebende Bank insolvent, droht der Totalverlust.
- Die Kosten stecken in Spread, Aufgeld und Finanzierung, selten in einer offen ausgewiesenen Gebühr.
- Hebelvarianten wie Knock-Outs und Faktor-Zertifikate sind ein eigenes, spekulatives Thema mit überproportionalem Risiko.
Was sind Zertifikate?
Zertifikate sind strukturierte Inhaberschuldverschreibungen einer Bank, deren Wert von der Entwicklung eines Basiswerts wie einer Aktie, einem Index oder einem Rohstoff abhängt.
Wie sich Zertifikate konkret auf den Index einsetzen lassen, zeigt der Beitrag zum DAX-Trading mit Hebelprodukten.
Rechtlich gesehen leihst du dem Emittenten mit dem Kauf Geld. Im Gegenzug verspricht er dir eine Rückzahlung, die an einen Basiswert gekoppelt ist. Das ist der zentrale Unterschied zum Kauf einer Aktie: Du wirst nicht Miteigentümer eines Unternehmens, sondern Gläubiger einer Bank. Genau aus dieser Konstruktion ergeben sich später die Chancen und das größte Risiko. Auch das Gabler Wirtschaftslexikon definiert Zertifikate als von Banken emittierte Schuldverschreibungen, deren Wert vom Kurs eines Basiswerts abhängt.
Zertifikate zählen zu den Derivaten, also zu Finanzprodukten, deren Preis sich von einem anderen Wert ableitet. In der Praxis bilden sie nicht den Basiswert selbst ab, sondern nur dessen Wertentwicklung. Dadurch lassen sich Strategien umsetzen, die mit einer reinen Aktienposition gar nicht möglich wären: Gewinne in Seitwärtsphasen, Teilpuffer gegen Verluste oder das Setzen auf fallende Kurse. Wer Optionsscheine kennt, erkennt das Prinzip wieder, nur ist die Auszahlung bei Anlagezertifikaten meist klarer geregelt.
Welche Arten von Zertifikaten gibt es?
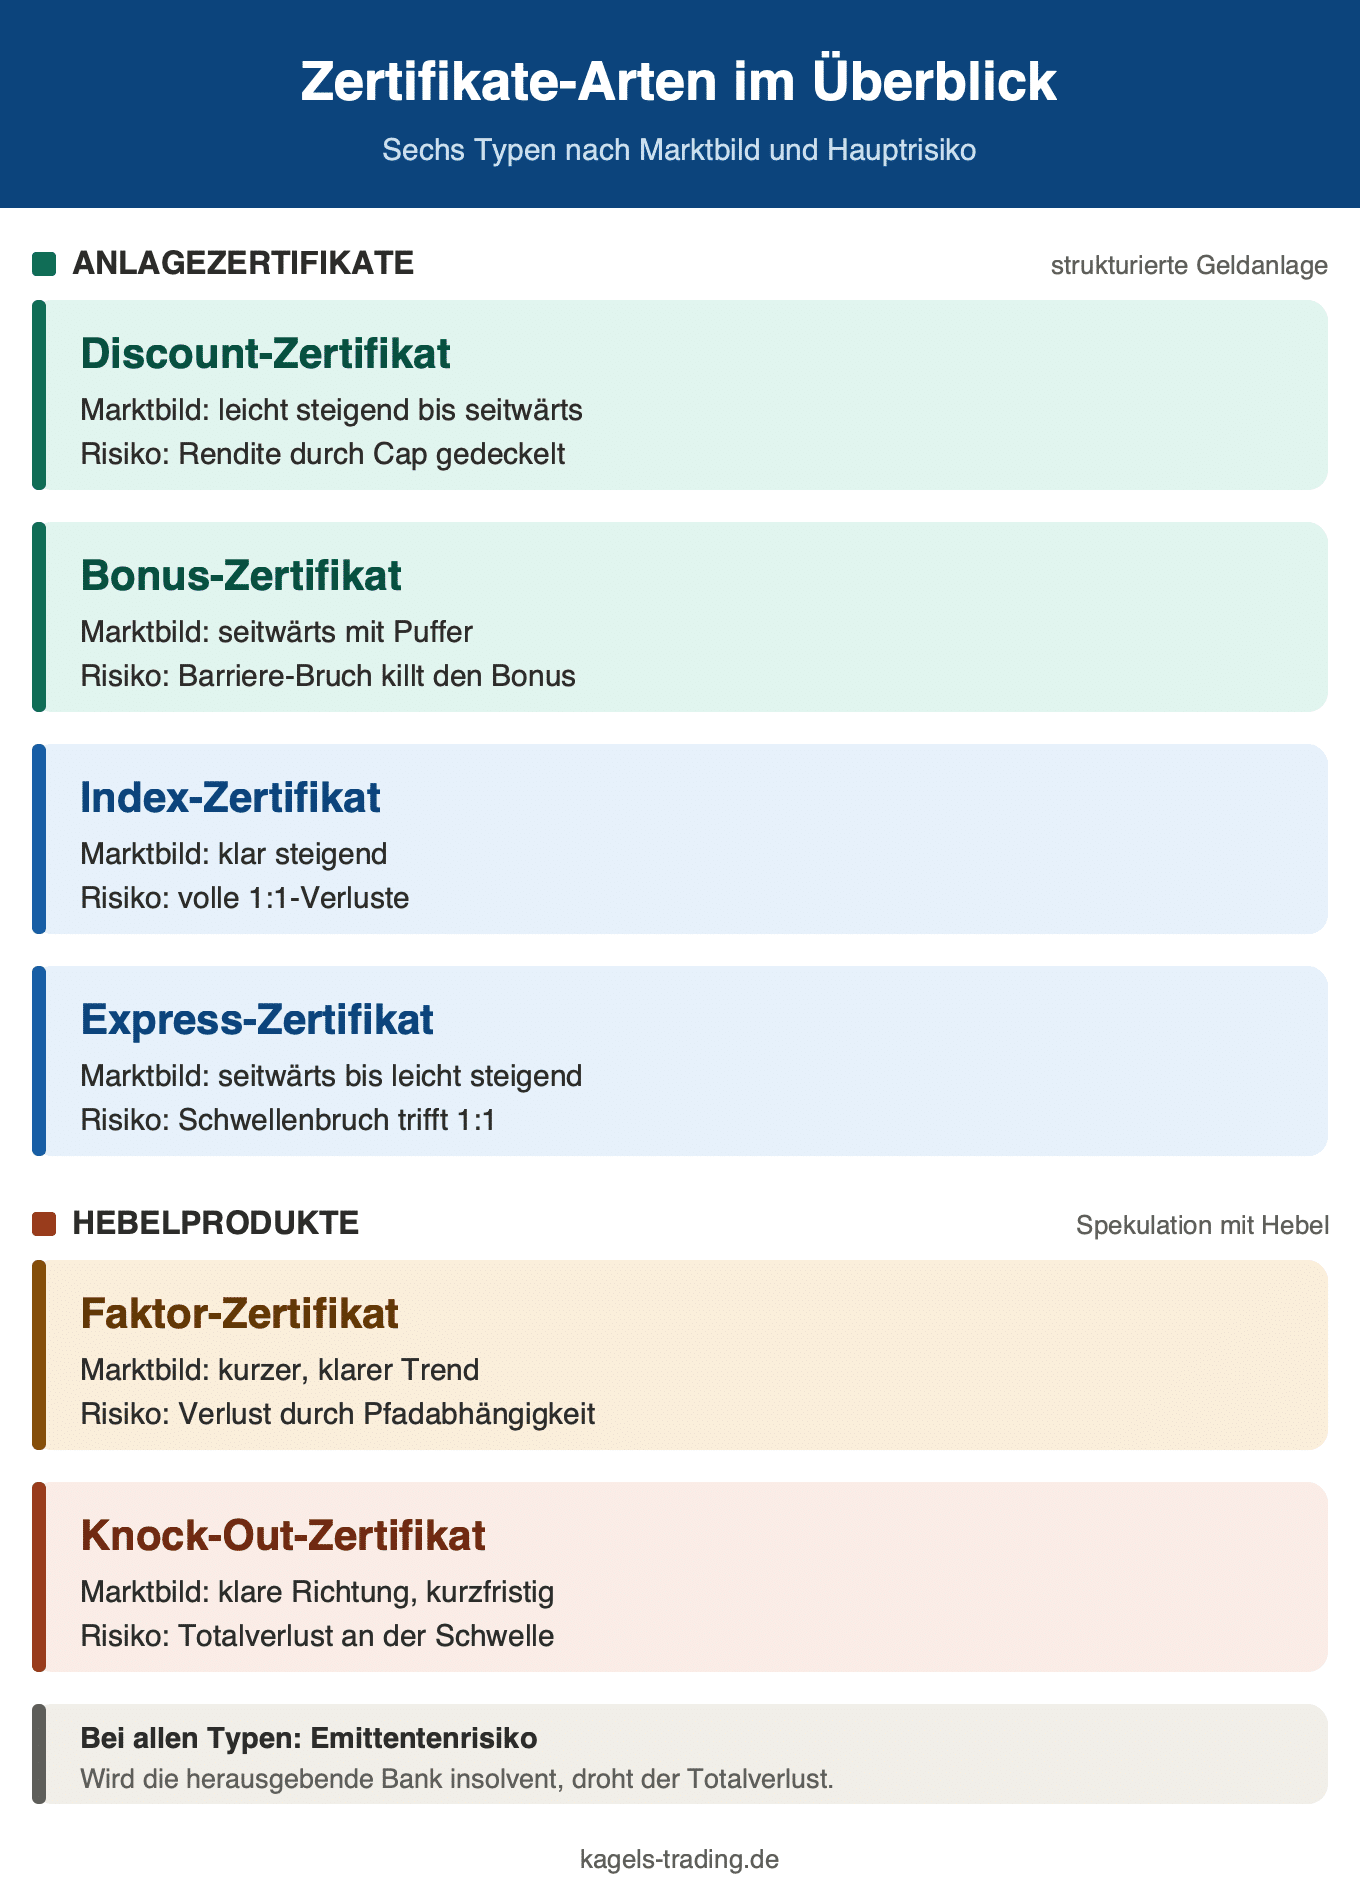
Die Produktvielfalt ist der Grund, warum viele Anleger einen Bogen um Zertifikate machen. Dabei lassen sich fast alle Varianten in zwei Gruppen sortieren: Anlagezertifikate für strukturierte Geldanlage und Hebelprodukte für die Spekulation. Diese Einteilung legt auch der Bundesverband für strukturierte Wertpapiere (BSW), der frühere Deutsche Derivate Verband, seiner Produktklassifikation zugrunde. Diese Tabelle ordnet die gängigsten Typen nach Marktbild und Hauptrisiko.
| Zertifikatetyp | Passt zu Marktbild | Hauptrisiko |
|---|---|---|
| Discount | leicht steigend bis seitwärts | Rendite durch Cap gedeckelt |
| Bonus | seitwärts mit Puffer | Barriere-Bruch killt den Bonus |
| Index | klar steigend | volle 1:1-Verluste |
| Express | seitwärts bis leicht steigend | Schwellenbruch trifft 1:1 |
| Faktor (Hebel) | kurzer, klarer Trend | Verlust durch Pfadabhängigkeit |
| Knock-Out (Hebel) | klare Richtung, kurzfristig | Totalverlust an der Schwelle |
Die folgenden Abschnitte erklären zuerst die vier wichtigsten Anlagezertifikate im Detail. Danach folgen die beiden gängigen Hebelvarianten, die eine eigene Risikoklasse bilden.
Discount-Zertifikate
Ein Discount-Zertifikat ist ein Anlagezertifikat, bei dem der Anleger den Basiswert mit einem Preisabschlag kauft und im Gegenzug eine durch einen Cap begrenzte Maximalrendite erhält.
Das Prinzip ist schnell erklärt. Steht eine Aktie bei 100 Euro und gewährt der Emittent einen Discount von 2 %, kostet das Zertifikat nur 98 Euro. Diesen Rabatt erkaufst du dir mit einer Renditedeckelung, dem sogenannten Cap. Liegt der Cap bei 105 Euro, ist bei 5 % Gewinn Schluss, egal wie weit die Aktie darüber hinaus steigt.
Der Reiz liegt im Sicherheitspuffer. Fällt die Aktie zum Laufzeitende auf 98 Euro, deinen Kaufpreis, bleibst du verlustfrei. Erst darunter schlägt der Kursverlust 1:1 durch. Discount-Zertifikate eignen sich also für Seitwärtsmärkte und leicht steigende Phasen. Für wen sie nichts sind: für Trader, die auf eine starke Rally setzen, denn die schneidet der Cap gnadenlos ab.
Bonus-Zertifikate
Ein Bonus-Zertifikat ist ein Anlagezertifikat, das eine feste Bonuszahlung auszahlt, solange der Basiswert während der Laufzeit eine untere Barriere nicht berührt.
Diese Produkte sind für Ranges gemacht, also für Märkte ohne klaren Trend. Zwei Werte bestimmen die Auszahlung: eine untere Barriere als Sicherheitslevel und ein Bonus-Level darüber. Bleibt der Kurs über der Barriere, kassierst du am Ende den Bonus, selbst wenn die Aktie nur seitwärts gelaufen ist.
Der Haken steckt in der Barriere. Wird sie auch nur einmal berührt, verfällt der Bonus, und aus dem Zertifikat wird eine schlichte 1:1-Beteiligung am Basiswert. Eine spätere Erholung über die Barriere holt den Bonus nicht zurück. Bonus-Zertifikate belohnen also ruhige Märkte und bestrafen Volatilität. Wer einen scharfen Einbruch für möglich hält, ist mit einem Discount-Zertifikat oft besser bedient.
Index-Zertifikate
Ein Index-Zertifikat bildet die Entwicklung eines Index wie des DAX in der Regel 1:1 ab und ist damit die einfachste Form der Geldanlage in Zertifikate.
Hier gibt es keine Barriere und keinen Cap, nur die direkte Abbildung. Ihr Vorteil liegt in den niedrigen Kosten gegenüber einem vergleichbaren Indexfonds. Achten solltest du auf zwei Details: Bei Aktienindizes wie dem DAX ist ein Performance-Index als Basiswert sinnvoll, weil nur dieser die Dividenden der enthaltenen Werte berücksichtigt. Und das Bezugsverhältnis ist oft krumm, etwa 1:100, was die Stückpreise erklärt.
Mit „Bear”- oder „Reverse”-Varianten lässt sich ein Index sogar short handeln. Das ist praktisch zur Absicherung eines Depots. Die Grenze: Index-Zertifikate tragen, anders als ein Fonds, das volle Emittentenrisiko. Beim Sondervermögen eines ETF ist dein Geld bei einer Bankpleite geschützt, beim Zertifikat nicht.
Express-Zertifikate
Ein Express-Zertifikat zahlt das eingesetzte Kapital plus eine feste Verzinsung vorzeitig zurück, sobald der Basiswert an einem Stichtag eine Tilgungsschwelle erreicht.
Das Prinzip läuft über jährliche Stichtage. Ein Beispiel: Eine Aktie hat eine Tilgungsschwelle von 100 Euro und eine Schutzbarriere von 60 Euro, Laufzeit drei Jahre. Liegt der Kurs am ersten Stichtag auf oder über 100 Euro, bekommst du dein Kapital plus einen festen Zins sofort zurück, das Zertifikat endet. Wird die Schwelle verfehlt, läuft es ein Jahr weiter, und der mögliche Zins verdoppelt sich.
Der Pferdefuß liegt in der Schutzbarriere. Bleibt der Kurs unter der Tilgungsschwelle, aber über 60 Euro, bekommst du am Ende nur dein Kapital ohne Zinsen zurück. Reißt er die 60 Euro, trägst du den Verlust 1:1, als hättest du die Aktie direkt gehalten. Express-Zertifikate belohnen ruhige bis leicht steigende Märkte, sind aber tückisch, wenn ein Kurs kurz vor einem Stichtag einbricht.
Faktor-Zertifikate
Ein Faktor-Zertifikat bildet die tägliche Wertentwicklung eines Basiswerts mit einem konstanten Hebel ab, etwa Faktor 3, und besitzt anders als ein Knock-Out keine feste Ausknock-Schwelle.
Der konstante Hebel ist das Verkaufsargument. Steigt der Basiswert an einem Tag um 1 %, legt ein Faktor-3-Papier um 3 % zu, fällt er um 1 %, verliert es 3 %. Anders als beim Knock-Out gibt es keine Schwelle, an der das Produkt sofort verfällt. Dafür rechnet der Emittent den Bezug börsentäglich neu, und genau daraus entsteht die eigentliche Tücke.
Diese tägliche Neuberechnung führt zur Pfadabhängigkeit. In einem schwankenden Seitwärtsmarkt frisst der Effekt an der Rendite, selbst wenn der Basiswert am Ende wieder auf dem Startwert steht. Ein Zahlenbeispiel: Fällt der Wert an Tag eins um 10 % und steigt an Tag zwei um 10 %, steht der Basiswert fast wieder gleich, das Faktor-Papier liegt aber im Minus. Faktor-Zertifikate taugen deshalb für kurze, klare Trends, nicht für volatiles Auf und Ab. Wer mit Hebel über mehrere Tage arbeiten will, sollte den Mechanismus genau verstehen, bevor er einsteigt, etwa über unseren Leitfaden zum Hebel-Trading.
Knock-Out-Zertifikate und Optionsscheine
Die bekannteste Hebelvariante im Zertifikatemantel ist der Knock-Out, auch Turbo genannt. Er arbeitet mit einem Hebel, der kleine Kursbewegungen überproportional verstärkt. Der Preis dafür ist hoch: Berührt der Kurs die Knock-Out-Schwelle, verfällt das Produkt praktisch wertlos. Anders als ein Faktor-Papier hat ein Knock-Out also einen festen Punkt, an dem die Position schlagartig endet.
Diese Produkte bilden eine eigene Risikoklasse. Wie der Hebel genau rechnet und worauf es beim Handel ankommt, liest du im Detail in unserem Leitfaden zu Knock-Out-Zertifikaten sowie in der Übersicht zu Hebelprodukten. Verwandt sind außerdem Optionsscheine, deren Wert zusätzlich von der impliziten Volatilität abhängt.
Wie funktionieren Zertifikate?
Im Kern ist jedes Zertifikat eine Schuldverschreibung mit einer Zusatzlogik. Die Bank legt fest, wie sich die Rückzahlung aus dem Basiswert errechnet, und gießt diese Regel in die Produktbedingungen. Genau deshalb können zwei Zertifikate auf dieselbe Aktie völlig unterschiedlich reagieren: Es kommt allein auf die Ausstattung an.
Drei Größen tauchen dabei immer wieder auf. Der Basispreis legt die Schwelle fest, ab der ein Produkt Gewinn oder Verlust anzeigt. Das Bezugsverhältnis bestimmt, wie viele Zertifikate eine Einheit des Basiswerts abbilden, häufig 1:100 bei Indizes. Und die Laufzeit kann fest terminiert oder unbegrenzt sein. Wie sich solche Kennzahlen für ein Hebelprodukt konkret durchrechnen lassen, zeigt unser Optionsscheinrechner. Wer diese drei Punkte vor dem Kauf nicht prüft, handelt blind.
Den Detailblick liefert das Basisinformationsblatt, ein gesetzlich vorgeschriebenes Dokument von meist zwei bis drei Seiten. Dort stehen Risiko, Kosten und die genaue Auszahlungslogik. Ehrlich gesagt liest es kaum jemand, und genau das nutzen manche Emittenten. Wer ein Produkt zum ersten Mal handelt, sollte sich diese Mühe trotzdem machen.
Wie groß ist der Zertifikate-Markt in Deutschland?
Der deutsche Markt für strukturierte Wertpapiere umfasst zum Stichtag 31. März 2026 rund 104 Milliarden Euro. Davon entfallen 96 Prozent auf Anlageprodukte und nur 4 Prozent auf Hebelprodukte.
Die Zahlen stammen aus dem Quartalsbericht des BSW, der die Daten von 15 Emittenten bündelt. Die Marktstatistik zeigt eine klare Rangfolge auf der Anlageseite: Festzins- und Stufenzinsanleihen stellen 37,6 Prozent des Volumens, Express-Zertifikate 30,6 Prozent. Discount-Zertifikate sind mit 4,1 Prozent deutlich kleiner, wuchsen zum Vorquartal aber mit 11,3 Prozent am schnellsten.
Für dich als Anleger steckt darin eine ehrliche Standortbestimmung: Der deutsche Zertifikate-Markt ist vor allem ein Anlagemarkt mit hoher Sicherheitsorientierung. Über die Hälfte des Volumens liegt in den beiden niedrigsten Risikoklassen. Hebelprodukte kommen zusammen nur auf gut 4 Milliarden Euro, mehr als die Hälfte davon sind Knock-Out-Papiere. Die spektakulären Produkte prägen also die Schlagzeilen, nicht das investierte Geld.
Welche Risiken haben Zertifikate?
Ein Teil des Preises steckt in der erwarteten Schwankung. Wer die Volatilität über den VDAX-NEW prüft, erkennt, ob ein Zertifikat gerade einen Volatilitätsaufschlag mitbringt, der sich später wieder abbaut.
Jedes Zertifikat trägt zunächst das Marktrisiko seines Basiswerts. Je nach Konstruktion fällt dieses Risiko größer oder kleiner aus als beim Direktinvestment. Das ist die kalkulierbare Seite. Die unkalkulierbare ist eine andere.
Das Emittentenrisiko ist der wunde Punkt jedes Zertifikats. Weil du der Bank Geld leihst, hängt deine Rückzahlung an ihrer Zahlungsfähigkeit. Meldet der Emittent Insolvenz an, ist dein Kapital meist verloren, unabhängig davon, wie sich der Basiswert entwickelt hat. Spätestens die Lehman-Pleite 2008 hat das schmerzhaft gezeigt. Zertifikate unterliegen zudem keiner Einlagensicherung. Wie Anleger im Krisenfall in der Rangfolge stehen, erklärt die BaFin unter dem Stichwort Haftungskaskade.
Hinzu kommt ein Transparenzproblem. Da Zertifikate keine börsengehandelten Standardprodukte sind, stellt der Emittent die Kurse selbst. In ruhigen Phasen fällt das kaum auf. Heikel wird es, wenn ein Produkt kurz vor einer Knock-Out-Schwelle steht und der Spread plötzlich um ein Vielfaches aufgeht. Wer Hebelvarianten handelt, begrenzt solche Phasen über eine vorab platzierte Stop-Loss-Order. Für aktive Trader lohnt zudem der Blick auf das Euwax-Sentiment, das die Stimmung im Derivatehandel abbildet.
Übersehen wird oft das Währungsrisiko. Notiert eine US-Aktie als Basiswert in Dollar, beeinflusst der Euro-Dollar-Kurs deine Rendite, selbst wenn die Aktie steigt. Sogenannte Quanto-Zertifikate schalten diesen Effekt gegen eine laufende Gebühr aus. Wer dieses Detail überliest, wundert sich später über die Lücke zwischen Aktienkurs und Zertifikatewert.
Welche Angaben das Basisinformationsblatt liefern muss und warum ohne dieses Dokument kein Verkauf erlaubt ist, erklärt unser Überblick zu den PRIIPs-Regeln.

Was kosten Zertifikate?
Die Kosten eines Zertifikats sind selten eine offene Gebühr, sondern stecken in mehreren Posten. An erster Stelle stehen die Ordergebühren beim Kauf und Verkauf. Sie hängen davon ab, ob du an der Börse oder direkt beim Emittenten handelst. Ein Vergleich der Tradingkosten verschiedener Anbieter zahlt sich hier schnell aus.
Daneben verdient der Emittent über das Aufgeld, also den Aufschlag gegenüber dem reinen Kauf des Basiswerts, und über den Spread zwischen An- und Verkaufskurs. Als Faustregel gelten Zertifikate mit einem Spread bis 0,5 % des Produktpreises als preiswert. Je höher der Börsenumsatz eines Papiers, desto enger ist der Spread in der Regel.
Bei Produkten ohne feste Laufzeit kommt eine Finanzierungskomponente hinzu. Der Emittent passt den Basispreis täglich an und verrechnet darüber die Finanzierungskosten. Dieser Effekt ist klein, summiert sich aber über die Zeit. Wer ein endloses Produkt monatelang hält, sollte die Finanzierungsmarge im Basisinformationsblatt prüfen, bevor sie unbemerkt an der Rendite nagt.
Wo und wie kaufe ich Zertifikate?
Zertifikate kaufst du an zwei Orten: über die Börse oder direkt beim Emittenten im außerbörslichen Handel. Beide Wege haben ihre Berechtigung, und der Unterschied schlägt sich in Kosten und Kontrolle nieder. Welcher Weg günstiger ist, hängt vom Produkt und von der Tageszeit ab. Wer statt Zertifikaten klassische Optionsscheine sucht, findet die passenden Produkte über einen Optionsscheinfinder.
Im Börsenhandel stehen vor allem zwei Plätze im Vordergrund. Die Börse Stuttgart ist mit ihrem Euwax-Segment der größte deutsche Handelsplatz für Zertifikate, daneben handelt auch die Börse Frankfurt ein breites Angebot. Der Vorteil liegt in der unabhängigen Kursüberwachung, die für faire Preise sorgt. Dafür fällt eine Börsen-Courtage an.
Beim Direkthandel kaufst du über deinen Online-Broker unmittelbar beim Emittenten, ohne den Umweg über die Börse. Die Courtage entfällt, dafür stellt der Emittent den Kurs allein. In liquiden Produkten ist das schnell und günstig. Heikel wird es in engen Märkten, in denen dir der einzige Preissteller gegenübersteht.
Vor jedem Kauf lohnt der Vergleich dreier Punkte: der Spread zwischen An- und Verkauf, die Handelszeiten des jeweiligen Platzes und die Frage, ob das Produkt überhaupt börslich gehandelt wird. Gerade außerhalb der Haupthandelszeiten driften außerbörsliche Kurse und Börsenkurse spürbar auseinander.
Wie werden Zertifikate besteuert?
Für Zertifikate gilt dasselbe wie für andere Kapitalerträge. Gewinne unterliegen der Abgeltungssteuer von 25 %, dazu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die depotführende Bank führt die Steuer in der Regel automatisch ans Finanzamt ab, sofern du in Deutschland steuerpflichtig bist.
Verluste lassen sich mit anderen Kapitalerträgen verrechnen, etwa mit Dividenden, Zinsen oder Kursgewinnen. Das mildert die Steuerlast in schlechten Jahren. Die Details zur Abgeltungssteuer und zu den Verrechnungstöpfen haben wir gesondert aufbereitet, weil die Regeln je nach Produktart variieren können.
Zertifikat, ETF oder Fonds: Wann lohnt was?
Der Unterschied zwischen Zertifikat, ETF und Fonds liegt in der Rechtsform: Ein ETF und ein Fonds sind insolvenzgeschütztes Sondervermögen, ein Zertifikat ist eine Schuldverschreibung mit Emittentenrisiko.
Wer Geld anlegt, vergleicht Zertifikate früher oder später mit ETFs und Fonds. Alle drei bündeln ein Investment in einem Wertpapier, doch die rechtliche Konstruktion trennt sie grundlegend. Diese Tabelle stellt die drei Wege nebeneinander.
| Produkt | Insolvenzschutz | Stärke im Depot |
|---|---|---|
| Zertifikat | nein, volles Emittentenrisiko | maßgeschneiderte Auszahlung |
| ETF | ja, Sondervermögen | günstige, breite Index-Abbildung |
| Aktiver Fonds | ja, Sondervermögen | aktives Management gegen höhere Kosten |
Der entscheidende Punkt ist der Insolvenzschutz. Ein ETF und ein klassischer Fonds sind rechtlich Sondervermögen: Geht die Fondsgesellschaft pleite, bleibt dein Anteil geschützt. Ein Zertifikat ist dagegen eine Schuldverschreibung und trägt das volle Emittentenrisiko. Im Gegenzug bietet kein ETF die Auszahlungsstruktur eines Bonus- oder Discount-Zertifikats.
In der Praxis schließen sich die drei nicht aus. Für den langfristigen Vermögenskern im Depot sind breit streuende ETFs meist die günstigste Wahl. Ein aktiver Fonds lohnt nur, wenn das Management seine höheren Gebühren durch Mehrrendite rechtfertigt, was selten dauerhaft gelingt. Zertifikate spielen ihre Stärke als taktische Beimischung aus, etwa zur Absicherung oder für eine Seitwärtswette, die ein ETF gar nicht abbilden kann.
Für wen eignen sich Zertifikate?
Zertifikate sind ein Werkzeugkasten, kein Produkt für jeden. Sicherheitsorientierte Anleger finden in Discount- und Bonus-Zertifikaten einen Puffer gegen kleinere Verluste, müssen dafür aber Renditegrenzen akzeptieren. Wer einen Index günstig abbilden will, fährt mit einem Index-Zertifikat oder einem ETF, je nach Gewichtung von Kosten und Emittentenrisiko.
Aktive Trader nutzen Zertifikate vor allem für taktische Ideen: eine Absicherung über ein Short-Index-Papier, eine Seitwärtswette über ein Bonus-Produkt oder eine kurzfristige Hebelposition über einen Turbo. Wer den Hebel direkt über Margin sucht, findet im CFD-Handel eine Alternative; an regulierten Terminbörsen leisten Futures Ähnliches. Entscheidend ist in jedem Fall, die genaue Ausstattung zu kennen. Für reine Buy-and-Hold-Anleger ohne Lust auf Produktdetails sind Zertifikate dagegen meist zu komplex, und das Emittentenrisiko steht in keinem Verhältnis zum Komfort eines breiten Fonds.
Fazit: Zertifikate sind so gut wie ihr Kleingedrucktes
Nach Jahrzehnten an den Märkten sehe ich Zertifikate als das, was sie sind: präzise Werkzeuge für ein bestimmtes Marktbild. Ein Discount-Zertifikat in einer Seitwärtsphase oder ein Short-Index-Papier zur Absicherung können einem Depot echten Mehrwert bringen. Voraussetzung ist, dass du das jeweilige Produkt verstehst und nicht blind dem Namen vertraust.
Mein wichtigster Rat aus der Praxis: Lies das Basisinformationsblatt, prüfe Basispreis, Barriere und Laufzeit, und vergleiche den Spread zwischen den Emittenten. Das Emittentenrisiko bleibt dabei der Punkt, den man nie ausblenden darf. Wer diese Hausaufgaben macht, für den sind Zertifikate ein flexibles Instrument. Wer sie überspringt, zahlt das Lehrgeld früher oder später an den Emittenten.
Häufige Fragen zu Zertifikaten
Sind Zertifikate eine gute Geldanlage?
Zertifikate können eine sinnvolle Ergänzung sein, wenn sie zum Marktbild und zur Risikobereitschaft passen. Als alleinige Geldanlage sind sie wegen des Emittentenrisikos und der oft begrenzten Rendite selten erste Wahl. Sie spielen ihre Stärke als taktisches Werkzeug neben einem Basisdepot aus.
Was ist der Unterschied zwischen Zertifikaten und ETFs?
Der entscheidende Unterschied liegt im Insolvenzschutz. Ein ETF ist rechtlich Sondervermögen und bei einer Bankpleite geschützt. Ein Zertifikat ist eine Schuldverschreibung und trägt das volle Emittentenrisiko. Dafür bieten Zertifikate Auszahlungsstrukturen, die ein klassischer ETF nicht abbildet.
Was sind die besten Zertifikate?
Das beste Zertifikat hängt vom Marktbild ab, nicht von einer Rangliste. Für Seitwärtsmärkte eignen sich Bonus- oder Discount-Zertifikate, für einen klaren Trend ein Index-Zertifikat, für kurzfristige Spekulation ein Knock-Out. Entscheidend sind Ausstattung, Spread und Bonität des Emittenten.
Sind Zertifikate insolvenzgeschützt?
Nein. Zertifikate sind Inhaberschuldverschreibungen und unterliegen keiner Einlagensicherung. Wird der Emittent zahlungsunfähig, droht der Totalverlust des eingesetzten Kapitals, unabhängig vom Basiswert. Dieses Risiko sollte bei der Auswahl immer mitbedacht werden.
Wie risikoreich sind Zertifikate?
Das Risiko reicht vom moderaten Puffer eines Discount-Zertifikats bis zum Totalverlust bei einem Hebelprodukt. Über allem steht das Emittentenrisiko: Bei einer Bankpleite ist das Kapital unabhängig vom Basiswert gefährdet. Wie hoch das Risiko ausfällt, hängt also stark vom gewählten Zertifikatetyp ab.
Über den Autor
Heiko Zeh ist als Profi-Trader und leitender Analyst bei Kagels Trading der Signalgeber für die Knock-Out- und Optionsschein-Swingtrading-Signale. Seit über 30 Jahren handelt er an den Finanzmärkten und hat sich auf die technische und fundamentale Analyse strukturierter Hebelprodukte spezialisiert.
Sein Ansatz ist Disziplin statt Bauchgefühl: klar definierte Marktstrukturen, festgelegte Kurszonen und ein striktes Risikomanagement mit gesetzten Stop-Loss- und Gewinnmarken. Genau diese Praxis im täglichen Umgang mit Zertifikaten und Optionsscheinen fließt in diesen Leitfaden ein.
Für diesen Leitfaden ordnet Heiko die Zertifikate-Welt aus der Sicht eines aktiven Hebelprodukt-Traders ein, der jedes Instrument nüchtern auf Nutzen und Risiko abklopft. Sein Fokus liegt darauf, Chancen und Grenzen so zu erklären, dass Leser eigene Entscheidungen treffen können, statt einem Produktnamen zu vertrauen.
Dieser Artikel wurde von Karsten Kagels final geprüft.