
Die meisten Trader merken erst beim Blick auf die Abrechnung, wie viel von einem Gewinn wirklich übrig bleibt. Bei 1.000 Euro realisiertem Gewinn zieht ein deutscher Broker rund 264 Euro sofort ein, ohne dass du irgendetwas beantragen oder unterschreiben musst. Dahinter steckt die Abgeltungsteuer: eine pauschale Steuer auf Kapitalerträge, die direkt an der Quelle einbehalten wird.
Ich handle seit 1978 an den Finanzmärkten und habe die Einführung der Abgeltungsteuer 2009 als aktiver Trader miterlebt. In diesem Artikel bekommst du die Systematik zum Rechtsstand 2026: wie hoch die Belastung wirklich ist, welche Erträge sie trifft, wie du dir mit Freistellungsauftrag und Günstigerprüfung zu viel gezahltes Geld zurückholst und was seit dem Jahressteuergesetz 2024 bei Verlusten gilt. Eine Steuerberatung ersetzt der Text nicht, aber du wirst danach die richtigen Fragen stellen können. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Abgeltungsteuer: das Wichtigste in 30 Sekunden
- 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag ergeben 26,375 % auf deine Kapitalerträge. Mit Kirchensteuer sind es 27,819 % (8 %) oder 27,995 % (9 %), nicht die oft genannten 28,625 %.
- Die ersten 1.000 Euro pro Jahr bleiben steuerfrei über den Sparer-Pauschbetrag, bei zusammen veranlagten Ehepaaren 2.000 Euro. Dafür brauchst du einen Freistellungsauftrag bei deinem Broker.
- Der 20.000-Euro-Deckel für Verluste aus Termingeschäften ist gefallen. Das Jahressteuergesetz 2024 hat ihn rückwirkend gestrichen. Aktienverluste bleiben dagegen in ihrem eigenen Topf.
- Ausländische Broker führen keine deutsche Steuer ab. Dann trägst du die Erträge selbst in die Anlage KAP ein und zahlst erst nach dem Steuerbescheid.
Was ist die Abgeltungsteuer?
Die Abgeltungsteuer ist eine pauschale Steuer von 25 Prozent auf private Kapitalerträge in Deutschland, die seit dem 1. Januar 2009 gilt. Sie wird von der auszahlenden Stelle direkt einbehalten und ist mit diesem Abzug in der Regel erledigt. Welche Kosten neben der Steuer auf dein Ergebnis drücken, haben wir in den Tradingkosten zusammengestellt.
Der Name beschreibt genau das, was die Steuer tut: Sie gilt ab. Zieht dein deutscher Broker die Steuer ein und überweist sie ans Finanzamt, ist der Vorgang abgeschlossen. Du musst den Gewinn dann nicht mehr in der Einkommensteuererklärung aufführen. Genau diese Eigenschaft unterscheidet sie von fast jeder anderen Steuerart.
Die Abgeltungswirkung bedeutet, dass mit dem Steuerabzug durch die Bank sämtliche steuerlichen Pflichten für diesen Kapitalertrag erfüllt sind.
Für dich als Trader hat die Pauschale einen unterschätzten Nebeneffekt: Dein persönlicher Einkommensteuersatz spielt keine Rolle. Wer 45 Prozent Spitzensteuersatz zahlt, gibt auf Kursgewinne trotzdem nur 25 Prozent ab. Wer wenig verdient, zahlt auf denselben Gewinn ebenfalls 25 Prozent und damit unter Umständen zu viel. Für diesen zweiten Fall gibt es die Günstigerprüfung, zu der du weiter unten alles findest.
Die Steuer entsteht übrigens erst, wenn du eine Position schließt. Ein Buchgewinn im Depot interessiert das Finanzamt nicht. Erst der realisierte Gewinn, die gutgeschriebene Dividende oder der eingegangene Zins löst den Abzug aus. Das ist der Hebel hinter jeder Überlegung zum Jahresende: Wer eine Position ins neue Jahr trägt, verschiebt die Steuer mit. Im Ruhestand wird daraus ein Planungsvorteil, weil bei jeder Entnahme nur der Gewinnanteil zählt, wie unser Ratgeber zum Leben vom eigenen Depot vorrechnet.

Wie hoch ist die Abgeltungsteuer 2026?
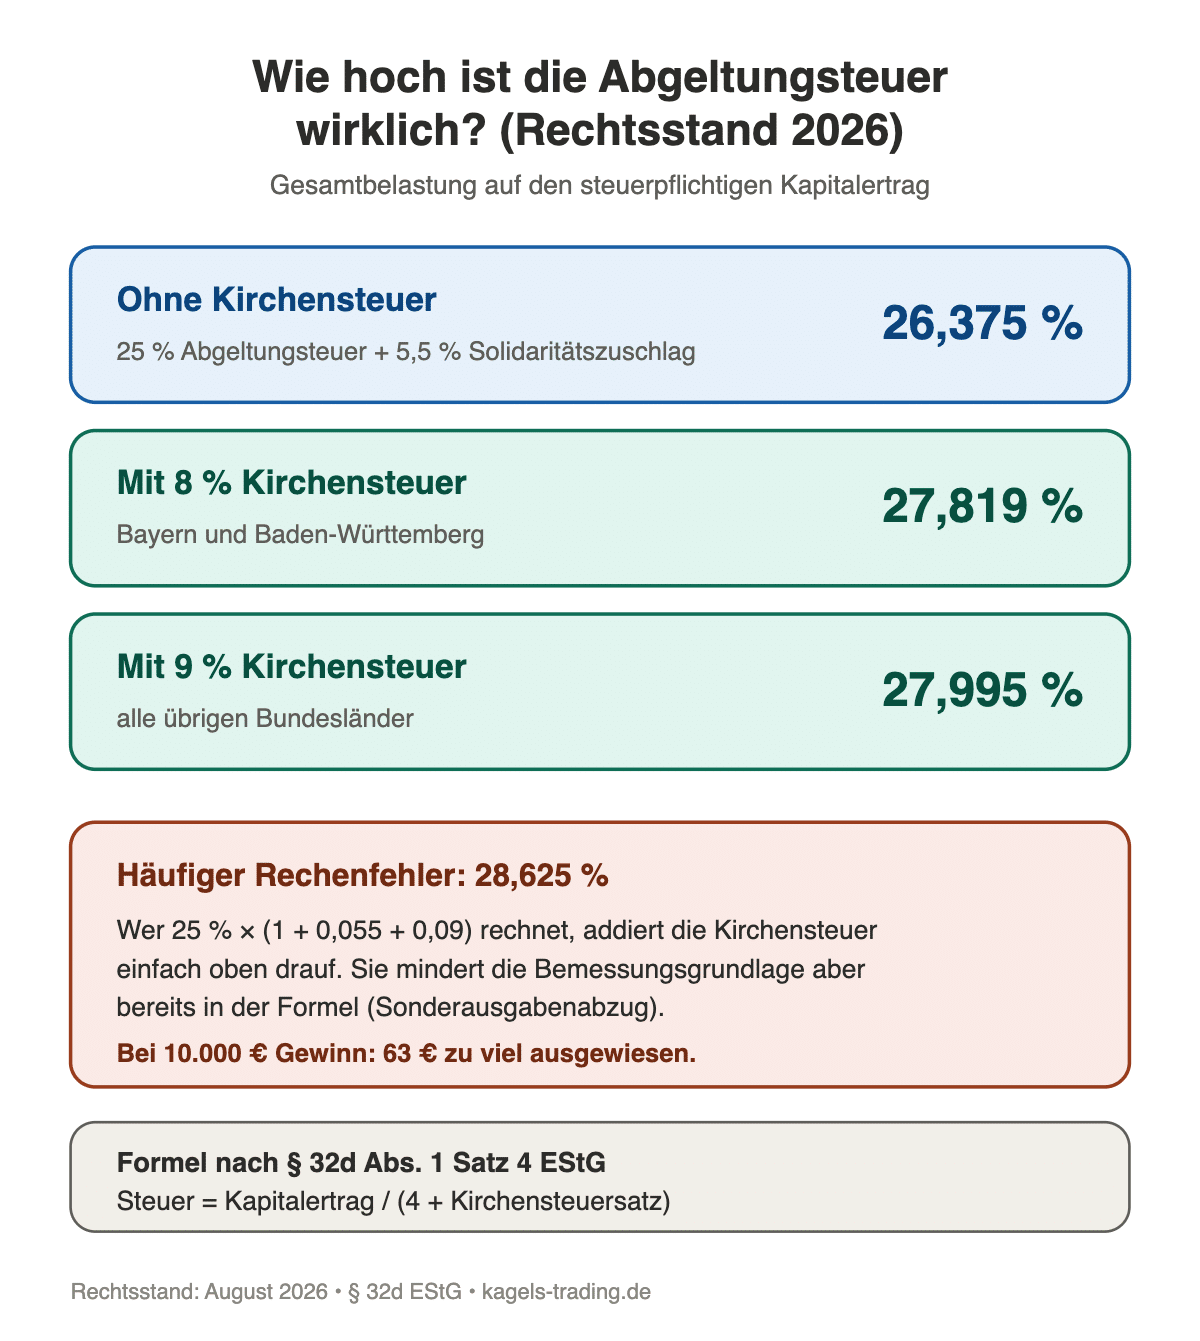
Die Abgeltungsteuer beträgt 25 Prozent. Zusammen mit dem Solidaritätszuschlag ergibt sich eine Belastung von 26,375 Prozent, mit Kirchensteuer von 27,819 oder 27,995 Prozent.
An dieser Zahl hat sich seit 2009 nichts geändert, und auch das Reformpaket der Koalition vom Juli 2026 fasst den Satz nicht an. Die politischen Forderungen nach einer Anhebung auf 30 Prozent tauchen regelmäßig auf, sind aber bis heute in keinem Gesetzentwurf gelandet. Für deine Planung 2026 gilt: 25 Prozent plus Zuschläge.
Solidaritätszuschlag: 5,5 Prozent auf die Steuer, nicht auf den Gewinn
Der Soli wird ständig falsch gerechnet. Die 5,5 Prozent beziehen sich auf die Steuer, nicht auf den Ertrag. Aus 1.000 Euro Gewinn werden 250 Euro Abgeltungsteuer, darauf 13,75 Euro Solidaritätszuschlag, macht zusammen 263,75 Euro. Wer die 5,5 Prozent auf den Gewinn rechnet, landet bei 305 Euro und liegt deutlich daneben.
Eine Besonderheit ärgert viele Anleger: Die Freigrenze, durch die der Soli beim Gehalt für die meisten weggefallen ist, gilt für Kapitalerträge nicht. Auf deine Trading-Gewinne wird er weiterhin erhoben, auch wenn auf deiner Lohnabrechnung längst keiner mehr auftaucht.
Kirchensteuer: warum 27,995 und nicht 28,625 Prozent stimmt
Fast jeder Ratgeber im Netz addiert die Kirchensteuer einfach oben drauf. Das ist falsch. Nach § 32d Abs. 1 Satz 4 EStG mindert die Kirchensteuer die Bemessungsgrundlage schon in der Formel, weil sie als Sonderausgabe berücksichtigt wird. Die Steuer berechnet sich als Kapitalertrag geteilt durch die Summe aus 4 und dem Kirchensteuersatz.
| Fall | Rechenweg | Gesamtbelastung |
|---|---|---|
| ohne Kirchensteuer | 25 % plus 5,5 % Soli | 26,375 % |
| 8 % Kirchensteuer (Bayern, Baden-Württemberg) | Ertrag geteilt durch 4,08 plus Zuschläge | 27,819 % |
| 9 % Kirchensteuer (übrige Bundesländer) | Ertrag geteilt durch 4,09 plus Zuschläge | 27,995 % |
Der Unterschied klingt akademisch, ist aber echtes Geld: Bei 10.000 Euro steuerpflichtigem Gewinn zahlst du 2.799,50 Euro statt der oft genannten 2.862,50 Euro. 63 Euro, die zahlreiche Online-Rechner zu viel ausweisen.
Beantragen musst du für die Kirchensteuer nichts. Seit 2015 fragt deine Bank die Religionszugehörigkeit automatisch beim Bundeszentralamt für Steuern ab und behält den Zuschlag ein. Wer das nicht möchte, kann dort einen Sperrvermerk eintragen lassen. Dann bleibt die Bank außen vor, du musst die Kirchensteuer allerdings selbst über die Steuererklärung nachmelden.
Abgeltungsteuer oder Kapitalertragsteuer: wo liegt der Unterschied?
Die Kapitalertragsteuer ist die Erhebungsform, die Abgeltungsteuer der Tarif. Die Bank behält Kapitalertragsteuer ein, und weil dieser Abzug abgeltende Wirkung hat, spricht man von Abgeltungsteuer.
Beide Begriffe meinen im Alltag dasselbe Geld, beschreiben aber zwei verschiedene Dinge. Die Kapitalertragsteuer wurde 2009 nicht abgeschafft, sie existiert unverändert weiter. Sie ist die Quellensteuer, die dein Broker einbehält und abführt. Neu waren 2009 der einheitliche Steuersatz von 25 Prozent und die abgeltende Wirkung, die dir die Steuererklärung erspart.
Vor 2009 hing der Steuersatz davon ab, was du besessen hast: 20 Prozent auf Dividenden, 30 Prozent Zinsabschlag auf Zinserträge, 35 Prozent bei anonymen Tafelgeschäften. Anschließend wanderte der Ertrag zusätzlich in die Einkommensteuererklärung und wurde mit dem persönlichen Satz verrechnet. Die Abgeltungsteuer hat diesen Flickenteppich durch einen Satz ersetzt und die Erklärungspflicht für die meisten Anleger gestrichen.
Ein Satz, der in vielen älteren Ratgebern steht, ist schlicht falsch: dass Anlagen von vor 2009 „weiterhin der Kapitalertragsteuer statt der Abgeltungsteuer“ unterliegen. Für Altbestände gilt eine eigene Bestandsschutzregel, die weiter unten steht. Mit einer parallel weiterlaufenden alten Steuer hat sie nichts zu tun.
Auf welche Erträge fällt die Abgeltungsteuer an?
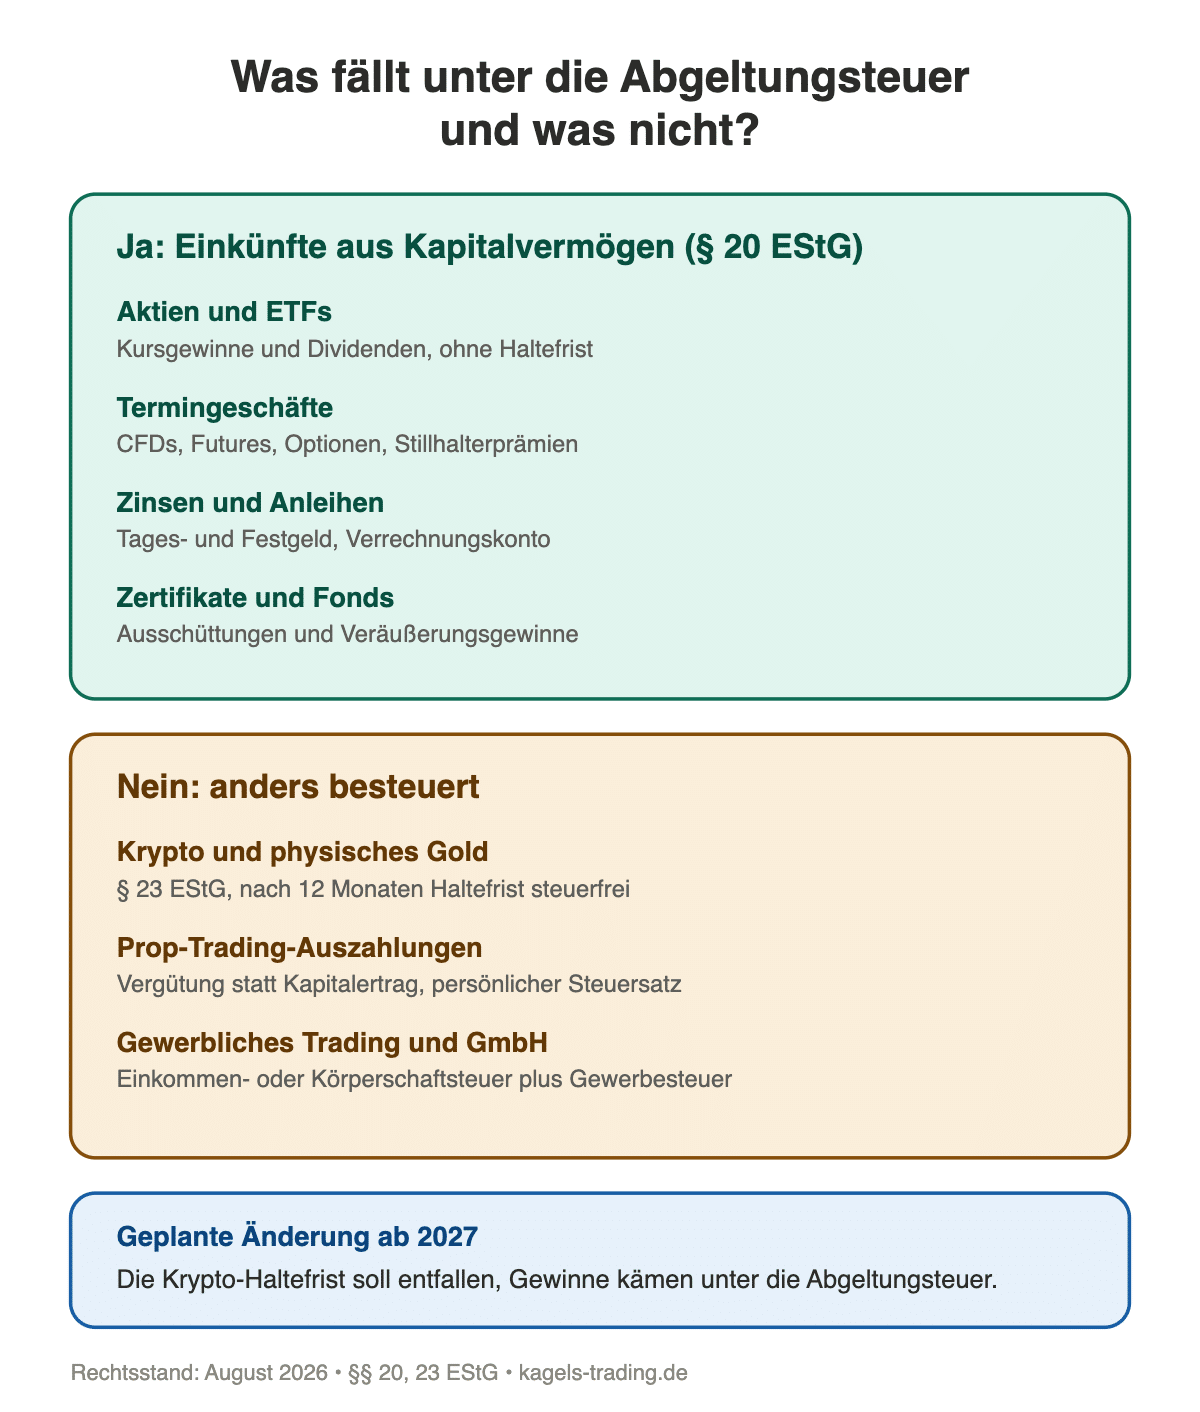
Der Abgeltungsteuer unterliegen alle Einkünfte aus Kapitalvermögen nach § 20 EStG: Zinsen, Dividenden, Kursgewinne aus Wertpapieren, Erträge aus Fonds und Zertifikaten sowie Gewinne aus Termingeschäften. Wie die Zinserträge entstehen, die hier besteuert werden, zeigt unser Ratgeber zu festverzinslichen Wertpapieren.
Auch Broker führen die Steuer automatisch ab. Dass Scalable Capital den Freistellungsauftrag dabei direkt berücksichtigt, steht unter Scalable Capital Zinsen.
Für Trader ist die Liste kürzer, als der Gesetzestext vermuten lässt. Was § 20 EStG im Detail aufzählt, läuft in der Praxis auf diese Erträge hinaus:
- Aktien und ETFs: Kursgewinne und Dividenden, unabhängig von der Haltedauer. Die alte Spekulationsfrist von einem Jahr gibt es für Aktien seit 2009 nicht mehr.
- Termingeschäfte: Gewinne aus CFDs, Futures und Optionen zählen zu den Kapitalerträgen und werden genauso besteuert wie Aktiengewinne.
- Zinsen und Bankeinlagen: Tagesgeld, Festgeld, Anleihen. Auch der Zins auf dem Verrechnungskonto deines Brokers gehört dazu.
- Zertifikate und strukturierte Produkte: Sämtliche Erträge aus Zertifikaten laufen über die Abgeltungsteuer.
- Stillhalterprämien: Wer Optionen verkauft, versteuert die vereinnahmte Prämie als Kapitalertrag. Kosten für die Glattstellung mindern sie.
Was nicht unter die Abgeltungsteuer fällt
Genauso wichtig wie die Liste oben ist die Gegenliste. Diese Gewinne werden anders behandelt:
- Betriebliches Vermögen: Handelst du über eine GmbH oder gewerblich, greift nicht die Abgeltungsteuer, sondern Körperschaft- oder Einkommensteuer plus Gewerbesteuer.
- Kryptowährungen: Sie gelten bisher als privates Veräußerungsgeschäft nach § 23 EStG. Nach zwölf Monaten Haltedauer sind Gewinne steuerfrei, darunter zählt der persönliche Steuersatz. Details im Krypto-Trading-Guide.
- Physisches Gold und Edelmetalle: Ebenfalls § 23 EStG, ebenfalls mit einjähriger Haltefrist. Ein Gold-ETC in Wertpapierform kann dagegen anders eingeordnet sein.
- Auszahlungen von Prop-Firmen: Sie sind kein Kapitalertrag, sondern eine Vergütung für deine Handelsleistung. Damit greift der persönliche Steuersatz und oft die Gewerbesteuer.
Kryptowährungen: was sich ab 2027 ändern soll
Im Juli 2026 hat das Bundeskabinett einen Haushaltsentwurf beschlossen, der die einjährige Haltefrist für Kryptowerte in § 23 EStG streicht. Krypto-Gewinne würden damit zu Einkünften aus Kapitalvermögen und fielen künftig unter die Abgeltungsteuer, also unter dieselben 25 Prozent plus Soli wie Aktiengewinne. Geplanter Start ist der 1. Januar 2027.
Beschlossenes Recht ist das noch nicht. Bis Bundestag und Bundesrat zustimmen, gilt die Haltefrist unverändert weiter: Wer Coins länger als zwölf Monate hält, verkauft steuerfrei. Ob die Reform in dieser Form kommt und ob es eine Übergangsregelung für Altbestände gibt, ist offen. Wer größere Krypto-Positionen mit Blick auf 2027 plant, sollte den Gesetzgebungsstand verfolgen, statt sich auf eine Variante festzulegen.
Sparer-Pauschbetrag und Freistellungsauftrag
Der Sparer-Pauschbetrag beträgt seit 2023 1.000 Euro pro Person und Jahr, bei zusammen veranlagten Ehepaaren 2.000 Euro. Bis zu dieser Grenze bleiben Kapitalerträge steuerfrei.
Der Pauschbetrag kommt nicht von allein. Damit dein Broker ihn berücksichtigt, musst du dort einen Freistellungsauftrag einrichten. Das dauert in den meisten Depot-Apps zwei Minuten und gilt bis zum Widerruf. Vergisst du ihn, zieht der Broker die Steuer ab dem ersten Euro ein, und du holst dir das Geld erst über die Steuererklärung zurück. Den Freistellungsauftrag erteilst du am besten gleich beim Aktiendepot eröffnen, er gehört dort zu den fünf Schritten der Anmeldung.
Mehrere Depots, ein Pauschbetrag
Aufteilen darfst du, vervielfachen nicht. Handelst du bei drei Brokern, kannst du bei jedem einen Freistellungsauftrag stellen. Die Summe aller Aufträge darf die 1.000 Euro aber nicht überschreiten. Die Banken melden die genutzten Beträge ans Bundeszentralamt für Steuern, dort läuft der Abgleich zusammen.
Aus der Praxis: Im Januar weiß niemand, wo die Erträge im Lauf des Jahres tatsächlich anfallen. Sinnvoll ist deshalb, den größten Teil dort zu hinterlegen, wo verlässlich Zinsen oder Dividenden ankommen, und den Rest im Jahresverlauf umzuverteilen. Ändern kannst du die Aufträge jederzeit, meist bis kurz vor Jahresende.
Zinsen aus dem Verrechnungskonto sind ein typischer Fall dafür. Wie hoch sie ausfallen und dass der Broker die 26,375 Prozent automatisch abführt, steht unter Trade Republic Zinsen.
Nichtveranlagungsbescheinigung: wenn du unter dem Grundfreibetrag bleibst
Liegt dein gesamtes zu versteuerndes Einkommen unter dem Grundfreibetrag von 12.348 Euro (Stand 2026), zahlst du überhaupt keine Einkommensteuer, auch nicht auf Kapitalerträge. Dann lohnt sich eine Nichtveranlagungsbescheinigung beim Finanzamt. Reichst du sie beim Broker ein, bleibt der Steuerabzug komplett aus, auch oberhalb der 1.000 Euro.
Interessant ist das vor allem für Studenten, Rentner mit kleiner Rente und Kinderdepots. Die Bescheinigung gilt in der Regel drei Jahre. Wer sie hat und trotzdem Steuern abgezogen bekommt, hat sie schlicht nicht beim richtigen Institut hinterlegt.

Verluste verrechnen: was seit dem Jahressteuergesetz 2024 gilt
Verluste aus Termingeschäften sind seit dem Jahressteuergesetz 2024 wieder unbegrenzt mit anderen Kapitalerträgen verrechenbar. Der frühere Deckel von 20.000 Euro pro Jahr ist rückwirkend entfallen.
In einer Kapitalgesellschaft gilt diese Erleichterung nicht: Dort bleiben Termingeschäftsverluste weiterhin beschränkt, wie der Beitrag zur Besteuerung in der Trading GmbH zeigt.
Zwischen 2021 und 2024 war das der größte Ärgerpunkt für aktive Trader. Wer 100.000 Euro Gewinn und 90.000 Euro Verlust im Jahr hatte, durfte nur 20.000 Euro gegenrechnen und versteuerte 80.000 Euro, obwohl real 10.000 Euro übrig blieben. In Extremfällen überstieg die Steuer den tatsächlichen Gewinn.
Diese Beschränkung ist Geschichte. Das Jahressteuergesetz 2024 hat sie gestrichen, und zwar rückwirkend in allen offenen Fällen. Steht dein Bescheid für 2021, 2022 oder 2023 noch unter Vorbehalt der Nachprüfung oder ist er wegen eines Einspruchs offen, lohnt der Blick hinein. Wie sich das konkret auf eine Jahresabrechnung auswirkt, rechnet unser Ratgeber zu den CFD-Steuern durch.
Aktienverluste: der Sonderfall vor dem Bundesverfassungsgericht
Für Aktien gilt weiterhin ein eigener Verlusttopf. Verluste aus dem Verkauf von Aktien darfst du ausschließlich mit Gewinnen aus Aktienverkäufen verrechnen. Nicht mit Dividenden, nicht mit Zinsen und nicht mit Gewinnen aus Termingeschäften. Wer im selben Jahr 5.000 Euro Aktienverlust und 5.000 Euro CFD-Gewinn hat, versteuert den CFD-Gewinn trotzdem in voller Höhe.
Ob diese Ungleichbehandlung verfassungsgemäß ist, prüft derzeit das Bundesverfassungsgericht unter dem Aktenzeichen 2 BvL 3/21. Der Bundesfinanzhof hält die Regel für gleichheitswidrig und hat sie vorgelegt. Entschieden ist bis heute nichts, obwohl das Verfahren seit 2021 läuft. Wer hohe Aktienverluste stehen hat, kann gegen den Bescheid Einspruch einlegen und das Ruhen des Verfahrens beantragen, um von einer möglichen Entscheidung noch zu profitieren.
Nicht genutzte Verluste verfallen übrigens nicht. Sie wandern in den Verlustvortrag und stehen in den Folgejahren weiter zur Verrechnung bereit, jeweils in ihrem eigenen Topf.
Abgeltungsteuer zurückholen: Günstigerprüfung und Anlage KAP
Die Günstigerprüfung ist ein Antrag in der Steuererklärung, mit dem das Finanzamt prüft, ob dein persönlicher Steuersatz unter 25 Prozent liegt. Fällt er niedriger aus, wird die zu viel gezahlte Abgeltungsteuer erstattet.
Die Abgeltungsteuer ist eine Obergrenze, keine Untergrenze. Liegt dein persönlicher Einkommensteuersatz unter 25 Prozent, etwa weil du studierst, in Elternzeit bist oder ein schwaches Geschäftsjahr hattest, bekommst du die Differenz zurück. Du setzt dafür ein Kreuz in der Anlage KAP, das Finanzamt rechnet beide Varianten durch und wendet automatisch die günstigere an.
Verlieren kannst du dabei nichts. Fällt die Prüfung zu deinen Ungunsten aus, bleibt es beim pauschalen Satz von 25 Prozent. Der Antrag ist damit einer der wenigen risikofreien Züge im Steuerrecht.
Drei weitere Gründe sprechen für die Anlage KAP, auch wenn dein Steuersatz über 25 Prozent liegt: Du handelst über einen ausländischen Broker, du hast den Freistellungsauftrag vergessen oder falsch verteilt, oder du willst Verluste bei Broker A gegen Gewinne bei Broker B rechnen. Für den letzten Fall brauchst du eine Verlustbescheinigung, die du bei deinem Broker beantragst. Wie du das Formular Zeile für Zeile ausfüllst, zeigt der Steuer-Guide für Trader.
Ausländischer Broker: wer die Steuer abführt
Broker mit Sitz in Deutschland behalten die Abgeltungsteuer automatisch ein. Bei ausländischen Brokern erfolgt kein Steuerabzug, dort musst du die Erträge selbst in der Anlage KAP erklären.
Wie das praktisch aussieht, zeigt der Fall Freedom24: Der Broker arbeitet aus Zypern heraus und behält keine deutsche Abgeltungsteuer ein. Seine Kunden geben Kursgewinne und Dividenden selbst in der Anlage KAP an.
Wo dein Broker sitzt, entscheidet nicht über die Steuerhöhe, sondern darüber, wer die Arbeit macht. Ein deutsches Institut zieht Abgeltungsteuer, Soli und Kirchensteuer bei jedem realisierten Gewinn ab, führt die Verlusttöpfe und berücksichtigt deinen Freistellungsauftrag. Du bekommst am Jahresende eine Steuerbescheinigung und musst nichts weiter tun.
Beim Broker im Ausland bist du selbst der Sachbearbeiter. Dort kennt niemand deinen Freistellungsauftrag, und es wird keine deutsche Steuer einbehalten. Steuerpflichtig sind die Gewinne trotzdem, vom ersten Euro an. Das ist kein Steuervorteil, sondern eine Stundung: Du zahlst später, dafür auf einen Schlag. Wer die Rücklage dafür nicht bildet, hat im Folgejahr ein Liquiditätsproblem. Welche Anbieter automatisch abführen, zeigt unser Online-Broker-Vergleich.
Ausländische Quellensteuer rechnest du an. Bei Dividenden aus dem Ausland behält der Quellenstaat je nach Land oft 15 bis 35 Prozent ein. Bis zu 15 Prozentpunkte davon rechnet das deutsche Finanzamt auf die Abgeltungsteuer an. Was darüber liegt, musst du dir im Quellenstaat selbst zurückholen, und dieser Weg ist je nach Land aufwendig bis aussichtslos.
Eine zweite Pflicht wird gern übersehen: Grenzüberschreitende Zahlungen über 50.000 Euro musst du der Bundesbank melden. Seit dem 1. Januar 2025 gilt diese Grenze, vorher lagen 12.500 Euro an. Was dahintersteckt und wie die Meldung läuft, erklärt der Guide zur AWV-Meldepflicht.
Auch Anbieter aus dem EU-Ausland zählen hier dazu. Wer über Robinhood Europe handelt, bekommt keine deutsche Steuerbescheinigung und muss jeden Gewinn selbst in der Anlage KAP angeben. Ein Freistellungsauftrag greift dort nicht.
Altbestand vor 2009: welche Aktien steuerfrei bleiben
Aktien, die vor dem 1. Januar 2009 gekauft wurden, bleiben beim Verkauf steuerfrei, weil für sie noch die alte einjährige Spekulationsfrist galt.
Beim Verkauf gilt das First-in-first-out-Prinzip. Die zuerst gekauften Stücke gelten als zuerst verkauft, unabhängig davon, welche du gedanklich abgeben wolltest. Ein Beispiel: Du hast 2008 einhundert Aktien eines Unternehmens gekauft und 2010 noch einmal fünfzig Stück derselben Aktie. Verkaufst du heute einhundert Stück, gelten die 2008er Papiere als veräußert und der Gewinn bleibt vollständig steuerfrei. Erst ab dem 101. Stück greift die Abgeltungsteuer.
Ein zweites Depot macht das Ganze übersichtlich. Wer Altbestände in ein separates Depot legt, vermischt sie nicht mit neuen Käufen und behält die Reihenfolge im Blick. Für aktive Trader mit hoher Umschlagshäufigkeit ist das die einfachste Lösung, weil bei jedem Nachkauf sonst neu gerechnet werden muss.
Für Zertifikate gilt eine Ausnahme. Sie haben ihren Bestandsschutz früher verloren als Aktien: Für viele nach dem 14. März 2007 erworbene Papiere endete er bereits Mitte 2009. Wer solche Altpapiere im Depot hat, sollte die Einordnung im Einzelfall prüfen lassen, statt sie pauschal als steuerfrei zu behandeln.
Die Regel läuft aus, ohne abgeschafft zu werden. Mit jedem verkauften Altbestand schrumpft der Kreis der begünstigten Papiere. Für alles, was du ab 2009 gekauft hast, gibt es keine Haltefrist und keinen Bestandsschutz mehr.
Fazit: Abgeltungsteuer 2026 einfach, aber nicht überall
Die Abgeltungsteuer ist eine der wenigen Steuern, bei denen du als Privatanleger fast nichts tun musst. Wer über einen deutschen Broker handelt, muss genau eine Sache erledigen: den Freistellungsauftrag stellen. Alles andere übernimmt das Institut, und mit dem Abzug ist die Sache erledigt.
Zwei Punkte nehme ich aus dem Rechtsstand 2026 mit. Erstens ist die Verlustverrechnung nach dem Fall des 20.000-Euro-Deckels wieder fair, und wer Bescheide aus den Jahren 2021 bis 2023 offen hat, sollte sie prüfen lassen. Zweitens lohnt die Günstigerprüfung deutlich öfter, als sie beantragt wird, weil sie kein Risiko trägt.
Wo die Systematik aufhört, fängt die Beratung an. Sobald es um eine GmbH geht, um Prop-Trading-Auszahlungen, um Wegzug oder um größere Krypto-Bestände vor der geplanten Reform 2027, wird aus einer Faustregel schnell ein Einzelfall. Diesen Teil erledigt kein Artikel, sondern ein Steuerberater. Was dieser Text leisten soll, ist etwas anderes: dass du weißt, worüber ihr sprecht.
Häufige Fragen zur Abgeltungsteuer
Was ist die Abgeltungsteuer?
Die Abgeltungsteuer ist eine pauschale Steuer von 25 Prozent auf private Kapitalerträge, die seit 2009 gilt. Dazu kommen 5,5 Prozent Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Dein Broker behält sie direkt ein und führt sie ans Finanzamt ab.
Wie hoch ist die Abgeltungsteuer 2026?
Ohne Kirchensteuer liegt die Gesamtbelastung bei 26,375 Prozent, also 25 Prozent Steuer plus 5,5 Prozent Solidaritätszuschlag darauf. Mit Kirchensteuer sind es 27,819 Prozent bei 8 Prozent Kirchensteuersatz und 27,995 Prozent bei 9 Prozent.
Wann muss ich keine Abgeltungsteuer zahlen?
Bis 1.000 Euro Kapitalertrag pro Jahr zahlst du nichts, bei zusammen veranlagten Ehepaaren bis 2.000 Euro. Voraussetzung ist ein Freistellungsauftrag beim Broker. Liegt dein gesamtes Einkommen unter dem Grundfreibetrag von 12.348 Euro, entfällt die Steuer über eine Nichtveranlagungsbescheinigung komplett.
Wie bekomme ich die Abgeltungsteuer zurück?
Über die Anlage KAP in der Steuererklärung. Mit der Günstigerprüfung erstattet das Finanzamt die Differenz, falls dein persönlicher Steuersatz unter 25 Prozent liegt. Zu viel gezahlte Steuer wegen eines fehlenden Freistellungsauftrags holst du dir auf demselben Weg zurück.
Was ist der Unterschied zwischen Abgeltungsteuer und Kapitalertragsteuer?
Die Kapitalertragsteuer ist die Erhebungsform, die Abgeltungsteuer der Tarif. Die Bank behält Kapitalertragsteuer ein. Weil dieser Abzug seit 2009 abgeltend wirkt und der Satz einheitlich 25 Prozent beträgt, spricht man von Abgeltungsteuer. Abgeschafft wurde die Kapitalertragsteuer nie.
Kann ich Verluste mit der Abgeltungsteuer verrechnen?
Ja, seit dem Jahressteuergesetz 2024 sogar wieder unbegrenzt. Der Deckel von 20.000 Euro für Verluste aus Termingeschäften ist rückwirkend gefallen. Aktienverluste bleiben eine Ausnahme: Sie sind weiterhin nur mit Gewinnen aus Aktienverkäufen verrechenbar.
Über den Autor: Karsten Kagels
Karsten Kagels handelt seit 1978 an den Finanzmärkten und ist Gründer und Geschäftsführer der Kagels Trading GmbH. Sein Schwerpunkt liegt auf diskretionärem Price-Action-Trading in Forex, Aktienindizes und Rohstoffen. Die Einführung der Abgeltungsteuer im Jahr 2009 hat er als aktiver Trader miterlebt und die Folgen der Verlustverrechnungsbeschränkung ab 2021 im eigenen Handel gespürt.
Seine Erfahrung gibt er seit über zwei Jahrzehnten weiter, als Übersetzer der Elliott-Wave-Standardwerke von Robert Prechter, über 17 Jahre als deutscher Repräsentant von Joe Ross und heute über Ausbildungsprogramme, Live-Handelsräume und Fachartikel auf kagels-trading.de.
Bei Steuerthemen verfolgt er einen klaren Grundsatz: Die Systematik muss ein Trader selbst verstehen, weil sie Positionsgrößen und Rücklagen beeinflusst. Für diesen Beitrag hat er die Rechtslage nach dem Jahressteuergesetz 2024 ausgewertet, die Belastungssätze nach § 32d Abs. 1 EStG nachgerechnet und den Stand der geplanten Krypto-Reform geprüft. Die Umsetzung im Einzelfall gehört in die Hände eines Steuerberaters.
Dieser Artikel wurde von Christian Möhrer final geprüft.