

Die Deutsche Kreditbank ist vielen als Girokonto-Anbieter ein Begriff. Dass die Bank auch ein Wertpapierdepot führt, wissen deutlich weniger Anleger. Wer danach sucht, stößt schnell auf eine Gebühr, die stutzig macht: Eine einzelne Order kostet dort ein Vielfaches dessen, womit Neobroker werben. Das klingt nach einer klaren Sache, ist aber keine.
Wir haben die Konditionen des DKB-Depots nachgerechnet. Dabei sind zwei Schwellen aufgefallen, an denen die Gebühr sprunghaft steigt, ohne dass der Anleger es beim Ordern bemerkt. Außerdem klären wir, welche Wertpapiere du bei der DKB gar nicht handeln kannst und warum du ohne Girokonto überhaupt kein Depot bekommst. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
DKB-Depot: das Wichtigste in 30 Sekunden
- Die Depotführung kostet nichts. Bei Xetra Gold und ADRs erhebt die DKB allerdings ein Verwahrentgelt.
- Das Ordermodell hat drei Stufen. Bis 5.000 Euro zahlst du 10 Euro, bis 20.000 Euro 15 Euro, darüber 30 Euro.
- Über Tradegate, gettex und Quotrix entfällt das Ausführungsentgelt. An Xetra und den Parkettbörsen kommen 2,50 Euro dazu.
- Sparpläne kosten pauschal 1,50 Euro pro Ausführung. Der Betrag ist unabhängig von der Sparrate, was kleine Raten prozentual teuer macht.
- Optionen, Futures und CFDs sind nicht handelbar. Auch Neuemissionen und der direkte Kauf von Kryptowährungen sind ausgeschlossen.
- Ohne DKB-Girokonto gibt es kein Depot. Es dient als Verrechnungskonto und kostet 4,50 Euro im Monat, wenn du die Freistellungsbedingungen nicht erfüllst.
Was ist das DKB-Depot?
Das DKB-Depot ist das Wertpapierdepot der Deutschen Kreditbank AG, einer Direktbank ohne Privatkundenfilialen, die zur Bayerischen Landesbank gehört. Anleger handeln darüber Aktien, ETFs, Fonds, Anleihen und Zertifikate an deutschen und ausländischen Börsen sowie außerbörslich. Die Depotführung ist kostenlos, die Ordergebühr richtet sich nach dem Ordervolumen und nicht nach der Zahl der Trades.
Die DKB ist damit ein klassischer Bankbroker und kein Neobroker. Der Unterschied liegt weniger im Handelsangebot als im Preismodell und in der Anbindung an ein vollwertiges Bankkonto. Wer bei der DKB handelt, hat Konto und Depot in derselben Oberfläche. Was ein Depot grundsätzlich vom Verrechnungskonto unterscheidet, erklärt unser Grundlagenartikel zum Aktiendepot.
Eine Anlageberatung gehört ausdrücklich nicht dazu. Die Bank schreibt auf ihrer Depotseite wörtlich, für Depot und Juniordepot biete sie keine Beratung an. Vor jeder Kauforder prüft sie allerdings, ob das Papier zu deinen hinterlegten Kenntnissen und Erfahrungen passt. Sind dort keine Angaben zu Derivaten hinterlegt, lehnt das System die Order ab.
Was das DKB-Depot 2026 kostet
Die Preisliste ist übersichtlich und hat wenige Posten. Anders als bei vielen Wettbewerbern gibt es weder eine Grundgebühr noch eine Mindestprovision pro Order, dafür aber feste Beträge je Größenklasse.
| Leistung | Preis |
|---|---|
| Depotführung | kostenlos |
| Sparplan (ETF, Aktie, Fonds) | 1,50 Euro je Ausführung |
| Order bis 5.000 Euro | 10 Euro |
| Order 5.000 bis 20.000 Euro | 15 Euro |
| Order ab 20.000 Euro | 30 Euro |
| Xetra und Parkettbörsen | 2,50 Euro zusätzlich |
| Tradegate, gettex, Quotrix | kein Ausführungsentgelt |
| Ausgabeaufschlag auf Fonds | 100 Prozent Rabatt |
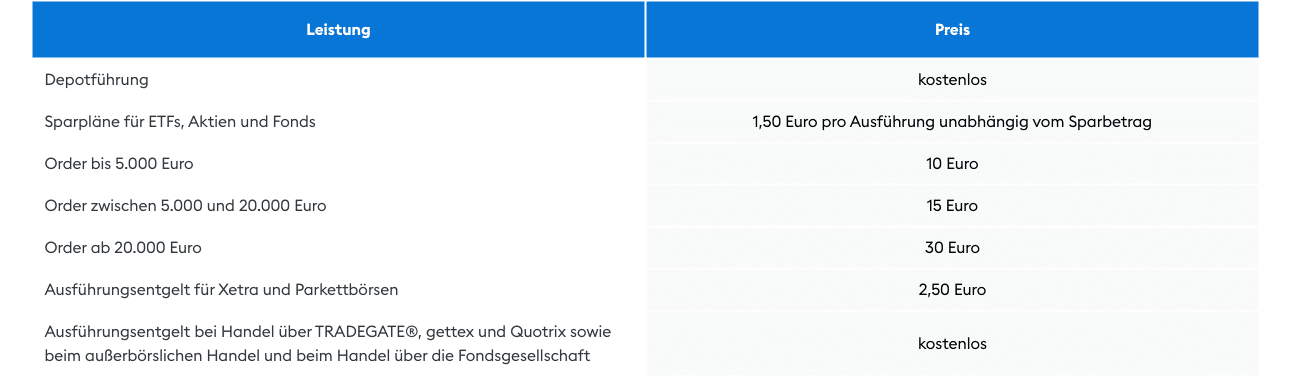
Die Ausführungsentgelte entscheiden über den Endpreis. Wer über Tradegate, gettex oder Quotrix handelt, zahlt nur die Ordergebühr. An Xetra und an den Parkettbörsen kommen 2,50 Euro obendrauf, was eine 10-Euro-Order um ein Viertel verteuert. Wann diese Plätze überhaupt quotieren, zeigen die Quotrix Handelszeiten.
Bei Fonds verzichtet die DKB vollständig auf den Ausgabeaufschlag. Für alle Fonds und Fondssparpläne gibt sie dauerhaft 100 Prozent Rabatt, was bei aktiv gemanagten Fonds mehrere Prozent des Anlagebetrags ausmachen kann.
Das Stufenmodell hat zwei teure Schwellen
Ein Stufenmodell wirkt gerecht, hat aber einen Haken. An jeder Schwelle springt die Gebühr, während das Ordervolumen sich nur um einen Euro ändert. Genau an dieser Stelle zahlst du prozentual mehr als knapp darunter.
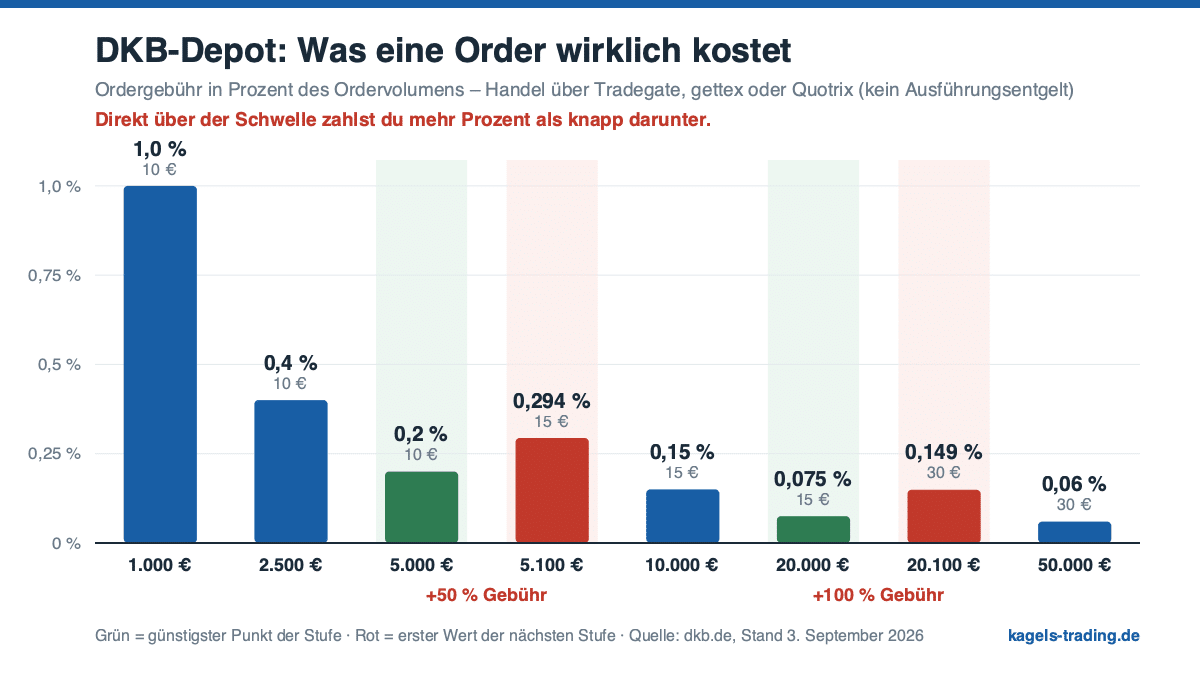
Bei 5.000 Euro steigt die Gebühr um die Hälfte. Eine Order über genau 5.000 Euro kostet 10 Euro, also 0,200 Prozent. Bei 5.100 Euro sind es 15 Euro und damit 0,294 Prozent. Für zwei Prozent mehr Volumen zahlst du 50 Prozent mehr Gebühr.
Bei 20.000 Euro verdoppelt sie sich sogar. Hier fallen bis zur Schwelle 15 Euro an, das sind 0,075 Prozent. Einen Euro darüber werden 30 Euro fällig, also 0,149 Prozent. Das ist der günstigste und der teuerste Punkt der Preisliste, keine 1.000 Euro voneinander entfernt.
Für dich heißt das: Ordergrößen bewusst wählen. Wer regelmäßig größere Beträge anlegt, fährt mit Ordern knapp unter den Schwellen am besten. Eine Aufteilung in mehrere kleine Orders lohnt dagegen nicht, weil jede einzelne die volle Gebühr kostet.
Welche Wertpapiere du bei der DKB handeln kannst und welche nicht
Das Angebot deckt die gängigen Anlageklassen ab. Handelbar sind ETFs, Fonds, Aktien, Anleihen einschließlich komplexer Varianten sowie Derivate wie Zertifikate und Hebelprodukte. Auch Finanzinstrumente auf Kryptowährungen gehören dazu.
Für aktive Trader endet das Angebot an einer klaren Grenze. Die DKB schreibt selbst, der Handel von Optionen, Futures und CFDs sei generell nicht möglich. Dasselbe gilt für die Zeichnung von Neuemissionen und den direkten Kauf von Kryptowährungen.
Diese Lücke ist der wichtigste Punkt des ganzen Tests. Wer Termingeschäfte handeln oder mit Hebel auf kurzfristige Bewegungen setzen will, ist bei der DKB grundsätzlich falsch. Für den langfristigen Vermögensaufbau mit Aktien und ETFs spielt sie dagegen keine Rolle.
Ein Demokonto gibt es ebenfalls nicht. Wer den Umgang mit Ordertypen zuerst risikofrei üben möchte, muss dafür auf einen anderen Anbieter ausweichen. Wie das funktioniert, erklären wir im Beitrag zum Paper Trading.

Ohne Girokonto kein Depot
Das Depot setzt ein DKB-Girokonto voraus. Es dient als Verrechnungskonto, und die Bank verlangt ausdrücklich, dass Neukunden zuerst ein Girokonto eröffnen und sich per Video-Ident legitimieren.
Kostenlos ist dieses Konto nur unter Bedingungen. Es bleibt gebührenfrei bei einem monatlichen Geldeingang von mindestens 700 Euro oder für alle unter 28 Jahren. Sonst kostet das erste Girokonto 4,50 Euro im Monat, jedes weitere 2,50 Euro.
Für Anleger steckt hier eine Falle im Kleingedruckten. Die DKB rechnet Wertpapierumsätze, Zinsgutschriften und Stornobuchungen ausdrücklich nicht als Geldeingang für den Aktivstatus an. Wer sein DKB-Konto nur fürs Depot nutzt und sein Gehalt woanders hinbekommt, zahlt also 54 Euro im Jahr allein für das Verrechnungskonto.
Diese Summe gehört in jede Kostenrechnung. Sie entspricht dem Gegenwert von rund fünf Orders unterhalb der ersten Schwelle und relativiert die kostenlose Depotführung für Anleger, die selten handeln.
ETF- und Aktiensparpläne bei der DKB
Sparpläne kosten pauschal 1,50 Euro pro Ausführung. Der Betrag gilt für ETFs, Aktien und Fonds gleichermaßen und ist unabhängig von der Höhe der Sparrate. Besparbar sind nach Angaben der Bank über 6.000 Wertpapiere.
Die Pauschale trifft kleine Raten hart. Bei einer Sparrate von 25 Euro, dem Mindestbetrag, sind 1,50 Euro genau sechs Prozent. Bei 250 Euro sind es 0,6 Prozent, bei 500 Euro noch 0,3 Prozent. Wer klein anfängt, verliert also spürbar an Rendite.
Eine Aktion senkt die Kosten für einen Teil der ETFs. Für über 500 ETFs übernehmen Aktionspartner das Ausführungsentgelt im Sparplan. Solche Aktionen sind allerdings befristet, weshalb du vor der Auswahl prüfen solltest, ob dein Wunsch-ETF dazugehört.
Anlage, Änderung und Löschung sind jederzeit kostenlos. Auch der Ausführungsrhythmus und die Sparrate lassen sich ohne Zusatzkosten anpassen, was für einen Bankbroker nicht selbstverständlich ist.
Für wen sich das DKB-Depot rechnet
Die Antwort hängt fast vollständig an deiner Ordergröße. Das Preismodell belohnt wenige große Orders und bestraft viele kleine. Wer das für sich durchrechnet, kommt zu einer klaren Entscheidung.
Vorteile des DKB-Depots
- Depotführung ohne Grundgebühr: Es fallen weder Pauschalen noch Mindestumsätze an, das Depot kostet im Ruhezustand nichts.
- Günstig bei großen Orders: Bei 20.000 Euro liegt die Gebühr bei 0,075 Prozent, das unterbieten prozentuale Modelle selten.
- Drei Handelsplätze ohne Ausführungsentgelt: Über Tradegate, gettex und Quotrix bleibt es bei der reinen Ordergebühr.
- Keine Ausgabeaufschläge auf Fonds: Die Bank gewährt dauerhaft 100 Prozent Rabatt auf alle Fonds und Fondssparpläne.
- Konto und Depot in einer Oberfläche: Für Anleger, die ihr Girokonto ohnehin bei der DKB führen, entfällt der Wechsel zwischen zwei Anbietern.
Nachteile des DKB-Depots
- Keine Termingeschäfte: Optionen, Futures und CFDs sind ausgeschlossen, ebenso Neuemissionen und der direkte Kryptokauf.
- Girokonto ist Pflicht: Ohne Verrechnungskonto kein Depot, und Wertpapierumsätze zählen nicht als Geldeingang für die Gebührenbefreiung.
- Teuer bei kleinen Orders: Eine Order über 1.000 Euro kostet ein Prozent des Anlagebetrags.
- Sparplanpauschale belastet kleine Raten: Auf die Mindestrate von 25 Euro sind 1,50 Euro sechs Prozent.
- Kein Demokonto und keine Beratung: Die Bank bietet für das Depot ausdrücklich keine Anlageberatung und keine Übungsumgebung an.
Ein Rechenbeispiel macht die Grenze sichtbar. Wer zwölfmal im Jahr für 500 Euro kauft, zahlt 120 Euro Gebühren, also 2,0 Prozent des angelegten Kapitals. Wer einmal im Jahr 6.000 Euro anlegt, zahlt 15 Euro und damit 0,25 Prozent. Die Anlagesumme ist identisch.
Wer hinter der DKB steht
Die DKB gehört vollständig zur BayernLB. Gegründet wurde sie am 19. März 1990, 1995 ging sie an die Bayerische Landesbank und ist bis heute eine hundertprozentige Tochtergesellschaft. Der Hauptsitz liegt in Berlin.
Die Kennzahlen ordnen sie unter den größeren deutschen Banken ein. Die Bank nennt eine Bilanzsumme von rund 139,5 Milliarden Euro, über 4.000 Mitarbeitende und rund 5,5 Millionen Kundinnen und Kunden. Damit zählt sie nach eigenen Angaben zu den 20 größten Banken Deutschlands.
Neben dem Privatkundengeschäft betreibt sie eine Geschäftsbank. Diese finanziert unter anderem Wohnungswirtschaft, erneuerbare Energien, Landwirtschaft und kommunale Projekte. Filialen unterhält die DKB ausschließlich für Firmenkunden.
Wie sicher ist die DKB?
Als deutsches Kreditinstitut untersteht die DKB der BaFin. Kundeneinlagen sind über die Entschädigungseinrichtung des Bundesverbandes Öffentlicher Banken Deutschlands bis zur gesetzlichen Grenze von 100.000 Euro je Kunde geschützt.
Für dein Depot gilt diese Grenze aber gar nicht. Wertpapiere sind Sondervermögen. Sie gehören dir und nicht der Bank, werden getrennt verwahrt und fielen bei einer Insolvenz nicht in die Insolvenzmasse. Die 100.000 Euro betreffen nur Guthaben auf dem Verrechnungskonto.
Das ist der Punkt, an dem viele Erfahrungsberichte ungenau werden. Eine Einlagensicherung schützt dich nicht vor Kursverlusten und ist für ein Wertpapierdepot auch nicht die relevante Größe. Entscheidend ist die getrennte Verwahrung, und die ist gesetzlich vorgeschrieben.
DKB Erfahrungen: was Kunden über die Bank sagen
Die öffentlichen Bewertungen fallen deutlich negativ aus. Auf Trustpilot kommt die DKB auf 2,3 von 5 Punkten aus 7.615 Bewertungen. Das Profil wird seit März 2018 vom Unternehmen betreut.
Die Verteilung ist gespalten und hat kaum Mittelfeld. 55 Prozent der Bewertungen vergeben einen Stern, 29 Prozent volle fünf. Nur acht Prozent liegen dazwischen. Wer hier eine ausgewogene Mehrheitsmeinung sucht, findet zwei Lager.
Diese Zahlen bewerten die Bank, nicht das Depot. Der Großteil der Kritik betrifft Erreichbarkeit und Kundenservice, also Themen des Girokontogeschäfts mit Millionen Kunden. Ein Depotinhaber, der selten Kontakt zur Bank braucht, ist davon anders betroffen als ein Girokontokunde mit einem dringenden Anliegen.
Trustpilot selbst schränkt die Aussagekraft ein. Das Portal weist darauf hin, dass es Bewertungen nicht auf ihren Wahrheitsgehalt prüft. Eine Sternebewertung ersetzt deshalb keinen Konditionenvergleich.
Fazit: für wen das DKB-Depot die richtige Wahl ist
Das DKB-Depot ist kein Angebot für aktive Trader. Ohne Optionen, Futures und CFDs fehlen genau die Instrumente, mit denen kurzfristig orientierte Anleger arbeiten. Auch ein Demokonto zum Üben gibt es nicht.
Für den langfristigen Vermögensaufbau sieht die Rechnung anders aus. Wer wenige, dafür größere Orders platziert und die Schwellen im Blick behält, zahlt bei der DKB weniger als 0,1 Prozent Gebühr. Das unterbietet manchen Neobroker, sobald der prozentuale Aufschläge oder Fremdkostenpauschalen berechnet.
Der Sparplan ist die Schwachstelle für Einsteiger. Eine Pauschale von 1,50 Euro auf eine Rate von 25 Euro ist mit sechs Prozent zu teuer, um damit anzufangen. Ab etwa 250 Euro Sparrate relativiert sich das.
Das Pflicht-Girokonto gehört in die Kalkulation. Wer die 700 Euro Geldeingang nicht erfüllt und über 28 ist, zahlt 54 Euro im Jahr zusätzlich, weil Wertpapierumsätze nicht als Geldeingang zählen. Für ein reines Zweitdepot ist das ein Ausschlusskriterium.
Unser Urteil fällt damit zweigeteilt aus. Als Depot für Buy-and-Hold-Anleger mit vierstelligen Ordergrößen und bestehendem DKB-Girokonto ist das Angebot solide und transparent bepreist. Als Broker für aktives Trading ist es ungeeignet, und daran ändert auch die kostenlose Depotführung nichts.
Häufige Fragen zum DKB-Depot
Was kostet das DKB-Depot?
Die Depotführung ist kostenlos. Eine Order kostet 10 Euro bis 5.000 Euro Volumen, 15 Euro bis 20.000 Euro und 30 Euro darüber. An Xetra und den Parkettbörsen kommen 2,50 Euro Ausführungsentgelt dazu, über Tradegate, gettex und Quotrix entfällt es. Sparpläne kosten 1,50 Euro je Ausführung.
Kann ich bei der DKB Optionen, Futures oder CFDs handeln?
Nein. Die DKB schließt den Handel von Optionen, Futures und CFDs ausdrücklich aus. Auch Neuemissionen lassen sich nicht zeichnen und Kryptowährungen nicht direkt kaufen. Handelbar sind Aktien, ETFs, Fonds, Anleihen und Derivate wie Zertifikate und Hebelprodukte.
Brauche ich ein DKB-Girokonto für das Depot?
Ja. Das Girokonto dient als Verrechnungskonto und ist Voraussetzung. Neukunden eröffnen es zuerst und legitimieren sich per Video-Ident. Kostenlos bleibt es bei mindestens 700 Euro monatlichem Geldeingang oder für Kontoinhaber unter 28 Jahren, sonst kostet es 4,50 Euro im Monat.
Ist die DKB seriös?
Die DKB ist eine deutsche Bank unter Aufsicht der BaFin und eine hundertprozentige Tochter der Bayerischen Landesbank. Einlagen sind über die Entschädigungseinrichtung des Bundesverbandes Öffentlicher Banken bis 100.000 Euro je Kunde gesichert. Wertpapiere im Depot sind Sondervermögen und davon unabhängig geschützt.
Warum hat die DKB bei Trustpilot nur 2,3 Sterne?
Von 7.615 Bewertungen vergeben 55 Prozent einen Stern und 29 Prozent fünf. Die Kritik betrifft überwiegend Erreichbarkeit und Kundenservice im Girokontogeschäft. Für die Beurteilung des Depots sind die Konditionen aussagekräftiger als der Sternedurchschnitt.
Ab welcher Ordergröße lohnt sich das DKB-Depot?
Am günstigsten sind Orders knapp unter den Schwellen. Bei genau 5.000 Euro zahlst du 0,200 Prozent, bei genau 20.000 Euro nur 0,075 Prozent. Direkt über einer Schwelle steigt der Prozentsatz sprunghaft, bei 20.000 Euro sogar auf das Doppelte.
Bietet die DKB eine Anlageberatung zum Depot an?
Nein. Die Bank schreibt auf ihrer Depotseite, dass sie für Depot und Juniordepot keine Beratung anbietet. Sie prüft vor jeder Kauforder lediglich, ob das Wertpapier zu den hinterlegten Kenntnissen und Erfahrungen passt.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH. Er handelt seit 1978 aktiv an den Finanzmärkten und arbeitet als diskretionärer Price-Action-Trader. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Im Redaktionsteam verantwortet er die Bewertung von Brokern und Handelsplattformen. Dabei prüft er Konditionen und Handelsangebot aus der Sicht eines aktiven Traders und hält Anbieterangaben gegen die veröffentlichten Preisverzeichnisse, statt Marketingmaterial zu übernehmen.
Für diesen Testbericht hat er das DKB-Depot aus der Perspektive des Wertpapierhandels geprüft. Er hat die Ordergebühren über alle drei Preisstufen nachgerechnet, die handelbaren Wertpapierarten gegen die Angaben der Bank gehalten und die Bedingungen für das Verrechnungskonto samt Aktivstatus ausgewertet.
Dieser Artikel wurde von Christian Möhrer final geprüft.