
Kaum ein Buch wird so oft empfohlen und so selten zu Ende gelesen wie „Intelligent investieren“. Das liegt nicht am Leser. Benjamin Graham überarbeitete die letzte von ihm selbst verantwortete Fassung im Jahr 1973, seine Beispiele stammen aus einer Zeit ohne ETFs, ohne Online-Broker und ohne Echtzeitkurse auf dem Handy.
Trotzdem steht das Buch bei mir seit Jahrzehnten im Regal, und ich greife regelmäßig zu genau zwei Kapiteln daraus. Der Grund ist nicht Grahams Aktienauswahl, sondern das, was er über das Verhalten des Anlegers schreibt. Dieser Teil ist nicht gealtert, weil sich Kurse ändern, Menschen aber nicht.
Diese Rezension zeigt dir, was wirklich in dem Buch steht, welche Kapitel ihre Zeit wert sind und welche du überspringen kannst. Dazu bekommst du eine Antwort auf die Frage, welche deutsche Ausgabe du kaufen solltest: Seit März 2024 gibt es eine komplett neue Übersetzung, und die älteren Ausgaben unterscheiden sich davon deutlich. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Wie sich Grahams Gedanken in einem heutigen Privatdepot niederschlagen, zeigt Tim Schäfer Media. Der Blogger kauft Qualitätsunternehmen nach Kursrückgängen und verkauft praktisch nie, hält seine fünf größten Werte aber mit über 56 Prozent bewusst konzentriert.
Intelligent investieren: das Wichtigste in 30 Sekunden
- „Intelligent investieren“ ist Benjamin Grahams Anlageklassiker von 1949 und gilt als Standardwerk des Value Investing. Warren Buffett nennt es das beste Buch über das Investieren, das je geschrieben wurde.
- Der Kern des Buches ist Verhalten, nicht Aktienauswahl. Buffett hebt zwei Kapitel hervor: Kapitel 8 über den Umgang mit Kursschwankungen und Kapitel 20 über die Sicherheitsspanne.
- Die deutsche Neuübersetzung erschien im März 2024 im FinanzBuch Verlag, gebunden für 40,00 € und kartoniert für 25,00 €. Ältere deutsche Ausgaben tragen eine andere Übersetzung.
- Grahams Zahlenkriterien sind teilweise überholt. Seine Vorgabe „20 Jahre ununterbrochene Dividende“ schließt heute praktisch jeden Technologiewert aus.
- Ungekürzt als Hörbuch dauert das Buch 25 Stunden und 37 Minuten, gelesen von Michael J. Diekmann. Diese Fassung erschien im November 2022 und nutzt noch die alte Übersetzung.
Was ist „Intelligent investieren“ von Benjamin Graham?
„Intelligent investieren“ ist ein 1949 erschienenes Buch von Benjamin Graham, das Privatanlegern beibringt, Wertpapiere nach ihrem inneren Wert zu beurteilen statt nach ihrer Kursbewegung.
Graham war Praktiker und Hochschullehrer zugleich. Das merkt man dem Buch an: Es erklärt keine Formel, mit der man den Markt schlägt, sondern eine Haltung gegenüber dem eigenen Depot. Der englische Originaltitel lautet „The Intelligent Investor“, die aktuelle deutsche Ausgabe trägt den Untertitel „Das Standardwerk des Value Investing“.
Graham trennt Investition und Spekulation scharf, und genau auf der anderen Seite dieser Linie stand ein Zeitgenosse. André Kostolany nannte sich ausdrücklich Spekulant; Kostolanys Verständnis von Spekulation setzte auf Psychologie und Geduld statt auf den inneren Wert eines Unternehmens.
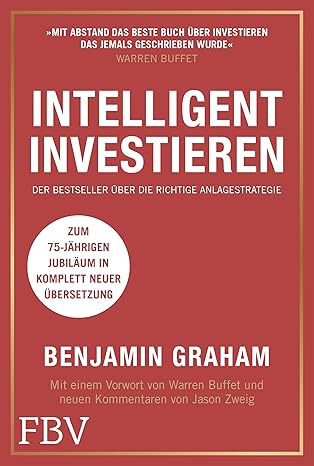
Das Cover nennt die drei Bestandteile, aus denen jede aktuelle Ausgabe besteht: Grahams Originaltext, ein Vorwort von Warren Buffett und die Kapitelkommentare des Finanzjournalisten Jason Zweig. Zweigs Kommentare sind kein Beiwerk. Sie übersetzen Grahams Beispiele aus den 1970er-Jahren in nachvollziehbare Fälle aus den letzten Jahrzehnten und machen das Buch überhaupt erst lesbar.
Value Investing ist eine Anlagestrategie, bei der Aktien nur dann gekauft werden, wenn ihr Börsenkurs deutlich unter dem geschätzten inneren Wert des Unternehmens liegt.
Begründet hat Graham diesen Ansatz zusammen mit David Dodd, seinem Ko-Autor an der Columbia University. Wie die Strategie heute umgesetzt wird, welche Kennzahlen dabei wirklich zählen und wo ihre Grenzen liegen, steht ausführlich im Ratgeber zum Value Investing. Diese Rezension bleibt beim Buch.
Wer war Benjamin Graham?
Benjamin Graham war ein US-amerikanischer Investor und Hochschullehrer, der von 1926 bis 1956 an der Columbia University unterrichtete und als Begründer der modernen Wertpapieranalyse gilt.
Geboren wurde er am 9. Mai 1894 in London als Benjamin Grossbaum, gestorben ist er am 21. September 1976 in Aix-en-Provence. Sein praktisches Standbein war die Graham-Newman Corporation, die er 1926 gemeinsam mit dem Broker Jerome Newman gründete und die 1965 aufgelöst wurde. Zwischen 1936 und 1956 erzielte die Gesellschaft nach Angaben der Wikipedia-Biografie mindestens 14,7 % Rendite pro Jahr, der Markt kam im selben Zeitraum auf 12,2 %.
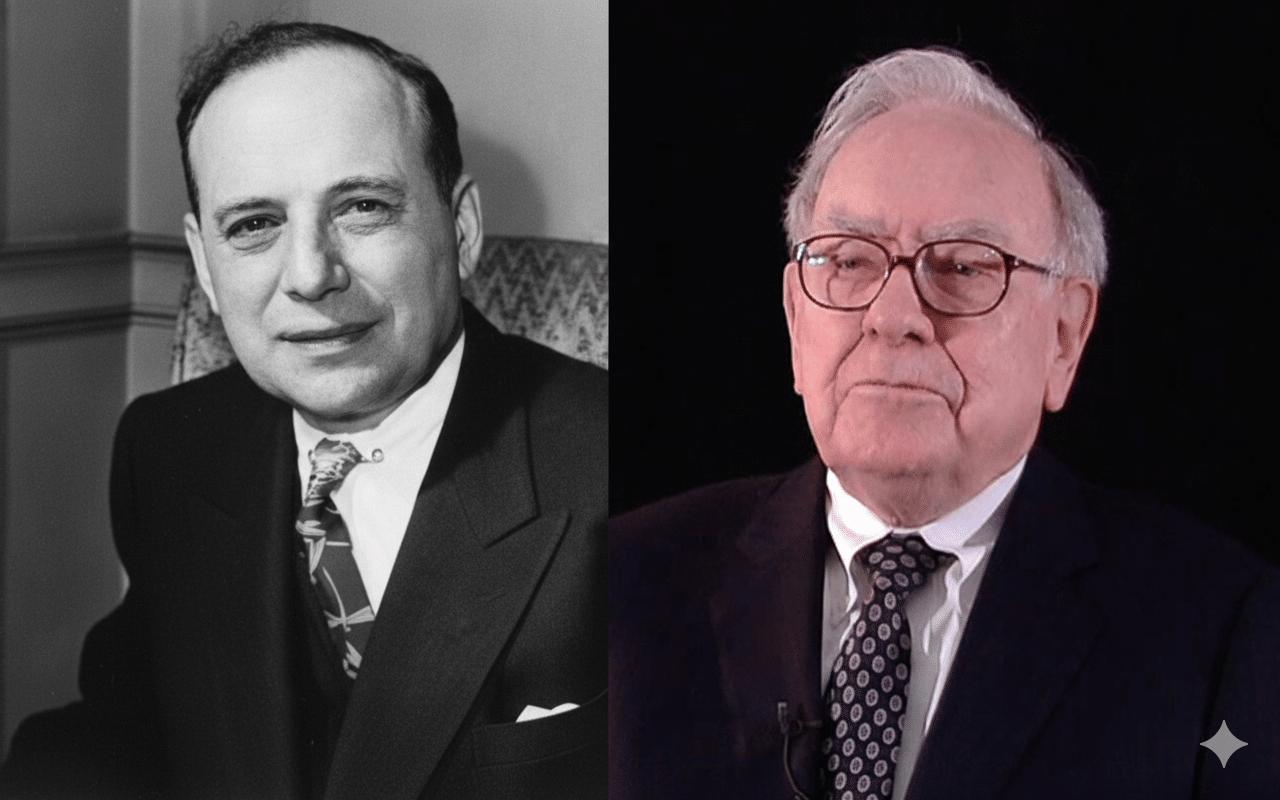
Die Doppelaufnahme oben erklärt, warum das Buch bis heute Gewicht hat. Grahams bekanntester Student war Warren Buffett, dazu kommen William J. Ruane, Irving Kahn und Charles Brandes. Was Buffett aus dieser Lehre gemacht hat und wie weit er sich später davon entfernt hat, zeigt der Blick auf Buffetts Portfolio. Sein zweites Hauptwerk „Security Analysis“ schrieb Graham bereits 1934 zusammen mit David Dodd. Es ist das fachlichere und deutlich sperrigere Buch.
Die vier Kernideen des Buches
Grahams Buch hat 20 Kapitel, aber es lebt von vier Gedanken. Wer die verstanden hat, hat das Wesentliche mitgenommen. Alles andere ist Ausführung und Beispielmaterial, und genau dieser Teil ist der gealterte.
Investieren oder spekulieren
Eine Investition ist nach Graham eine Operation, die nach gründlicher Analyse die Sicherheit des eingesetzten Kapitals und eine angemessene Rendite verspricht. Alles andere ist Spekulation.
Diese Definition steht in Kapitel 1 und ist der härteste Satz des ganzen Buches. Sie trennt nicht nach Haltedauer und nicht nach Instrument, sondern nach der Frage, ob eine Analyse vorausging. Nach Grahams Maßstab ist ein blind gekaufter Fonds genauso Spekulation wie ein Intraday-Trade. Graham verbietet das Spekulieren übrigens nicht. Er verlangt nur, dass man es benennt und dafür ein getrenntes Konto führt.
Mr. Market und die Kursschwankungen
Mr. Market ist Benjamin Grahams Sinnbild für den Aktienmarkt: ein Geschäftspartner, der dir jeden Tag einen anderen Preis für denselben Unternehmensanteil nennt, mal euphorisch überhöht, mal panisch zu niedrig.
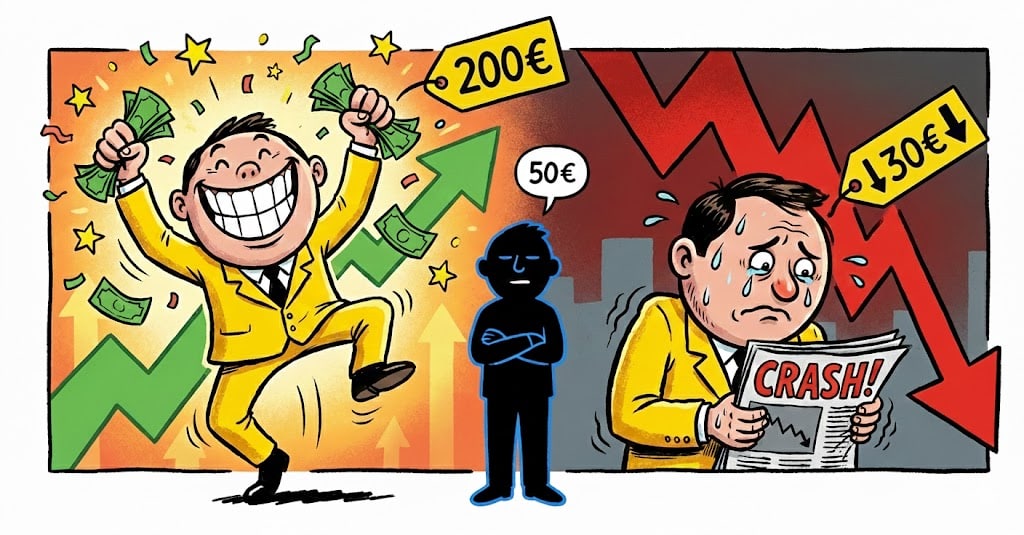
Die Zeichnung zeigt die Pointe von Kapitel 8 besser als jeder Absatz: Der Preis ist ein Angebot, kein Urteil. Du musst auf keines der beiden Angebote reagieren. Für Graham ist die tägliche Kursnotierung ein Service, kein Befehl, und genau hier liegt der Unterschied zwischen einem Anleger und einem Getriebenen. Wie sich solche Panikphasen historisch abgespielt haben, zeigt der Artikel über Börsencrashs und ihre Muster.
Die Sicherheitsspanne
Die Sicherheitsspanne, im Original Margin of Safety, ist der Abstand zwischen dem geschätzten inneren Wert eines Wertpapiers und dem tatsächlich gezahlten Preis. Je größer dieser Abstand, desto mehr Fehler in der eigenen Schätzung darf man sich leisten.
Graham stellt dieses Konzept in Kapitel 20 an den Schluss, und er nennt es ausdrücklich den zentralen Gedanken des gesamten Buches. Der Punkt ist nicht die Rendite, sondern die Fehlertoleranz. Wer ein Unternehmen auf 100 Euro je Aktie schätzt und für 95 Euro kauft, hat keinen Puffer, sondern eine Meinung. Wer für 60 Euro kauft, darf sich um ein Drittel irren und verliert trotzdem kein Geld.
Defensiver und unternehmungslustiger Anleger
Der defensive Anleger ist bei Graham der Typ, der Sicherheit und geringen Aufwand über die Rendite stellt. Der unternehmungslustige Anleger ist bereit, dauerhaft Zeit in eigene Analysen zu stecken.
Diese Unterscheidung zieht sich durch die Kapitel 4 bis 7 und ist das praktischste Element des Buches. Graham verlangt eine Entscheidung, bevor die erste Aktie gekauft wird. Für den defensiven Anleger schlägt er eine Aufteilung zwischen Aktien und Anleihen vor, die nie unter 25 % und nie über 75 % Aktienanteil liegt. Diese Bandbreite ist der eigentliche Kern, weil sie an beiden Extremen zum Gegensteuern zwingt. Was Anleihen heute leisten, steht im Ratgeber Was sind Anleihen.
Grahams sieben Kriterien für den defensiven Anleger
In Kapitel 14 wird Graham konkret. Er nennt sieben Bedingungen, die eine Aktie erfüllen muss, damit ein defensiver Anleger sie überhaupt in Betracht zieht. Diese Liste ist der am stärksten gealterte Teil des Buches, und sie ist trotzdem lehrreich, weil sie zeigt, wie streng ein Sicherheitsfilter aussehen kann.
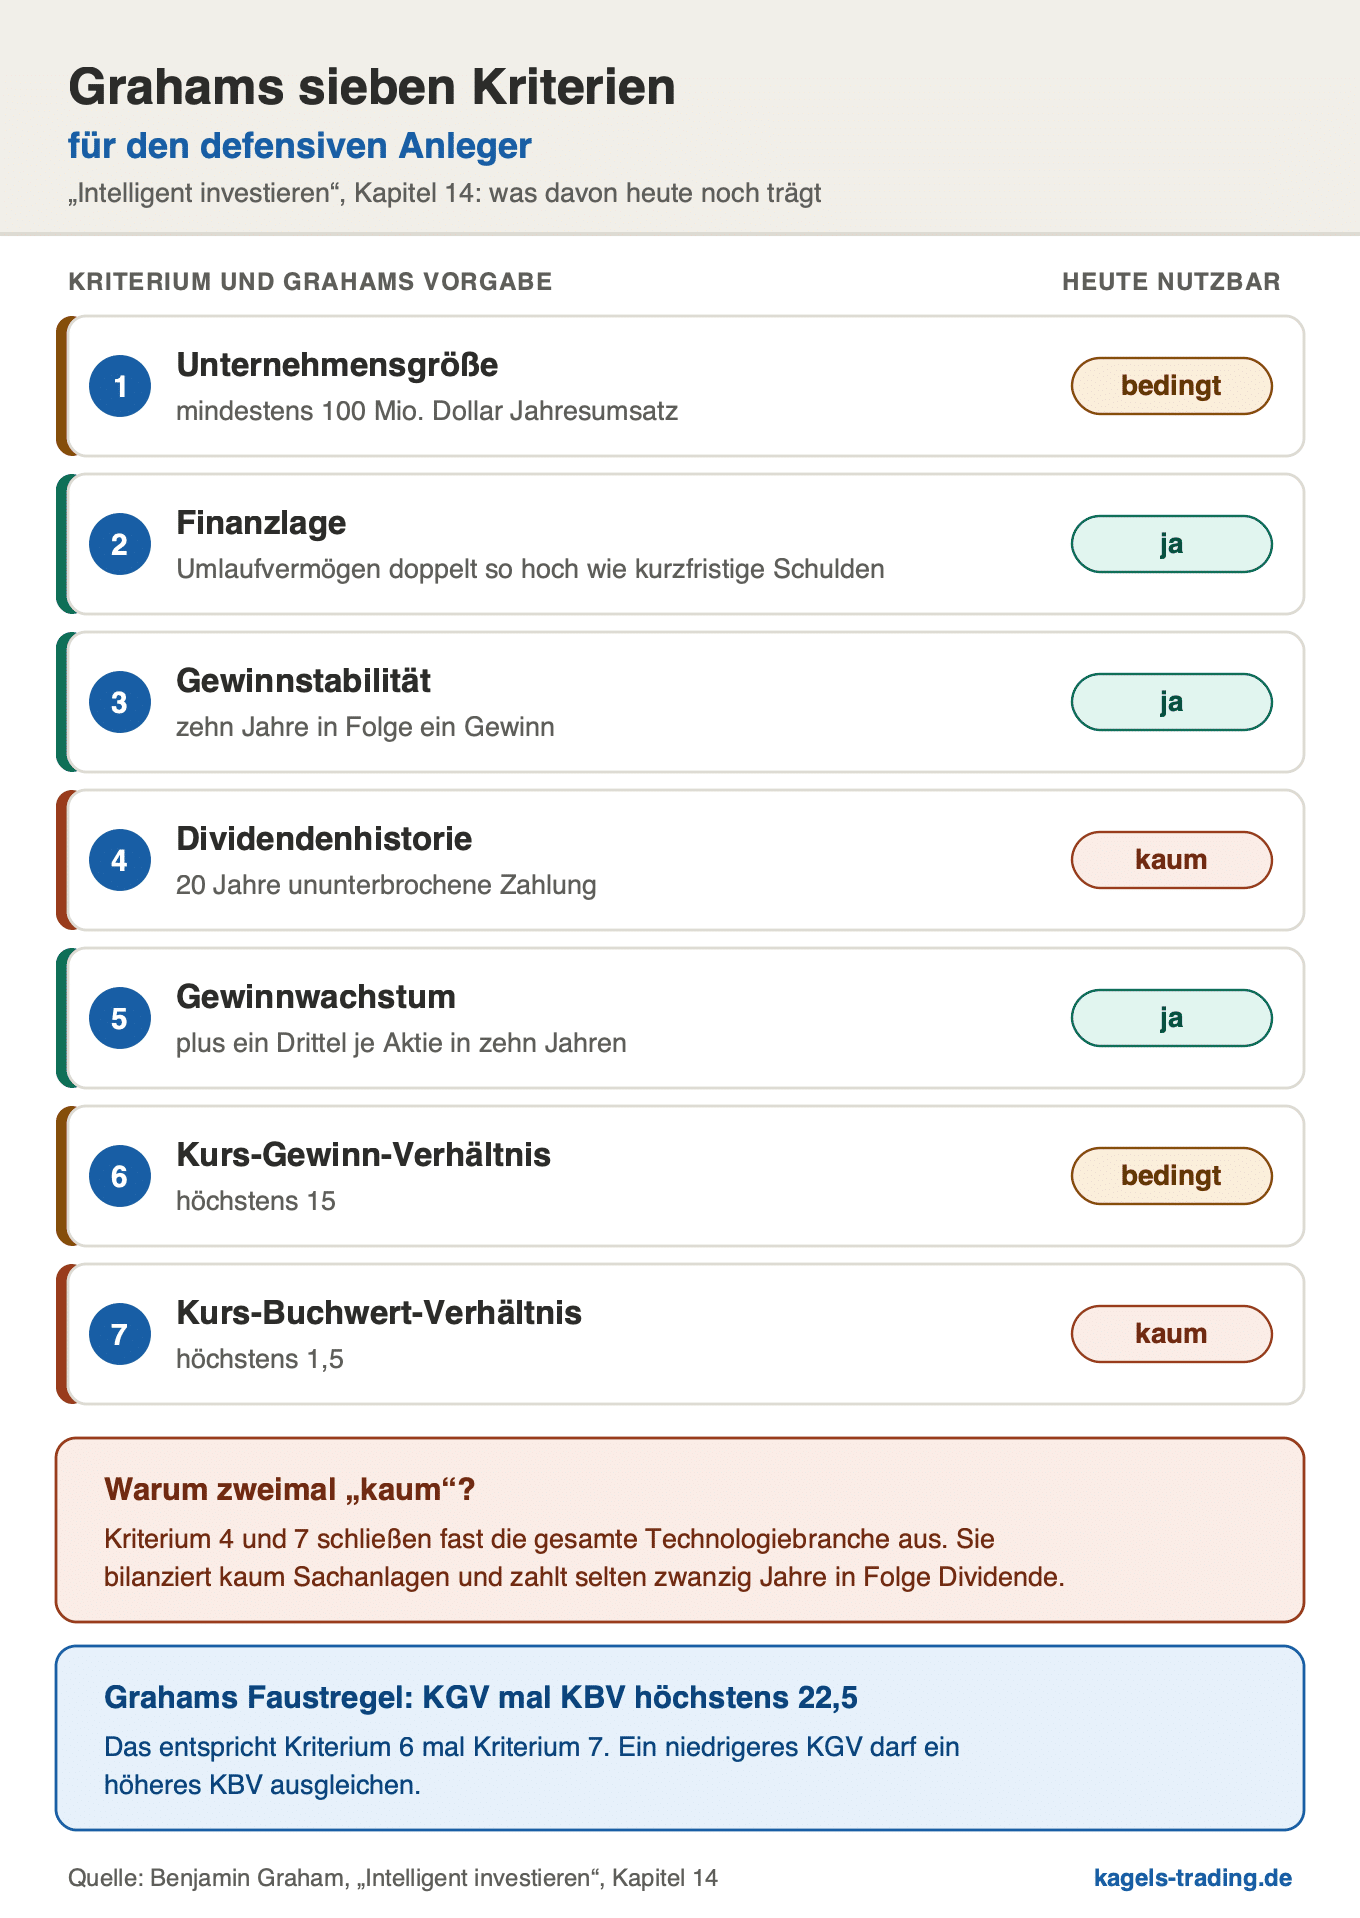
Die Grafik oben listet die sieben Bedingungen mit Grahams Originalwerten. Drei davon lassen sich heute unverändert anwenden, vier nur eingeschränkt oder gar nicht. Die Umsatzschwelle von 100 Mio. Dollar stammt aus dem Jahr 1973 und entspricht inflationsbereinigt einem Vielfachen davon. Wie du solche Kennzahlen sauber berechnest, zeigt der Ratgeber Fundamentalanalyse.
Am härtesten filtern die Dividendenhistorie und das Kurs-Buchwert-Verhältnis. Zwanzig Jahre ununterbrochene Dividende und ein KBV unter 1,5 schließen fast jedes Technologieunternehmen aus, weil dort kaum Sachanlagen in der Bilanz stehen. Wer beide Filter wörtlich anwendet, bekommt eine sehr kleine Auswahl.
Die Graham-Zahl fasst die beiden Bewertungskriterien zusammen: Kurs-Gewinn-Verhältnis multipliziert mit Kurs-Buchwert-Verhältnis soll 22,5 nicht überschreiten.
Graham selbst bezeichnet das als Faustregel und lässt ausdrücklich zu, ein niedrigeres KGV gegen ein höheres KBV zu tauschen. Genau diese Flexibilität geht in den meisten Kurzfassungen der Regel verloren.

Die 20 Kapitel im Überblick
Das Buch ist kein Lehrgang, sondern eine Sammlung von Aufsätzen. Manche Kapitel tragen den ganzen Klassiker, andere sind reines Zahlenmaterial aus den frühen 1970er-Jahren. Die folgende Einteilung hilft dir beim Springen, wenn du nicht linear lesen willst.
Kapitel 1 bis 3: Investieren, Inflation und das Marktniveau
- Kapitel 1 zieht die Grenze zwischen Investition und Spekulation. Das ist der wichtigste Einstieg des Buches und in 20 Minuten gelesen.
- Kapitel 2 behandelt den Anleger und die Inflation. Zweig ergänzt hier REITs und inflationsgeschützte US-Staatsanleihen als moderne Bausteine. Aktuelle Zahlen dazu stehen bei den US-Inflationsdaten.
- Kapitel 3 ordnet das Kursniveau Anfang 1972 historisch ein. Graham warnte dort vor der erreichten Bewertung. Kurz darauf fiel der Dow Jones von seinem Hoch bei 1.051 Punkten im Januar 1973 auf 577 Punkte im Dezember 1974, ein Rückgang um rund 45 %.
Kapitel 4 bis 7: die Portfoliostrategie
- Kapitel 4 und 5 richten sich an den defensiven Anleger. Hier stehen die Aktienquote zwischen 25 und 75 % und der Durchschnittskosteneffekt.
- Kapitel 6 und 7 gelten dem unternehmungslustigen Anleger. Graham arbeitet zuerst heraus, was dieser Typ alles nicht tun soll, und erst danach, was erlaubt ist.
- Der negative Ansatz ist Absicht. Graham hält das Vermeiden von Fehlern für den größeren Hebel als das Finden von Gewinnern. Wie schnell ein zu enges Depot dabei zum Problem wird, zeigt der Artikel zum Klumpenrisiko.
Kapitel 8 bis 12: Mr. Market, Fonds, Berater und Kennzahlen
- Kapitel 8 ist das Mr.-Market-Kapitel und eines der beiden, die Buffett hervorhebt.
- Kapitel 9 nimmt Investmentfonds auseinander. Grahams Kritik an Ausgabeaufschlägen und laufenden Kosten liest sich wie eine frühe Begründung für den späteren ETF-Boom.
- Kapitel 10 behandelt Anlageberater und die Frage, wofür man dort eigentlich bezahlt. Wer stattdessen selbst handeln will, findet den Marktüberblick unter Online-Broker.
- Kapitel 11 und 12 führen in die Wertpapieranalyse ein. Es geht um Unternehmensgröße, Verschuldung, Buchwert und darum, wie wenig ein einzelnes Jahresergebnis aussagt.
Kapitel 13 bis 20: Aktienauswahl, Fallstudien und Sicherheitsspanne
- Kapitel 13 bis 15 enthalten die Auswahlkriterien für beide Anlegertypen, einschließlich der Siebener-Liste aus dem Abschnitt oben.
- Kapitel 16 behandelt Wandelanleihen und Bezugsrechte. Für die meisten Privatanleger ist das der überspringbarste Teil des Buches.
- Kapitel 17 und 18 sind reine Fallstudien. Vier Einzelfälle und acht Unternehmenspaare, dazu Zweigs Kommentar zum Fall Enron. Lehrreich, aber langatmig.
- Kapitel 19 geht auf Aktionäre und Management ein, vor allem auf die Dividendenpolitik.
- Kapitel 20 bringt die Sicherheitsspanne und ist das zweite von Buffett hervorgehobene Kapitel.
Vorteile und Nachteile von „Intelligent investieren“
Das Buch ist ein Klassiker, aber kein Ratgeber, den man einfach durchliest. Die folgende Gegenüberstellung sagt dir, was du bekommst und was dich erwartet, bevor du dich an über 600 Seiten setzt.
Vorteile des Buches
- Zwei zeitlose Kapitel: Kapitel 8 und Kapitel 20 behandeln Verhalten und Fehlertoleranz. Beides veraltet nicht.
- Klare Begriffsarbeit: Grahams Trennung von Investition und Spekulation erzwingt eine Entscheidung, die die meisten Anleger nie bewusst treffen.
- Zweigs Kommentare sind eigenständig wertvoll. Sie liefern zu jedem Kapitel moderne Fallbeispiele und ordnen Grahams Zahlen ein.
- Ehrlich in der Erwartungshaltung. Graham verspricht keine Überrendite, sondern ein angemessenes Ergebnis bei kontrolliertem Risiko.
Nachteile des Buches
- Der Zahlenteil ist veraltet. Kurse, Umsatzschwellen und Bilanzbeispiele stammen aus den frühen 1970er-Jahren.
- Die Auswahlkriterien filtern zu hart. Die 20-jährige Dividendenhistorie und das Kurs-Buchwert-Verhältnis unter 1,5 schließen große Teile des heutigen Marktes aus.
- Der Umfang schreckt ab. Über 600 Seiten sind viel für ein Buch, dessen Kern in zwei Kapiteln steht.
- Starker US-Fokus. Steuerthemen, Anleihearten und Fondsregeln beziehen sich durchgehend auf den amerikanischen Markt.
Welche Ausgabe von „Intelligent investieren“ solltest du kaufen?
An dieser Frage gehen die meisten Empfehlungen vorbei. Auf Deutsch stehen mehrere Fassungen mit unterschiedlichen Übersetzungen nebeneinander, und der Unterschied ist beim Lesen deutlich spürbar.
| Ausgabe | Details | Preis |
|---|---|---|
| Neuübersetzung 2024, gebunden | FinanzBuch Verlag, März 2024, 656 Seiten, ISBN 978-3-95972-764-8 | 40,00 € |
| Neuübersetzung 2024, kartoniert | FinanzBuch Verlag, März 2024, 624 Seiten, ISBN 978-3-95972-765-5 | 25,00 € |
| Ältere Ausgabe, Softcover | FinanzBuch Verlag, April 2020, 640 Seiten, ISBN 978-3-95972-341-1 | 24,99 € |
| Hörbuch, ungekürzt | Audible, November 2022, 25 Std. 37 Min., Michael J. Diekmann | 26,06 € |
Die Preise stammen von der Verlagsseite und von Audible, Stand August 2026. Zur Neuübersetzung von 2024 rate ich in beiden Bindungen. Sie erschien zum 75-jährigen Jubiläum, enthält das Vorwort von Warren Buffett und die Kommentare von Jason Zweig und liest sich spürbar flüssiger als die Vorgängerfassungen. Die vollständigen Angaben stehen auf der Verlagsseite des FinanzBuch Verlags.
Wer gebraucht kauft, sollte auf das Erscheinungsjahr achten und nicht auf das Coverbild. Antiquarisch kursieren mehrere ältere deutsche Ausgaben nebeneinander, und Verkäufer bilden häufig das neue Cover ab, liefern aber eine ältere Auflage. Die Neuübersetzung trägt den Aufdruck „Zum 75-jährigen Jubiläum in komplett neuer Übersetzung“ auf der Vorderseite. Die ältere Softcover-Ausgabe von 2020 ist inhaltlich vollständig, sprachlich aber die schwerere Lektüre. Für einen ersten Eindruck gibt es dazu eine kostenlose Leseprobe als PDF.
Beim Hörbuch gibt es eine Einschränkung, die kaum jemand nennt. Die ungekürzte Audible-Fassung erschien im November 2022 und beruht damit noch auf der alten Übersetzung. Für die reinen Gedanken reicht das. Wer die neue Sprachfassung will, braucht das gedruckte Buch. Als Hörbuch ist das Werk zudem zäh, weil die vielen Tabellen und Bilanzzahlen vorgelesen werden. Weitere vertonte Titel stehen bei den Hörbüchern für Trader und Anleger.
Das englische Original wurde 2024 ebenfalls neu aufgelegt. In der „Third Edition“ hat Jason Zweig seine Kommentare komplett neu geschrieben, während Grahams Text unangetastet blieb. Diese Fassung ist inhaltlich weiter als die deutsche, weil die Kommentare aktueller sind. Sie setzt aber sicheres Englisch voraus.
Lesetipp: Die besten Tradingbücher im Überblick
Für wen das Buch geeignet ist und für wen nicht
Graham schreibt ausdrücklich für den Privatanleger, nicht für den Profi. Trotzdem ist es kein Anfängerbuch im heutigen Sinn. Es setzt voraus, dass du eine Bilanz grundsätzlich lesen kannst und weißt, was ein Kurs-Gewinn-Verhältnis ist.
Für dich lohnt sich das Buch, wenn du langfristig anlegst und dein Hauptproblem das eigene Verhalten in Extremphasen ist. Kapitel 8 und 20 beantworten genau diese Frage. Es lohnt sich auch, wenn du einen Bewertungsanker suchst und dich vom täglichen Nachrichtenfluss lösen willst. Wie aus dieser Haltung im Extremfall große Kursgewinne entstehen, zeigt der Artikel über Tenbagger-Aktien.
Nicht geeignet ist es, wenn du eine Schritt-für-Schritt-Anleitung für den Depotaufbau suchst. Graham liefert Prinzipien, keine Checkliste. Ebenso wenig hilft es dir beim kurzfristigen Handeln: Zu Chartarbeit, Einstiegssignalen und Zeitrahmen unter einem Jahr steht in diesem Buch nichts, was du verwenden könntest. Wer aus der Praxis eines Fondsmanagers lernen will, ist mit Peter Lynch besser bedient.
Fazit: Für zwei Kapitel lohnt sich das ganze Buch
Ich habe „Intelligent investieren“ nie als Nachschlagewerk benutzt, und ich kenne niemanden, der es täglich aufschlägt. Für mich ist es ein Buch, das man einmal gründlich liest und danach an genau zwei Stellen wieder aufmacht. Kapitel 8 und Kapitel 20 sind ihr Geld wert, der Rest ist historische Lektüre.
Als diskretionärer Price-Action-Trader arbeite ich anders als Graham. Ich entscheide am Chart und in deutlich kürzeren Zeitfenstern. Der Gedanke der Sicherheitsspanne funktioniert trotzdem in meiner Welt: Wer einen Einstieg so wählt, dass er sich um einen gewissen Betrag irren darf, ohne aus der Position geworfen zu werden, macht nichts anderes als Graham, nur mit anderen Werkzeugen.
Meine Empfehlung fällt deshalb zweigeteilt aus. Kauf die Neuübersetzung von 2024, lies die Kapitel 1, 8 und 20 gründlich und nimm Zweigs Kommentare zu diesen drei Kapiteln mit. Den Zahlenteil kannst du überfliegen, ohne etwas zu verpassen. Wer das Buch komplett durcharbeiten will, sollte Wochen einplanen und nicht ein Wochenende.
Häufige Fragen zu „Intelligent investieren“
Was ist das Hauptthema von „Intelligent investieren“?
Das Hauptthema ist das Value Investing, also der Kauf von Wertpapieren unterhalb ihres inneren Werts. Graham stellt dabei das Verhalten des Anlegers über die Auswahl einzelner Aktien.
Wann wurde „Intelligent investieren“ erstmals veröffentlicht?
Das Buch erschien 1949 auf Englisch unter dem Titel „The Intelligent Investor“. Die letzte von Graham selbst überarbeitete vierte Auflage stammt aus dem Jahr 1973 und enthält ein Vorwort von Warren Buffett.
Welche deutsche Ausgabe sollte ich kaufen?
Empfehlenswert ist die Neuübersetzung von März 2024 aus dem FinanzBuch Verlag, gebunden oder kartoniert. Ältere deutsche Ausgaben nutzen eine andere Übersetzung, die sich schwerer liest.
Ist „Intelligent investieren“ für Anfänger geeignet?
Nur bedingt. Das Buch setzt Grundkenntnisse in Bilanz und Kennzahlen voraus. Für den Einstieg reichen die Kapitel 1, 8 und 20, der Analyseteil ist für Anfänger schwer verdaulich.
Welche Kapitel hebt Warren Buffett hervor?
Buffett nennt Kapitel 8 und Kapitel 20 als die beiden wichtigsten. Kapitel 8 behandelt den Umgang mit Kursschwankungen, Kapitel 20 die Sicherheitsspanne.
Was ist die Graham-Zahl?
Die Graham-Zahl ist eine Faustregel für die Bewertung: Kurs-Gewinn-Verhältnis mal Kurs-Buchwert-Verhältnis soll höchstens 22,5 betragen. Das entspricht einem KGV von 15 und einem KBV von 1,5.
Gibt es andere Bücher von Benjamin Graham?
Ja, sein zweites Hauptwerk ist „Security Analysis“ von 1934, auf Deutsch erschienen als Die Geheimnisse der Wertpapieranalyse. Er schrieb es zusammen mit David Dodd, und es richtet sich an Analysten, nicht an Privatanleger.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading. Er handelt seit 1980 diskretionär nach Price Action und bewegt sich vor allem in Forex, Aktienindizes, Rohstoffen und Zinsmärkten.
In den späten 1980er-Jahren übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er der deutsche Repräsentant von Joe Ross und übersetzte und verlegte alle zehn Ross-Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diese Rezension ist er der naheliegende Autor, weil er als Übersetzer und Verleger von Börsenliteratur selbst beurteilen kann, was eine Neuübersetzung ausmacht. Die Einschätzung, welche Kapitel tragen und welche man überspringen kann, stammt aus der eigenen Lektüre, nicht aus einem Klappentext.
Dieser Artikel wurde von Christian Möhrer final geprüft.