
Wer seit 2005 nur von November bis April im DAX investiert war, hat aus 100 Euro 450 Euro gemacht. Wer durchgehend investiert blieb, kam auf 572 Euro. Die Halloween-Strategie hat in diesen 21 Jahren also nicht mehr gebracht, sondern 122 Euro weniger. Ich habe das mit 254 Monatskerzen selbst nachgerechnet.
Trotzdem ist die Strategie nicht wertlos. Sie senkt den größten zwischenzeitlichen Verlust von 52 auf 34 Prozent, und das bei nur halber Zeit im Markt. Was sie wirklich leistet, wo die bekannte Studie dazu steht und warum ausgerechnet der Juli nicht in das Bild passt, steht auf dieser Seite. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Halloween-Strategie: das Wichtigste in 30 Sekunden
- Die Halloween-Strategie hält Aktien nur von November bis April und bleibt von Mai bis Oktober draußen. Sie heißt auch Halloween-Indikator.
- Im DAX brachte sie seit Juli 2005 7,37 Prozent pro Jahr gegen 8,58 Prozent bei durchgehender Anlage. Aus 100 Euro wurden 450 statt 572 Euro.
- Ihr echter Vorteil ist das Risiko: Der größte zwischenzeitliche Verlust sank von 52,2 auf 33,7 Prozent, bei nur halber Zeit im Markt.
- Das Winterhalbjahr schlug das Sommerhalbjahr in 12 von 20 Saisons, also in 60 Prozent der Fälle. In 6 Saisons war das Winterhalbjahr selbst negativ, am stärksten 2019/20 mit minus 15,6 Prozent.
- Die wissenschaftliche Grundlage stammt von Bouman und Jacobsen, veröffentlicht 2002 in der American Economic Review. Sie fanden den Effekt in 36 von 37 Ländern.
- Der oft genannte schwache Juli stimmt nicht: Er war mit einer Trefferquote von 77 Prozent der verlässlichste DAX-Monat überhaupt und liegt mitten im Sommerhalbjahr.
Was ist die Halloween-Strategie?
Die Halloween-Strategie ist eine Anlageregel, die Aktien nur im Winterhalbjahr von November bis April hält und im Sommerhalbjahr von Mai bis Oktober aus dem Markt geht. Sie stützt sich auf die Beobachtung, dass Aktienmärkte im Winterhalbjahr im Durchschnitt besser abschneiden.
Der Name kommt vom Wiedereinstiegstermin. Halloween fällt auf den 31. Oktober, also genau auf den letzten Tag vor dem starken Halbjahr. In der Fachliteratur heißt dieselbe Sache Halloween-Indikator, im Alltag ist sie als Börsenweisheit „Sell in May and go away“ bekannt.
Beim Rest des Spruchs wird es unsauber. Verbreitet ist die Fortsetzung „but remember to come back in September“, in älteren britischen Fassungen bezieht sie sich auf den St. Leger, ein Pferderennen Mitte September. Beide Termine liegen damit vor Halloween. Wer den Zusatz mit November zitiert, hat ihn an die Strategie angepasst und nicht umgekehrt.
Für diese Seite habe ich die Regel selbst nachgerechnet. Grundlage sind 254 DAX-Monatskerzen von Juli 2005 bis August 2026 aus der Handelsplattform von Interactive Brokers. Gerechnet wird von Monatsschluss zu Monatsschluss, ohne Dividenden, ohne Gebühren und ohne Steuern. Die echte Umsetzung wäre also eher schlechter als das Ergebnis unten.
Der Backtest: 21 Jahre DAX
Die Kernfrage ist einfach: Wie viel Geld bleibt am Ende übrig? Dafür habe ich zwei Depots über denselben Zeitraum laufen lassen. Das eine ist durchgehend investiert, das andere kauft Ende Oktober und verkauft Ende April.

Die Grafik zeigt zwei Phasen. Bis rund 2015 liegen beide Kurven praktisch übereinander, in der Finanzkrise 2008 und im Corona-Einbruch 2020 sogar mit Vorteil für die Halloween-Strategie. Erst danach entsteht der Abstand, der am Ende 122 Prozentpunkte beträgt.
| Kennzahl | Buy and Hold | Halloween |
|---|---|---|
| Rendite | +8,58 % | +7,37 % |
| Endkapital | 572 Euro | 450 Euro |
| Verlust | −52,2 % | −33,7 % |
| Marktzeit | 100 % | 50 % |
Das Ergebnis fällt je nach Markt unterschiedlich deutlich aus. Im S&P 500 habe ich dieselbe Rechnung über 27,8 Jahre ab Dezember 1998 gefahren. Dort stehen 4,98 Prozent pro Jahr für die Halloween-Strategie gegen 7,04 Prozent bei durchgehender Anlage. Der Rückstand ist also noch größer als im DAX.
Wie oft das Winterhalbjahr wirklich gewinnt
Ein Durchschnitt verbirgt, wie wackelig die Sache im Einzeljahr ist. Deshalb habe ich jede Saison einzeln ausgewertet und das Winterhalbjahr direkt gegen das darauffolgende Sommerhalbjahr gestellt.
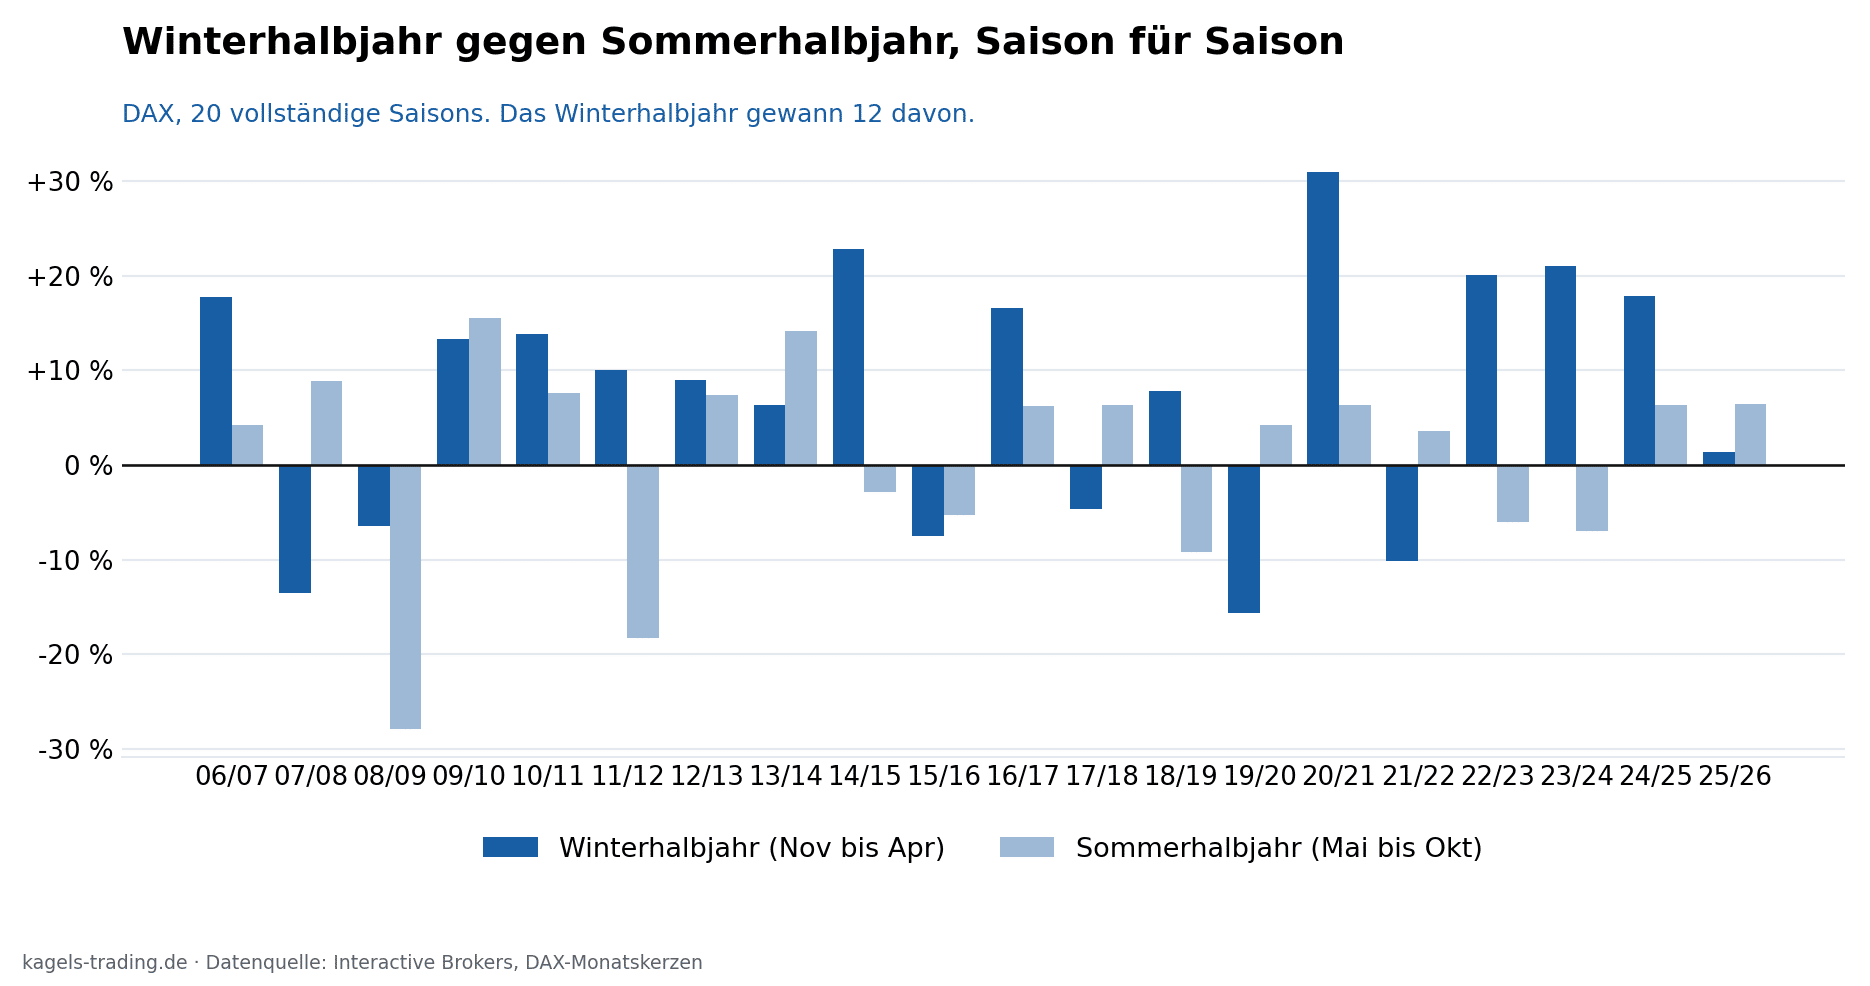
Das Winterhalbjahr gewann 12 von 20 Saisons. Das sind 60 Prozent und damit deutlich weniger, als die Regel verspricht. In 8 Saisons war das Sommerhalbjahr besser, teils klar: 2009 brachte der Sommer plus 15,5 Prozent, 2013 plus 14,2 Prozent.
Noch wichtiger ist die zweite Zahl. In 6 von 20 Saisons war das Winterhalbjahr selbst negativ, am deutlichsten 2019/20 mit minus 15,6 Prozent und 2007/08 mit minus 13,5 Prozent. Die Strategie schützt also nicht davor, im vermeintlich guten Halbjahr Geld zu verlieren.
Ein einzelner Monat sprengt das Bild vollends. Der Juli liegt mitten im Sommerhalbjahr und war mit einer Trefferquote von 77 Prozent der verlässlichste Monat des ganzen Jahres. Wer die Regel wörtlich befolgt, ist ausgerechnet dann nicht dabei. Die vollständige Monatsrechnung steht in der Auswertung der saisonalen Muster am Aktienmarkt.
Die Studie von Bouman und Jacobsen
Die Halloween-Strategie ist eine der am besten untersuchten Kalenderauffälligkeiten überhaupt. Die maßgebliche Arbeit stammt von Sven Bouman und Ben Jacobsen und trägt den Titel „The Halloween Indicator, Sell in May and Go Away: Another Puzzle“. Sie erschien 2002 in der American Economic Review, Band 92, Ausgabe 5, Seiten 1618 bis 1635. Eine frühere Arbeitsfassung kursierte bereits 1998.
Das Ergebnis war für die Fachwelt unbequem. Die beiden fanden den Effekt in 36 von 37 untersuchten Ländern, in Großbritannien ließ er sich sogar bis ins Jahr 1694 zurückverfolgen. Damit steht er im Widerspruch zur Effizienzmarkthypothese, nach der ein derart bekanntes Muster längst verschwunden sein müsste.
Die Forschung ist seither nicht stehengeblieben. Andrade, Chhaochharia und Fuerst bestätigten das Muster 2012 in allen 37 Märkten mit einem Abstand von rund 10 Prozentpunkten zwischen den Halbjahren. Maberly und Pierce zeigten dagegen bereits 2003, dass die Strategie in einzelnen Zeitfenstern nicht funktionierte.
Wichtig ist, was diese Studien messen und was nicht. Sie belegen einen statistischen Unterschied zwischen zwei Halbjahren. Sie belegen nicht, dass eine Strategie, die daraus Kauf- und Verkaufsentscheidungen ableitet, nach Gebühren und Steuern mehr Geld einbringt als schlichtes Liegenlassen. Genau das ist der Unterschied zwischen einer Anomalie und einer brauchbaren Handelsregel. Solche Auffälligkeiten laufen in der Forschung unter dem Begriff der Kapitalmarktanomalie.
Woher der Halbjahres-Unterschied kommt
Ein Muster ohne Erklärung bleibt ein Zufallsverdacht. Für den Halbjahres-Effekt gibt es mehrere plausible Gründe, von denen keiner allein trägt. Sie wirken zusammen, und ihre Stärke ändert sich über die Jahre.
Der Urlaubseffekt ist die naheliegendste Erklärung. Im Sommer sind weniger große Marktteilnehmer aktiv, die Umsätze sinken, und Rücksetzer werden seltener zum Nachkaufen genutzt. Das erhöht die Schwankungsbreite, ohne dass sich an den Unternehmen etwas ändert.
Zum Jahreswechsel wirken gleich mehrere Abläufe in dieselbe Richtung. Fondsmanager richten ihre Bestände auf den Bilanzstichtag aus, Boni und Sonderzahlungen fließen in den Markt, und wer Verluste steuerlich geltend machen wollte, hat das bis Dezember getan. Danach beginnt das neue Jahr mit spürbar mehr Zuversicht.
Im Frühjahr kommen Dividenden und Bilanzen dazu. Die meisten DAX-Unternehmen zahlen ihre Dividende zwischen April und Juni und legen im Frühjahr ihre Jahreszahlen vor. Käufer positionieren sich davor, was den April zum stärksten Monat des Jahres macht.
Und genau deshalb wird der Effekt schwächer. Je bekannter eine Regel ist, desto eher nehmen Anleger sie vorweg. Meine Zahlen zeigen das: Bis 2015 lagen beide Kurven gleichauf, seither wächst der Rückstand der Halloween-Strategie stetig. Wer heute darauf setzt, handelt gegen einen Markt, der die Regel längst kennt.

Stärken und Grenzen der Halloween-Strategie
Die Strategie ist weder ein Renditewunder noch Unsinn. Sie ist ein Risikowerkzeug, das als Renditewerkzeug verkauft wird. Die folgende Gegenüberstellung fasst zusammen, was meine Rechnung hergibt.
Stärken der Halloween-Strategie
Diese Punkte lassen sich an den Zahlen belegen:
- Der größte zwischenzeitliche Verlust sinkt von 52,2 auf 33,7 Prozent. Das ist der stärkste Einzelbefund.
- Man ist nur halb so lange im Markt und erreicht trotzdem den Großteil der Rendite.
- Die Regel ist einfach und eindeutig. Es gibt nichts zu interpretieren und keinen Ermessensspielraum.
- In Krisenjahren wie 2008 und 2020 lag sie zeitweise vorn, weil sie in den Sommermonaten draußen war.
- Der Effekt ist über 36 von 37 Ländern wissenschaftlich dokumentiert, nicht nur im DAX.
Grenzen der Halloween-Strategie
Diese Einschränkungen gehören genauso dazu:
- Sie kostet Rendite: 122 Prozentpunkte über 21 Jahre im DAX, im S&P 500 sogar 275.
- Das Winterhalbjahr gewann nur in 12 von 20 Saisons. Das ist nah am Münzwurf.
- In 6 von 20 Saisons war auch das Winterhalbjahr negativ, einmal mit minus 15,6 Prozent.
- Zwei Umschichtungen pro Jahr kosten Gebühren, und in Deutschland löst jeder Verkauf die Abgeltungsteuer auf angefallene Gewinne aus. Beides ist in den Zahlen oben nicht enthalten.
- Der Juli als verlässlichster Monat des Jahres liegt im Zeitraum, den die Regel ausschließt.
- Der Vorsprung schrumpft, seit die Regel allgemein bekannt ist.
Wie ich mit dem Halbjahres-Muster umgehe
Ich steige nicht im Mai aus. In über vier Jahrzehnten am Markt habe ich zu viele starke Sommer gesehen, als dass ich ein halbes Jahr pauschal aussetzen würde. 2009 und 2013 hätten mich das jeweils rund 15 Prozent gekostet.
Als Erwartungsrahmen nutze ich das Muster trotzdem. Wenn im Sommer die Umsätze dünner werden und die Ausschläge größer, überrascht mich das nicht. Ich rechne dann mit größeren Schwankungen und halte meine Positionen kleiner, statt den Markt zu verlassen.
Für wen die Regel dennoch taugt. Wer nachts schlecht schläft, wenn das Depot 30 Prozent im Minus steht, bekommt hier ein einfaches Werkzeug, das genau dieses Problem angeht. Der Preis dafür ist etwa ein Prozentpunkt Rendite pro Jahr, und dieser Preis ist der Sache nach fair.
Wer sie umsetzt, sollte die Steuer mitrechnen. In einem deutschen Depot löst der Verkauf im April die Abgeltungsteuer auf alle bis dahin angefallenen Kursgewinne aus. Bei durchgehender Anlage bleibt dieser Betrag im Depot und arbeitet weiter. Über 21 Jahre ist dieser Unterschied erheblich und in meiner Rechnung nicht enthalten. Wer solche Effekte ernst nimmt, findet im Beitrag zu den Tradingkosten die Größenordnungen.
Der häufigste Fehler ist die halbe Umsetzung. Wer im Mai verkauft, dann im Juli die steigenden Kurse sieht und wieder einsteigt, hat beide Nachteile: die Gebühren der Strategie und das Risiko der durchgehenden Anlage. Eine Regel wirkt nur, wenn man sie durchhält.
Fazit: ein Risikowerkzeug, kein Renditewunder
Die Halloween-Strategie hat im DAX seit 2005 weniger eingebracht als schlichtes Liegenlassen. Aus 100 Euro wurden 450 statt 572 Euro. Wer sie als Weg zu mehr Rendite verkauft bekommt, sollte diese Zahl kennen.
Ihr Wert liegt woanders. Sie halbiert die Zeit im Markt und senkt den größten zwischenzeitlichen Verlust um rund 19 Prozentpunkte. Für Anleger, die Schwankungen schlecht aushalten, ist das ein ernstzunehmendes Argument.
Als Signal für einzelne Trades taugt sie nicht. Eine Trefferquote von 60 Prozent über 20 Saisons ist zu dünn, und der beste Monat des Jahres liegt ausgerechnet im ausgeschlossenen Halbjahr. Wer den Kalender nutzen will, nimmt ihn als Hintergrund für die Positionsgröße, nicht als Kaufauftrag.
Häufige Fragen zur Halloween-Strategie
Was besagt die Halloween-Strategie?
Sie besagt, dass man Aktien nur von November bis April halten und von Mai bis Oktober aus dem Markt gehen soll. Hintergrund ist die Beobachtung, dass das Winterhalbjahr im Durchschnitt besser abschneidet. Im DAX brachte das Winterhalbjahr seit 2005 im Mittel 1,34 Prozent pro Monat, das Sommerhalbjahr 0,31 Prozent.
Funktioniert die Halloween-Strategie wirklich?
Der Halbjahres-Unterschied existiert, die Strategie bringt daraus aber keine Mehrrendite. Im DAX wurden aus 100 Euro seit Juli 2005 450 Euro, bei durchgehender Anlage 572 Euro. Der Grund: Auch das Sommerhalbjahr war im Schnitt positiv. Wer aussteigt, vermeidet also keinen Verlust, sondern verzichtet auf einen kleineren Gewinn.
Was bringt die Halloween-Strategie dann überhaupt?
Sie senkt das Risiko. Der größte zwischenzeitliche Verlust lag bei 33,7 Prozent statt bei 52,2 Prozent, und das bei nur halber Zeit im Markt. Sie ist damit ein Werkzeug zur Risikosenkung, nicht zur Renditesteigerung.
Wie oft schlägt das Winterhalbjahr das Sommerhalbjahr?
In meiner Auswertung über 20 vollständige DAX-Saisons in 12 Fällen, also zu 60 Prozent. In 6 Saisons war sogar das Winterhalbjahr selbst negativ, am deutlichsten 2019/20 mit minus 15,6 Prozent.
Wer hat den Halloween-Effekt wissenschaftlich untersucht?
Sven Bouman und Ben Jacobsen in der American Economic Review, 2002, Band 92, Ausgabe 5. Sie fanden den Effekt in 36 von 37 Ländern und in Großbritannien zurück bis 1694. Spätere Arbeiten bestätigten das Muster teils, fanden aber auch Zeiträume ohne Wirkung.
Woher kommt der Name Halloween-Strategie?
Vom Wiedereinstiegstermin: Halloween ist der 31. Oktober, also der letzte Tag vor dem starken Halbjahr. Die zugehörige Börsenweisheit lautet „Sell in May and go away“. Die verbreitete Fortsetzung nennt September, ältere britische Fassungen den St. Leger Mitte September, nicht November.
Welche Kosten entstehen bei der Halloween-Strategie?
Zwei Umschichtungen pro Jahr verursachen Gebühren, und in einem deutschen Depot löst jeder Verkauf die Abgeltungsteuer auf die bis dahin angefallenen Kursgewinne aus. Bei durchgehender Anlage bleibt dieser Betrag investiert. Beide Effekte sind in den Vergleichszahlen oben nicht enthalten und verschlechtern das Ergebnis der Strategie zusätzlich.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diesen Artikel hat er die Halloween-Strategie über 21 Jahre DAX-Daten selbst nachgerechnet und die Ergebnisse gegen den S&P 500 gehalten. Dabei ersetzte er einen Backtest aus dem Bestand, der gehebelte ETFs zeigte, obwohl der Text von einem einfachen Indexfonds sprach.
Dieser Artikel wurde von Christian Möhrer final geprüft.