
Wer gezielt in eine Branche investiert, trifft eine Entscheidung, die der breite Markt ihm nicht abnimmt. Über die vergangenen fünf Jahre liegen zwischen dem stärksten und dem schwächsten US-Sektor mehr als 174 Prozentpunkte. Wer 2021 auf Energie gesetzt hat, steht heute völlig anders da als jemand, der Immobilien gekauft hat. Beide haben in ETFs investiert, beide breit gestreut, und trotzdem trennt sie ein Vermögen.
Genau das macht Branchen-ETFs zu einem zweischneidigen Werkzeug. Sie sind billig, transparent und börsentäglich handelbar wie jeder andere ETF. Zugleich verlangen sie eine Marktmeinung, die ein Welt-ETF gerade nicht verlangt. Dieser Artikel zeigt dir alle elf Sektoren mit ihrer tatsächlichen Wertentwicklung, erklärt die Rolle der Konjunkturzyklen und nennt zu jedem US-Sektor-ETF das Papier, das du in Deutschland wirklich kaufen kannst. Wie stark eine solche Sektorwette ausschlagen kann, zeigt der Energiebereich: Dort schwankte der Ölpreis 2026 binnen drei Monaten um mehr als 50 Prozent. Die Einzelwerte dahinter findest du im Vergleich der Öl Aktien.
Ich handle seit 1980 an den Märkten und habe mehrere vollständige Zyklen mitgenommen. Was ich dabei über Sektorwetten gelernt habe, steht weiter unten im Fazit ohne Beschönigung. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Branchen-ETFs: das Wichtigste in 30 Sekunden
- Ein Branchen-ETF bildet einen einzelnen Wirtschaftszweig ab statt den Gesamtmarkt. Der Referenzstandard sind die elf GICS-Sektoren des S&P 500.
- Die Spreizung ist enorm. Auf fünf Jahre liegt Energie bei plus 189,1 Prozent, Immobilien bei plus 14,7 Prozent (Stand 15.08.2026).
- Auf ein Jahr dreht sich die Rangfolge fast vollständig. Kommunikation liegt über fünf Jahre auf Platz sechs, auf Jahressicht mit plus 2,0 Prozent auf dem letzten.
- Die bekannten US-ETFs kannst du in Deutschland nicht kaufen. XLK, XLF und die anderen scheitern an den PRIIPs-Regeln. Für alle elf Sektoren gibt es aber ein UCITS-Pendant mit 0,14 Prozent laufenden Kosten.
- Als Beimischung sinnvoll, als Depotkern nicht. Wer nur auf eine Branche setzt, tauscht Streuung gegen ein Klumpenrisiko, das er selbst tragen muss.
Was sind Branchen-ETFs und was sind sie nicht?
Ein Branchen-ETF funktioniert technisch wie jeder andere ETF. Er bildet einen Index nach, wird an der Börse gehandelt und verlangt keinen Fondsmanager, der Aktien auswählt. Der Unterschied liegt allein im Index: Statt tausender Unternehmen aus aller Welt enthält er nur die eines Wirtschaftszweigs.
Ein Branchen-ETF ist ein börsengehandelter Indexfonds, der ausschließlich Aktien eines einzelnen Wirtschaftssektors abbildet, zum Beispiel Technologie, Energie oder Gesundheit.
Damit fällt auch die wichtigste Eigenschaft eines Welt-ETFs weg. Ein MSCI World hält gut 1.400 Unternehmen aus 23 Ländern. Ein Sektor-ETF hält je nach Branche 25 bis 70 Titel aus einem einzigen Land und einer einzigen Branche. Die Verpackung ist dieselbe, der Inhalt ist ein völlig anderer.
Themen-ETFs sind noch eine Stufe enger
Neben den klassischen Sektoren hat sich eine zweite Gattung etabliert. Themen-ETFs schneiden ihren Index nicht nach Branche zu, sondern nach einer Idee. Typische Beispiele sind Cybersicherheit, Wasserstoff, Robotik oder Cloud Computing.
Ein Themen-ETF bündelt Unternehmen, deren Geschäft von einem bestimmten Trend abhängt, unabhängig davon, in welcher Branche sie offiziell geführt werden.
Der Unterschied ist praktisch bedeutsam. Ein Sektor-ETF folgt einer festen, geprüften Systematik. Bei einem Themen-ETF entscheidet der Anbieter selbst, was zum Thema gehört. Deshalb schwanken Zusammensetzung und Qualität hier stark, und deshalb entstehen Themen-ETFs meist erst dann, wenn ein Trend bereits in der Zeitung steht. Wer spät kauft, kauft die Erwartung mit.
Ein zweiter Punkt kommt hinzu: Themenfonds werden häufiger wieder geschlossen als breite Sektorfonds. Bleibt das Fondsvolumen klein, rechnet sich der Fonds für den Anbieter nicht, und er wird abgewickelt. Du bekommst dann den Gegenwert ausgezahlt, oft zum denkbar schlechtesten Zeitpunkt, nämlich nachdem das Thema aus der Mode gekommen ist.
Vorteile von Branchen-ETFs
- Gezielter Zugriff: Du kannst eine Marktmeinung umsetzen, ohne einzelne Aktien auswählen zu müssen.
- Niedrige Kosten: Die UCITS-Sektorfonds kosten 0,14 Prozent im Jahr, ein Bruchteil aktiv gemanagter Branchenfonds.
- Volle Transparenz: Die Zusammensetzung folgt einem veröffentlichten Index und ist jederzeit einsehbar.
- Streuung innerhalb der Branche: Ein einzelner Unternehmensausfall trifft dich deutlich weniger hart als bei einer Einzelaktie.
- Handelbar wie eine Aktie: Kauf und Verkauf laufen börsentäglich, du bist nicht an Rücknahmefristen gebunden.
Nachteile von Branchen-ETFs
- Klumpenrisiko: Trifft es die Branche, trifft es dein ganzes Investment. Die Streuung endet an der Sektorgrenze.
- Timing wird zur Pflicht: Anders als beim Welt-ETF entscheidet der Einstiegszeitpunkt maßgeblich über das Ergebnis.
- Kleine Fondsvolumen: Mehrere der europäischen Sektorfonds liegen unter 100 Millionen Euro und tragen damit ein Schließungsrisiko.
- Höhere Schwankung: Einzelne Sektoren fallen deutlich tiefer als der Gesamtmarkt, im Energiesektor waren es 2020 über 50 Prozent.
- Doppelgewichtung im Depot: Dein Welt-ETF enthält die Branche bereits. Wer sie zukauft, erhöht die Gewichtung unbemerkt.
Wie stark diese Bündelung wirkt, zeigt unser Überblick zum Klumpenrisiko im Depot. Dort steht auch, ab welchem Anteil eine Position rechnerisch problematisch wird und wie du die Gesamtgewichtung deines Depots berechnest.
Die elf Sektoren im Überblick
Der weltweit verwendete Standard heißt GICS und teilt den Aktienmarkt in elf Sektoren. Nahezu jeder Anbieter richtet seine Branchenfonds danach aus, weshalb ein Vergleich zwischen Fondsgesellschaften überhaupt erst möglich wird.
GICS steht für Global Industry Classification Standard und ordnet jedes börsennotierte Unternehmen genau einem von elf Sektoren zu.
Die folgende Grafik zeigt, was die Sektorwahl praktisch bedeutet. Sie stellt die Wertentwicklung aller elf US-Sektor-ETFs über fünf Jahre und über ein Jahr gegenüber, sortiert nach der Fünfjahresbilanz.
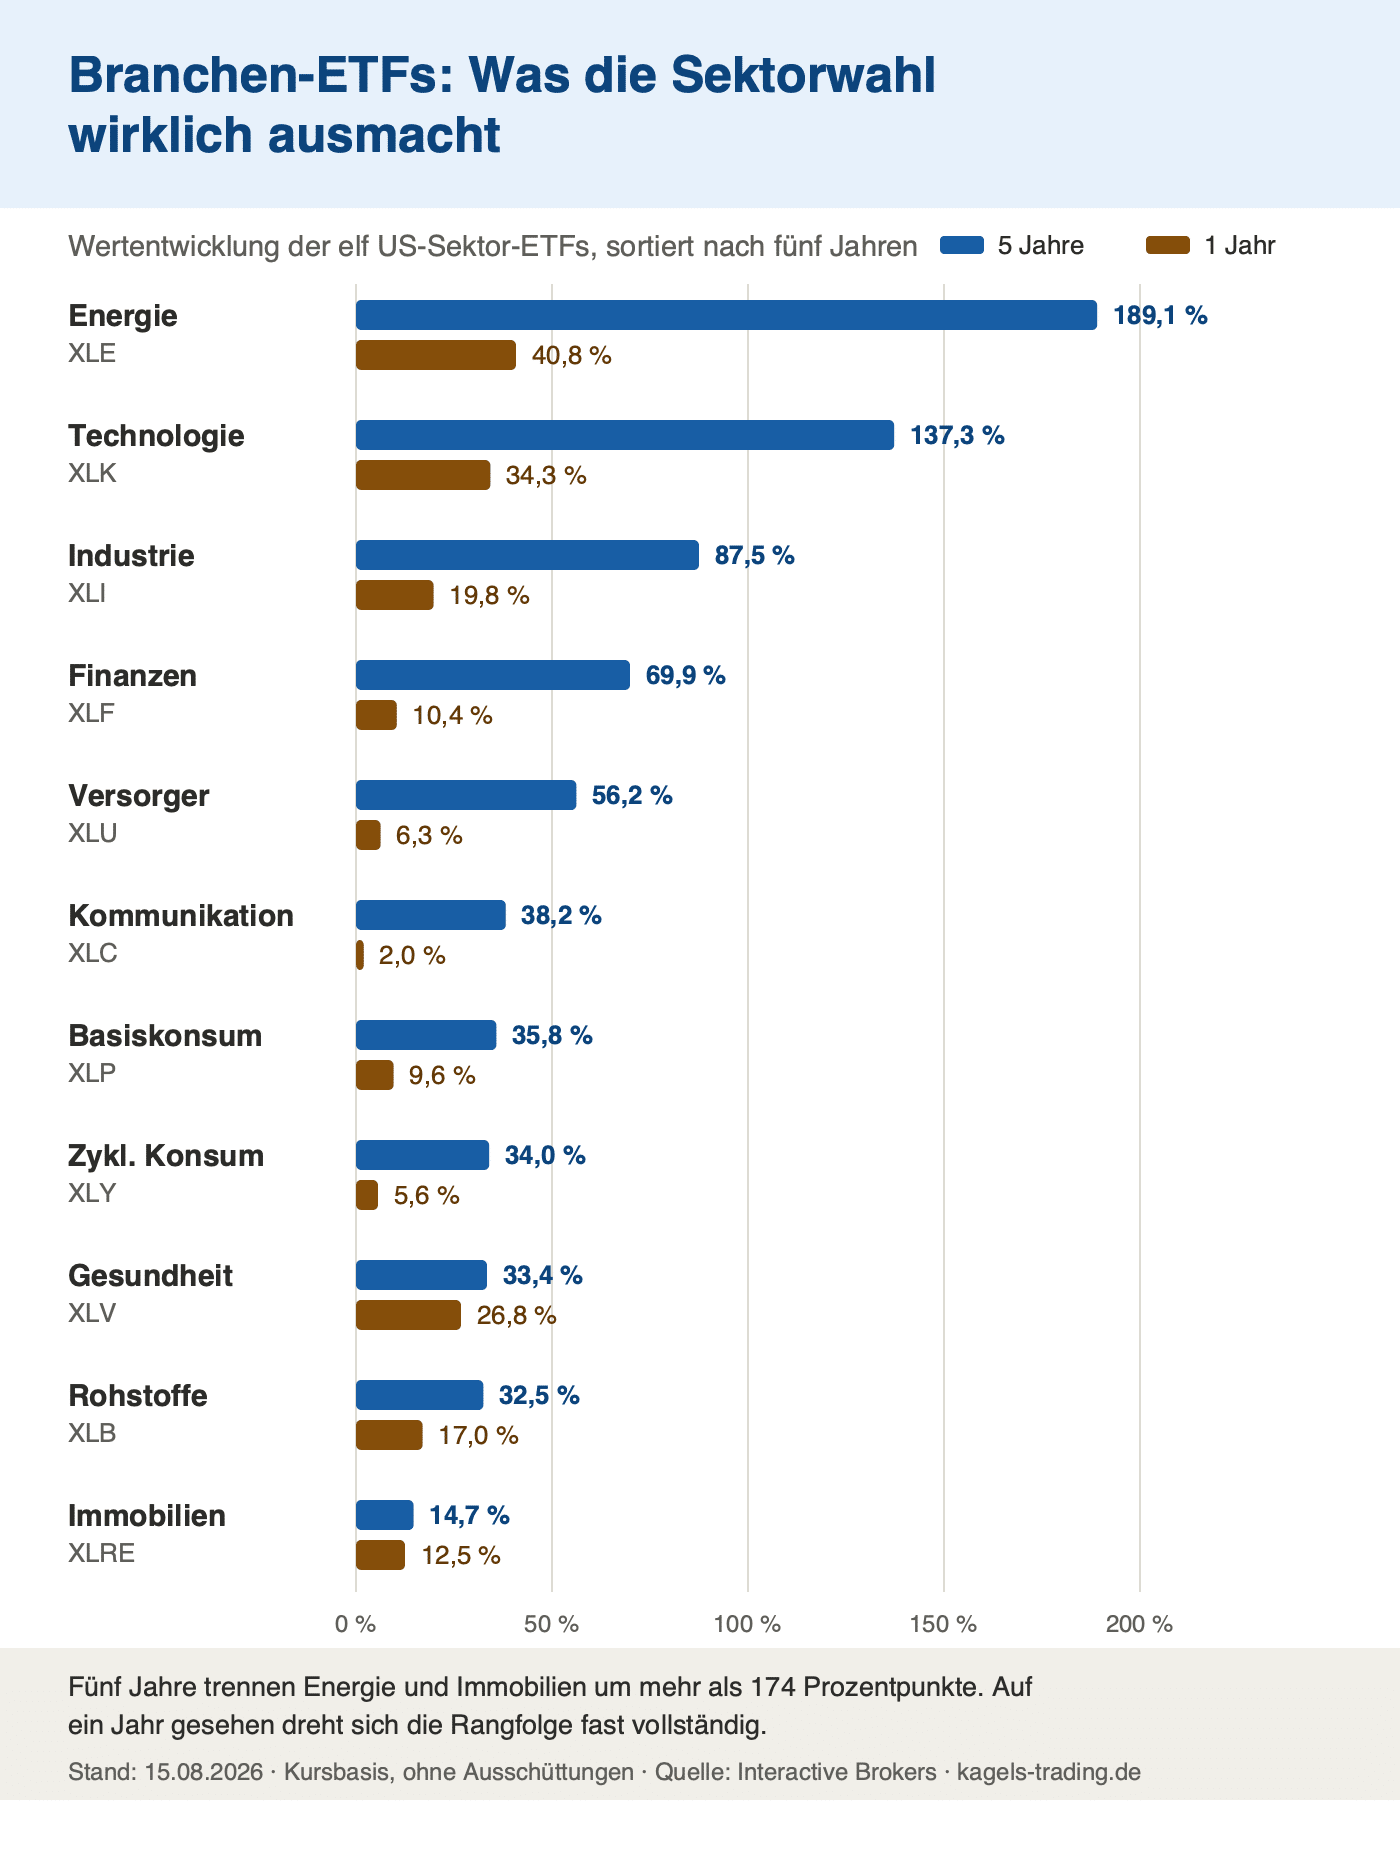
Zwei Dinge fallen sofort auf. Die Spreizung über fünf Jahre ist gewaltig: 189,1 Prozent im Energiesektor gegen 14,7 Prozent bei Immobilien. Und die Rangfolge ist nicht stabil. Kommunikation steht über fünf Jahre im Mittelfeld und auf Jahressicht mit 2,0 Prozent ganz unten, Gesundheit umgekehrt.
Daraus folgt die praktisch wichtigste Erkenntnis dieses Artikels: Eine Rangliste der vergangenen Jahre ist keine Einkaufsliste. Sie beschreibt, was gelaufen ist, nicht was läuft. Wer die Tabelle von oben nach unten abarbeitet, kauft systematisch das, was bereits teuer geworden ist.
| Sektor | US-ETF | 1 Jahr | 5 Jahre |
|---|---|---|---|
| Energie | XLE | +40,8 % | +189,1 % |
| Technologie | XLK | +34,3 % | +137,3 % |
| Industrie | XLI | +19,8 % | +87,5 % |
| Finanzen | XLF | +10,4 % | +69,9 % |
| Versorger | XLU | +6,3 % | +56,2 % |
| Kommunikation | XLC | +2,0 % | +38,2 % |
| Basiskonsum | XLP | +9,6 % | +35,8 % |
| Zyklischer Konsum | XLY | +5,6 % | +34,0 % |
| Gesundheit | XLV | +26,8 % | +33,4 % |
| Grundstoffe | XLB | +17,0 % | +32,5 % |
| Immobilien | XLRE | +12,5 % | +14,7 % |
Stand der Zahlen ist der 15.08.2026, Datenquelle ist Interactive Brokers, gerechnet auf Kursbasis ohne Ausschüttungen. Welcher Sektor gerade Geld anzieht und welcher abgibt, liest du tagesaktuell in einer Aktien-Heatmap nach Branchen ab.
Technologie (XLK)
Hier sitzen die schwersten Titel des US-Marktes. Nvidia, Apple und Microsoft stellen zusammen rund 36 Prozent des Fonds. Dazu kommen Halbleiter, Software und Hardware. Wer diesen Sektor kauft, kauft eine sehr konzentrierte Wette auf wenige Konzerne, auch wenn formal über 60 Unternehmen enthalten sind.
Kommunikationsdienste (XLC)
Der jüngste der elf Sektoren, erst 2018 aus Technologie und zyklischem Konsum herausgeschnitten. Enthalten sind Alphabet und Meta, dazu Streaming, Gaming, Werbung und klassische Telefonanbieter. Die Mischung ist deutlich heterogener als der Name vermuten lässt, weshalb sich Untergruppen hier oft gegenläufig entwickeln.
Zyklischer Konsum (XLY)
Alles, was Menschen kaufen, wenn Geld übrig ist: Reisen, Hotels, Bekleidung, Restaurants, Baumärkte, Autos. Größte Positionen sind Amazon und Tesla. Dieser Sektor reagiert am direktesten auf die Kauflaune der Verbraucher und gilt deshalb als klassischer Frühindikator für den Zyklus.
Basiskonsum (XLP)
Das Gegenstück: Lebensmittel, Getränke, Hygieneartikel, Tabak. Walmart, Costco und Procter & Gamble führen die Gewichtung an. Auf diese Produkte verzichtet kaum jemand, auch nicht in der Rezession. Der Sektor schwankt entsprechend wenig und zahlt mit 2,55 Prozent eine der höheren Ausschüttungsrenditen.
Gesundheit (XLV)
Pharmakonzerne, Klinikbetreiber, Medizintechnik, Biotechnologie und der Großhandel der Branche. Kein anderer Sektor hängt so stark an einzelnen Behördenentscheidungen: Eine verweigerte Zulassung oder eine Klagewelle bewegt hier einzelne Titel zweistellig, während der Grundbedarf selbst stabil bleibt.
Finanzen (XLF)
Großbanken, Regionalbanken, Versicherer, Börsenbetreiber und Zahlungsdienstleister, dazu Berkshire Hathaway als größte Einzelposition. Der Sektor lebt vom Zinsumfeld. Steigende Zinsen weiten die Margen der Banken, fallende Zinsen drücken sie, und Kreditausfälle treffen ihn zuerst.
Industrie (XLI)
Maschinenbau, Rüstung, Luftfahrt, Bahn, Logistik und Abfallwirtschaft. Namen wie GE Aerospace, Union Pacific und Caterpillar stehen für die klassische Realwirtschaft. Auftragsbestände laufen der Konjunktur mit einigen Monaten Verzögerung hinterher, was den Sektor träger, aber auch berechenbarer macht. Wer gezielt auf Verteidigung setzen will, findet die Rüstungs-ETFs im Positionsvergleich in einem eigenen Artikel.
Immobilien (XLRE)
Fast ausschließlich REITs, also börsennotierte Immobiliengesellschaften mit Ausschüttungspflicht. Enthalten sind Rechenzentren, Funktürme, Logistikhallen und Gewerbeflächen. Der Sektor ist der zinsempfindlichste der elf und hat als einziger die vergangenen fünf Jahre kaum vom Aufschwung profitiert.
Energie (XLE)
Öl- und Gasförderung, Raffinerien, Pipelines und Ausrüster. Exxon Mobil und Chevron allein machen rund 40 Prozent aus. Kein Sektor ist so eng an einen einzigen Rohstoffpreis gekoppelt. Das erklärt sowohl den Absturz von 2020 als auch die stärkste Fünfjahresbilanz aller elf Branchen.
Versorger (XLU)
Strom, Gas, Wasser, zunehmend auch Erneuerbare. Die Erlöse sind reguliert und dadurch gut planbar. Versorger gelten als Anleihe-Ersatz im Aktienmantel: hohe Ausschüttung, geringe Schwankung, aber empfindlich gegenüber steigenden Zinsen, weil dann sichere Anleihen wieder attraktiver werden.
Grundstoffe (XLB)
Chemie, Industriegase, Baustoffe, Verpackung und Bergbau. Linde ist mit Abstand der schwerste Wert. Der Sektor steht am Anfang jeder Wertschöpfungskette und spürt Nachfrageschwankungen deshalb früh, in beide Richtungen.

Warum du die bekannten Sektor-ETFs in Deutschland nicht kaufen kannst
Fast jede Analyse zu US-Sektoren nennt die Kürzel XLK, XLF oder XLE. Versuchst du eines davon in dein Depot zu legen, lehnt dein Broker die Order ab. Das ist kein Fehler und kein Versehen deines Brokers, sondern geltendes europäisches Recht.
Die PRIIPs-Verordnung verpflichtet Anbieter seit 2018, für jedes Anlageprodukt ein Basisinformationsblatt auf Deutsch bereitzustellen. US-Fondsgesellschaften erstellen dieses Dokument nicht, weshalb ihre ETFs an Privatanleger in der EU nicht verkauft werden dürfen.
Betroffen sind praktisch alle US-domizilierten ETFs, von den Select-Sector-Fonds bis zum bekannten Nasdaq-ETF QQQ. Die Hintergründe und die wenigen Ausnahmen haben wir in unserem Artikel zu den PRIIPs-Regeln und dem Basisinformationsblatt ausführlich beschrieben.
Die gute Nachricht: Für alle elf Sektoren gibt es ein europäisches Pendant auf denselben Index. Invesco bildet die komplette Select-Sector-Familie als UCITS-ETF mit Sitz in Irland ab. Die laufenden Kosten liegen einheitlich bei 0,14 Prozent im Jahr.
| Sektor | UCITS-ETF (Invesco) | ISIN | Volumen (Mio. €) |
|---|---|---|---|
| Technologie | Invesco Technology S&P US Select Sector | IE00B3VSSL01 | 2.098 |
| Gesundheit | Invesco Health Care S&P US Select Sector | IE00B3WMTH43 | 465 |
| Finanzen | Invesco Financials S&P US Select Sector | IE00B42Q4896 | 340 |
| Immobilien | Invesco Real Estate S&P US Select Sector | IE00BYM8JD58 | 133 |
| Versorger | Invesco Utilities S&P US Select Sector | IE00B3VPKB53 | 132 |
| Industrie | Invesco Industrials S&P US Select Sector | IE00B3YC1100 | 129 |
| Kommunikation | Invesco Communications S&P US Select Sector | IE00BG7PP820 | 128 |
| Energie | Invesco Energy S&P US Select Sector | IE00B435CG94 | 120 |
| Zyklischer Konsum | Invesco Consumer Discretionary S&P US Select Sector | IE00B449XP68 | 64 |
| Basiskonsum | Invesco Consumer Staples S&P US Select Sector | IE00B435BG20 | 36 |
| Grundstoffe | Invesco Materials S&P US Select Sector | IE00B3XM3R14 | 15 |
Vor dem Kauf lohnt ein Blick auf die letzte Spalte. Ein Fonds unter rund 100 Millionen Euro trägt ein reales Schließungsrisiko, weil er sich für den Anbieter kaum rechnet. Bei Grundstoffen, Basiskonsum und zyklischem Konsum ist das derzeit der Fall. Eine Schließung ist kein Totalverlust, aber sie zwingt dich zu einem Verkauf zu einem Zeitpunkt, den nicht du bestimmst.
Zwei weitere Unterschiede solltest du kennen. Die US-Originale sind mit 0,08 Prozent günstiger und um ein Vielfaches größer, was engere Spreads bedeutet. Die europäischen Pendants gibt es dafür auch in thesaurierender Form, bei der Ausschüttungen automatisch wieder angelegt werden. Für einen Sparplan ist das der praktischere Weg. Welche Depots die Fonds führen, zeigt unser Broker-Vergleich.
Was haben Konjunkturzyklen und Branchen-ETFs gemeinsam?
Die Wirtschaft läuft nicht gleichmäßig, sondern in Wellen. Auf eine Wachstumsphase folgt eine Abkühlung, darauf eine Rezession, darauf der nächste Aufschwung. Weil Branchen unterschiedlich auf diese Phasen reagieren, ist der Zyklus für Sektorwetten die zentrale Bezugsgröße.
Sektorrotation bezeichnet das gezielte Umschichten zwischen Branchen entlang des Konjunkturzyklus, weil in jeder Phase andere Wirtschaftszweige als aussichtsreich gelten.
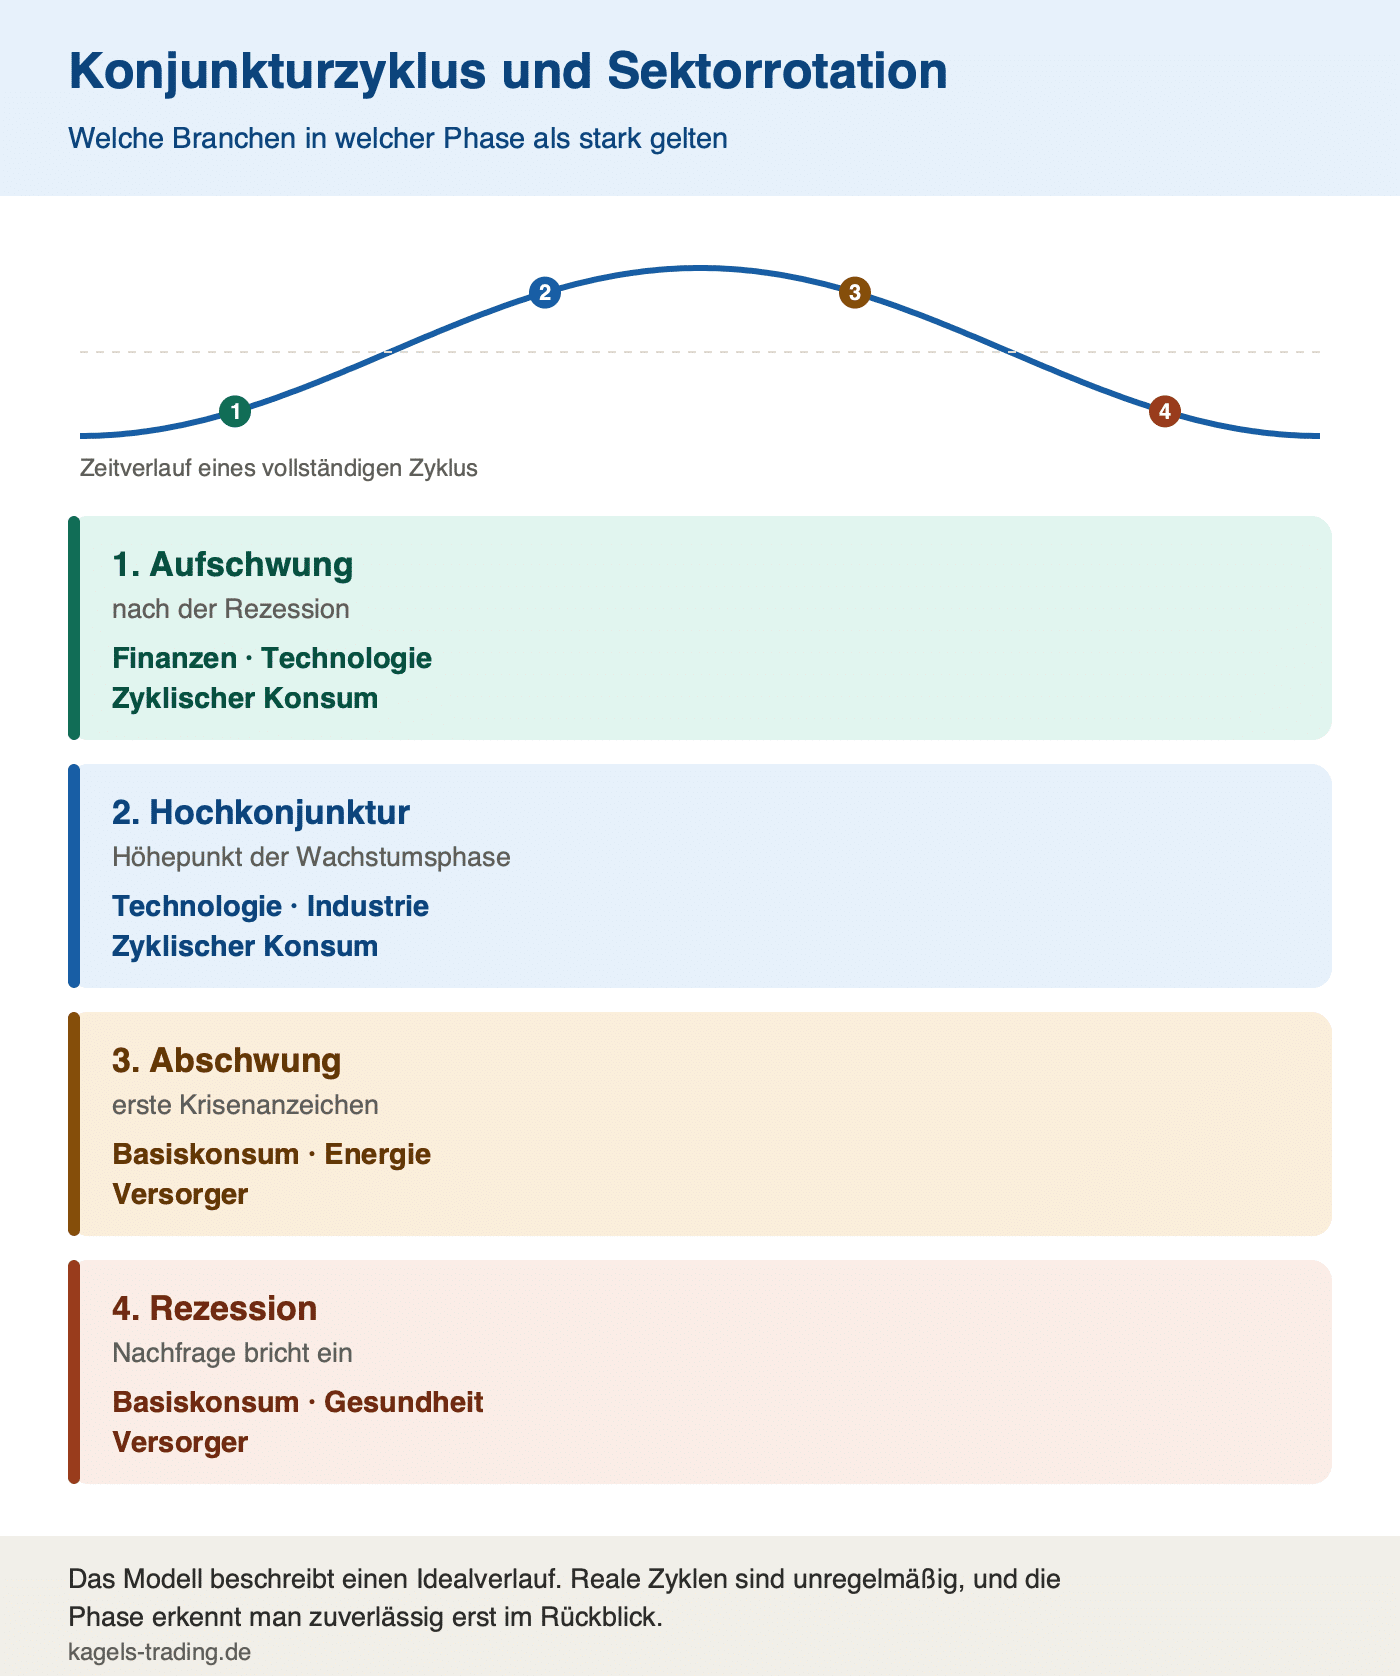
Die Logik dahinter ist einleuchtend. Im Aufschwung steigt die Kreditnachfrage, davon profitieren Banken. Läuft die Wirtschaft heiß, kaufen Verbraucher Autos und Elektronik, was den zyklischen Konsum trägt. Kippt die Stimmung, bleiben Menschen bei Lebensmitteln, Medikamenten und Strom, und genau diese Branchen halten sich dann besser.
An dieser Stelle gehört ein deutlicher Vorbehalt hin. Das Modell beschreibt einen Idealverlauf, den es in dieser Reinform nicht gibt. Reale Zyklen dauern unterschiedlich lang, überlappen sich und werden von Ereignissen durchkreuzt, die in kein Schema passen. Die Pandemie 2020 hat den zyklischen Konsum nicht geschwächt, sondern den Onlinehandel beschleunigt. Wie weit echte Rezessionen von diesem Idealverlauf abwichen, zeigt unser Datencheck zu drei US-Rezessionen.
Vor allem aber gilt: In welcher Phase du gerade steckst, weißt du erst hinterher sicher. Offizielle Rezessionen werden Monate im Nachhinein datiert. Wer in Echtzeit rotieren will, arbeitet nicht mit Gewissheit, sondern mit einer Vermutung. Wie sich Abwärtsphasen anfühlen und woran du sie erkennst, beschreibt unser Artikel zum Bärenmarkt.
Praktisch heißt das: Sektorrotation ist eine aktive Strategie mit allem, was dazugehört. Sie verlangt regelmäßige Entscheidungen, verursacht Transaktionskosten und löst bei jedem Verkauf Steuern auf Gewinne aus. Wer sie fährt, tritt gegen den Markt an und nicht mit ihm.
Wann sind Branchen-ETFs sinnvoll?
Die ehrliche Antwort hängt davon ab, was der ETF in deinem Depot leisten soll. Als Fundament taugt ein Branchen-ETF nicht, als bewusst gesetzte Ergänzung kann er sinnvoll sein. Der Unterschied liegt nicht im Produkt, sondern in der Gewichtung.
Ein Branchen-ETF ist dann sinnvoll, wenn er eine begründete Zusatzmeinung zu einem bereits breit gestreuten Depot abbildet und sein Anteil klein genug bleibt, um einen Fehlschlag zu verkraften.
Vier Voraussetzungen sollten dafür erfüllt sein. Erstens brauchst du einen Depotkern, der ohne die Wette funktioniert. Zweitens brauchst du eine Begründung, die über „läuft gerade gut“ hinausgeht. Drittens muss die Positionsgröße so bemessen sein, dass ein Verlust von der Hälfte dich nicht aus der Bahn wirft. Viertens brauchst du vorab eine Vorstellung davon, wann du wieder aussteigst.
Der letzte Punkt wird am häufigsten übersprungen. Eine Sektorwette ohne Ausstiegsregel wird stillschweigend zur Langfristanlage, sobald sie ins Minus läuft. Aus einer taktischen Position wird eine Dauerbaustelle, die im Depot bleibt, weil niemand den Verlust realisieren will.
Der versteckte Doppeleffekt
Ein Punkt, der regelmäßig übersehen wird: Dein Welt-ETF enthält die Branche längst. Technologie macht im MSCI World je nach Stichtag ein Viertel bis ein Drittel aus. Wer zusätzlich einen Technologie-Sektorfonds kauft, erhöht damit nicht seine Streuung, sondern verschiebt sein Depot weiter in eine Richtung, in die es ohnehin schon lehnt.
Rechne deshalb vor dem Kauf nach, wie hoch die tatsächliche Gesamtgewichtung der Branche in deinem Depot nach dem Zukauf wäre. Bei vielen Anlegern liegt sie danach über 40 Prozent, ohne dass sie das beabsichtigt hätten. Wie du solche Häufungen sichtbar machst, steht im Artikel zum Klumpenrisiko.
Wofür Branchen-ETFs nicht gedacht sind
Für die Altersvorsorge als alleiniges Instrument sind sie ungeeignet. Der Grund ist nicht das Risiko einzelner Jahre, sondern die fehlende Selbstheilung. Ein Welt-ETF ersetzt schwache Branchen automatisch durch starke, weil der Index sich fortlaufend neu gewichtet. Ein Sektorfonds kann das nicht. Er bleibt in seiner Branche, auch wenn diese über ein Jahrzehnt zurückfällt.
Genauso wenig eignen sie sich als Renditeverstärker im Blindflug. Die Fünfjahresbilanz oben zeigt, dass die Sektorwahl das Ergebnis stärker beeinflusst als die Frage, ob man überhaupt investiert war. Das wirkt in beide Richtungen, und die Richtung kennst du beim Kauf nicht.
Fazit: Branchen-ETFs sind ein Werkzeug, keine Strategie
Branchen-ETFs lösen kein Problem, das ein Welt-ETF hätte. Sie fügen eine Entscheidung hinzu, die vorher niemand treffen musste, nämlich die nach der richtigen Branche zum richtigen Zeitpunkt. Wer sie treffen will, bekommt ein billiges, transparentes und liquides Instrument dafür. Wer sie nicht treffen will, braucht sie schlicht nicht.
Ich handle seit 1980, und in dieser Zeit habe ich mehr Sektorwetten scheitern sehen als aufgehen. Nicht weil die Analyse falsch war, sondern weil der Zeitpunkt nicht passte. Eine Branche kann Jahre brauchen, um recht zu bekommen, und die wenigsten Anleger halten so lange durch. Der Energiesektor stand 2020 bei minus 50 Prozent, bevor er zur besten Fünfjahresbilanz aller elf Sektoren wurde. Wer im Tief verkauft hat, war zweimal auf der falschen Seite.
Meine praktische Linie ist deshalb schlicht. Der Depotkern bleibt breit und unangetastet. Eine Sektorwette bekommt einen festen Anteil, eine schriftliche Begründung und eine Ausstiegsregel, bevor sie gekauft wird. Und sie wird als das behandelt, was sie ist: eine These, die auch falsch sein darf, ohne dass es weh tut.
Wenn du diesen Weg gehst, nimm die UCITS-Pendants statt der US-Originale, prüfe das Fondsvolumen und rechne die Branche gegen das, was dein Welt-ETF ohnehin schon hält. Damit sind die drei häufigsten Fehler ausgeräumt, bevor der erste Euro fließt.
Je spezieller der Sektor, desto weiter die Geld-Brief-Spanne. Was das konkret kostet, zeigen die gemessenen Handelskosten von ETFs.
Häufige Fragen zu Branchen-ETFs
Sind Branchen-ETFs sinnvoll?
Als Ergänzung zu einem breit gestreuten Depot können sie sinnvoll sein, als alleinige Anlage nicht. Sie verlangen eine Meinung zur Branche und zum Zeitpunkt, die ein Welt-ETF nicht verlangt. Sinnvoll wird die Position erst, wenn ihr Anteil klein genug bleibt, um einen Fehlschlag zu verkraften.
Welche Branchen-ETFs gibt es?
Der Standard sind die elf GICS-Sektoren: Technologie, Kommunikation, zyklischer Konsum, Basiskonsum, Gesundheit, Finanzen, Industrie, Immobilien, Energie, Versorger und Grundstoffe. Für jeden dieser Sektoren gibt es in Europa einen UCITS-ETF. Daneben existieren Themen-ETFs auf enger gefasste Trends wie Cybersicherheit oder Robotik.
Warum kann ich XLK oder XLF nicht kaufen?
Beide sind US-domizilierte ETFs ohne deutsches Basisinformationsblatt. Die PRIIPs-Verordnung untersagt Brokern seit 2018 den Verkauf solcher Produkte an Privatanleger in der EU. Als Ersatz gibt es die Invesco-Sektorfonds auf denselben Index, zum Beispiel IE00B3VSSL01 für Technologie.
Was kosten Branchen-ETFs?
Die europäischen Invesco-Sektorfonds kosten einheitlich 0,14 Prozent im Jahr. Die US-Originale liegen bei 0,08 Prozent, sind für Privatanleger in der EU aber nicht handelbar. Dazu kommen die Handelskosten deines Brokers und der Spread beim Kauf.
Welche Branche hat sich am besten entwickelt?
Über fünf Jahre liegt der Energiesektor mit plus 189,1 Prozent vorn, gefolgt von Technologie mit plus 137,3 Prozent (Stand 15.08.2026). Auf ein Jahr gesehen führt Energie ebenfalls, dahinter folgt aber Gesundheit. Die Rangfolge wechselt regelmäßig und taugt nicht als Kaufempfehlung.
Wie viel Prozent des Depots sollte ein Branchen-ETF ausmachen?
Eine allgemeingültige Zahl gibt es nicht. Als Orientierung gilt: Der Anteil sollte so bemessen sein, dass ein Verlust von 50 Prozent deine Gesamtplanung nicht umwirft. Wichtiger als die Prozentzahl ist die Gegenrechnung mit dem Welt-ETF, der die Branche meist schon enthält.
Was ist der Unterschied zwischen Branchen-ETF und Themen-ETF?
Ein Branchen-ETF folgt einer festen Klassifikation wie GICS und bildet einen kompletten Wirtschaftszweig ab. Ein Themen-ETF wird vom Anbieter selbst zugeschnitten und bündelt Unternehmen rund um einen Trend. Themen-ETFs sind dadurch enger, teurer und häufiger von Schließung betroffen.
Über den Autor: Karsten Kagels
Karsten Kagels handelt seit 1980 an den Finanzmärkten und ist Gründer von Kagels Trading. Sein Schwerpunkt liegt auf diskretionärer Price Action nach der Methodik von Joe Ross, die er seit 1995 anwendet. Er hat mehrere vollständige Konjunkturzyklen als aktiver Marktteilnehmer begleitet, darunter die Dotcom-Blase, die Finanzkrise 2008 und den Einbruch im Frühjahr 2020.
Neben der eigenen Handelstätigkeit bildet er Trader aus und veröffentlicht auf kagels-trading.de Analysen und Ratgeber zu Märkten, Instrumenten und Handelsstrategien. Die Einführung der PRIIPs-Verordnung im Jahr 2018 und ihre Folgen für den Zugang zu US-Produkten hat er als Trader unmittelbar miterlebt.
Bei diesem Artikel bewertet er Branchen-ETFs aus der Perspektive des aktiven Marktteilnehmers. Er nutzt Sektorfonds nicht als eigenes Kerninstrument, sondern ordnet sie hier ein. Zu keinem der genannten Fondsanbieter besteht eine Werbepartnerschaft oder eine finanzielle Beteiligung.
Fachlich geprüft von Christian Möhrer, technischer Analyst. Zahlen und Fondsdaten final geprüft am 19.08.2026.