

Ohne Aktiendepot kannst du keine einzige Aktie kaufen. Das Depot ist der Ort, an dem deine Wertpapiere liegen, und zugleich die Stelle, über die jede Order an die Börse geht. Welches Depot du wählst, entscheidet über deine laufenden Kosten, über die Handelsplätze, die dir offenstehen, und darüber, wie gut dein Geld im Ernstfall geschützt ist.
Dieser Artikel erklärt das Depot von Grund auf und rechnet die Kosten nach. Du erfährst, was im Depot passiert, warum deine Aktien eine Bankpleite überstehen, was fünf bekannte Anbieter verlangen und wie die Eröffnung abläuft. Dazu kommt das neue Altersvorsorgedepot, das ab 2027 staatlich gefördert wird. Alle Angaben wurden am 14. September 2026 an den Quellen geprüft. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Aktiendepot: das Wichtigste in 30 Sekunden
- Definition: Ein Aktiendepot ist ein Konto bei einer Bank oder einem Broker, in dem Wertpapiere verwahrt und gehandelt werden. Aktiendepot, Wertpapierdepot und Depot meinen dasselbe.
- Zwei Konten: Im Depot liegen die Wertpapiere, das Geld liegt auf einem Verrechnungskonto daneben.
- Sicherheit: Deine Aktien bleiben dein Eigentum und gehören bei einer Bankpleite nicht zur Insolvenzmasse. Nur das Guthaben fällt unter die Einlagensicherung bis 100.000 Euro.
- Kosten: Die Depotführung ist bei den großen Anbietern kostenlos. Die Order kostet zwischen 0,99 Euro bei Scalable Capital und mindestens 9,90 Euro im Standardtarif der comdirect.
- Eröffnung: Ausweis, Steuer-Identifikationsnummer und ein Referenzkonto genügen. Die Legitimation läuft per Video oder Online-Ausweis.
- Steuern: Deutsche Banken führen die Abgeltungsteuer automatisch ab. Bis 1.000 Euro Kapitalertrag im Jahr bleiben mit Freistellungsauftrag steuerfrei.
- Neu ab 2027: Das Altersvorsorgedepot wird mit bis zu 540 Euro Grundzulage im Jahr gefördert.
Was ist ein Aktiendepot?
Ein Aktiendepot ist ein Konto bei einer Bank oder einem Broker, in dem Wertpapiere wie Aktien, ETFs, Fonds, Anleihen und Zertifikate verwahrt und gehandelt werden, also gekauft und verkauft. Im Depot liegt kein Geld, sondern ein Bestand an Papieren.
Der Unterschied zum Girokonto liegt im Inhalt, nicht im Prinzip. Auf dem Girokonto steht ein Geldbetrag. Im Depot steht ein Bestand: zum Beispiel 20 Aktien eines Unternehmens oder 4,37 Anteile eines ETF. Welchen Wert dieser Bestand gerade hat, rechnet die Bank laufend aus dem aktuellen Kurs aus.
Aktiendepot, Wertpapierdepot und Depot sind Synonyme. Die Banken benutzen die Begriffe durcheinander, gemeint ist immer dasselbe Konto. Auch ein Aktiendepot nimmt ETFs, Fonds und Anleihen auf, und ein Wertpapierdepot ist nicht auf bestimmte Papiere beschränkt. Auf Englisch heißt es meist brokerage account oder securities account.
Depot und Verrechnungskonto: was ein Depotkonto ist
Zu jedem Depot gehört ein Konto für das Geld. Die Banken nennen es Verrechnungskonto, Referenzkonto oder schlicht Depotkonto. Von dort wird der Kaufpreis abgebucht, und dorthin fließen Verkaufserlöse, Dividenden und Zinsen. Das Depot selbst kann kein Geld aufnehmen.
Die Depotführung läuft heute überwiegend per App. Welcher Anbieter welche Ordergebühren nimmt und wo Sparpläne kostenlos laufen, zeigt unser Vergleich der Trading-Apps.
Bei manchen Anbietern ist das Verrechnungskonto ein eigenes Girokonto. Die DKB setzt ein Girokonto voraus, bei Neobrokern ist das Verrechnungskonto dagegen fest eingebaut. Wie das bei der Deutschen Kreditbank im Detail aussieht und wie die DKB ihre Ordergebühren staffelt, zeigt unser Testbericht.
Ein häufiges Missverständnis betrifft die Bonität. Die Eröffnung eines Depots hat keinen Einfluss auf den Schufa-Score, weil die Bank dabei kein Kreditrisiko eingeht. Mehrere Depots bei verschiedenen Anbietern sind erlaubt und üblich.
Wie funktioniert ein Aktiendepot?
Jeder Kauf läuft in vier Schritten. Du gibst die Order im Depot auf, die Bank leitet sie an einen Handelsplatz weiter, dort trifft sie auf einen Verkäufer, und danach bucht die Bank Geld und Wertpapiere um. Für dich sieht das aus wie ein einziger Klick, im Hintergrund sind drei Parteien beteiligt.
- Order: Du legst fest, welches Wertpapier, wie viele Stücke und ob mit oder ohne Limit.
- Handelsplatz: Die Order geht an eine Börse wie Xetra oder an einen außerbörslichen Direkthandel.
- Ausführung: Findet sich ein passender Gegenauftrag, ist das Geschäft abgeschlossen.
- Abwicklung: Das Geld verlässt dein Verrechnungskonto, die Stücke landen in deinem Depot.
Die endgültige Abwicklung dauert heute zwei Handelstage. In der EU gilt der Abwicklungszyklus T+2. Zum 11. Oktober 2027 stellt die EU auf T+1 um, also auf einen Tag. Den Termin hat die Wertpapieraufsicht ESMA vorgeschlagen, die EU-Gesetzgeber haben ihn übernommen. Im Depot erscheint der Kauf trotzdem sofort, weil die Bank die Position vorab einbucht.
Verwahrt werden deine Aktien nicht im Tresor der Bank. Deutsche Wertpapiere liegen in der Girosammelverwahrung beim Zentralverwahrer Clearstream. Dein Depot weist deinen Anteil an diesem Sammelbestand aus. Wie eine Order Schritt für Schritt an die Börse läuft, erklärt der Leitfaden zum Aktienhandel für Einsteiger.
Im Depot liegen nicht nur Aktien. Je nach Anbieter handelst du dort auch Optionen, Zertifikate und Hebelprodukte wie Knock-out-Scheine. Ein bestehendes Depot lässt sich zudem gezielt mit Put-Optionsscheinen absichern, wenn du die nötige Stückzahl aus Depotwert und Indexstand berechnest.
Kaufwert und Depotwert: der Unterschied
In der Depotübersicht stehen zwei Zahlen, die oft verwechselt werden. Der Kaufwert ist das, was du beim Kauf bezahlt hast, meist einschließlich der Ordergebühr. Der Depotwert ist das, was dein Bestand zum aktuellen Kurs wert ist. Die Differenz ist dein noch nicht realisierter Gewinn oder Verlust.
Ein Beispiel macht es greifbar. Du kaufst 20 Aktien zu je 50 Euro und zahlst 1 Euro Gebühr. Der Kaufwert liegt bei 1.001 Euro. Steigt der Kurs auf 55 Euro, zeigt das Depot einen Depotwert von 1.100 Euro und ein Plus von 99 Euro. Versteuert wird dieser Gewinn erst, wenn du verkaufst.
Depotbestände lassen sich inzwischen auch in Finanz-Apps einbinden. Wie weit so eine Multibanking-Auswertung in Finanz-Apps reicht und wo sie aufhört, zeigt der Multibanking-Test zu Finanzguru.
Wie sicher sind deine Aktien im Depot?
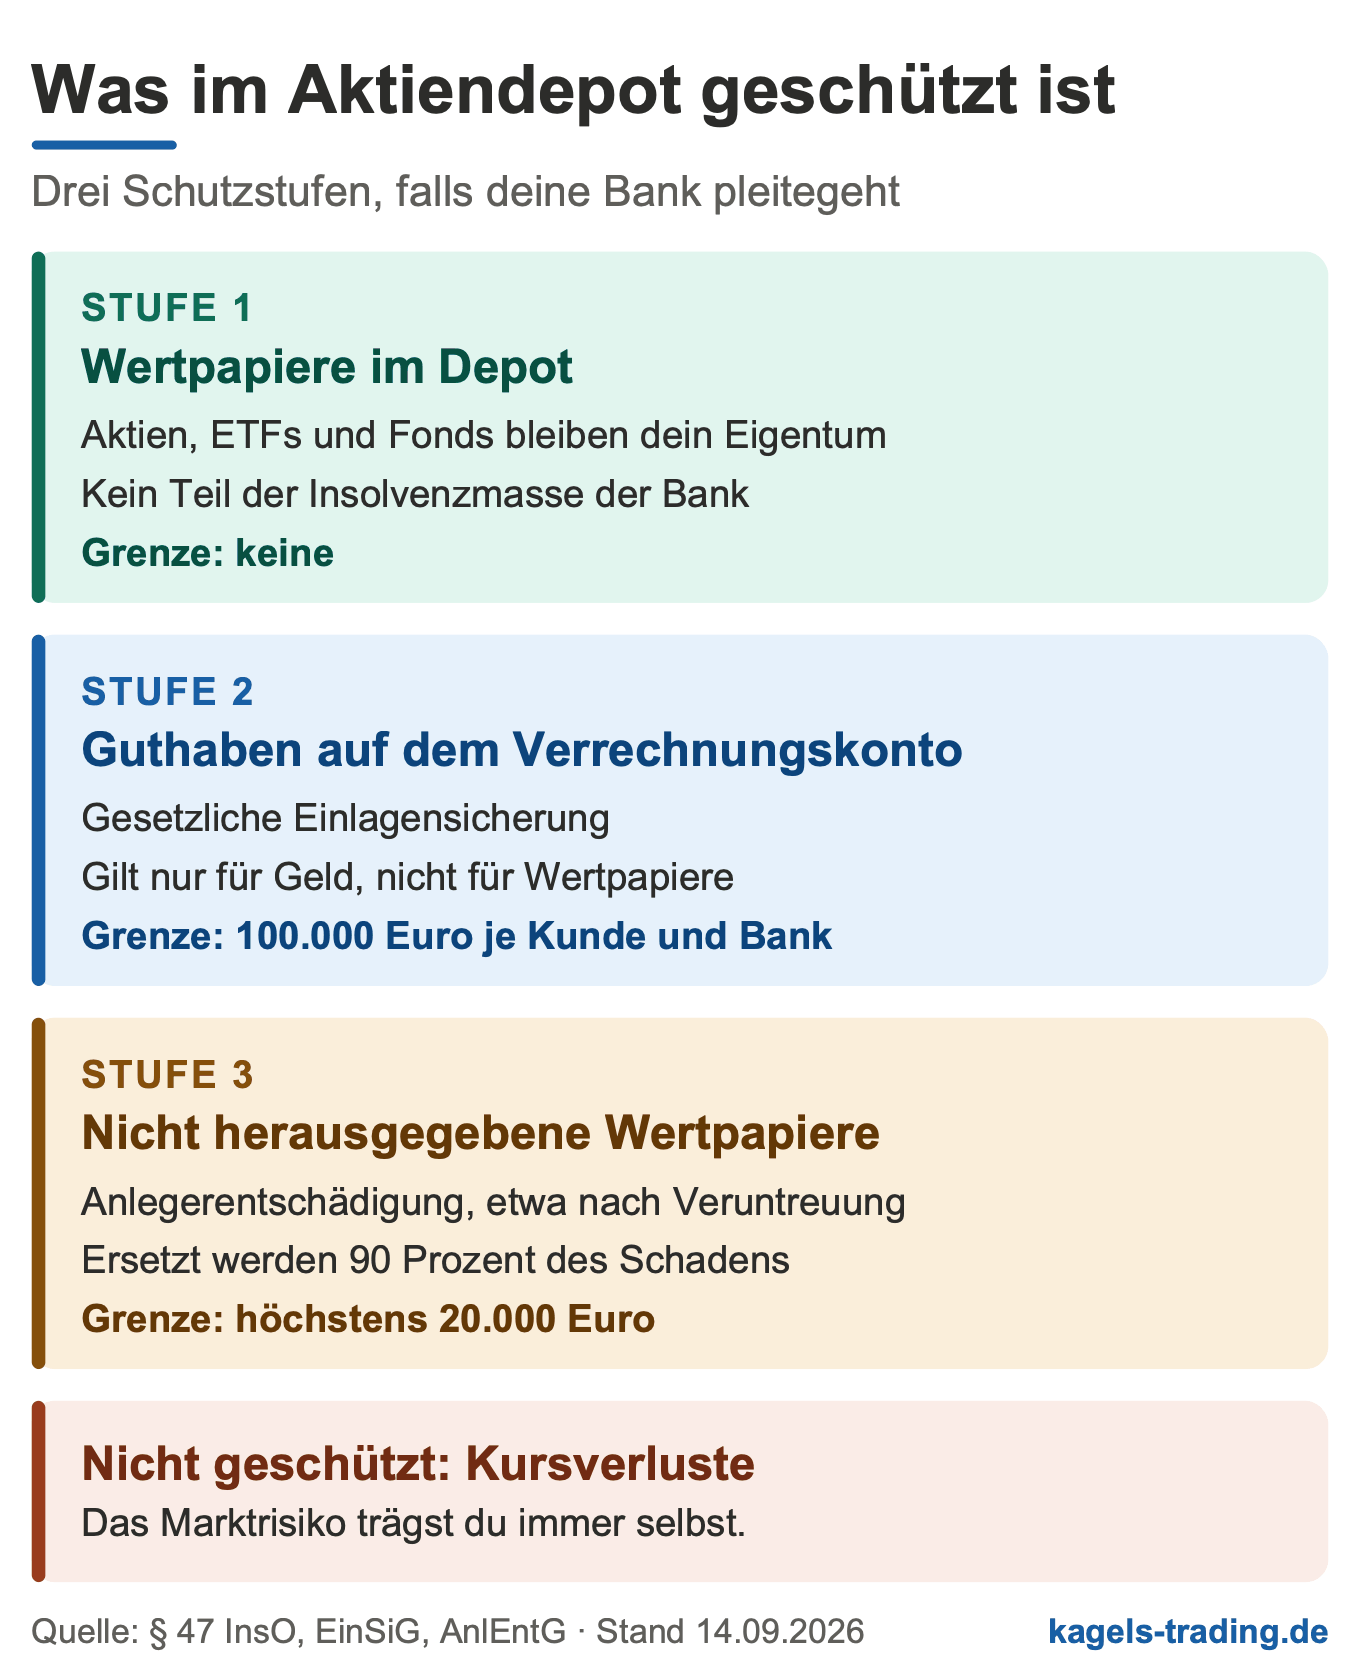
Deine Wertpapiere gehören dir, nicht der Bank. Das ist der wichtigste Satz zur Sicherheit eines Depots. Aktien und ETF-Anteile im Depot sind Sondervermögen des Kunden. Geht die Bank pleite, fallen sie nicht in die Insolvenzmasse, sondern werden an dich herausgegeben oder auf ein anderes Depot übertragen. Rechtsgrundlage ist das Aussonderungsrecht nach § 47 Insolvenzordnung.
Anders ist es beim Geld auf dem Verrechnungskonto. Das Guthaben ist eine Forderung an die Bank und fällt unter die gesetzliche Einlagensicherung: bis 100.000 Euro je Kunde und Bank. Wer mehr Geld als diese Summe unverzinst im Depotkonto parkt, trägt dafür ein eigenes Risiko. Was Tagesgeld und Festgeld derzeit abwerfen, steht im Überblick über Festgeld und Tagesgeld.
Neobroker verteilen Guthaben teils auf Geldmarktfonds. Scalable Capital schreibt ausdrücklich, dass Guthaben ohne PRIME+ auf Banken mit Einlagensicherung oder auf Geldmarktfonds verteilt wird. Ein Geldmarktfonds ist selbst Sondervermögen, fällt aber nicht unter die Einlagensicherung, und sein Wert kann in Ausnahmefällen schwanken. Welche Folgen das bei Trade Republic hat, beschreiben wir unter den Nachteilen von Trade Republic.
Für den seltenen Fall, dass Wertpapiere verschwinden, gibt es eine dritte Stufe. Kann ein Institut dir Papiere nicht zurückgeben, etwa nach einer Veruntreuung, springt die Anlegerentschädigung ein. Die Entschädigungseinrichtung der Wertpapierhandelsunternehmen ersetzt dann 90 Prozent des Schadens, höchstens 20.000 Euro. Kursverluste deckt keine dieser Sicherungen ab.
Die Grafik fasst die drei Schutzstufen zusammen. Oben steht, was dir auch bei einer Bankpleite sicher gehört, darunter das Guthaben mit seiner Obergrenze und zuletzt die Anlegerentschädigung. Für Kursverluste gibt es keinen Schutz, dieses Risiko trägst du selbst.
Was kostet ein Aktiendepot?
Die Depotführung ist fast nie der teure Teil. Alle fünf Anbieter in unserem Vergleich verlangen für neue Depots keine Grundgebühr. Die Kosten entstehen bei jeder Bewegung: beim Kauf, beim Verkauf und bei jeder Sparplanausführung. Wer selten handelt, zahlt fast nichts. Wer oft handelt, merkt jeden Euro Ordergebühr.
- Ordergebühr: der Preis der Bank je Kauf oder Verkauf, pauschal oder in Prozent des Volumens.
- Handelsplatzentgelt: ein Aufschlag der Börse, bei Xetra oder US-Börsen höher als im Direkthandel.
- Spread: die Spanne zwischen Kauf- und Verkaufskurs, die in keiner Preisliste steht.
- Sparplangebühr: je Ausführung, bei vielen Anbietern inzwischen null.
Der Spread ist die unsichtbare Gebühr. Er fällt bei jedem Kauf an, auch wenn die Ordergebühr null ist. Bei liquiden Aktien sind es Cent, bei Nebenwerten oder außerhalb der Hauptbörsenzeit kann die Spanne deutlich wachsen. Wie du sie erkennst, erklärt der Beitrag zu hohen Spreads im Handel.
Gerechnet am Beispiel einer Order über 1.000 Euro sieht die Spanne so aus. Bei Scalable Capital kostet sie 0,99 Euro, bei Trade Republic 1 Euro. Die ING verlangt 4,90 Euro plus 0,25 Prozent, zusammen 7,40 Euro. Die DKB nimmt 10 Euro, der comdirect-Standardtarif die Mindestprovision von 9,90 Euro. Zwischen günstigstem und teuerstem Angebot liegt damit rund ein Prozent des Ordervolumens.
Bei großen Orders dreht sich das Bild teilweise. Prozentuale Gebühren haben eine Obergrenze: Bei der ING sind es 69,90 Euro, bei der comdirect 59,90 Euro. Wie ein Stufenmodell mit festen Preisen je Volumenklasse funktioniert, zeigen die Preismodelle von Scalable Capital, bei denen der Orderpreis am gewählten Handelsplatz hängt.

Aktiendepots im Vergleich: fünf Anbieter und ihre Kosten
Die Tabelle zeigt die Konditionen, die ein Neukunde im September 2026 bekommt. Die Depotführung kostet bei allen fünf nichts. Wir haben die Werte am 14. September 2026 an den Preisverzeichnissen und Produktseiten der Anbieter geprüft. Aktionspreise sind gekennzeichnet, Spreads und Produktkosten kommen jeweils hinzu.
| Anbieter | Order | Sparplan |
|---|---|---|
| Trade Republic | 1 € | 0 € |
| Scalable FREE | 0,99 € | 0 € |
| ING | 4,90 € + 0,25 % | ETF: 0 € |
| DKB | 10 € bis 5.000 € | 1,50 € |
| comdirect | 4,90 € + 0,25 %, ab 9,90 € | 1,50 % |
Trade Republic und Scalable Capital: die Neobroker
Die beiden großen Neobroker sind beim Preis kaum zu schlagen. Trade Republic berechnet 1 Euro je Order, wer selbst einen anderen Börsenplatz wählt, zahlt 2 Euro. Die Bedienung läuft vor allem über die App. Unser Erfahrungsbericht zu Trade Republic geht auf die Umstellung auf 30 Börsenplätze im Juli 2026 ein.
Scalable Capital bietet zwei Modelle. Im kostenlosen FREE Broker kostet ein Trade 0,99 Euro, Käufe ausgewählter ETFs ab 250 Euro sind kostenlos. Im PRIME+ Broker zahlst du 4,99 Euro im Monat und handelst ab 250 Euro Volumen ohne Ordergebühr. Das rechnet sich erst ab etwa sechs Orders im Monat.
ING, DKB und comdirect: die Direktbanken
Direktbanken sind teurer, bieten dafür mehr Handelsplätze und ein Girokonto. Die ING verlangt laut Konditionenübersicht 4,90 Euro plus 0,25 Prozent des Kurswerts, höchstens 69,90 Euro. Der Direkthandel ist ohne Handelsplatzgebühr, an Xetra kommen 2,90 Euro dazu, an US-Börsen 14,90 Euro. ETF-Sparpläne laufen ohne Ausführungsgebühr.
Die DKB arbeitet mit festen Preisstufen. Bis 5.000 Euro Ordervolumen kostet eine Order 10 Euro, darüber 15 Euro und ab 20.000 Euro 30 Euro. Voraussetzung ist ein Girokonto, das ohne regelmäßigen Geldeingang 4,50 Euro im Monat kostet.
Bei der comdirect lohnt der Blick ins Kleingedruckte. Der Standardtarif liegt laut Preis- und Leistungsverzeichnis bei 4,90 Euro plus 0,25 Prozent, mindestens 9,90 Euro und höchstens 59,90 Euro. Neukunden zahlen derzeit 36 Monate lang 3,90 Euro je Trade. Altdepots, die bis zum 14. Juli 2026 eröffnet wurden, kosten ohne Aktivität weiterhin 1,95 Euro im Monat. Mehr steht in unserem Test der comdirect Bank.
Wer weitere Anbieter vergleichen will, findet sie in unserem Brokervergleich. Der Aktien-Broker-Vergleich bewertet mehr als zehn Anbieter nach Kosten, Angebot und Plattform. Einen unabhängigen Blick von außen liefert der Depotvergleich von Finanztip, bei dem du auf die Testkriterien achten solltest. Wie ein Depot bei einem ausländischen Anbieter aussieht, zeigt unser Test zu Freedom24.
Welches Aktiendepot passt zu dir?
Das beste Aktiendepot gibt es nicht, es gibt nur das passende. Wer einmal im Monat einen ETF-Sparplan ausführt, braucht etwas anderes als jemand, der jede Woche Einzelaktien an der Wall Street handelt. Vier Fragen trennen die Anbieter schnell voneinander.
- Wie oft handelst du? Bei vielen Orders zählt die Gebühr je Trade, bei wenigen die Sparplankosten.
- Was willst du handeln? Nicht jeder Anbieter führt Anleihen, Optionen, Fonds ohne Ausgabeaufschlag oder US-Börsen.
- Brauchst du ein Girokonto dazu? Dann ist eine Direktbank oft bequemer.
- Willst du Beratung? Die bekommst du nur bei der Filialbank, und dort kostet sie mit.
Filialbank, Direktbank oder Neobroker
Die drei Anbietertypen unterscheiden sich vor allem im Preis und im Service. Die Filialbank wie Sparkasse oder Volksbank bietet persönliche Ansprechpartner, verlangt aber häufig Depotgebühren und höhere Orderentgelte. Die Direktbank verbindet Girokonto und Depot online. Der Neobroker ist am günstigsten, konzentriert sich aber auf die App und bietet oft weniger Handelsplätze.
Die meisten bekannten Depotempfehlungen beziehen sich auf Online-Depots. Das gilt für Finanzportale wie Finanzfluss genauso wie für YouTube-Kanäle wie Aktien mit Kopf. Die einzelnen Schritte bis zum ersten Kauf behandelt auch das neunte Modul aus dem Kursangebot von Finanzfluss.
Was für ein Online-Depot spricht
- Günstig: Order ab rund 1 Euro statt 10 Euro und mehr
- Sparpläne: oft ohne Ausführungsgebühr
- Schnell: Order in Sekunden über App oder Browser
- Keine Grundgebühr: Depotführung kostenlos, meist ohne Bedingungen
Was gegen ein Online-Depot sprechen kann
- Keine Beratung: kein persönlicher Ansprechpartner für Rückfragen
- Kleineres Angebot: bei Neobrokern teils weniger Handelsplätze und Produkte
- Support: oft nur per Chat oder App
- Eigenverantwortung: jede Entscheidung liegt ganz bei dir
Wer mehr als Aktien und ETFs handeln will, braucht einen spezialisierten Anbieter. Differenzkontrakte führen die meisten Depotbanken nicht. Wer mit CFDs handeln möchte, landet bei einem CFD-Broker wie Plus500. Worauf du dabei achten musst, erklärt der Beitrag Die Wahl des CFD-Brokers. Einen Überblick über Aktienbroker mit CFD-Angebot gibt es ebenfalls. Alle weiteren Testberichte stehen in unserer Übersicht der Online-Broker.
Aktiendepot eröffnen: Schritt für Schritt
Die Eröffnung dauert heute meist weniger als 20 Minuten. Früher war dafür ein Gang zur Postfiliale nötig, inzwischen läuft alles am Smartphone. Du brauchst dafür drei Dinge: einen gültigen Personalausweis oder Reisepass, deine Steuer-Identifikationsnummer und die IBAN eines Referenzkontos.
- Antrag ausfüllen: Name, Adresse, Beruf und steuerliche Ansässigkeit.
- Anlegerprofil angeben: Die Bank fragt deine Erfahrung mit Wertpapieren ab. Das ist gesetzlich vorgeschrieben.
- Identität bestätigen: per Video-Ident, mit der Online-Ausweisfunktion oder bei Neobrokern direkt in der App.
- Geld überweisen: vom Referenzkonto auf das Verrechnungskonto.
- Freistellungsauftrag erteilen: damit Erträge bis 1.000 Euro im Jahr steuerfrei bleiben.
Das Anlegerprofil ist keine Formalie. Die Bank muss prüfen, ob ein Produkt zu deiner Erfahrung passt. Wer angibt, noch nie mit Derivaten gehandelt zu haben, bekommt vor dem ersten Optionsschein einen Warnhinweis oder wird dafür gar nicht freigeschaltet. Ehrliche Angaben schützen dich hier vor dir selbst.
Vor dem ersten echten Kauf lohnt ein Probelauf. In einem Musterdepot übst du mit virtuellem Geld, wie Order, Kaufwert und Depotwert zusammenhängen. Wer tiefer einsteigen will, findet unsere Kurse unter Traden lernen und laufende Marktanalysen bei den Trading Signalen.
Depot wechseln: der Übertrag ist kostenlos
Ein Depotwechsel kostet dich bei deutschen Banken kein Entgelt. Der Bundesgerichtshof hat Gebühren für die Übertragung von Wertpapieren in ein anderes Depot schon 2004 für unwirksam erklärt (Urteil vom 30. November 2004, Az. XI ZR 200/03). Der neue Anbieter stößt den Wechsel an, deine Papiere wandern samt Kaufwerten mit. Nur ausländische Lagerstellen können eigene Fremdspesen weitergeben.
Steuern im Aktiendepot: was die Bank für dich erledigt
Bei einem deutschen Depot musst du dich um die Steuer kaum kümmern. Die Bank behält auf Kursgewinne, Dividenden und Zinsen automatisch die Abgeltungsteuer von 25 Prozent ein, dazu den Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Zusammen sind das ohne Kirchensteuer 26,375 Prozent.
Ein Teil der Erträge bleibt steuerfrei. Der Sparer-Pauschbetrag liegt bei 1.000 Euro im Jahr, für Verheiratete bei 2.000 Euro, geregelt in § 20 Absatz 9 Einkommensteuergesetz. Damit die Bank ihn berücksichtigt, erteilst du einen Freistellungsauftrag. Bei mehreren Depots teilst du den Betrag auf.
Bei ausländischen Brokern kehrt sich das um. Diese Broker führen in der Regel keine deutsche Abgeltungsteuer ab, du musst die Erträge selbst in der Steuererklärung angeben. Alle Einzelheiten zu Freibetrag, Verlustverrechnung und Kirchensteuer stehen im Beitrag zur Abgeltungsteuer.
Aktiendepot für die Rente: das Altersvorsorgedepot ab 2027
Ab dem 1. Januar 2027 gibt es ein staatlich gefördertes Depot für die Altersvorsorge. Die Grundlage ist das Altersvorsorgereformgesetz, das die Riester-Förderung ablöst. Das Geld fließt in ein eigenes Depot, meist in ETFs, und der Staat legt eine Zulage obendrauf. Die Eckdaten stammen aus den Fragen und Antworten des Bundesfinanzministeriums.
- Grundzulage: 50 Cent je eingezahltem Euro bis 360 Euro, danach 25 Cent je Euro bis weitere 1.440 Euro, zusammen höchstens 540 Euro im Jahr.
- Gefördert: bis zu 1.800 Euro Eigenbeitrag im Jahr.
- Kinderzulage: 1 Euro je gespartem Euro, höchstens 300 Euro je Kind.
- Berufseinsteiger: einmalig 200 Euro für alle unter 25 Jahren.
- Auszahlung: frühestens ab 65 Jahren. In der Ansparphase werden Gewinne nicht besteuert.
Das Altersvorsorgedepot ersetzt dein freies Depot nicht. Das Geld ist bis zur Rente gebunden, wer früher entnimmt, verliert die Förderung. Für kurzfristiges Trading ist es nicht gedacht. Welche Rolle eigenes Handeln neben der gesetzlichen Rente spielen kann, beschreibt der Beitrag zu Trading und Altersvorsorge.
Fazit: Das Aktiendepot ist Werkzeug, nicht Geldanlage
Ein Aktiendepot ist nur die Hülle für deine Anlage. Es bringt selbst keine Rendite, es kann dich aber viel Geld kosten, wenn Gebühren und Handelsweise nicht zusammenpassen. Wer selten handelt, fährt mit einem Neobroker am günstigsten. Wer Girokonto, viele Handelsplätze und Anleihen aus einer Hand will, landet bei einer Direktbank.
Um die Sicherheit musst du dir weniger Sorgen machen als um die Kosten. Deine Wertpapiere bleiben auch bei einer Bankpleite dein Eigentum. Aufmerksamkeit verdient das Guthaben auf dem Verrechnungskonto, vor allem wenn es größer wird oder in einem Geldmarktfonds liegt.
Meine Empfehlung nach Jahrzehnten am Markt. Rechne vor der Wahl deine typische Order einmal bei zwei, drei Anbietern durch, einschließlich Handelsplatz und Sparplan. Prüfe, ob die Produkte da sind, die du handeln willst. Und eröffne das Depot erst dann, wenn du weißt, wofür du es nutzt. Wechseln kannst du später jederzeit kostenlos.
Häufige Fragen zum Aktiendepot
Was ist das beste Aktiendepot für Anfänger?
Für Einsteiger mit Sparplan und seltenen Käufen sind Neobroker am günstigsten. Dazu zählen etwa Trade Republic und Scalable Capital. Wer ein Girokonto dazu möchte oder Wert auf mehr Handelsplätze legt, ist bei einer Direktbank wie ING, DKB oder comdirect besser aufgehoben.
Wie viel Geld sollte man im Depot haben?
Eine Mindestsumme gibt es nicht. Viele Anbieter führen Depots ohne Mindesteinlage, Sparpläne starten oft ab 1 Euro im Monat. Sinnvoll ist, nur Geld anzulegen, das du mehrere Jahre nicht brauchst, und vorher eine Rücklage für unvorhergesehene Ausgaben auf dem Tagesgeld zu halten.
Kann man mehrere Aktiendepots haben?
Ja, das ist erlaubt und üblich. Du kannst Depots bei verschiedenen Banken führen. Beachte nur, dass du den Sparer-Pauschbetrag von 1.000 Euro per Freistellungsauftrag auf die Depots verteilen musst.
Was passiert mit meinen Aktien, wenn die Bank pleitegeht?
Deine Aktien bleiben dein Eigentum. Wertpapiere im Depot sind Sondervermögen und gehören nicht zur Insolvenzmasse. Der Insolvenzverwalter überträgt sie auf ein anderes Depot. Das Guthaben auf dem Verrechnungskonto ist dagegen nur bis 100.000 Euro durch die Einlagensicherung geschützt.
Was ist ein Depotkonto?
Mit Depotkonto ist meist das Verrechnungskonto gemeint, das zu jedem Depot gehört. Darüber laufen Kaufpreise, Verkaufserlöse, Dividenden und Zinsen. Manche Banken nennen auch das Depot selbst so.
Kann ich ein Depot ohne Girokonto eröffnen?
Ja, das geht bei vielen Anbietern. Neobroker und viele Online-Broker haben ein eigenes Verrechnungskonto eingebaut und brauchen nur ein beliebiges Referenzkonto für Ein- und Auszahlungen. Bei manchen Direktbanken wie der DKB ist ein Girokonto dagegen Voraussetzung.
Was heißt Aktiendepot auf Englisch?
Gebräuchlich sind brokerage account und securities account. Im britischen Englisch hört man auch share dealing account.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und handelt seit 1980 als diskretionärer Price-Action-Trader. Seine Märkte sind Forex, Aktienindizes, Rohstoffe und Zinsmärkte. Depots hat er in fast fünf Jahrzehnten bei Filialbanken, Direktbanken und internationalen Brokern geführt.
Seine Erfahrung reicht weit in die Geschichte der technischen Analyse. Kagels übersetzte Ende der 1980er die Elliott-Wave-Standardwerke von Robert Prechter und vertrat den US-Trader Joe Ross über 17 Jahre in Deutschland, wo er alle zehn Ross-Bücher übersetzte und verlegte.
Die Fragen in diesem Artikel stammen aus der Ausbildungspraxis. Wie sicher das Depot ist, was Kaufwert und Depotwert unterscheidet und warum die Ordergebühr wichtiger ist als die Depotgebühr, gehört in Schulungen regelmäßig zu den ersten Themen.
Dieser Artikel wurde von Christian Möhrer final geprüft.