

Eine App, die alle Konten bündelt, klingt nach einer Kleinigkeit. Im Alltag entscheidet sie darüber, ob du deine Fixkosten kennst und ob am Monatsende überhaupt etwas zum Investieren übrig bleibt. Finanzguru gehört zu den meistgenutzten Finanz-Apps in Deutschland, hat sich seit dem Start aber stark verändert: Aus dem Kontoüberblick ist ein Anbieter geworden, der Versicherungen vermittelt, Cashback ausschüttet und ab 2027 ein eigenes Altersvorsorgedepot anbieten will.
Dieser Finanzguru Test schaut deshalb nicht nur auf die Kontoanbindung. Er prüft, was die App wirklich leistet, was sie kostet und wie es um Sicherheit und Datenschutz steht. Der heikelste Punkt steckt nicht in der Technik, sondern im Geschäftsmodell: im Maklermandat, das viele Nutzer nebenbei erteilen.
Alle Zahlen stammen aus Primärquellen, geprüft am 20. August 2026: App Store, Impressum der dwins GmbH und die Produktseiten des Anbieters. Wo Finanzguru nur wirbt und nichts belegt, steht das ausdrücklich dabei. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Finanzguru: das Wichtigste in 30 Sekunden
- Die Basisversion bleibt kostenlos: Finanzguru verbindet nach Anbieterangaben über 3.000 Banken, dazu Depots und Krypto-Konten in einer App.
- Finanzguru Plus kostet 2,99 € pro Monat. Im App Store stehen daneben Stufen von 0,99 € bis 4,99 € und 29,99 € für ein Jahr. Der Anbieter testet Preise, Details in der Kostenübersicht.
- Cashback gibt es nur über Gutscheine: Der Sparbooster zahlt zwischen 1,5 % bei Amazon.de und 8 % bei adidas, aber nur auf vorher gekaufte Gutscheine.
- Das Maklermandat ist der kritische Punkt: Wer den Versicherungsservice nutzt, löst laut Finanzguru seinen bisherigen Makler ab. Mehr dazu unter Seriosität.
- Die Bewertungen fallen auseinander: Im App Store steht die App bei 4,7 von 5 aus über 125.000 Bewertungen, bei Trustpilot nur bei 3,9 von 5 aus 371 Bewertungen.
Was ist Finanzguru? Der Finanzmanager der dwins GmbH
Finanzguru ist eine deutsche Finanz-App der dwins GmbH, die Bankkonten, Depots und Krypto-Konten in einer Übersicht bündelt, laufende Verträge automatisch erkennt und daneben Versicherungen sowie Cashback-Gutscheine vermittelt.
Hinter der App steht die dwins GmbH mit Sitz in Frankfurt am Main, geführt von Alexander und Benjamin Michel. Bekannt wurde das Unternehmen über den Auftritt bei „Die Höhle der Löwen“. Wer es genau nachlesen will, findet Registernummer und Aufsichtsbehörden im Impressum von Finanzguru.
Multibanking bezeichnet die Bündelung mehrerer Bankkonten verschiedener Institute in einer einzigen App, sodass Salden und Umsätze an einer Stelle sichtbar werden.
Technisch läuft das über einen Kontoinformationsdienst. Die dwins GmbH ist dafür von der BaFin zugelassen. Was diese Behörde genau beaufsichtigt und was ihre Erlaubnis wert ist, steht im Beitrag zur BaFin und ihren Aufgaben. Anders als früher bleibt es nicht beim Lesezugriff: Laut den AGB führt die App inzwischen auch Überweisungen und Daueraufträge aus.
Ein Kontoinformationsdienst ist ein von der Finanzaufsicht zugelassener Zahlungsdienst, der mit deiner ausdrücklichen Zustimmung Kontodaten bei deiner Bank abruft und aufbereitet.
| Anbieter | dwins GmbH, Frankfurt am Main |
| Handelsregister | Amtsgericht Frankfurt, HRB 106321 |
| Geschäftsführer | Alexander Michel, Benjamin Michel |
| Aufsicht | BaFin für den Kontoinformationsdienst, IHK Frankfurt für die Versicherungsvermittlung |
| Plattformen | iOS, Android, macOS nur mit M-Chip |
| Märkte | Deutschland und Österreich |
| Banken | über 3.000 nach Anbieterangaben |
| App Store | 4,7 von 5 aus über 125.000 Bewertungen |
Eine Einschränkung fällt bei diesem Steckbrief sofort auf: Am Rechner ist Finanzguru kaum nutzbar. Eine Desktop-Version gibt es nur im App Store für Macs mit M-Chip. Wer unter Windows arbeitet, bleibt beim Smartphone. Und in der Schweiz ist die App gar nicht verfügbar.
Die Funktionen von Finanzguru im Test
Der Funktionsumfang ist in den vergangenen zwei Jahren deutlich gewachsen. Aus drei Kernfunktionen sind sechs geworden: Multibanking, Vertragsmanagement, Ausgabenanalyse, Cashback, Kostenteilung und die Vermittlung von Versicherungen. Nicht jede davon ist gleich stark.
Multibanking: alle Konten und Depots an einer Stelle
Girokonten, Tagesgeld, Kreditkarten, PayPal, Krypto-Börsen und Wertpapierdepots landen in einer Ansicht. Der Zeitgewinn ist real: Statt fünf Banking-Apps zu öffnen, siehst du deinen Gesamtstand in einer. Nach Anbieterangaben sind über 3.000 Institute angebunden.

Für Anleger interessant: Auch Depots lassen sich einbinden, etwa bei Trade Republic oder Scalable Capital. Der Blick bleibt allerdings grob. Finanzguru zeigt Bestände und Wert, es rechnet keine zeitgewichtete Rendite und keine Dividendenhistorie. Wer sein Depot ernsthaft auswerten will, braucht zusätzlich einen echten Tracker. Was ein Depot überhaupt leistet, erklärt der Beitrag Was ist ein Aktiendepot. Und wer ETFs erst noch auswählen und vergleichen will, braucht ein eigenes Werkzeug wie justETF.
Vertragsmanagement und Kündigung per Fingertipp
Die App durchsucht deine Buchungen nach wiederkehrenden Zahlungen und legt daraus einen digitalen Vertragsordner an. Streaming-Abos, Mobilfunk, Strom, Versicherungen und Fitnessstudio stehen danach mit Betrag und Turnus untereinander. Der Vertragswecker meldet sich vor Kündigungsfristen.

Die Erkennung arbeitet ordentlich, aber nicht fehlerfrei. Einzelne Buchungen landen fälschlich als Vertrag im Ordner, etwa der monatliche Einkauf beim selben Händler. Das lässt sich mit zwei Fingertipps korrigieren. Ärgerlicher ist der umgekehrte Fall: jährlich abgerechnete Verträge tauchen oft erst nach der ersten Abbuchung auf, also womöglich nach Ablauf der Kündigungsfrist.
Die Kündigung selbst ist kostenlos und läuft rechtssicher aus der App heraus. Für wen das nichts ist: Wer seine Verträge ohnehin in einer Tabelle führt und Kündigungen selbst schreibt, gewinnt hier wenig.
Ausgabenanalyse, Budgets und frei verfügbares Einkommen
Jede Buchung wird automatisch kategorisiert. Daraus baut die App eine Auswertung nach Kategorien, zeigt Trends über Monate und rechnet erwartete Buchungen ein. Das Ergebnis ist das frei verfügbare Einkommen: der Betrag, der bis zum nächsten Gehalt realistisch übrig bleibt.

Genau diese Zahl ist für Anleger der praktische Nutzen der App. Eine Sparrate lässt sich nur planen, wenn die Fixkosten bekannt sind. Wer aus dem Bauch heraus 500 Euro monatlich in einen Sparplan schiebt und im Februar die Kfz-Versicherung vergisst, verkauft im schlechtesten Fall Anteile wieder.
Die Abgrenzung zwischen kostenlos und kostenpflichtig ist an dieser Stelle unscharf. Der Anbieter listet „smarte Budgets“ gleichzeitig unter den kostenlosen Vorteilen und unter Finanzguru Plus. Was genau die Grenze zwischen beiden Versionen ist, sagt die App-Store-Beschreibung nicht.
Cashback über den Sparbooster
Der Finanzguru Sparbooster ist ein Cashback-Programm, bei dem Nutzer Gutscheine für Partner-Shops in der App kaufen und dafür Punkte im Gegenwert eines festen Prozentsatzes des Kaufbetrags gutgeschrieben bekommen.
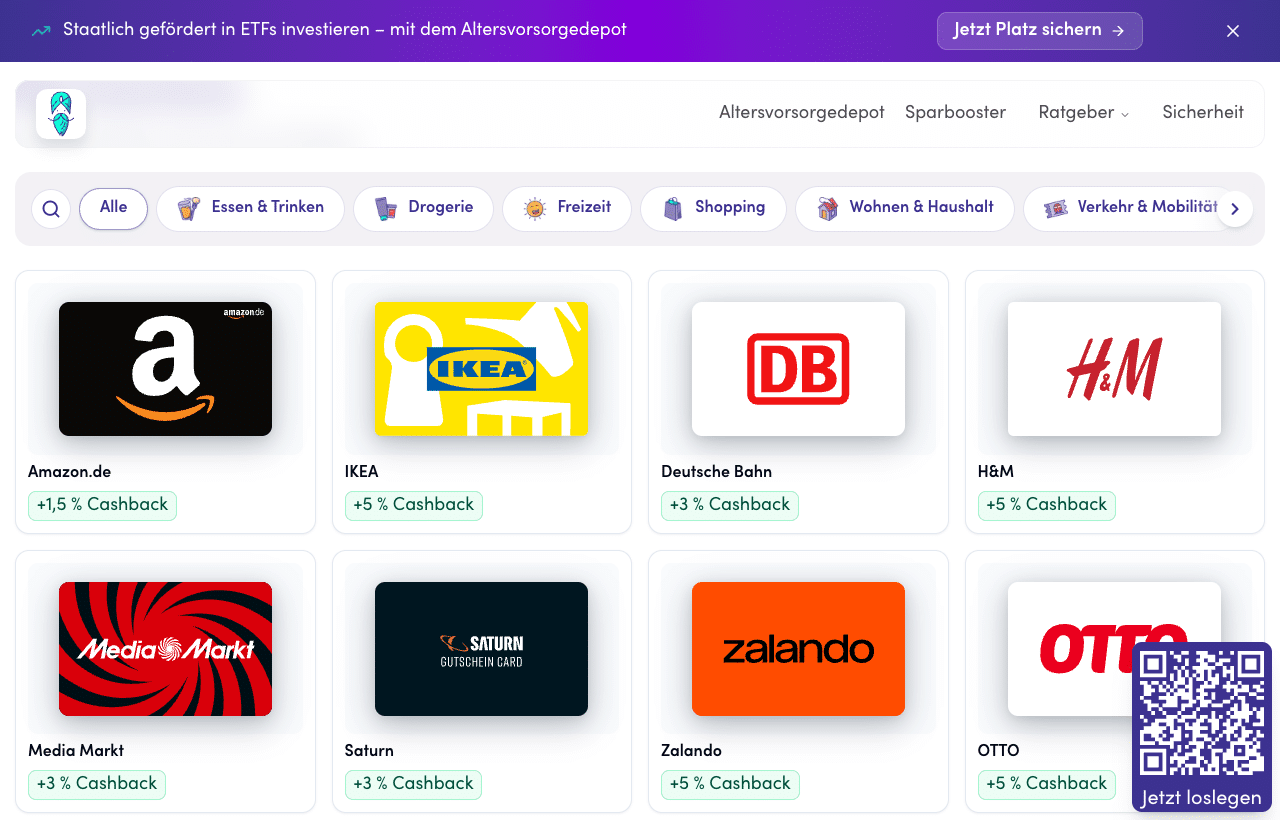
Die Sätze sind auf der Sparbooster-Seite öffentlich einsehbar und unterscheiden sich deutlich: 1,5 % bei Amazon.de, 3 % bei Deutsche Bahn und Media Markt, 5 % bei IKEA, H&M, Zalando und OTTO, 8 % bei adidas. Über 60 Marken sind gelistet.
Der Haken steckt in der Mechanik. Cashback fließt nicht auf jede Kartenzahlung, sondern nur auf vorher gekaufte Gutscheine. Du musst also wissen, dass du bei IKEA einkaufen wirst, bevor du dort stehst. Für Spontankäufe taugt das Modell nicht, für geplante Großeinkäufe schon.
Eine Besonderheit gibt es seit Kurzem: Reservierte Punkte wachsen laut Anbieter mit 7 % Zuschuss pro Jahr, wenn du sie für das kommende Altersvorsorgedepot zurücklegst. Das ist ein Marketinginstrument für ein Produkt, das es noch gar nicht gibt, und keine Verzinsung im rechtlichen Sinne.
Split, Rechner und Vergleichsrechner
Rund um die Haupt-App sind Nebenprodukte entstanden. Split ist eine eigene, kostenlose App zum Teilen von Ausgaben in Gruppen. Dazu kommen rund 20 Rechner vom Zinseszins- bis zum Brutto-Netto-Rechner sowie Vergleichsrechner für Depots, Tagesgeld, Girokonten und Robo-Advisor.
Bei den Vergleichsrechnern lohnt ein zweiter Blick. Für den Betreiber sind sie ein Vertriebskanal, kein neutrales Testlabor. Wer Anbieter gegeneinander stellen will, sollte mehrere Quellen heranziehen. Eine Übersicht dazu liefert der Beitrag zu Börsen- und Finanzportalen. Dasselbe gilt für Ratgeberportale mit Affiliate-Modell, wie unser Bericht über Finanztip zeigt.
Bedienung und Design: wo Finanzguru überzeugt und wo nicht
Die Oberfläche ist der stärkste Teil der App. Kontoübersicht, Vertragsordner und Analyse sind jeweils zwei Fingertipps entfernt, die Diagramme sind lesbar statt dekorativ, und die Ersteinrichtung dauert wenige Minuten. Wer noch nie eine Finanz-App genutzt hat, kommt hier ohne Anleitung zurecht.
Die Bewertungen stützen das, aber nicht einheitlich. Im App Store steht Finanzguru bei 4,7 von 5 aus über 125.000 Bewertungen, im Google Play Store bei 4,5 von 5 aus rund 79.200 Rezensionen. Bei Trustpilot fällt das Urteil mit 3,9 von 5 aus 371 Bewertungen spürbar nüchterner aus.
Der wiederkehrende Kritikpunkt in den Rezensionen betrifft nicht das Design, sondern die Bankanbindung. Nutzer berichten von Verbindungen, die sich nach Updates neu authentifizieren müssen, teils monatlich. Das liegt zum Teil an den Banken und deren Schnittstellen, ändert für den Nutzer aber nichts am Aufwand.
Dazu kommt die Plattformlücke von oben. Ohne Windows-Version bleibt die Auswertung am großen Bildschirm aus. Für eine App, die Jahresrückblicke und Kategorienanalysen verspricht, ist das eine echte Einschränkung: Sortieren und Vergleichen macht auf einem Smartphone schlicht weniger Spaß.
Sicherheit und Datenschutz bei Finanzguru
Wer eine App an sein Girokonto lässt, gibt ihr Einblick in alles: Gehalt, Miete, Krankenkasse, Konsum. Die Sicherheitsfrage ist deshalb keine Nebensache, sondern die Bedingung dafür, dass sich der Rest überhaupt lohnt.
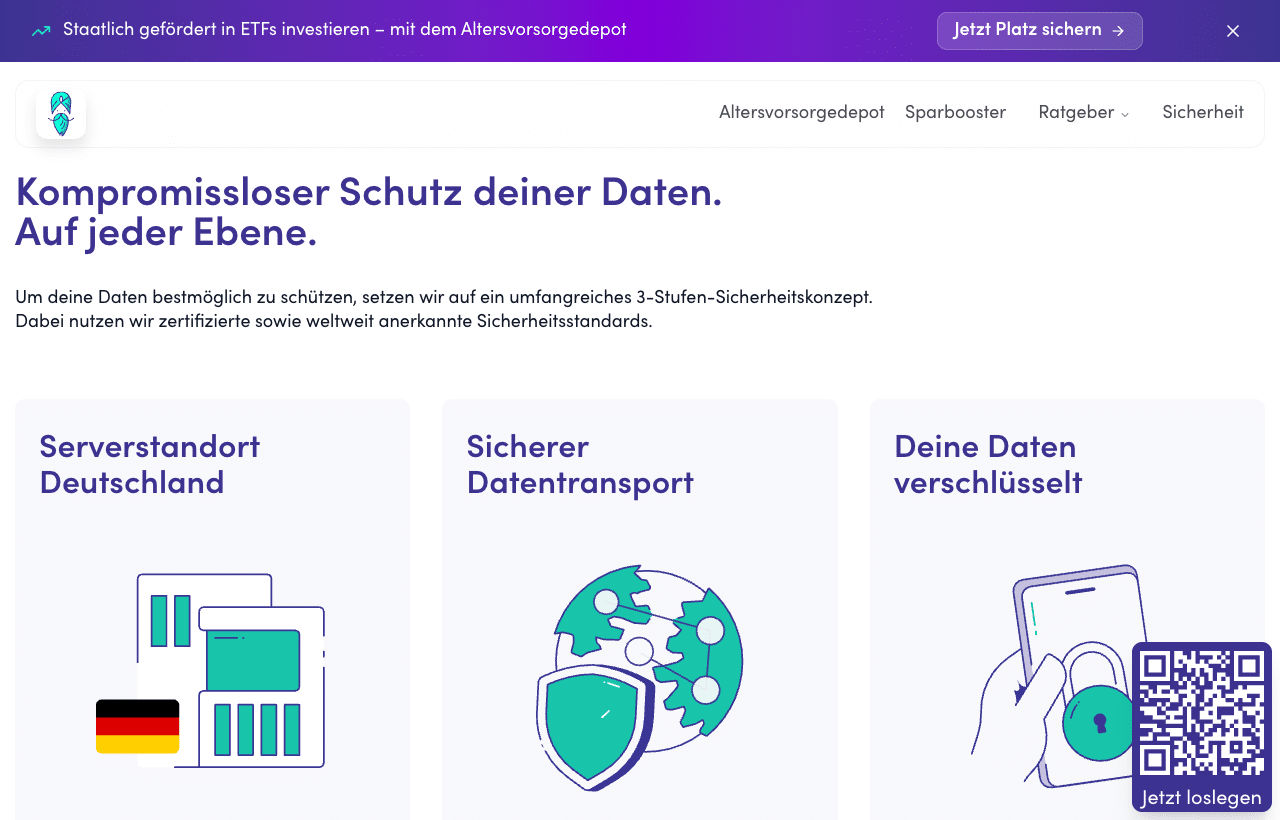
Auf der Sicherheitsseite von Finanzguru nennt der Anbieter konkrete Angaben: Serverstandort Deutschland, ein Rechenzentrum nach PCI-DSS, Verschlüsselung nach dem AES-Standard, Zugriff nur mit Zwei-Faktor-Authentifizierung, dazu OAuth2, Certificate Pinning und Siegel für C5 und ISO 27018. Das ist mehr Substanz, als die meisten Finanz-Apps offenlegen.
Ein Detail aus den AGB wird selten erwähnt und ist doch das handfesteste Argument: dwins haftet für Schäden aus unautorisiertem Zugriff auf deine Kontoinformationen mit einer Versicherungssumme von bis zu 300.000 Euro je Versicherungsfall. Eine solche Berufshaftpflicht ist für Kontoinformationsdienste vorgeschrieben, sie steht aber selten so klar im Vertrag.
Die AES-Verschlüsselung ist ein weltweit anerkanntes Verfahren, bei dem Daten so verschlüsselt abgelegt werden, dass sie ohne den passenden Schlüssel unlesbar bleiben.
Zwei Einschränkungen gehören dazu. Die Zertifikate stehen als Logos auf der Anbieterseite, ein Prüfbericht liegt nicht öffentlich vor. Und jede Kontoanbindung setzt voraus, dass du der App den Zugang zu deinem Online-Banking freigibst. Das Restrisiko liegt damit nicht in der Verschlüsselung, sondern in der Zahl der Stellen, die deine Kontodaten sehen.
Wie seriös ist Finanzguru? Maklermandat und Provisionen
An der Rechtsform und der Aufsicht gibt es nichts zu deuteln. Die dwins GmbH ist ein von der BaFin regulierter Zahlungsdienst, das Impressum nennt Registergericht und Geschäftsführer, und der Anbieter antwortet nach Trustpilot-Angaben auf 100 Prozent der negativen Bewertungen. Betrugsanzeichen sucht man vergeblich.
Die Frage nach der Seriosität stellt sich an einer anderen Stelle: beim Geld. Eine App, die dauerhaft kostenlos ist und trotzdem Millionen Nutzer bedient, verdient irgendwo. Finanzguru verdient an der Vermittlung von Versicherungen.
Ein Maklermandat ist eine Vollmacht, mit der ein Versicherungsmakler beauftragt wird, die Verträge eines Kunden gegenüber den Versicherern zu betreuen.
Dafür gibt es eine eigene Gesellschaft: die Finanzguru Versicherungsservice GmbH mit Erlaubnis nach § 34d Abs. 1 GewO als Versicherungsmakler, eingetragen im Vermittlerregister unter der Nummer D-LVC7-NRKYT-67. Aufsicht führt die IHK Frankfurt. Vermittler dieser Art werden über Provisionen der Versicherer bezahlt.
Der Punkt, an dem es unangenehm wird, steht in Finanzgurus eigenem Hilfecenter. Dort heißt es zum Maklermandat wörtlich: „Da ein Mandat nicht doppelt vergeben werden kann, wird dein bisheriger Makler abgelöst!“ Wer die Versicherungsfunktion nutzt, wechselt also den Betreuer für seine Verträge, oft ohne diese Entscheidung bewusst getroffen zu haben.
Zurücknehmen lässt sich das. Im Versicherungs-Tab findest du unter „Versicherungsservice verwalten“ die Möglichkeit, das Maklermandat zu widerrufen. Mein Rat: Erteile das Mandat nur, wenn du deinen bisherigen Makler tatsächlich ersetzen willst. Für den reinen Kontoüberblick brauchst du es nicht.
Dieselbe Skepsis gehört zu den Optimierungsvorschlägen der App. Der Anbieter bewirbt seine Beratung als „kostenlos, unabhängig und individuell“. Kostenlos stimmt, unabhängig ist ein Vermittler mit Provisionsvergütung strukturell nicht. Die Bewertungen bei Trustpilot zeigen, wie stark solche Konflikte die Nutzerurteile prägen.

Was Finanzguru kostet
Die Grundversion ist nach Anbieterangaben dauerhaft kostenlos. Enthalten sind Kontoanbindung, automatische Kategorisierung, Vertragsordner, Vertragswecker und die kostenlose Kündigung. Für die meisten Nutzer reicht dieser Umfang.
Darüber liegt Finanzguru Plus. Laut App-Store-Beschreibung schaltet das Abo das frei verfügbare Einkommen, smarte Budgets sowie zusätzliche Analysen und Benachrichtigungen frei. Eine vollständige Leistungsliste veröffentlicht der Anbieter nicht.
| Tarif | Leistung | Preis |
|---|---|---|
| Basis | Konten, Kategorisierung, Vertragsordner, Kündigung | 0 € |
| Plus, monatlich | frei verfügbares Einkommen, Budgets, Analysen | 2,99 € |
| Plus, jährlich | gleicher Umfang | 29,99 € |
| Weitere Plus-Stufen im App Store | identisch benannt, Umfang unklar | 0,99 bis 4,99 € |
Die letzte Zeile verdient eine Erklärung. Der App Store listet für Finanzguru gleich mehrere In-App-Käufe, die alle „Plus“ heißen, aber unterschiedlich viel kosten: 0,99 €, 2,99 €, 3,49 €, 3,99 €, 4,99 € und 29,99 €. Der Anbieter testet also Preise, statt einen festen Tarif zu führen.
Für dich heißt das: Der Preis, den du siehst, ist nicht zwingend der Preis, den ein anderer Nutzer sieht. Vor dem Abschluss lohnt der Blick auf die konkrete Anzeige in der App und auf die Jahreszahlung, die bei 29,99 € unter zwölf Monatsraten liegt. Gekündigt wird das Abo über die Abo-Verwaltung von Apple oder Google, nicht in der App selbst.
Das Altersvorsorgedepot ab 2027
Der größte Umbau steht Finanzguru noch bevor. Zusammen mit dem Vermögensverwalter Franklin Templeton will der Anbieter ab 1. Januar 2027 ein Altersvorsorgedepot anbieten. Aktuell sammelt Finanzguru dafür Anmeldungen auf einer Warteliste.
Das Altersvorsorgedepot ist ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge, das ab dem 1. Januar 2027 die Riester-Rente ablöst und Zulagen direkt in ETFs und Fonds fließen lässt.
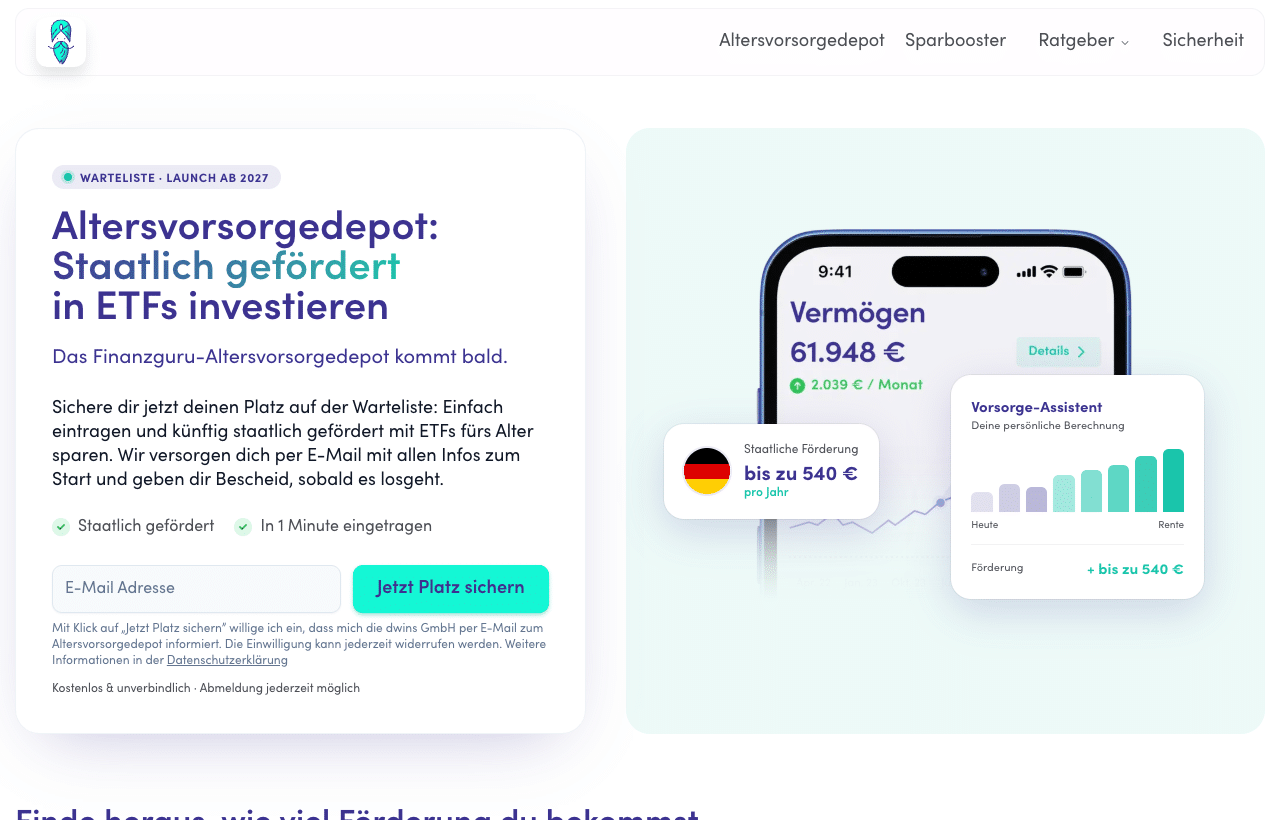
Die Rahmenbedingungen stehen im Altersvorsorgereformgesetz, das der Bundestag im März 2026 beschlossen hat. Vorgesehen sind eine Grundzulage von bis zu 540 Euro pro Jahr, eine Kinderzulage von bis zu 300 Euro je Kind und Jahr sowie ein gesetzlicher Deckel der Effektivkosten bei einem Prozent. Anders als bei Riester entfällt die Beitragsgarantie.
Für Anleger ist das die interessanteste Entwicklung im ganzen Angebot, aber auch die unfertigste. Weder Depotgebühren noch Fondsauswahl noch Ordergebühren sind bekannt. Wer sich eintragen will, gibt eine E-Mail-Adresse ab und sonst nichts. Eine Entscheidung lässt sich daraus nicht ableiten. Warum die Altersvorsorge ohnehin nicht am Chart hängen sollte, steht im Beitrag Mit Trading in Rente.
Vorteile und Nachteile von Finanzguru
Über alle Funktionen hinweg lässt sich die App klar einordnen. Die App ist stark im Überblick und schwach überall dort, wo Geld verdient wird. Die folgenden Punkte fassen zusammen, was im Test überzeugt hat und was gestört hat.
Vorteile von Finanzguru
- Schnelle Einrichtung: Die Kontoanbindung dauert wenige Minuten, über 3.000 Banken sind angebunden.
- Ehrlicher Fixkosten-Blick: Der Vertragsordner und das frei verfügbare Einkommen zeigen ungeschönt, was jeden Monat gebunden ist.
- Kostenlose Kündigung: Verträge lassen sich rechtssicher aus der App beenden, ohne Zusatzkosten und ohne Papierkram.
- Belegbare Sicherheitsarchitektur: Serverstandort Deutschland, AES-Verschlüsselung und eine Haftung bis 300.000 Euro stehen schriftlich fest.
- Günstiger Aufpreis: Mit 2,99 Euro im Monat liegt Plus unter dem, was vergleichbare Multibanking-Apps verlangen.
Nachteile von Finanzguru
- Maklermandat mit Nebenwirkung: Der Versicherungsservice löst laut Anbieter den bisherigen Makler ab.
- Provisionsgetriebene Empfehlungen: Optimierungsvorschläge und Vergleichsrechner sind ein Vertriebskanal, kein neutraler Test.
- Uneinheitliche Preise: Der App Store listet sechs verschiedene Preispunkte für dasselbe Plus-Abo.
- Keine Windows-Version: Am Rechner läuft die App nur auf Macs mit M-Chip, in der Schweiz gar nicht.
- Kein echter Depot-Tracker: Depots werden angezeigt, aber ohne Renditerechnung und ohne Dividendenhistorie.
- Wacklige Bankverbindungen: Nutzer berichten regelmäßig von Anbindungen, die sich neu authentifizieren müssen.
Alternativen zu Finanzguru
Welche Alternative passt, hängt davon ab, was du eigentlich suchst. Für den Kontoüberblick und für die Depotauswertung sind es zwei verschiedene Produktgattungen. Wer beides will, kombiniert eine Multibanking-App mit einem Portfolio-Tracker.
| Anbieter | Stärke | Kosten |
|---|---|---|
| Outbank | Multibanking ohne Werbefinanzierung, Daten bleiben auf dem Gerät | Kostenpflichtig nach Testphase |
| Finanzblick | Multibanking von Buhl, auch als Windows-Software | Kostenlose Basis, Vollversion kostenpflichtig |
| Finanzfluss Copilot | Haushaltsbuch und Depotauswertung in einer App | Kostenpflichtig |
| Parqet | Depot-Tracking mit Rendite und Dividenden | Kostenlose Basis, Plus kostenpflichtig |
| Getquin | Depot-Tracking mit sozialer Komponente | Kostenlose Basis, Plus kostenpflichtig |
| Portfolio Performance | Depotauswertung am Rechner, volle Kontrolle über die Daten | Kostenlos und quelloffen |
Bei den Multibanking-Apps ist Outbank der direkteste Gegenspieler: Die App verlangt Geld, verzichtet dafür auf Vermittlungsgeschäft und speichert die Daten auf dem Gerät statt in der Cloud. Wer kein Vertriebsinteresse im Rücken haben will, zahlt hier bewusst dafür. Finanzblick von Buhl ist die Wahl für alle, die eine Windows-Version brauchen.
Für das Depot führt an einem eigenen Tracker kein Weg vorbei. Finanzguru zeigt Bestände, aber keine Performance. Wie gut die spezialisierten Anbieter das lösen, steht in den Tests zu Parqet, Getquin und extraETF. Wer sein Depot lieber lokal auswertet, findet in Portfolio Performance die kostenlose Variante.
Eine dritte Richtung schlägt Finanzfluss ein. Der Copilot des Portals verbindet Haushaltsbuch und Depotauswertung in einer App und zielt damit genau auf die Lücke zwischen beiden Gattungen. Kostenlos ist er allerdings nicht.
Fazit: Für wen sich Finanzguru lohnt
Finanzguru löst ein Problem, das die meisten Anleger unterschätzen. Wer seine Fixkosten nicht kennt, kann keine belastbare Sparrate festlegen. Genau dafür ist die App gut: Konten verbinden, Verträge sichtbar machen, überflüssige Abos kündigen. Das kostet nichts und dauert eine halbe Stunde.
Ich würde die App trotzdem nicht als Finanzzentrale betreiben. Sobald es um Versicherungen, Vergleichsrechner und Empfehlungen geht, sitzt ein Provisionsmodell mit am Tisch. Das ist nicht verwerflich, es muss dir nur bewusst sein. Das Maklermandat gehört zu den Entscheidungen, die man aktiv trifft, nicht nebenbei beim Durchtippen.
Für die Depotauswertung reicht Finanzguru nicht. Bestände sehen ist nicht dasselbe wie Rendite messen. Meine Empfehlung ist die Kombination: Finanzguru für den Alltag und die Fixkosten, ein spezialisierter Tracker für das Depot. Beide zusammen kosten weniger als die meisten Einzelabos.
Und das Altersvorsorgedepot? Interessant, aber noch kein Argument. Vor Januar 2027 gibt es weder Gebühren noch Fondsauswahl, nur eine Warteliste. Wer heute vergleicht, vergleicht ein Versprechen mit bestehenden Produkten. Das ist selten eine gute Grundlage.
Häufige Fragen zu Finanzguru
Wie sind die Erfahrungen mit Finanzguru?
Die Erfahrungen fallen je nach Plattform unterschiedlich aus. Im App Store steht Finanzguru bei 4,7 von 5 aus über 125.000 Bewertungen, bei Trustpilot nur bei 3,9 von 5 aus 371 Bewertungen. Gelobt werden Bedienung und Vertragsübersicht, kritisiert werden vor allem Bankverbindungen, die sich häufig neu authentifizieren müssen.
Was kostet Finanzguru pro Monat?
Die Basisversion ist dauerhaft kostenlos. Finanzguru Plus kostet regulär 2,99 Euro pro Monat oder 29,99 Euro pro Jahr. Der App Store listet daneben weitere Preisstufen zwischen 0,99 und 4,99 Euro, weil der Anbieter Preise testet.
Ist Finanzguru sicher und seriös?
Die dwins GmbH ist ein von der BaFin regulierter Zahlungsdienst mit Sitz in Frankfurt am Main. Daten liegen verschlüsselt in einem deutschen Rechenzentrum, für unautorisierten Zugriff haftet der Anbieter laut AGB mit bis zu 300.000 Euro. Der kritische Punkt ist nicht die Technik, sondern das Provisionsmodell bei Versicherungen.
Hat Finanzguru Zugriff auf mein Konto?
Finanzguru ruft deine Kontodaten nur mit deiner ausdrücklichen Freigabe ab. Nach den AGB kann die App inzwischen auch Überweisungen und Daueraufträge ausführen, das war früher nicht so. Jede Zahlung muss von dir freigegeben werden, ein eigenständiger Zugriff auf dein Guthaben besteht nicht.
Hat das Finanzamt Zugriff auf Finanzguru?
Nein. Das Finanzamt hat keinen Zugang zu deinem Finanzguru-Konto. Behörden greifen über den Kontenabruf bei Banken auf Stammdaten zu, nicht über Finanz-Apps. Finanzguru ist kein Kontoinhaber, sondern liest die Daten deiner Bank mit deiner Erlaubnis.
Wie funktioniert das Cashback bei Finanzguru?
Über den Sparbooster kaufst du in der App Gutscheine für Partner-Shops und bekommst dafür Punkte gutgeschrieben. Je nach Marke werden 1,5 bis 8 Prozent des Gutscheinwerts gutgeschrieben. Cashback fließt nur auf gekaufte Gutscheine, nicht auf normale Kartenzahlungen.
Was passiert beim Maklermandat mit meinem bisherigen Versicherungsmakler?
Er wird abgelöst. Finanzguru schreibt dazu im eigenen Hilfecenter, dass ein Mandat nicht doppelt vergeben werden kann und der bisherige Makler ersetzt wird. Widerrufen lässt sich das Mandat im Versicherungs-Tab unter „Versicherungsservice verwalten“.
Kann man Finanzguru jederzeit kündigen?
Ja. Finanzguru Plus läuft als Abo über den App Store oder den Google Play Store und wird dort auch gekündigt, nicht in der App. Die kostenlose Basisversion kannst du jederzeit weiternutzen, dein Benutzerkonto lässt sich vollständig löschen.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer der Kagels Trading GmbH und Autor dieses Tests. Als diskretionärer Price-Action-Trader handelt er seit 1978 Forex, Aktienindizes, Rohstoffe und Zinsmärkte. Er übersetzte die Elliott-Wellen-Werke von Robert Prechter, war 17 Jahre deutscher Repräsentant von Joe Ross und verlegte dessen zehn Bücher. Mehr auf seiner Autorenseite.
Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen. Aus dieser Arbeit kennt er das Grundproblem vieler Einsteiger: Es scheitert selten am Chart und häufig daran, dass der Überblick über die eigenen Fixkosten fehlt.
Finanz-Apps beurteilt er deshalb nach einem einfachen Maßstab. Entscheidend ist, ob ein Werkzeug die Zahlen ehrlich zeigt oder ob es etwas verkaufen will. Bei Anbietern mit Provisionsmodell prüft er zuerst, wo das Geld herkommt, und erst danach den Funktionsumfang.
Dieser Artikel wurde von Christian Möhrer final geprüft.