

Die berühmte 4-Prozent-Regel stammt aus US-Daten, und in Deutschland wäre sie in einem Viertel der historischen Ruhestandszeiträume gescheitert. Das zeigt eine Auswertung von 17 Ländern über 109 Jahre. Wer seine finanzielle Freiheit mit Aktien plant, rechnet deshalb besser vorsichtiger. Der Unterschied zwischen 4 und 3,5 Prozent klingt klein, er bedeutet aber rund 14 Prozent mehr Kapital.
Ich handle seit 1980 an der Börse, bilde seit 1998 Trader aus und höre die Frage, wann das eigene Geld genug ist, in meinen Seminaren regelmäßig. Dieser Ratgeber beantwortet sie mit nachgerechneten Tabellen statt mit Motivationssprüchen: wie viel Kapital du brauchst, wie lange der Weg bei deiner Sparquote dauert und was Steuern und Inflation davon übrig lassen. Die Studien- und Steuerwerte sind am 14. September 2026 an den Originalquellen geprüft. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Finanzielle Freiheit: das Wichtigste in 30 Sekunden
- Was es heißt: Finanzielle Freiheit bedeutet, dass die Erträge aus deinem Vermögen deine Lebenshaltungskosten dauerhaft decken. Arbeit wird dann zur Option.
- Wie viel Kapital: Nach der 4-Prozent-Regel das 25-Fache deiner Jahresausgaben. Bei 2.000 Euro Monatsbedarf sind das 600.000 Euro vor Steuern.
- Warum vorsichtiger rechnen: Die Regel beruht auf US-Daten. Für Deutschland lag die historisch sichere Entnahmerate laut Wade Pfau bei nur 1,14 Prozent. Auch mit weltweiter Streuung sind 3 bis 3,5 Prozent der vorsichtigere Planungswert.
- Wie lange es dauert: Das hängt vor allem an der Sparquote. Bei 20 Prozent sind es rund 39 Jahre, bei 50 Prozent rund 18 Jahre, gerechnet mit 5 Prozent Rendite nach Inflation.
- Warum Aktien: Tagesgeld sichert deine Liquidität, baut aber kaum Vermögen auf. Ein breit gestreuter Aktien-ETF ist für die meisten Anleger der sinnvollste Kern.
- Was das Finanzamt nimmt: 26,375 Prozent Abgeltungsteuer mit Soli auf Erträge oberhalb von 1.000 Euro im Jahr. Bei Aktien-ETFs bleiben 30 Prozent der Erträge steuerfrei.
- Das größte Risiko: ein Crash in den ersten Jahren der Entnahme. Dieses Sequenzrisiko zehrt das Kapital schneller auf als jeder spätere Einbruch.
Was ist finanzielle Freiheit?
Finanzielle Freiheit bedeutet, dass die Erträge aus deinem Vermögen deine laufenden Lebenshaltungskosten dauerhaft decken, sodass du nicht mehr arbeiten musst, um deinen Lebensstandard zu halten.
Reichtum ist dafür keine Voraussetzung. Es zählt allein das Verhältnis zwischen Kapital und Ausgaben. Wer mit 1.500 Euro im Monat gut lebt, braucht nur halb so viel Vermögen wie jemand, der 3.000 Euro ausgibt. Deshalb ist die Ausgabenseite der unterschätzte Hebel: Jeder Euro, den du dauerhaft pro Monat weniger brauchst, senkt dein Zielkapital um 300 bis 400 Euro.
Die Begriffe sind nicht geschützt und werden unterschiedlich verwendet. Mit finanzieller Unabhängigkeit ist oft gemeint, dass du ohne Eltern, Partner oder Staat von deinem eigenen Arbeitseinkommen lebst. Finanzielle Freiheit geht einen Schritt weiter: Dann ersetzt dein Vermögen dieses Einkommen. Im Englischen heißt das Ziel „Financial Independence“, bekannt aus dem Kürzel FIRE für „Financial Independence, Retire Early“.
Die radikalste Spielart ist der Frugalismus. Frugalisten sparen oft mehr als die Hälfte ihres Einkommens, um schon mit 40 oder früher aufhören zu können. Das funktioniert rechnerisch, verlangt aber einen dauerhaft niedrigen Lebensstandard, auch nach dem Ausstieg. Einen guten Überblick über den Ansatz gibt der Ratgeber zum Frugalismus bei Utopia.
Lesetipp: Die drei besten Bücher von Bodo Schäfer
Wie viel Geld braucht man für finanzielle Freiheit?
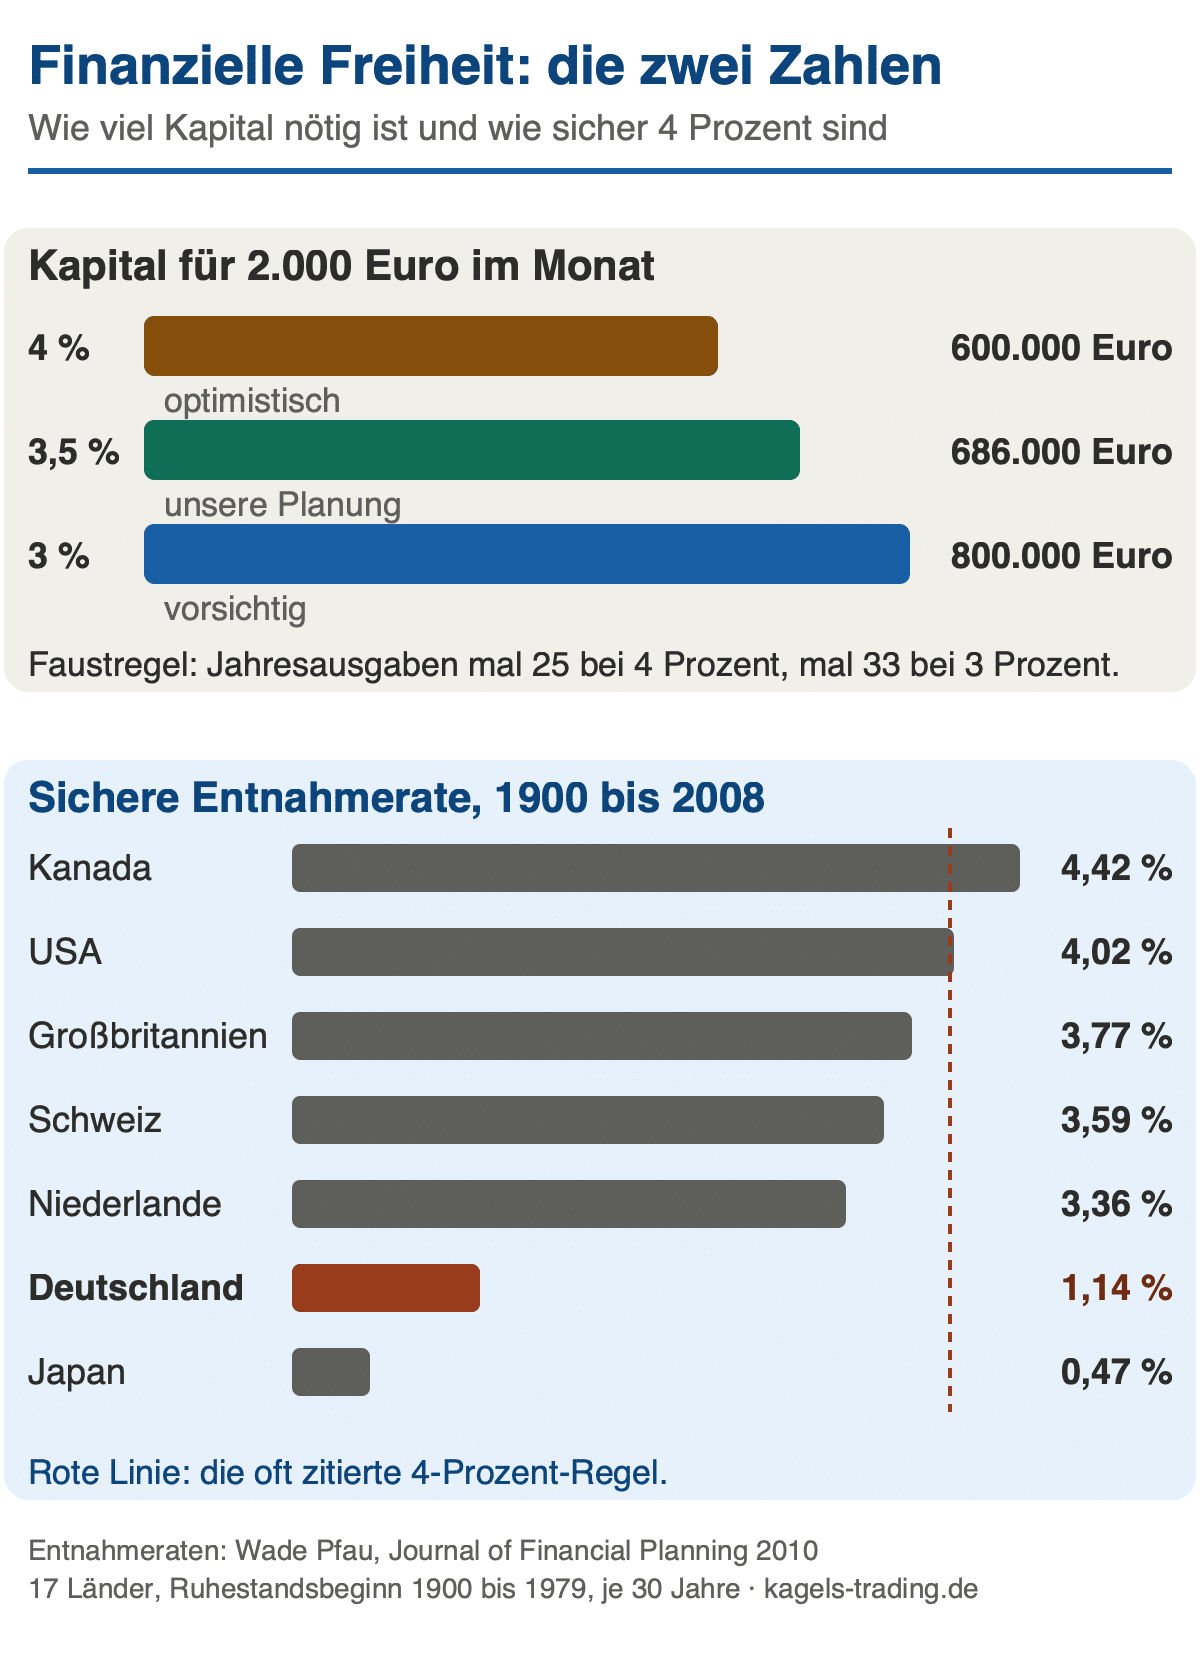
Die Grundrechnung passt auf einen Bierdeckel: Jahresausgaben mal 25. Der Faktor 25 folgt aus der 4-Prozent-Regel, denn 4 Prozent von 25 sind genau 1. Bei 3,5 Prozent Entnahme ist der Faktor rund 28,6, bei 3 Prozent 33,3, du brauchst dann also ein Drittel mehr Kapital als bei 4 Prozent. Die Tabelle zeigt das nötige Kapital in Euro für typische Monatsbeträge bei 4 und 3,5 Prozent, gerundet auf volle Tausend.
| Monat | 4 % | 3,5 % |
| 500 | 150.000 | 171.000 |
| 1.000 | 300.000 | 343.000 |
| 1.500 | 450.000 | 514.000 |
| 2.000 | 600.000 | 686.000 |
Die Beträge sind Bruttowerte vor Steuern. Was du tatsächlich entnehmen kannst, hängt davon ab, wie viel der Entnahme Gewinn ist, denn nur der wird besteuert. Außerdem zählt, ob du eine gesetzliche Rente erwartest, denn jeder Euro Rente senkt den Betrag, den dein Depot allein tragen muss. Eigene Werte durchspielen kannst du mit einem Online-Rechner, wie ihn zum Beispiel Finanzfluss anbietet.
Ein Beispiel macht die Größenordnung greifbar. Wer 2.000 Euro im Monat braucht und später 800 Euro gesetzliche Rente erwartet, muss aus dem Depot nur noch 1.200 Euro decken. Bei 3,5 Prozent Entnahme sind das rund 411.000 Euro statt 686.000 Euro. Bis die Rente beginnt, muss das Depot allerdings die volle Summe tragen, oder du arbeitest bis dahin in Teilzeit weiter.
Die Grafik fasst die beiden Zahlen zusammen, um die es hier geht. Oben steht der Kapitalbedarf für 2.000 Euro im Monat, unten die historisch sicheren Entnahmeraten aus der Pfau-Studie. Ein Tipp auf das Bild öffnet es in voller Größe.
Die 4-Prozent-Regel im Deutschland-Check
Die 4-Prozent-Regel geht auf den US-Finanzplaner William Bengen zurück. Er zeigte 1994 in seinem Aufsatz {X(‚https://www.financialplanningassociation.org/sites/default/files/2021-04/MAR04%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf‘, ‚Determining Withdrawal Rates Using Historical Data‘)} im Journal of Financial Planning, dass eine Anfangsentnahme von 4 Prozent, jährlich um die Inflation erhöht, mit US-Aktien und US-Anleihen in jedem historischen Zeitraum mindestens 30 Jahre gehalten hätte. Die sogenannte Trinity-Studie dreier Professoren der Trinity University in Texas kam 1998 mit Daten von 1926 bis 1995 zu einem ähnlichen Ergebnis.
Die 4-Prozent-Regel besagt, dass du im ersten Jahr des Ruhestands 4 Prozent deines Depotwerts entnimmst, diesen Betrag danach jährlich um die Inflation erhöhst und das Geld in den USA historisch mindestens 30 Jahre gereicht hätte.
Das Problem ist die Datenbasis. Die USA hatten im 20. Jahrhundert eine der besten Aktienmarktentwicklungen der Welt. Der Ökonom Wade Pfau hat die Regel deshalb 2010 mit 109 Jahren Marktdaten aus 17 Industrieländern nachgerechnet. Nur in vier Ländern hätte eine Entnahmerate von mehr als 4 Prozent in jedem Zeitraum gehalten, und das sogar unter der Annahme, dass Anleger die beste Aufteilung zwischen Aktien und Anleihen im Voraus gekannt hätten.
| Land | Sichere Rate | 4 % gescheitert |
| Kanada | 4,42 % | 0 % |
| USA | 4,02 % | 0 % |
| Großbritannien | 3,77 % | 3,8 % |
| Schweiz | 3,59 % | 5,0 % |
| Niederlande | 3,36 % | 2,5 % |
| Deutschland | 1,14 % | 25,0 % |
| Japan | 0,47 % | 37,5 % |
Die Tabelle betrachtet Ruheständler, die zwischen 1900 und 1979 begonnen haben, über jeweils 30 Jahre. Quelle ist die Studie An International Perspective on Safe Withdrawal Rates von Wade Pfau. Der deutsche Wert ist von zwei Weltkriegen und der Hyperinflation von 1923 geprägt, und gerechnet wurde mit rein deutschen Aktien und Anleihen.
Auf einen heutigen Anleger mit weltweit gestreutem ETF trifft beides nicht mehr zu. Die Zahl ist deshalb kein Planungswert, aber eine deutliche Warnung vor einem Depot, das nur auf den Heimatmarkt setzt.
Bengen selbst hat seine Regel 2025 nach oben korrigiert. In seinem Buch „A Richer Retirement“ nennt William Bengen für ein breiter gestreutes Portfolio aus sieben Anlageklassen eine sichere Rate von 4,7 Prozent. Auch das gilt für US-Daten und 30 Jahre. Wer mit 45 aufhört, braucht sein Geld aber eher 45 Jahre lang, und je länger der Zeitraum, desto niedriger die sichere Rate.
Meine Einschätzung für deutsche Anleger lautet deshalb: mit 3 bis 3,5 Prozent planen und flexibel bleiben. Wichtiger als die exakte Zahl ist die Bereitschaft, in schlechten Börsenjahren weniger zu entnehmen. Das Sequenzrisiko ist der eigentliche Gegner: Ein Crash kurz nach dem Ausstieg schadet deutlich mehr als derselbe Crash zwanzig Jahre später, weil du Anteile zu Tiefstkursen verkaufen musst. Ein Puffer von ein bis zwei Jahresausgaben auf dem Tagesgeldkonto entschärft genau diesen Fall.
Wie lange dauert der Weg? Die Sparquote entscheidet
Wie schnell du finanziell frei wirst, hängt weniger von deinem Einkommen ab als von deiner Sparquote. Die Sparquote ist der Anteil deines Nettoeinkommens, den du investierst. Sie wirkt doppelt: Sie erhöht das Kapital und senkt zugleich den Betrag, den dieses Kapital später tragen muss. Ob du 2.500 oder 5.000 Euro verdienst, ändert an der Dauer deshalb nichts, solange die Quote gleich ist.
Die Tabelle zeigt die Jahre bis zur finanziellen Freiheit, wenn du bei null startest. Gerechnet ist mit einer Entnahmerate von 3,5 Prozent und einer Rendite nach Inflation von 3 oder 5 Prozent pro Jahr. Alle Beträge bleiben damit in heutiger Kaufkraft.
| Sparquote | 3 % Rendite | 5 % Rendite |
| 10 % | 73 Jahre | 54 Jahre |
| 20 % | 50 Jahre | 39 Jahre |
| 30 % | 37 Jahre | 30 Jahre |
| 40 % | 28 Jahre | 23 Jahre |
| 50 % | 21 Jahre | 18 Jahre |
| 60 % | 15 Jahre | 14 Jahre |
| 70 % | 11 Jahre | 10 Jahre |
Der Sprung von 10 auf 30 Prozent Sparquote verkürzt den Weg bei 5 Prozent Rendite um rund 24 Jahre. Von 50 auf 70 Prozent sind es nur noch etwa acht Jahre. Die ersten Prozentpunkte sind also die wertvollsten.
Die Rendite ist in dieser Rechnung eine Annahme, keine Zusage. Wie stark sie vom Einstiegszeitpunkt abhängt, zeigt unser Renditedreieck für DAX und MSCI World. Der DAX brachte dort über seine Historie seit 1988 rund 8,19 Prozent pro Jahr, allerdings vor Inflation.
Sparer Sebastian und Lebemann Ludwig
Sebastian ist Mitte zwanzig, verdient 3.000 Euro netto und legt nach der 50-30-20-Regel 600 Euro im Monat an. Über 35 Jahre zahlt er 252.000 Euro ein, und bei 3 Prozent Rendite nach Inflation wächst das Depot auf rund 445.000 Euro in heutiger Kaufkraft. Mit 3,5 Prozent Entnahme ergibt das etwa 1.300 Euro im Monat vor Steuern. Das ersetzt kein volles Gehalt, macht ihn mit Anfang sechzig aber deutlich unabhängiger von der gesetzlichen Rente.
Sein Freund Ludwig verdient dasselbe, gibt aber zehn Jahre lang jeden Euro aus. Erst dann spart er dieselben 600 Euro im Monat. Nach 25 Jahren hat er rund 268.000 Euro, also 40 Prozent weniger als Sebastian, obwohl er nur 29 Prozent weniger eingezahlt hat. Den Unterschied macht der Zinseszins der ersten zehn Jahre.
Warum Aktien der wichtigste Baustein sind
Finanzielle Freiheit braucht eine Rendite, die deutlich über der Inflation liegt. Tagesgeld und Festgeld sichern deine Liquidität, gleichen nach Steuern aber meist kaum die Preissteigerung aus. Aktien sind die Anlageklasse, die über lange Zeiträume am stärksten real gewachsen ist, weil hinter ihnen die Gewinne von Unternehmen stehen. Der Preis dafür sind Schwankungen, die du aushalten musst.
Für die meisten Anleger ist ein breit gestreuter ETF der sinnvollste Kern. Ein Welt-ETF verteilt dein Geld auf tausende Unternehmen in vielen Ländern und kostet meist unter 0,3 Prozent im Jahr. Genau diese Streuung schützt vor dem Szenario, das Pfaus deutsche Zahlen zeigen. Wie ETFs an der Börse gehandelt werden, erklärt unser Artikel zum ETF-Handel, die Grundlagen zu Depot und Order stehen im Leitfaden zum Aktienhandel.
Von Dividenden leben oder Anteile verkaufen?
Viele träumen davon, nur von Dividenden zu leben und das Kapital nie anzurühren. Das ist psychologisch angenehm, aber nicht zwingend klüger. Wirtschaftlich ähnelt eine Dividende einem Teilverkauf, denn der Kurs sinkt am Tag der Ausschüttung um ihren Betrag. Steuerlich ist sie oft ungünstiger: Die Dividende wird voll versteuert, bei einem Verkauf zählt nur der Gewinnanteil.
Wie ein Dividendenansatz in der Praxis aussieht, zeigen die „Helden der finanziellen Freiheit“. Unter diesem Namen stellt Aktienfinder Privatanleger vor, die ihre monatlichen Dividendeneinnahmen offenlegen. Die auf der Seite gezeigten Auswertungen umfassen die Jahre 2015 bis 2022. Einen weiteren Blickwinkel auf Dividendenstrategien liefert unser Porträt von Christian W. Röhl und dem DividendenAdel.
Ein Beispiel für den langen Weg liefert Tim Schäfer aus New York. Er hat sein Vermögen aus einem normalen Journalistengehalt aufgebaut, mit hoher Sparquote und Jahrzehnten Haltedauer. Seine Zahlen sind öffentlich dokumentiert, was in diesem Themenfeld selten ist. Mehr dazu in unserem Porträt von Tim Schäfer.
Kaum ein Finanzthema wird online so intensiv diskutiert. YouTube-Kanäle wie Aktien mit Kopf haben es groß gemacht, heute halten Angebote wie Madame Moneypenny und viele Börsenportale es im Gespräch. Was aus dem Blog von Albert Warnecke, einem der frühen deutschen Wegbereiter, geworden ist, zeigen unsere Erfahrungen mit dem Finanzwesir. Prüfe bei jeder Quelle, ob sie Wissen vermittelt oder ein Produkt verkauft.

Steuern und Inflation: was vom Ertrag übrig bleibt
Auf Kapitalerträge fallen in Deutschland 25 Prozent Abgeltungsteuer an. Mit dem Solidaritätszuschlag sind es 26,375 Prozent, mit Kirchensteuer etwas mehr. Geregelt ist das in Paragraf 32d des Einkommensteuergesetzes. Steuerfrei bleiben die ersten 1.000 Euro pro Person im Jahr, bei Zusammenveranlagung 2.000 Euro, sofern ein Freistellungsauftrag vorliegt.
Aktien-ETFs haben einen zusätzlichen Vorteil: die Teilfreistellung. Bei Fonds mit mindestens 51 Prozent Aktienanteil bleiben nach Paragraf 20 des Investmentsteuergesetzes 30 Prozent der Erträge steuerfrei. Die effektive Belastung sinkt damit auf rund 18,5 Prozent. Alle Details, auch zu Verlustverrechnung und Freistellungsauftrag, stehen in unserem Artikel zur Abgeltungsteuer.
Was das für deine Entnahme bedeutet, zeigt eine einfache Rechnung. Besteht die Hälfte deiner Entnahme aus Gewinn, werden bei einem Aktien-ETF nur 35 Prozent davon versteuert. Die Steuer liegt dann bei gut 9 Prozent der Entnahme, vor Abzug des Pauschbetrags. Je länger du investiert warst, desto größer ist der Gewinnanteil und desto höher dieser Steueraufschlag auf deinen Monatsbedarf.
Inflation ist der zweite stille Abzug. Bei 2 Prozent Teuerung halbiert sich die Kaufkraft in rund 35 Jahren. Deshalb rechnet dieser Artikel konsequent mit Renditen nach Inflation. Wer mit 7 Prozent Nominalrendite plant und das Ergebnis in heutigen Euro liest, überschätzt sein Endvermögen massiv.
Der Weg in vier Etappen: vom Notgroschen zur Freiheit
Im Netz kursieren Modelle mit fünf oder sieben „Stufen der finanziellen Freiheit“. Sie klingen wissenschaftlich, sind aber Denkhilfen aus Ratgeberbüchern. Das bekannteste Sieben-Stufen-Modell stammt vom US-Autor Grant Sabatier, der es 2019 in seinem Buch Financial Freedom veröffentlichte. Für die Praxis genügen vier Etappen, die jeweils ein messbares Ziel haben.
Etappe 1: Überblick und Notgroschen
Am Anfang steht eine ehrliche Ausgabenliste. Erst wenn du weißt, wofür dein Geld tatsächlich weggeht, kennst du dein Ziel. Parallel baust du einen Notgroschen auf, für den die Verbraucherzentrale als Faustregel zwei bis drei Nettomonatsgehälter auf einem Tagesgeldkonto empfiehlt. Selbstständige und Familien brauchen eher mehr.
Etappe 2: Schulden abbauen und Sparquote festlegen
Teure Konsumschulden gehen vor jeder Geldanlage. Ein Dispokredit kostet oft um die 10 Prozent Zinsen oder mehr, und keine Aktie schlägt diese Belastung verlässlich. Danach legst du eine feste Sparquote fest, die per Dauerauftrag direkt nach dem Gehaltseingang abfließt. Eine verbreitete Orientierung ist die 50-30-20-Regel, die Elizabeth Warren und Amelia Warren Tyagi 2005 in ihrem Buch „All Your Worth“ bekannt gemacht haben: 50 Prozent für Fixkosten, 30 Prozent für Wünsche, 20 Prozent zum Sparen.
Etappe 3: Finanzielle Sicherheit
Finanzielle Sicherheit hast du erreicht, wenn dein Depot deine Fixkosten tragen könnte. Miete, Versicherungen und Lebensmittel wären dann aus Kapitalerträgen bezahlbar, der Rest des Lebens noch nicht. Für die meisten ist das der realistische Zwischenstopp, und er verändert viel: Du kannst Stunden reduzieren, eine Weiterbildung wagen oder einen schlechten Job verlassen, ohne in Panik zu geraten.
Etappe 4: Finanzielle Freiheit
Frei bist du, wenn dein Kapital das 28- bis 33-Fache deiner gesamten Jahresausgaben erreicht. Ab hier wird Arbeit zur Option. Wer weiterhin etwas dazuverdient, und sei es wenig, senkt das Sequenzrisiko erheblich, weil er in schlechten Jahren weniger entnehmen muss. Ein kleiner Nebenverdienst ist deshalb die beste Versicherung für die ersten Jahre.
Anzeige
Anzeige
Chancen und Grenzen des Aktienwegs
Aktien sind kein Automatismus, sondern ein Werkzeug mit klaren Stärken und Schwächen. Die beiden Übersichten fassen zusammen, was du vor dem Start abwägen solltest, bevor du einen Sparplan einrichtest.
Was für Aktien als Weg zur finanziellen Freiheit spricht
- Rendite über der Inflation: Über lange Zeiträume haben Aktien die höchste reale Rendite der großen Anlageklassen erzielt.
- Kleine Beträge genügen: ETF-Sparpläne laufen bei vielen Brokern ab 25 Euro im Monat.
- Breite Streuung ist günstig: Ein Welt-ETF bündelt tausende Unternehmen zu laufenden Kosten meist unter 0,3 Prozent im Jahr.
- Steuerlich planbar: Sparer-Pauschbetrag und Teilfreistellung senken die Belastung spürbar.
- Schnell verfügbar: Anders als bei einer Immobilie kommst du innerhalb weniger Handelstage an dein Geld.
Was dagegen spricht
- Große Rückschläge gehören dazu: Verluste von 30 Prozent und mehr hat jeder breite Aktienmarkt mehrfach erlebt.
- Sequenzrisiko: Ein Crash in den ersten Entnahmejahren kann den Plan um Jahre zurückwerfen.
- Keine Garantie: Historische Renditen sind Beobachtungen, keine Zusagen. Das zeigen die deutschen Zahlen der Pfau-Studie.
- Verhalten ist der größte Risikofaktor: Wer im Tief verkauft, macht aus Buchverlusten echte Verluste.
- Lange Durststrecke: Bei niedriger Sparquote dauert der Weg mehrere Jahrzehnte.
Vorsicht bei Coachings und Versprechen
Mit dem Versprechen finanzieller Freiheit wird viel Unseriöses verkauft. Wie solche Angebote von innen aussehen, zeigt unser Test von iGenius und Conectiv. Auch bei bekannten Namen lohnt der genaue Blick: Was die Bodo Schäfer Akademie kostet, wie seriös Thorsten Wittmann arbeitet und was die Seminare von Ulrich Müller leisten, haben wir einzeln geprüft. Ein Warnsignal ist immer gleich: Niemand kann dir seriös eine Rendite versprechen.
Kann Trading den Weg abkürzen?
Ich bin seit fast fünfzig Jahren Trader, und gerade deshalb sage ich klar: Trading ist kein Ersatz für einen Sparplan. Online-Trading kann zusätzliche Erträge bringen, erhöht aber das Risiko deutlich. Die Mehrheit der Privatanleger verliert beim kurzfristigen Handel Geld, und bei CFDs müssen die Anbieter den Anteil der Verlustkonten sogar offen ausweisen.
Wer tradet, tut das am besten mit einem klar abgegrenzten Teil des Vermögens. Der Kern für die finanzielle Freiheit bleibt das breit gestreute Depot. Für den Handelsteil brauchst du ein festes Risikomanagement, das pro Trade höchstens 1 bis 2 Prozent des Kontos riskiert, und eine erprobte Strategie, etwa aus dem Bereich der Pullback-Strategien. Ohne beides beschleunigt Trading deinen Weg nicht, sondern verlängert ihn.
Üben kostet nichts. Mit einem der kostenlosen Musterdepots testest du Ideen, ohne echtes Geld zu riskieren. Austausch findest du in Trader-Foren, wo du jede Erfolgsgeschichte allerdings kritisch lesen solltest. Wer neben dem Depot weitere Einnahmen aufbauen will, findet im Artikel zum passiven Einkommen zusätzliche Wege samt ihren Grenzen.
Fazit: Finanzielle Freiheit ist eine Rechenaufgabe mit Unsicherheit
Finanzielle Freiheit ist kein Traum, sondern eine Rechenaufgabe mit drei Stellschrauben: Ausgaben, Sparquote und Zeit. Die Rendite gehört nicht dazu, denn sie kannst du nicht steuern. Wer seine Ausgaben kennt, konsequent einen festen Anteil investiert und breit streut, kommt dem Ziel Jahr für Jahr näher.
Die 4-Prozent-Regel ist ein guter Startpunkt, aber kein Versprechen. Für deutsche Anleger mit langem Horizont halte ich 3 bis 3,5 Prozent für den ehrlicheren Planungswert. Dazu gehören ein Puffer für schlechte Börsenjahre und die Bereitschaft, in Krisen weniger zu entnehmen.
Selbst wenn die volle Freiheit nicht erreichbar ist, lohnt der Weg. Schon die finanzielle Sicherheit, bei der dein Depot die Fixkosten trägt, verändert deine Entscheidungen im Beruf und im Alltag. Fang mit der Ausgabenliste an, denn sie kostet nichts und liefert die wichtigste Zahl.
Häufige Fragen zur finanziellen Freiheit
Ab welchem Vermögen erreicht man finanzielle Freiheit?
Als Faustregel gilt das 25- bis 33-Fache deiner jährlichen Ausgaben, je nachdem, ob du mit 4 oder 3 Prozent Entnahme rechnest. Wer 2.000 Euro im Monat braucht, landet damit bei 600.000 bis 800.000 Euro vor Steuern. Eine erwartete gesetzliche Rente senkt den Betrag, den das Depot tragen muss.
Ist finanzielle Freiheit für Normalverdiener realistisch?
Ja, aber meist später als erhofft. Mit 20 Prozent Sparquote und 5 Prozent Rendite nach Inflation dauert es rund 39 Jahre, also etwa bis zum regulären Rentenalter. Früher geht es nur mit deutlich höherer Sparquote. Die Zwischenstufe finanzielle Sicherheit, bei der das Depot die Fixkosten deckt, erreichen viele deutlich eher.
Reichen 250.000 Euro für finanzielle Freiheit?
Für die meisten nicht. Bei 3,5 Prozent Entnahme bringen 250.000 Euro rund 8.750 Euro im Jahr, also etwa 730 Euro im Monat vor Steuern. Das reicht als Ergänzung zur Rente oder für eine Teilzeitlösung, aber nicht, um einen normalen Haushalt vollständig zu finanzieren.
Warum gilt die 4-Prozent-Regel für Deutschland nur eingeschränkt?
Sie wurde mit US-Daten entwickelt, und die USA hatten im 20. Jahrhundert außergewöhnlich gute Aktienmärkte. In der internationalen Auswertung von Wade Pfau lag die historisch sichere Entnahmerate für ein rein deutsches Portfolio bei nur 1,14 Prozent, geprägt von Weltkriegen und Hyperinflation. Mit weltweiter Streuung ist das Bild besser, ein Planungswert von 3 bis 3,5 Prozent ist trotzdem vorsichtiger.
Ist es besser, von Dividenden zu leben oder Anteile zu verkaufen?
Rechnerisch ist ein Verkauf von Anteilen oft günstiger, weil nur der Gewinnanteil versteuert wird, während eine Dividende voll steuerpflichtig ist. Eine Dividendenstrategie hat vor allem psychologische Vorteile, weil das Kapital scheinbar unangetastet bleibt. Wichtiger als die Wahl ist eine breite Streuung.
Wie viel sollte ich monatlich sparen, um finanziell frei zu werden?
Das hängt von deinem Zeitplan ab. Die 50-30-20-Regel empfiehlt 20 Prozent des Nettoeinkommens, damit dauert der Weg aber mehrere Jahrzehnte. Wer in 20 bis 25 Jahren frei sein will, braucht bei 5 Prozent Rendite nach Inflation eine Sparquote von etwa 40 bis 50 Prozent.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und handelt seit 1980 als diskretionärer Price-Action-Trader. Seine Märkte sind Forex, Aktienindizes, Rohstoffe und Zinsmärkte. Ein Systemtrader ist er bewusst nicht, was ihm bei der Bewertung fremder Ansätze einen kritischen Blick von außen erlaubt.
Seine Erfahrung reicht weit in die Geschichte der technischen Analyse. Kagels übersetzte Ende der 1980er die Elliott-Wave-Standardwerke von Robert Prechter und vertrat den US-Trader Joe Ross über 17 Jahre in Deutschland, wo er zehn Ross-Bücher übersetzte und verlegte. Bis heute gibt er eigene Seminare und private Einzelschulungen.
Finanzielle Freiheit ist für Kagels vor allem eine Frage des Risikomanagements. Als Trader weiß er, wie schnell ein zu hohes Risiko Jahre an Aufbauarbeit vernichten kann. Deshalb stehen in diesem Artikel nachgerechnete Tabellen und vorsichtige Annahmen im Vordergrund, nicht die schnellste denkbare Abkürzung.
Dieser Artikel wurde von Christian Möhrer final geprüft.