
Der VWAP zeigt dir den Preis, zu dem heute tatsächlich das meiste Geld den Besitzer gewechselt hat. Ein gleitender Durchschnitt behandelt jede Kerze gleich. Der volumengewichtete Durchschnittspreis gewichtet dagegen jeden Kurs mit dem Volumen, das dort gehandelt wurde. Deshalb messen Fonds ihre Orderausführung an dieser Linie, und deshalb steht sie in fast jeder Chartsoftware.
Du bekommst hier die Formel mit einem echten Rechenbeispiel, zwei kommentierte Charts und eine eigene Messung an 720 Handelstagen. Dazu kommen der Anchored VWAP, den du an einen beliebigen Punkt im Chart hängst, und die richtigen Einstellungen in TradingView. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
VWAP erklärt: das Wichtigste in 30 Sekunden
- Definition: Der VWAP (Volume Weighted Average Price) ist der Durchschnittspreis aller Umsätze einer Handelssitzung, gewichtet mit dem dort gehandelten Volumen.
- Formel: Summe aus typischem Preis mal Volumen, geteilt durch das Gesamtvolumen. Der typische Preis ist (Hoch + Tief + Schluss) / 3, in TradingView der Standardwert hlc3.
- Lesart: Kurs über dem VWAP heißt, die heutigen Käufer liegen im Schnitt im Plus. Kurs darunter heißt, sie liegen im Minus. Das ist eine Lagebeschreibung, kein Kaufsignal.
- Unsere Messung: Im SPY stimmte die Seite des VWAP nach zwei Handelsstunden an 58 Prozent von 720 Tagen mit der Seite zum Handelsschluss überein, nach vier Stunden an 69 Prozent.
- Anchored VWAP: Er startet nicht mit der Sitzung, sondern an einem selbst gewählten Punkt, etwa einem Jahrestief. Die Idee geht auf den Physiker Paul Levine zurück.
- Grenze: Ohne echtes Volumen rechnet der VWAP ungenau oder gar nicht. Bei Devisen gibt es oft nur Tick-Volumen, bei den meisten Indizes zeigt TradingView kein Volumen.
- Fazit: Nutze ihn als Referenzlinie für Trendtag oder Seitwärtstag. Den Einstieg liefert der Kursverlauf.
Was ist der VWAP (Volume Weighted Average Price)?
Der VWAP (Volume Weighted Average Price, volumengewichteter Durchschnittspreis) ist der Durchschnittspreis aller Umsätze einer Handelssitzung, bei dem jeder Kurs mit dem dort gehandelten Volumen gewichtet wird. Er startet mit jeder Sitzung neu und zeigt, zu welchem Preis der Markt an diesem Tag im Mittel gehandelt hat.
Vom gleitenden Durchschnitt unterscheidet ihn zweierlei. Er braucht keinen Beobachtungszeitraum wie 20 oder 50 Tage, weil er jede Sitzung bei null beginnt und bis zum Schluss aufaddiert. Und er gewichtet nach Volumen: Eine Kerze mit zehnmal so viel Umsatz zieht die Linie zehnmal so stark. Nicht verwechseln solltest du ihn mit dem VWMA, dem volumengewichteten gleitenden Durchschnitt, der über eine feste Zahl von Kerzen rechnet.
Woher der VWAP kommt: eine Messlatte für große Orders
Erfunden wurde der VWAP nicht als Chartindikator, sondern als Maßstab für die Ausführung. Laut Wikipedia gilt James Elkins, damals Chefhändler beim New Yorker Broker Abel Noser, als der Erste, der 1984 eine Order am VWAP ausrichtete, für den Pensionsfonds von Ford. 1988 machten Berkowitz, Logue und Noser ihn im Journal of Finance zum Maßstab für die Transaktionskosten an der New York Stock Exchange.
Bis heute prüfen Fonds ihre Broker an dieser Linie. Kauft ein Pensionsfonds unter dem VWAP des Tages, war die Ausführung gut. Kauft er deutlich darüber, war sie zu teuer. Interactive Brokers bietet dafür eigene VWAP-Orders für große Aktienwerte an: Abgerechnet wird zum VWAP ab dem Zeitpunkt der Order bis Handelsschluss, angenommen werden sie bis 30 Minuten vor Schluss.
Für dich als Trader folgt daraus etwas Praktisches. Wer eine große Order am VWAP misst, will nicht deutlich darüber kaufen. Die Linie ist deshalb ein Preisniveau, auf das viele Marktteilnehmer gleichzeitig schauen. Zu den bekanntesten VWAP-Anwendern in Deutschland zählt Orkan Kuyas. Wie ein Anbieter die Volumenanalyse zum Kern eines Abos macht, zeigt unser Bericht zu DeepTrade von Dennis Gürtler.
VWAP berechnen: Formel und Rechenbeispiel
Die Rechnung hat fünf Schritte, und die TradingView-Hilfe zum VWAP beschreibt sie genauso:
- Den typischen Preis jeder Kerze bilden: (Hoch + Tief + Schluss) / 3.
- Den typischen Preis mit dem Volumen der Kerze multiplizieren.
- Diese Produkte seit Sitzungsbeginn aufaddieren.
- Das Volumen seit Sitzungsbeginn aufaddieren.
- Die erste Summe durch die zweite teilen. Das Ergebnis ist der VWAP.
VWAP = Summe (typischer Preis × Volumen) / Summe Volumen
Am Beispiel wird klar, warum das Volumen so viel Gewicht hat. Die Grafik darunter rechnet die ersten fünf Fünf-Minuten-Kerzen des SPY vom 4. August 2026 durch, also des ETFs, der den S&P 500 abbildet. Die erste Kerze um 09:30 Uhr New Yorker Zeit brachte 2,40 Millionen Anteile, die vier folgenden zusammen nur 3,21 Millionen.
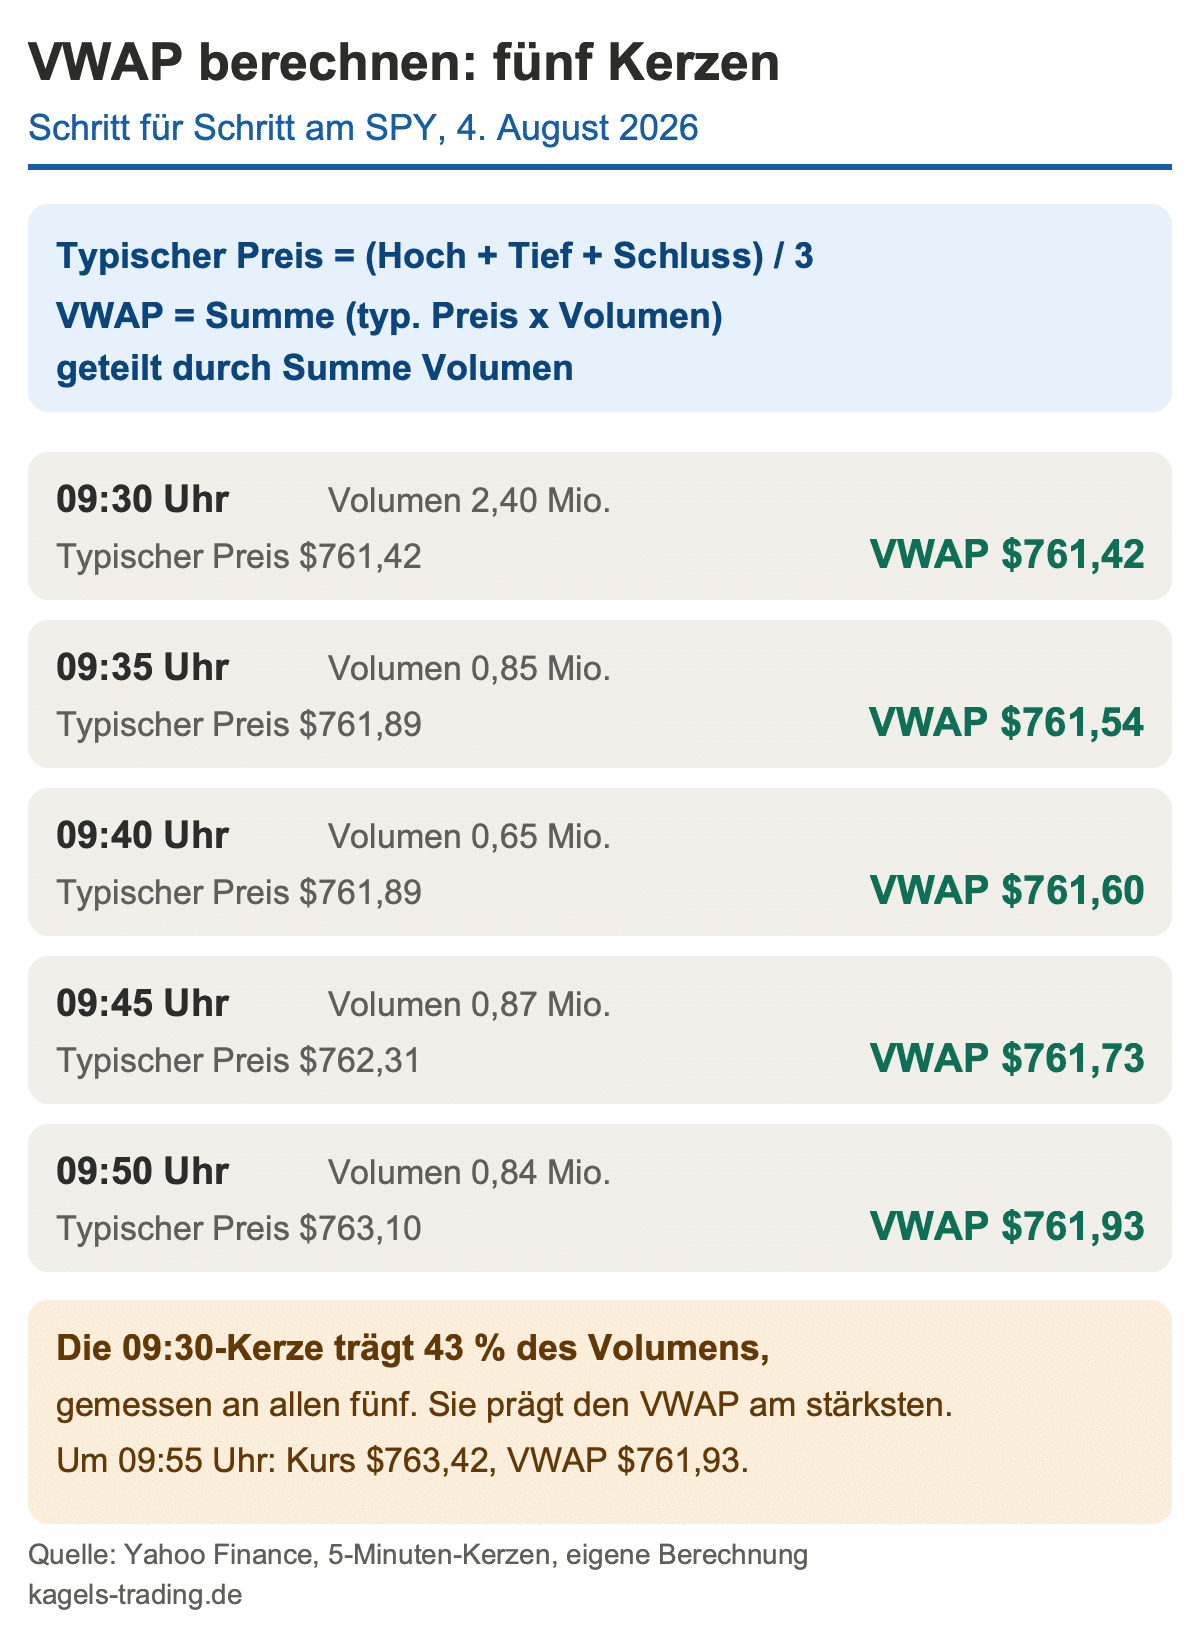
Die Eröffnungskerze trägt 43 Prozent des Volumens und bestimmt den VWAP entsprechend stark. Der Kurs stieg bis 09:55 Uhr auf $763,42, der VWAP nur auf $761,93. Diese Trägheit wächst im Tagesverlauf: Jede neue Kerze ist nur ein kleiner Teil der bisherigen Umsatzsumme, deshalb reagiert der VWAP am Nachmittag kaum noch auf neue Kurse.
Trendtag oder Seitwärtstag: was der VWAP im Chart zeigt
Die wichtigste Frage am Vormittag lautet: Läuft heute ein Trend, oder pendelt der Markt? Der VWAP gibt darauf eine sichtbare Antwort, weil er die Lage des Kurses zum Tagesmittel zeigt. Beide Charts stammen aus demselben Monat und demselben Markt, dem SPY im Fünf-Minuten-Chart. Den Einstieg liefert trotzdem der Kursverlauf.
Trendtag: der Kurs bleibt auf einer Seite
Am 4. August 2026 schloss jede der 78 Fünf-Minuten-Kerzen über dem VWAP. Der SPY eröffnete bei $760,63 und schloss bei $771,28, die Spanne des Tages betrug 12,89 Dollar. Der VWAP stieg von der ersten bis zur letzten Kerze und lag am Schluss bei $769,01. So sieht ein Trendtag aus: Die heutigen Käufer liegen fast den ganzen Tag im Plus und haben keinen Grund zu verkaufen. Der Chart darunter zeigt den Tag mit dem VWAP in Orange und den VWAP-Bändern in Türkis.

Seitwärtstag: Zickzack um die Linie
Zwei Wochen später sah derselbe Markt völlig anders aus. Am 18. August 2026 kreuzte der Schlusskurs der Fünf-Minuten-Kerzen den VWAP 22 Mal, die Tagesspanne lag bei nur 2,58 Dollar. Ab 10:30 Uhr bewegte sich der VWAP bis zum Schluss nur noch in einer Spanne von 58 Cent. Das ist eine typische Seitwärtsbewegung: Die Linie wirkt wie ein Magnet, der Kurs kehrt immer wieder zu ihr zurück. Die Grafik darunter zeigt den Tag mit denselben Einstellungen.

Auch die Steigung der Linie verrät etwas. Am Trendtag zeigte der VWAP ohne Unterbrechung nach oben. Am Seitwärtstag lag er nach einer Stunde praktisch waagerecht. Eine flache Linie bedeutet: Käufer und Verkäufer handeln im Mittel zum selben Preis, und keine Seite hat die Kontrolle.
Die Kursschub-Methode: drei Kerzen weg vom VWAP
Eine einfache Regel, um den Tagestyp früh einzuordnen, stammt von Galen Woods. Der Price-Action-Trader beschreibt sie in seinem Leitfaden zum VWAP, auf dem die frühere Fassung dieses Artikels beruhte. Sie hat zwei Schritte:
- Kursschub erkennen: Achte auf mindestens drei aufeinanderfolgende Kerzen, die den VWAP nicht berühren.
- Fortsetzung prüfen: Läuft der Schub weiter, ist ein Trendtag wahrscheinlich, und Price-Action-Setups in Trendrichtung haben Rückenwind. Wird der Kurs zum VWAP zurückgeholt, spricht das für einen Seitwärtstag und für Trades zurück zum Mittelwert.
In beiden Charts ist der erste Kursschub markiert. Am Trendtag kam er um 09:50 Uhr nach oben und lief weiter. Am Seitwärtstag kam er erst um 11:05 Uhr nach unten, und um 11:45 Uhr erreichte der Kurs den VWAP wieder. Genau diese Rückkehr ist das Kennzeichen des Seitwärtstags.
Für den Einstieg taugt der VWAP selbst wenig. Wer am Trendtag auf einen Rücksetzer zur Linie gewartet hätte, wäre nie in den Markt gekommen. Nach 09:35 Uhr erreichte kein einziges Tief mehr den VWAP. Den Einstieg liefert besser ein Setup für starke Trends, etwa das Tradingsystem der Börsenhändler, oder ein Einstieg nach einem Rücksetzer von einer Kerze mit Volatilitätsstopp.
Die Eröffnung ist mit dieser Methode Wartezeit. Zu Handelsbeginn überschneiden sich Kerzen und VWAP fast immer, weil die Linie gerade erst entsteht. Das deckt sich mit dem verbreiteten Rat, die ersten 30 Minuten abzuwarten. Der VWAP macht daraus aber keine starre Regel: Kommt der Kursschub schon um 09:50 Uhr wie am 4. August, kann die Wartezeit auch kürzer sein.
Unsere Messung: Wie verlässlich ist die Seite des VWAP?
Ob der Kurs über oder unter dem VWAP steht, wird oft als Trendsignal verkauft. Wir haben nachgerechnet, wie viel diese Lage über den Rest des Tages verrät. Grundlage sind 720 Handelstage des SPY vom 20. Oktober 2023 bis zum 18. September 2026, in 60-Minuten-Kerzen von Yahoo Finance. Gezählt wurde, wie oft der Kurs zum Handelsschluss auf derselben Seite des VWAP stand wie nach einer bestimmten Handelszeit.
| Zeitpunkt | Gleiche Seite zum Schluss | Tage |
|---|---|---|
| nach 2 Stunden | 58,2 % | 419 von 720 |
| nach 3 Stunden | 63,1 % | 454 von 720 |
| nach 4 Stunden | 69,0 % | 497 von 720 |
Nach zwei Stunden ist die Lage zum VWAP kaum besser als ein Münzwurf. 58 Prozent heißt: An gut vier von zehn Tagen wechselte der Kurs bis zum Schluss noch die Seite. Erst am Nachmittag wird die Aussage belastbarer, dann ist aber auch der größte Teil der Tagesbewegung schon gelaufen.
Echte Trendtage sind die Ausnahme. In den letzten 60 Handelstagen, gemessen im Fünf-Minuten-Chart, lagen nur an 17 Tagen mindestens 90 Prozent der Schlusskurse auf einer Seite des VWAP. Die Kursschub-Regel von Galen Woods löste an allen 60 Tagen aus. An 37 davon, also 62 Prozent, schloss der Tag auf der Seite des ersten Schubs.
Der VWAP beschreibt einen Tag zuverlässig, vorhersagen kann er ihn nicht. Die Entscheidung über den Einstieg gehört deshalb in den Kursverlauf und nicht an die Linie. Die Messung gilt für einen sehr liquiden US-ETF und knapp drei Jahre. An anderen Märkten und in anderen Phasen können die Zahlen abweichen, die Größenordnung spricht aber eine klare Sprache.

VWAP Trading: drei Strategien und die VWAP-Bänder
Aus den beiden Tagestypen ergeben sich drei Arten, mit dem VWAP zu handeln. Keine davon ist ein fertiges System. Jede braucht einen Einstieg aus dem Kursverlauf und einen Stop-Loss.
1. Trendtag: mit dem VWAP im Rücken
Steht der Kurs nach einem Kursschub klar über einem steigenden VWAP, suchst du nur Long-Setups. Ein Leerverkauf gegen diesen Tag wäre ein Handel gegen alle, die heute gekauft haben und im Gewinn liegen. Bei einem fallenden VWAP gilt dasselbe mit umgekehrtem Vorzeichen, dann sind Short-Setups die bessere Wahl.
2. Seitwärtstag: zurück zur Linie
Pendelt der Kurs um einen flachen VWAP, wird die Linie zum Kursziel. Diese Idee heißt Mean Reversion: Entfernt sich der Kurs weit vom Mittel, spekulierst du auf die Rückkehr. Am 18. August hätte das mehrfach funktioniert, an einem Trendtag wie dem 4. August dagegen kein einziges Mal.
3. Rückeroberung der Linie
Ein Kurs, der den VWAP von unten zurückerobert und darüber hält, zeigt einen Wechsel der Kontrolle. Wer vorher leerverkauft hat, liegt dann im Minus. Die Bestätigung liefert der erste Rücksetzer, der über der Linie hält, nicht der Durchbruch selbst.
VWAP-Bänder: den Abstand messbar machen
VWAP-Bänder sind Linien ober- und unterhalb des VWAP im Abstand einer oder mehrerer Standardabweichungen. Du kannst sie dir vorstellen wie Bollinger-Bänder mit dem VWAP als Mittellinie. In den beiden Charts oben sind das erste und zweite Band eingezeichnet.
- Trendstärke: Am Trendtag lagen 72 der 78 Schlusskurse zwischen dem ersten und dem zweiten oberen Band.
- Gewinnmitnahme: Ein Kurs am zweiten Band ist weit gestreckt, ein Anlass für eine Gewinnmitnahme.
- Einstieg im Seitwärtsmarkt: Vom Rand der Bänder zurück zur Mitte, ähnlich wie Bollinger-Bänder im Gimmee-Setup.
Automatisiert testen
Weil der VWAP rein rechnerisch entsteht, eignet er sich gut für Handelsalgorithmen. Ein Beispiel ist die VWAP-Daytrading-Strategie von algorithmictrading.net, einen Blick auf die Ausführung großer Orders wirft die Studie VWAP Strategies von Ananth Madhavan (PDF). Wer noch keine Erfahrung mit Handelssystemen hat, findet günstige Einstiege in unseren Kursen von Udemy.
Anchored VWAP: der VWAP ab einem selbst gewählten Punkt
Der Anchored VWAP (AVWAP) ist ein VWAP, der nicht mit der Handelssitzung startet, sondern an einem Punkt, den du selbst im Chart wählst. Er zeigt den volumengewichteten Durchschnittspreis aller Umsätze seit diesem Ereignis.
Die Idee ist älter als ihr Name. Laut TradingView entwickelte der Physiker Paul Levine das Werkzeug zwischen 1995 und 1997 im Rahmen seines MIDAS-Ansatzes, aufbauend auf der Arbeit des Händlers Kevin Haggerty. Bekannt gemacht haben es später vor allem Brian Shannon und die CMT Association.
Der Nutzen liegt in einer einfachen Frage: Wie stehen alle, die seit diesem Ereignis gekauft haben? Liegt der Kurs über dem Anchored VWAP, sind sie im Schnitt im Gewinn. Liegt er darunter, im Verlust. Wer im Verlust liegt, verkauft gern, sobald er wieder bei null ist. Deshalb wirkt der AVWAP häufig als Unterstützung oder Widerstand.
Gute Ankerpunkte
- Markante Hochs und Tiefs: der Punkt, an dem die letzte große Bewegung begann.
- Kurslücken und Nachrichten: Quartalszahlen, Zinsentscheide, ein Gap nach oben oder unten.
- Börsengang: der erste Handelstag einer Aktie. Dann zeigt die Linie den Durchschnittspreis aller Aktionäre seit dem IPO.
- Zeitgrenzen: Beginn einer Woche, eines Monats oder Jahres, die TradingView auch als feste Ankerperiode anbietet.
Beispiel: zwei Anker im SPY-Tageschart
Der Chart setzt zwei Anker. Der grüne AVWAP beginnt am Tief vom 7. April 2025 bei $481,80, der rote am Hoch vom 13. August 2026 bei $779,37, dem höchsten Kurs im gezeigten Zeitraum. Die Grafik darunter zeigt beide Linien im Tageschart.
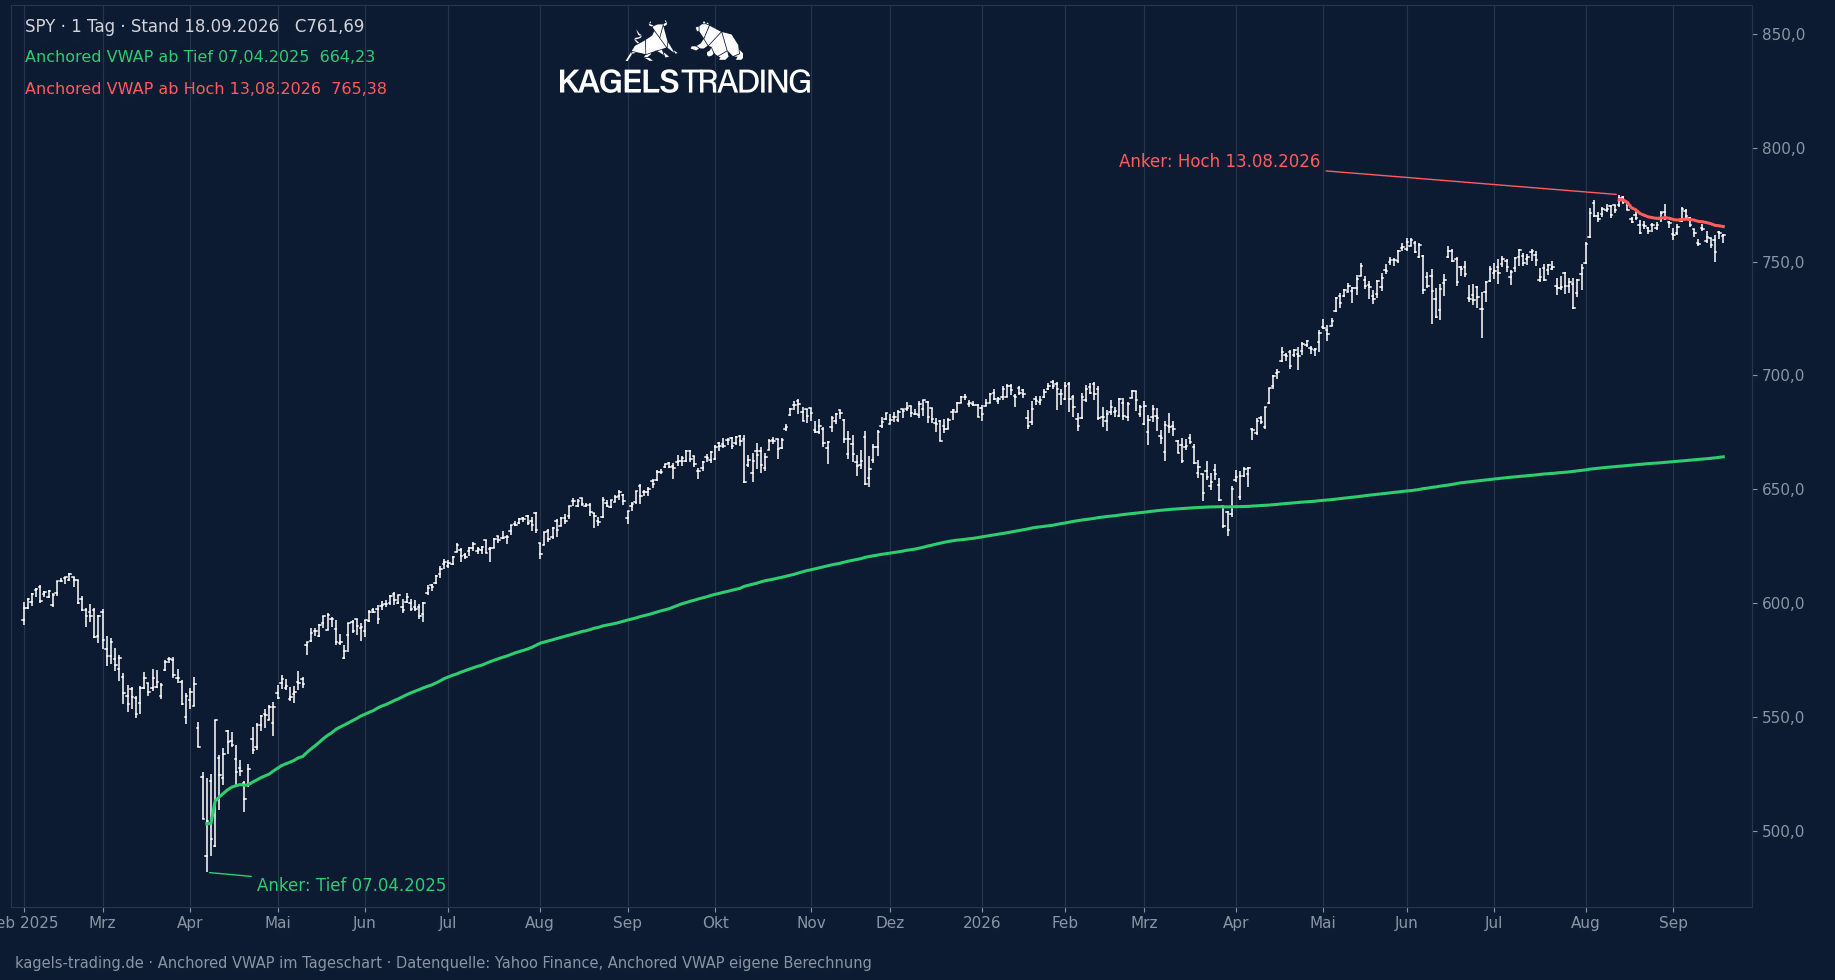
Der grüne Anker hat anderthalb Jahre gehalten. Von 365 Schlusskursen seit dem Tief lagen nur vier darunter, zwei davon in den Tagen direkt danach. Im März 2026 rutschte der SPY bis auf $629,28 und damit rund 2 Prozent unter die Linie, schloss am 27. und 30. März darunter und kehrte danach zurück. Am 18. September 2026 lag der grüne AVWAP bei $664,23.
Der rote Anker zeigt die Gegenseite. Wer seit dem Hoch gekauft hat, bezahlte im Schnitt $765,38. Der SPY schloss am 18. September bei $761,69 und damit darunter, nur fünf der 26 Schlusskurse seit dem Hoch lagen über dieser Linie. Eine Prognose ist das nicht, sondern eine Beschreibung, welche Käufergruppe gerade unter Druck steht.
Anchored VWAP in TradingView setzen
In TradingView ist der Anchored VWAP ein Zeichenwerkzeug, kein Indikator. Du findest ihn in der linken Werkzeugleiste, klickst auf die Kerze, an der die Berechnung starten soll, und die Linie erscheint ab diesem Punkt. Farbe und Linienstärke änderst du per Doppelklick auf die Linie.
Lesetipp: Wer tiefer einsteigen will, findet zwei englische Fachbücher. „MIDAS Technical Analysis“ von Andrew Coles erklärt die Methode, aus der der Anchored VWAP hervorging. Brian Shannons „Maximum Trading Gains With Anchored VWAP“ zeigt die Anwendung an vielen Charts. Beide setzen Grundwissen zu Volumen und Trends voraus und sind für den Einstieg zu speziell.
VWAP in TradingView einstellen
Den VWAP fügst du in TradingView über die Indikatorsuche hinzu, er heißt dort schlicht „VWAP“. Die Tabelle fasst die wichtigsten Einstellungen aus der oben verlinkten TradingView-Hilfe zusammen.
| Einstellung | Standard | Wirkung |
|---|---|---|
| Ankerperiode | Session | Neustart der Linie |
| Quelle | hlc3 | typischer Preis |
| Bänder | wählbar | Abstand zum VWAP |
| Ab 1D aus | Option | Tageschart ohne Linie |
Die Ankerperiode ist die Einstellung, die am meisten verändert. Mit „Session“ bekommst du den klassischen Tages-VWAP für den Intraday-Chart. Mit „Woche“ oder „Monat“ wird daraus ein VWAP für Swing-Trader, der auch im Stunden- oder Tageschart funktioniert. Im Tageschart mit „Session“ startet die Linie dagegen mit jeder Kerze neu und ist wertlos, darauf weist TradingView selbst hin. Die Ankerperiode kennt außerdem Quartal, Jahr, Jahrzehnt und Jahrhundert sowie einen Neustart zu Quartalszahlen, Dividenden oder Aktiensplits.
Die Bänder rechnest du als Standardabweichung oder in Prozent. Bis zu drei Bänder lassen sich mit eigenem Multiplikator einblenden. Als Quelle ist hlc3 voreingestellt, also der typische Preis, hl2 ist die übliche Alternative. Die Option „ab 1D ausblenden“ sorgt dafür, dass der Session-VWAP im Tageschart gar nicht erst erscheint.
Ohne Volumen kein VWAP: Forex, Indizes, CFDs
Der VWAP rechnet nur so gut wie die Volumendaten dahinter. TradingView schreibt in seiner Hilfe zu Volumendaten, dass Devisenpaare und CFDs mancher Anbieter gar kein Volumen liefern und die meisten Indizes kein Volumen anzeigen. In manchen Fällen steht nur das Tick-Volumen zur Verfügung, also die Zahl der Kursänderungen und nicht die gehandelte Stückzahl.
Für Indextrader heißt das: Nimm den Future oder einen ETF. Prüfe beim DAX-Index, ob dein Datenfeed überhaupt Volumen liefert. Sicher bist du mit dem DAX-Future an der Eurex oder einem DAX-ETF, beim S&P 500 mit dem SPY oder dem Micro E-Mini S&P 500 Future. Deshalb zeigt dieser Artikel den SPY und nicht den Index. Im Devisenhandel bleibt der VWAP ein Näherungswert, weil es keine zentrale Börse gibt, die alle Umsätze erfasst.
Andere Plattformen
Den VWAP bieten fast alle Chartprogramme. In NinjaTrader 8 steckt er in der Order-Flow-Suite, die Vorversion dieses Artikels nutzte ihn für ihre Charts. In ATAS gehört er zu den Orderflow-Werkzeugen. Welche Volumenindikatoren ihn in TradingView ergänzen, zeigt unser Überblick über die besten TradingView-Indikatoren, etwa das On-Balance-Volume.
Vorteile und Nachteile des VWAP
Der VWAP hat echte Stärken, weil er ohne Parameter auskommt und das Volumen einrechnet. Seine Schwächen liegen im Timing und in der Datenqualität.
Was für den VWAP spricht
- Keine Parameter: Es gibt keine Periodenlänge, die du optimieren musst. Jeder Trader sieht dieselbe Linie.
- Volumen eingerechnet: Kurse mit viel Umsatz zählen mehr als Kurse mit wenig. Das kann kein einfacher Durchschnitt.
- Gemeinsamer Bezugspunkt: Fonds und Broker messen ihre Ausführung daran, die Linie ist deshalb ein beachtetes Preisniveau.
- Flexibel: Über Ankerperiode und Anchored VWAP passt er vom Fünf-Minuten-Chart bis zum Tageschart.
Wo der VWAP an Grenzen stößt
- Träge am Nachmittag: Je länger die Sitzung läuft, desto weniger reagiert die Linie auf neue Kurse.
- Kein Einstiegssignal: Nach zwei Stunden sagte die Lage zum VWAP in unserer Messung nur an 58 Prozent der Tage den Schluss richtig voraus.
- Braucht echtes Volumen: Bei Devisen, CFDs und vielen Indizes fehlen die Daten oder sind nur Tick-Volumen.
- Eröffnung ohne Aussage: In den ersten Minuten ist der VWAP fast identisch mit dem Kurs und sagt noch nichts.
Fazit: der VWAP ist eine Referenzlinie, kein Signal
Der VWAP zeigt, zu welchem Preis heute im Mittel gehandelt wurde, und ob du auf der teuren oder der günstigen Seite stehst. Am Trendtag bleibt der Kurs auf einer Seite, am Seitwärtstag pendelt er um die Linie. Unsere Messung an 720 Handelstagen zeigt aber auch die Grenze: Nach zwei Stunden verrät die Lage zum VWAP nur an 58 Prozent der Tage, auf welcher Seite der Markt schließt.
Meine Einschätzung als Price-Action-Trader: Der VWAP ersetzt keinen Blick auf den Kursverlauf. Er sagt dir aber in einer Sekunde, ob du gerade auf der teuren oder der günstigen Seite des Tages kaufst, und diese Frage stellen sich zu wenige Daytrader vor dem Klick.
Der Anchored VWAP stellt dieselbe Frage für jeden beliebigen Startpunkt. Er zeigt, ob die Käufer seit einem Tief, einem Hoch oder einer Nachricht im Gewinn oder im Verlust liegen. Den Einstieg liefert in beiden Fällen der Kursverlauf, und genau das üben wir in unserer Trading-Ausbildung am Chart.
Häufige Fragen zum VWAP
Was sagt der VWAP aus?
Der VWAP zeigt den volumengewichteten Durchschnittspreis der laufenden Sitzung. Liegt der Kurs darüber, sind die heutigen Käufer im Schnitt im Gewinn, liegt er darunter, im Verlust. Ein Kaufsignal ist das nicht, sondern eine Beschreibung der Lage.
Wie berechnet man den VWAP?
Für jede Kerze wird der typische Preis gebildet, also (Hoch + Tief + Schluss) / 3, und mit dem Volumen multipliziert. Die Summe dieser Produkte seit Sitzungsbeginn wird durch das Gesamtvolumen geteilt. Das Ergebnis ist der VWAP.
Was ist der Anchored VWAP?
Der Anchored VWAP ist ein VWAP, der an einem selbst gewählten Punkt startet, etwa einem Hoch, einem Tief oder einem Börsengang. Er zeigt, ob alle Käufer seit diesem Ereignis im Schnitt im Gewinn oder im Verlust liegen. In TradingView ist er ein Zeichenwerkzeug.
Welche VWAP-Einstellungen sind in TradingView sinnvoll?
Für den Intraday-Handel die Ankerperiode „Session“ mit der Quelle hlc3, das ist der Standard. Für Swing-Trading passt die Ankerperiode „Woche“ oder „Monat“. Im Tageschart mit „Session“ ist der VWAP wertlos, weil er mit jeder Kerze neu startet.
Funktioniert der VWAP bei Forex?
Nur eingeschränkt. Im Devisenhandel gibt es keine zentrale Börse, viele Datenfeeds liefern deshalb nur Tick-Volumen, also die Zahl der Kursänderungen. Der VWAP ist dann ein Näherungswert, bei manchen Anbietern fehlt das Volumen ganz.
Wann ist der VWAP am aussagekräftigsten?
Wenn sich der Kurs mit mindestens drei Kerzen vom VWAP entfernt hat. Zur Eröffnung sagt er noch nichts, und in unserer Messung am SPY stimmte die Seite nach zwei Stunden an 58 Prozent der Tage mit dem Schluss überein, nach vier Stunden an 69 Prozent.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und diskretionärer Price-Action-Trader seit 1980.
Er handelt Forex-Majors und -Minors ohne technische Indikatoren, allein auf Basis von Kursverlauf und Marktstruktur. In den 1980er Jahren übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre vertrat er Joe Ross in Deutschland und übersetzte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für dieses Thema ist er qualifiziert, weil er seit 1980 ohne Indikatoren handelt und den VWAP deshalb als das einordnet, was er ist: eine Referenzlinie für die Lage des Marktes, kein Auslöser für den Einstieg. Die Messung in diesem Artikel beruht auf 720 Handelstagen im SPY.
Dieser Artikel wurde von Christian Möhrer final geprüft.