
Seit dem 2. Juli 2026 führt Trade Republic Kundenorders nach eigener Aussage „gegen Trade Republic“ aus. Der Broker, bei dem du dein Depot hast, ist damit selbst die Gegenpartei deiner Order. Genau diese Rolle hatte bis dahin ein anderer übernommen: ein Market Maker. Wer wissen will, zu welchem Kurs er wirklich kauft, muss verstehen, wer diesen Kurs stellt und woran er verdient.
Dieser Artikel erklärt, wie Market Maker arbeiten, woran sie verdienen und wer an welchem deutschen Handelsplatz die Kurse stellt. Du erfährst, was das Verbot von Payment for Order Flow geändert hat, warum ein Market Maker auch ein Risiko für dich sein kann und woran du einen fairen Kurs erkennst. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Market Maker in 30 Sekunden
Die wichtigsten Punkte vorweg, falls du den Rest des Artikels später liest:
- Was ein Market Maker tut: Er stellt für ein Wertpapier fortlaufend verbindliche Kauf- und Verkaufskurse und bietet damit Liquidität, im Rahmen der Handelszeiten und Regeln des jeweiligen Marktes.
- Woran er verdient: An der Spanne zwischen Geld- und Briefkurs, dem Spread. Er kauft etwas billiger, als er verkauft, und das millionenfach.
- Sein größtes Risiko: Bestand, der im Preis fällt, bevor er ihn weiterverkaufen kann. Deshalb weitet er den Spread, sobald der Markt unruhig wird.
- Wer in Deutschland Kurse stellt: An gettex bei Aktien die Baader Bank, an der LS Exchange Lang & Schwarz, an der EIX Scalable Capital und mwb fairtrade, an Tradegate vor allem die Tradegate AG.
- Was sich 2026 geändert hat: Seit dem 1. Juli 2026 dürfen Broker in der EU kein Geld mehr dafür nehmen, dass sie Orders an einen bestimmten Market Maker leiten. Trade Republic und Scalable Capital treten inzwischen selbst als Gegenpartei auf.
Was ist ein Market Maker?
Ein Market Maker ist ein Händler, der für ein Wertpapier fortlaufend verbindliche Kauf- und Verkaufskurse stellt und damit Liquidität bietet, im Rahmen der Handelszeiten und Regeln des jeweiligen Marktes.
Der deutsche Fachbegriff lautet Marktpfleger, gebräuchlich ist aber fast nur der englische Name. Den Kurs, zu dem er ankauft, nennt man Geldkurs oder Bid. Den Kurs, zu dem er verkauft, nennt man Briefkurs oder Ask. Wer bei ihm kauft, zahlt den Briefkurs. Wer verkauft, bekommt den Geldkurs.
Der Unterschied zur klassischen Börse liegt in der Gegenseite. Im zentralen Orderbuch von Xetra treffen die Orders vieler Teilnehmer aufeinander, und der Preis entsteht aus ihrem Zusammenspiel. Beim Market Maker handelst du dagegen mit einem einzigen Unternehmen, das den Preis selbst setzt. Das ist nicht schlechter oder besser, sondern ein anderes Modell, mit eigenen Stärken und eigenen Haken.
Ohne Market Maker gäbe es für viele Papiere schlicht keinen Kurs. Bei einer Nebenwert-Aktie oder einem Zertifikat stehen oft stundenlang keine zwei Privatanleger gleichzeitig auf entgegengesetzten Seiten. Der Market Maker füllt diese Lücke. Er sorgt für Liquidität, erleichtert also Käufe und Verkäufe, auch wenn gerade niemand eine passende Gegenorder eingestellt hat, und lässt sich diese Dienstleistung über den Spread bezahlen.
Wie verdient ein Market Maker Geld?
Das Geschäftsmodell ist verblüffend schlicht und gleichzeitig schwer zu beherrschen. Ein Market Maker will nicht erraten, ob ein Kurs steigt oder fällt. Er will an jedem einzelnen Umsatz eine kleine Marge mitnehmen und das so oft wie möglich wiederholen.
Die Casino-Logik: kleiner Vorteil, riesige Stückzahl
Ein Casino muss nicht jedes Spiel gewinnen. Es braucht nur einen kleinen mathematischen Vorteil bei jedem Einsatz und sehr viele Einsätze. Ein Market Maker arbeitet ähnlich. Seine Marge je Aktie ist winzig, oft nur ein oder zwei Cent. Über Millionen Abschlüsse am Tag wird daraus ein großes Geschäft, aber kein garantiertes: Kursbewegungen, Absicherung und Handelskosten können den Spread aufzehren.
Ein Rechenbeispiel mit angenommenen Werten zeigt, wie dünn diese Marge ist und wie schnell sie verschwindet. Eine Aktie hat einen Geldkurs von 50,00 Euro und einen Briefkurs von 50,02 Euro. Der Market Maker kauft 1.000 Stück von einem Verkäufer und gibt sie kurz darauf an einen Käufer weiter.
| Fall | Rechnung | Ergebnis |
|---|---|---|
| Geschäft gelingt | 1.000 × 0,02 € | +20 € |
| Kurs fällt 10 Cent | 1.000 × −0,08 € | −80 € |
| Ausgleich | 80 € : 20 € | 4 Geschäfte |
Ein einziger Kursrutsch frisst also die Marge aus mehreren sauberen Geschäften. Deshalb lebt ein Market Maker nicht vom Spread allein, sondern von der Kunst, möglichst wenig Bestand zu halten. Im Fachjargon heißt dieser Bestand Inventar, und das Ziel ist, am Ende des Tages möglichst flach zu stehen.
Das Inventarrisiko und wie er es begrenzt
Ein Market Maker hat drei Werkzeuge gegen das Inventarrisiko. Er kann seine Kurse verschieben: Liegt zu viel Ware auf Lager, senkt er Geld- und Briefkurs etwas, damit mehr Käufer kommen. Er kann den Spread weiten: In unruhigen Phasen verlangt er mehr Marge als Puffer.
Das dritte Werkzeug ist die Absicherung. Der Market Maker gleicht sein Risiko etwa über Futures oder über Gegengeschäfte an einer anderen Börse aus. So bleibt ihm die Marge, während das Kursrisiko weitgehend verschwindet.
Das unsichtbare Risiko ist der besser informierte Gegenüber. Kauft jemand beim Market Maker, weil er eine Nachricht früher kennt, verliert der Market Maker an diesem Geschäft fast sicher. Fachleute nennen das adverse Selektion. Dagegen hilft nur, die eigenen Quotes schneller anzupassen, als neue Informationen den Kurs bewegen.
Genau hier liegt der Grund für das Wettrennen um Geschwindigkeit. Je schneller ein Market Maker seine Kurse an neue Informationen anpasst, desto kürzer trägt er ein veraltetes Risiko. Große Häuser investieren deshalb Millionen in Rechenzentren direkt neben den Börsen und in Algorithmen, die in Mikrosekunden reagieren. Wie dieses Tempo funktioniert, erklärt unser Leitfaden zum Hochfrequenzhandel.
Market Maker, Designated Sponsor, Spezialist: drei Rollen an deutschen Börsen
Im deutschen Börsenhandel tragen Kurssteller verschiedene Namen, je nach Handelsmodell. Alle drei stellen Kurse, aber mit unterschiedlichen Pflichten und in unterschiedlich starker Stellung.
Ein Designated Sponsor ist ein Liquiditätsspender auf Xetra, der sich verpflichtet, in weniger liquiden Wertpapieren verbindliche Kauf- und Verkaufsangebote in das zentrale Orderbuch zu stellen.
Die Deutsche Börse beschreibt die Pflichten der Designated Sponsors so: Sie müssen einen maximalen Spread, ein Mindestquotierungsvolumen und eine Mindestquotierungsdauer einhalten, und pro Wertpapier kann es einen oder mehrere von ihnen geben. So steht es auf der Seite der Deutschen Börse zu den Designated Sponsors. Wichtig ist der Unterschied: Der Designated Sponsor ist nur ein Teilnehmer im Orderbuch. Andere Orders können ihn jederzeit unterbieten.
An der Börse Frankfurt heißen die Kurssteller Spezialisten. Sie betreuen die ihnen zugeteilten Wertpapiere, stellen Quotes und führen Orders zusammen. Laut Spezialistenliste der Deutschen Börse sind das derzeit sieben Häuser, darunter die Baader Bank, die ICF Bank, mwb fairtrade und ODDO BHF. Wann dort gehandelt wird, steht in unserer Übersicht zu den Handelszeiten der Börse Frankfurt.
Market Making gibt es innerhalb und außerhalb der Börse. Beim außerbörslichen Direkthandel bekommst du einen Preis von deinem Handelspartner und entscheidest, ob du zu diesem Preis handelst. gettex, die LS Exchange und die EIX sind dagegen börsliche Handelssysteme mit eigenen Regeln und Handelsüberwachung, in denen Market Maker die Kurse stellen. Ein Market-Maker-Modell ist deshalb nicht automatisch außerbörslicher Direkthandel.
Wer ist der Market Maker hinter deiner Order? Die Liste für Deutschland
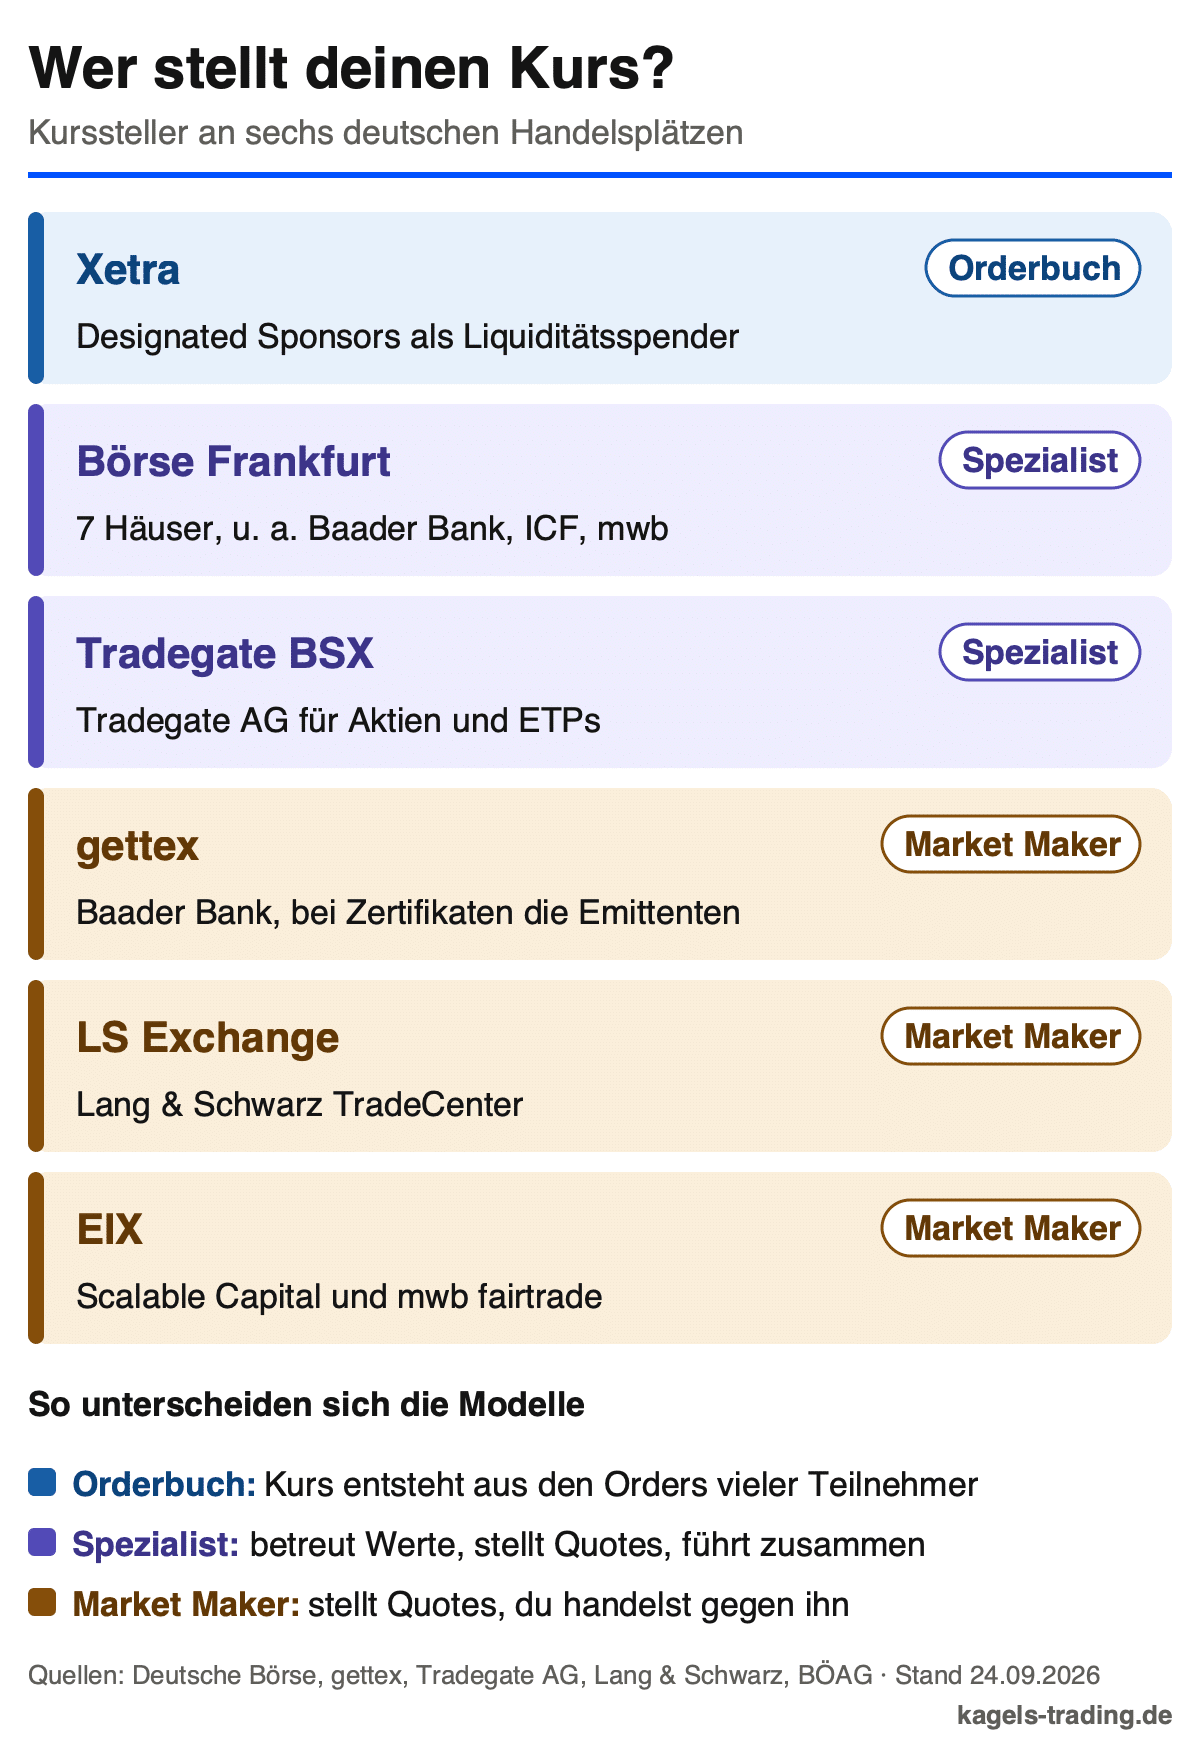
Welcher Market Maker dir gegenübersteht, hängt am Handelsplatz, nicht am Broker. Die folgende Übersicht nennt für die wichtigsten Plätze, wer dort die Kurse stellt. Alle Angaben stammen von den Seiten der Börsen und Betreiber, Stand September 2026. Die Grafik darunter ordnet die sechs Plätze nach Modell, die Tabelle danach fasst sie zum Nachschlagen zusammen.
| Platz | Kurssteller | Modell |
|---|---|---|
| Xetra | Designated Sponsors | Orderbuch |
| Frankfurt | 7 Spezialisten | Spezialist |
| Tradegate | Tradegate AG | Spezialist |
| gettex | Baader Bank, Emittenten | Market Maker |
| LS Exchange | Lang & Schwarz | Market Maker |
| EIX | Scalable, mwb fairtrade | Market Maker |
Bei gettex teilen sich zwei Gruppen die Kursstellung. Für Aktien, Fonds, ETPs und Anleihen ist laut gettex die Baader Bank der Market Maker. Bei Zertifikaten und Hebelprodukten handelst du direkt mit dem Emittenten, also mit BNP Paribas, Goldman Sachs, HSBC oder UniCredit. Mehr zu Kosten und Handelszeiten steht in unserem Artikel über gettex.
Die LS Exchange ist ein elektronisches Handelssystem an der Börse Hamburg, das laut Betreiberseite montags bis freitags von 7:30 bis 23:00 Uhr läuft. Market Maker und Liquiditätsgeber ist laut Unternehmensseite die Lang & Schwarz TradeCenter AG & Co. KG, die Handelsgesellschaft der Gruppe. Die Hintergründe zum Bruch mit Trade Republic stehen in unserem Porträt von Lang & Schwarz.
Die European Investor Exchange startete am 10. Dezember 2024 an der Börse Hannover. Laut Pressemitteilung der Börsen AG fungiert Scalable dort als Market Maker, weiterer Market Maker ist die mwb fairtrade Wertpapierhandelsbank. Bei Tradegate ist Market Making ein eigener Geschäftsbereich der Tradegate AG. Nach eigener Angabe ist sie dort als Spezialist der alleinige Liquiditätsgeber für Aktien und ETPs.
In den USA ist die Konzentration noch deutlich stärker. Citadel Securities gibt auf der eigenen Unternehmensseite an, mehr als 23 Prozent des gesamten US-Aktienvolumens und rund 35 Prozent des Privatanlegervolumens abzuwickeln. Ein einziger Market Maker steht dort also hinter mehr als jeder dritten Order eines Privatanlegers.

Payment for Order Flow: was sich seit Juli 2026 geändert hat
Payment for Order Flow, kurz PFOF, bezeichnet eine Zahlung, die ein Market Maker an einen Broker leistet, damit dieser ihm die Orders seiner Kunden zur Ausführung weiterleitet.
Jahrelang war PFOF die Grundlage vieler Gratis-Depots. Der Broker verzichtete auf eine Ordergebühr oder nahm nur einen Euro und verdiente stattdessen an der Rückvergütung des Market Makers. Für den Kunden fühlte sich das kostenlos an. Bezahlt hat er trotzdem, nämlich über den Spread und über einen Handelsplatz, den er sich nicht selbst ausgesucht hatte.
Die EU hat dieses Modell verboten. Die Grundlage ist Verordnung (EU) 2024/791 vom 28. Februar 2024. Nach dem neuen Artikel 39a MiFIR dürfen Wertpapierfirmen für die Ausführung oder Weiterleitung von Orders ihrer Privatkunden und bestimmter professioneller Kunden keine Vergütung von Dritten mehr annehmen.
Für Deutschland galt eine Schonfrist. Mitgliedstaaten, in denen PFOF schon üblich war, durften eine Übergangsfrist bis zum 30. Juni 2026 gewähren. Das Bundesfinanzministerium hat diese Ausnahme für Deutschland genutzt, seit dem 1. Juli 2026 gilt das Verbot auch hier. Für dich heißt das: Die Zahlung eines Dritten für deine Order fällt weg. Ein Interessenkonflikt kann trotzdem bleiben, wie der nächste Abschnitt zeigt.
Was Trade Republic und Scalable daraus gemacht haben
Bei den beiden großen Neobrokern ist der Broker heute selbst die Gegenpartei, wenn auch auf verschiedenen Wegen. Trade Republic schreibt in seiner Pressemitteilung vom 2. Juli 2026, Orders würden „zum Bestpreis unter allen relevanten Börsen gegen Trade Republic ausgeführt“. Den Preis leitet der Broker aus einem aggregierten Orderbuch der angebundenen Börsen ab. Wer einen bestimmten Handelsplatz will, wählt ihn gegen Aufpreis selbst aus. Die Einzelheiten stehen in unseren Trade Republic Erfahrungen.
Scalable Capital ging diesen Weg schon früher. Mit der EIX betreibt der Broker seit Dezember 2024 einen eigenen Handelsplatz, an dem er selbst als Market Maker auftritt. Bei diesem Modell fließt keine Zahlung eines Dritten an den Broker. Scalable verdient direkt am Spread. Was das für Kunden bedeutet, steht in unseren Scalable Capital Erfahrungen.
Der Interessenkonflikt ist damit nicht verschwunden, er ist nur umgezogen. Früher stellte ein Dritter den Kurs und bezahlte den Broker. Heute ist bei den großen Neobrokern der Broker selbst die Gegenpartei und verdient an deinem Abschluss.
Für dich ändert das die Prüfaufgabe nicht. Du vergleichst den gestellten Kurs mit dem Xetra-Orderbuch im selben Moment. Welchen Platz du für welche Order nimmst, klärt unser Ratgeber zum passenden Handelsplatz.
Market Maker im CFD- und Forex-Handel
Bei CFDs ist der Broker fast immer selbst der Market Maker. Ein CFD ist ein Vertrag zwischen dir und dem Broker, kein börsengehandeltes Wertpapier. Es gibt also keine Börse und kein fremdes Orderbuch, sondern nur den Kurs, den der Broker stellt. Er ist deine Gegenpartei, und jeder Euro, den du gewinnst, ist zunächst ein Euro, den er zahlt, sofern er die Position nicht weitergibt. Die Grafik zeigt, wie der Broker dabei zwischen Käufer und Verkäufer steht.

Die Branche unterscheidet deshalb zwei Grundmodelle. Beim Market-Maker-Modell, oft auch Dealing Desk genannt, hält der Broker die Gegenposition selbst oder gleicht sie intern zwischen Kunden aus. Beim STP- oder ECN-Modell leitet er die Order an externe Liquiditätsgeber weiter und verdient an einer Kommission oder einem Aufschlag. Welcher Broker welches Modell nutzt, zeigt unser CFD-Broker-Vergleich.
Ein Market-Maker-Broker ist nicht automatisch unseriös. In der EU sind CFD-Broker beaufsichtigt und müssen bei Privatkunden unter anderem Hebelgrenzen und einen Schutz vor Nachschüssen einhalten, zusammengefasst in unserem Überblick zur ESMA-Regulierung. Du solltest aber wissen, mit wem du handelst: mit einem Unternehmen, das seinen Kurs selbst setzt. Die Grundlagen dazu erklärt unser Ratgeber zum CFD-Handel, für den Devisenmarkt unser Überblick zum Forex-Trading.
Wann Market Maker für Trader zum Risiko werden
Solange der Markt ruhig läuft, merkst du vom Market Maker wenig. Kritisch wird es in genau den Momenten, in denen du ihn am meisten brauchst. Drei Situationen solltest du kennen.
Randzeiten und Nachrichten: der Spread geht auf
Außerhalb der Hauptzeit orientiert sich der Market Maker an Ersatzkursen. Hat die Heimatbörse einer Aktie geschlossen oder stehen wichtige Zahlen an, fehlt ihm eine verlässliche Referenz, und er weitet den Spread als Sicherheitspolster. Eine Market Order wird dann zu den gerade verfügbaren Preisen ausgeführt. Weicht der Ausführungspreis von dem Preis ab, den du bei der Ordereingabe erwartet hast, heißt das Slippage. Eine bloße Abweichung vom letzten Börsenkurs ist dagegen noch keine Slippage, weil dieser Kurs veraltet sein oder von einem anderen Platz stammen kann.
Handelsaussetzung: der Kurs verschwindet
Ein Market Maker kann seine Quotes aussetzen. Bei einer Ad-hoc-Meldung oder extremen Bewegungen stellt er für ein Papier vorübergehend keine Kurse mehr, und der Handel darin ruht. Das schützt ihn, nicht dich. Wer in einer solchen Phase aussteigen will, kommt erst wieder heraus, wenn der Market Maker den Handel freigibt, und dann zu dessen neuem Kurs.
Auch Stop-Orders hängen am Kurs des Market Makers. Löst dein Handelsplatz sie anhand seiner eigenen Kurse aus, kann ein kurz geweiteter Spread einen Stop auslösen, den das Xetra-Orderbuch nie erreicht hätte. Wie du Stops robuster setzt, erklärt unser Ratgeber zum Stop-Loss setzen.
Technik: 45 Minuten, die einen Market Maker fast ruiniert hätten
Das eindrücklichste Beispiel für das Tempo-Risiko ist Knight Capital. Am 1. August 2012 spielte der damals große US-Market-Maker eine neue Software auf. In den ersten rund 45 Minuten nach Handelsbeginn schickte das System laut US-Börsenaufsicht SEC mehr als 4 Millionen Orders in den Markt, obwohl es nur 212 Kundenaufträge abarbeiten sollte. Es handelte mehr als 397 Millionen Aktien und baute ungewollte Positionen im Wert mehrerer Milliarden Dollar auf.
Der Schaden war existenzbedrohend. Knight bezifferte den Verlust vor Steuern auf rund $440 Millionen, die SEC nennt in ihrer Mitteilung mehr als $460 Millionen. Wenige Tage später musste das Unternehmen sich $400 Millionen frisches Kapital von Investoren holen, später folgte eine Strafe der SEC über $12 Millionen. Für dich als Anleger war die Lehre eine andere: Die Geschwindigkeit, die Market Maker profitabel macht, macht ihre Fehler genauso schnell.
Vorteile und Nachteile des Handels über einen Market Maker
Der Handel gegen einen Market Maker hat zwei Seiten, und beide sind real. Hier die ehrliche Bilanz für Privatanleger und Trader:
Vorteile des Market-Maker-Handels
- Zusätzliche Liquidität: Auch in Nebenwerten und Zertifikaten gibt es handelbare Preise, ohne dass gleichzeitig eine passende Anlegerorder vorliegt. Garantiert ist die Ausführung damit nicht.
- Lange Handelszeiten: gettex und die LS Exchange handeln bis 23:00 Uhr, weit über die Xetra-Hauptzeit hinaus.
- Ausführung in einem Stück: Der Market Maker nimmt die ganze Order zum gestellten Kurs, ohne Teilausführungen über mehrere Preisstufen.
- Niedrige Nebenkosten: Viele Market-Maker-Plätze verlangen kein Börsenentgelt, bezahlt wird über den Spread.
Nachteile des Market-Maker-Handels
- Ein Anbieter setzt den Preis: Du handelst gegen ein Unternehmen, das an deinem Abschluss verdient, nicht gegen andere Anleger.
- Weite Spreads in Randzeiten: Abends und bei Nachrichten öffnet sich die Spanne, und eine Market Order wird teuer.
- Handel kann ruhen: Setzt der Market Maker seine Quotes aus, kommst du nicht heraus, bis er den Handel wieder aufnimmt.
- Wenig Einblick: Wie der gestellte Kurs zustande kommt, ist ein Geschäftsgeheimnis. Prüfen kannst du nur das Ergebnis.
Woran du einen fairen Kurs erkennst
Wie stark die Spannen in den vergangenen Jahrzehnten geschrumpft sind, zeigt ein Beispiel aus den USA. Bis 2001 wurden Aktien dort in Sechzehnteln eines Dollars notiert, der kleinste mögliche Spread lag bei 6,25 Cent. Mit der Umstellung auf Dezimalstellen sank er auf einen Cent, wie die SEC in ihrer Anhörung zur Dezimalisierung festhält. Market Maker verdienen heute an viel kleineren Margen als früher, dafür an viel mehr Abschlüssen.
Günstig ist der Handel trotzdem nur, wenn du den Spread im Blick behältst. Er ist die Gebühr, die auf keiner Abrechnung steht. Mit vier Gewohnheiten zahlst du ihn nicht öfter als nötig:
- Vergleiche mit Xetra: Halte den gestellten Kurs gegen den Geld- und Briefkurs im Xetra-Orderbuch im selben Moment. Beim Kauf zählt der Briefkurs, beim Verkauf der Geldkurs. Weicht er deutlich ab, warte oder wechsle den Platz.
- Handle in der Hauptzeit: Zwischen 9:00 und 17:30 Uhr ist auf Xetra die Liquidität am höchsten, und die Market Maker haben ihre engste Referenz. Abends und am frühen Morgen sind die Spannen breiter.
- Nutze Limits statt Market Orders: Ein Limit legt fest, was du höchstens zahlst, garantiert aber keine Ausführung. Außerhalb der Hauptzeit ist das keine Vorsicht, sondern Pflicht.
- Meide die Minuten um Nachrichten: Kurz vor und nach wichtigen Zahlen weiten alle Market Maker die Spanne. Wer dann handelt, zahlt den Risikoaufschlag mit.
Mein Rat für die nächste Order: Schau vor dem Klick auf die Spanne und rechne sie in Prozent des Kurses um. Ein Beispiel: 3 Cent Spread bei einem Kurs von 122,40 Euro sind rund 0,025 Prozent, beim einzelnen Kauf zahlst du gegenüber dem Mittelkurs davon nur die Hälfte. Liegt die Spanne bei deinem Papier ein Vielfaches über dem, was du zur Hauptzeit gewohnt bist, stimmt entweder die Uhrzeit nicht oder der Platz. Was Geld- und Briefkurs genau bedeuten, erklärt unser Artikel über Bid, Ask und den Spread.
Fazit: Der Market Maker ist ein Dienstleister, kein Gegner
Ohne Market Maker wäre der Handel für Privatanleger langsamer, teurer und für viele Papiere gar nicht möglich. Sie stellen Kurse, wenn niemand sonst da ist, handeln bis spät in den Abend und nehmen Orders in einem Stück. Dafür lassen sie sich über den Spread bezahlen, und das ist ein fairer Tausch, solange die Spanne eng bleibt.
Gleichzeitig ist der Market Maker kein neutraler Schiedsrichter. Er verdient an deinem Abschluss, er weitet die Spanne, wenn es für ihn riskant wird, und er kann den Handel aussetzen. Seit dem PFOF-Verbot treten große Neobroker sogar selbst als Gegenpartei auf. Das macht die Frage, wer dir den Kurs stellt, wichtiger als je zuvor.
Mein Fazit nach über vierzig Jahren am Markt: Nutze Market Maker bewusst, nicht blind. Handle in der Hauptzeit, setze Limits, vergleiche mit dem Xetra-Orderbuch und rechne den Spread in Prozent um. Dann bekommst du die Vorteile des Modells, ohne die Rechnung dafür zu übersehen.
Häufige Fragen zu Market Makern
Was macht ein Market Maker?
Ein Market Maker stellt für ein Wertpapier laufend verbindliche Kauf- und Verkaufskurse und bietet damit Liquidität. Dadurch lässt sich ein Papier oft auch dann handeln, wenn gerade kein anderer Anleger auf der Gegenseite steht, allerdings nur im Rahmen der Handelszeiten und Regeln des jeweiligen Marktes.
Woran verdient ein Market Maker?
Er kauft zum niedrigeren Geldkurs und verkauft zum höheren Briefkurs. Die Differenz, der Spread, ist seine Marge. Sie beträgt je Aktie oft nur ein oder zwei Cent, wird aber millionenfach verdient. Sein Risiko ist Bestand, der im Preis fällt, bevor er ihn weiterverkaufen kann.
Wer ist der Market Maker bei Trade Republic?
Seit dem 2. Juli 2026 führt Trade Republic Orders nach eigener Pressemitteilung zum Bestpreis unter allen relevanten Börsen gegen Trade Republic aus. Wer einen bestimmten Handelsplatz will, kann ihn gegen Aufpreis aus 30 Börsen selbst wählen. Die frühere Standardanbindung an Lang & Schwarz ist damit beendet.
Ist Payment for Order Flow in Deutschland verboten?
Ja. Artikel 39a MiFIR, eingeführt mit Verordnung (EU) 2024/791, verbietet Wertpapierfirmen, für die Ausführung oder Weiterleitung von Privatkundenorders Vergütungen von Dritten anzunehmen. Deutschland hatte eine Übergangsfrist bis zum 30. Juni 2026 genutzt, seit dem 1. Juli 2026 gilt das Verbot auch hier.
Ist der Handel über einen Market Maker schlechter als über Xetra?
Nicht grundsätzlich. Zur Xetra-Hauptzeit sind die Kurse der Market Maker meist eng am Orderbuch. Abends, bei Nachrichten und in Nebenwerten weiten sie ihre Spannen aber aus. Dann lohnt der Vergleich mit Xetra und eine Limit-Order.
Was ist der Unterschied zwischen Market Maker und Designated Sponsor?
Ein Designated Sponsor stellt auf Xetra Kauf- und Verkaufsangebote in ein offenes Orderbuch und kann von anderen Teilnehmern unterboten werden. Ein Market Maker im Direkthandel ist dagegen die einzige Gegenseite und setzt den Kurs allein.
English version: Market Makers: Who Sets Your Price
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH. Er handelt seit 1980 als diskretionärer Price-Action-Trader an den Märkten.
Sein Handel kommt ohne technische Indikatoren aus. Er tradet Forex-Majors und -Minors allein auf Basis von Kursverlauf und Marktstruktur. In den 1980er Jahren übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre vertrat er Joe Ross in Deutschland und übersetzte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für dieses Thema ist er qualifiziert, weil er seit Jahrzehnten mit gestellten Kursen arbeitet. Im Devisenmarkt, seinem Schwerpunkt, gibt es kein zentrales Orderbuch, jeder Kurs kommt von einem Liquiditätsgeber. Die Angaben zu Handelsplätzen, Market Makern und zum PFOF-Verbot in diesem Artikel wurden am 24. September 2026 an den Seiten der Börsen, Betreiber und Aufsichten geprüft.
Dieser Artikel wurde von Christian Möhrer final geprüft.