
Energie liegt 2026 bis Mitte September fast 48 Prozent im Plus, zyklischer Konsum 5 Prozent im Minus. Der S&P 500 dazwischen steht bei plus 13 Prozent und verrät von diesem Riss nichts. Genau das meint Sektorrotation: Das Geld wandert unter der Oberfläche von einer Branche in die nächste, während der Index ruhig wirkt.
Hier bekommst du das Lehrbuchmodell und die Prüfung, ob es in echten Rezessionen gehalten hat. Dazu kommt, wie du Rotation mit Ratio-Charts und dem Relative Rotation Graph selbst im Chart erkennst, und ein eigener Test über 27 Jahre, ob sich das Umschichten nach relativer Stärke gelohnt hätte. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Sektorrotation: das Wichtigste in 30 Sekunden
- Sektorrotation ist die Umschichtung von Kapital zwischen den Sektoren eines Aktienmarkts. Sichtbar wird sie an der relativen Stärke eines Sektors gegenüber dem Gesamtmarkt, nicht am Indexstand.
- Das Lehrbuch ordnet jeder Konjunkturphase Gewinner zu: früh Zykliker und Finanzen, in der Mitte Technologie, spät Energie, in der Rezession Basiskonsum, Gesundheit und Versorger.
- In unserer Messung der drei US-Rezessionen seit 2001 schlugen Versorger den S&P 500 nur einmal. Basiskonsum, Technologie und zyklischer Konsum lagen dagegen alle dreimal vorn.
- Ein Momentum-Test über 27 Jahre (jeden Monat die drei stärksten von neun Sektoren) kam nach Kosten auf 7,5 bis 8,6 Prozent pro Jahr. Neun Sektoren gleich gewichtet schafften ohne jedes Timing 8,9 Prozent.
- Money Flow Tape kostet 14,95 Euro im Monat oder 107,40 Euro im Jahr, nach 14 Tagen Test. Das Werkzeug zeigt Rotation, gibt aber ausdrücklich keine Signale.
- Fazit: Sektorrotation ist als Beobachtung wertvoll, als Timing-Strategie deutlich schwächer, als die Konjunkturuhr verspricht.
Was ist Sektorrotation?
Sektorrotation, auch Branchenrotation oder englisch Sector Rotation, bezeichnet die Umschichtung von Kapital zwischen den Sektoren eines Aktienmarkts, ausgelöst durch Veränderungen bei Konjunktur, Zinsen, Inflation oder Risikobereitschaft.
Der Begriff wird in zwei Bedeutungen benutzt, und die solltest du trennen. Als Beobachtung beschreibt er, dass Geld gerade aus einer Branche abfließt und in eine andere hineinfließt. Das ist messbar und jeden Tag nachprüfbar. Als Strategie meint er den Versuch, dieser Bewegung vorauszulaufen und die nächsten Gewinner vorher zu kaufen. Das ist deutlich schwieriger, wie die Messungen weiter unten zeigen.
Rotation spielt sich innerhalb des Marktes ab, nicht an seinem Rand. Große Fonds verlassen den Aktienmarkt selten ganz. Sie gewichten um, etwa von Technologie in Energie oder von Zyklikern in defensive Branchen. Deshalb kann der Index seitwärts laufen, während einzelne Sektoren zweistellig steigen oder fallen. Die Farbverteilung einer Aktien-Heatmap zeigt dir diesen Unterschied auf einen Blick.
Mit Branchen-ETFs hat das Thema viel zu tun, ist aber nicht dasselbe. Ein Sektor-ETF ist das Werkzeug, mit dem du eine Rotation abbilden kannst. Welche Produkte es für alle elf Sektoren gibt und was sie kosten, steht in unserem Überblick zu Branchen-ETFs und Sektoren. Dieser Artikel behandelt die Frage davor: Woran erkennst du, wohin das Geld gerade fließt?

Die elf GICS-Sektoren: zyklisch, defensiv, zinssensitiv
GICS steht für Global Industry Classification Standard und ist das von S&P Dow Jones Indices und MSCI gemeinsam gepflegte System, das jedes börsennotierte Unternehmen genau einem von elf Sektoren zuordnet.
Die Einteilung ist jünger und beweglicher, als die meisten Grafiken vermuten lassen. Den Standard gibt es seit 1999. Am 31. August 2016 kam Immobilien als elfter Sektor dazu, im September 2018 wurde Telekommunikation zu Kommunikationsdienste erweitert. Seitdem stecken Alphabet und Meta dort und nicht mehr in Technologie. Die Hintergründe nennt die Mitteilung von S&P Dow Jones Indices.
| Sektor | US-ETF | Charakter |
|---|---|---|
| Technologie | XLK | zyklisch, Wachstum |
| Finanzen | XLF | zyklisch, zinsnah |
| Kommunikation | XLC | gemischt |
| Zykl. Konsum | XLY | zyklisch |
| Industrie | XLI | zyklisch |
| Grundstoffe | XLB | zyklisch, Rohstoff |
| Energie | XLE | zyklisch, Rohstoff |
| Basiskonsum | XLP | defensiv |
| Gesundheit | XLV | defensiv |
| Versorger | XLU | defensiv, zinsnah |
| Immobilien | XLRE | zinsnah |
Zyklische Aktien
Zyklische Aktien sind Titel von Unternehmen, deren Gewinne eng mit dem Konjunkturverlauf schwanken, etwa aus Industrie, zyklischem Konsum, Finanzen und Grundstoffen.
Wenn die Wirtschaft läuft, verkaufen diese Firmen mehr Autos, Maschinen und Kredite. Im Abschwung brechen die Umsätze entsprechend stärker ein. Deshalb schwanken zyklische Aktien meist stärker als der Markt und reagieren früh auf Einkaufsmanagerindizes und Auftragseingänge. Technologie zählt nach dieser Logik ebenfalls zu den Zyklikern, weil Unternehmen ihre IT-Budgets im Abschwung kürzen.
Defensive Aktien
Defensive Aktien sind Titel von Unternehmen, deren Umsätze auch in einer Rezession stabil bleiben, weil sie Güter des Grundbedarfs wie Lebensmittel, Medikamente oder Strom verkaufen.
Defensiv heißt nicht automatisch sicher, und daran scheitern viele Rotationsideen. Versorger und Immobilien hängen stark an den Anleiherenditen, weil ihre Dividenden mit festverzinslichen Papieren konkurrieren. Steigen die Renditen, geraten sie unter Druck, egal wie stabil ihr Geschäft ist. 2026 ist dafür ein gutes Beispiel: Die zehnjährige US-Rendite stieg bis zum 11. September von 4,16 auf 4,98 Prozent, und Versorger kamen seit Jahresbeginn nur auf plus 0,6 Prozent.
Warum GICS-Umbauten Ratio-Charts verfälschen
Am 20. März 2023 wechselten Visa und Mastercard von Technologie zu Finanzen. Beide stiegen damit auf Platz drei und vier im Finanzsektor, dazu wanderten PayPal und weitere Zahlungsdienstleister mit. Wer einen langen XLF/XLK-Vergleich über dieses Datum zieht, misst also nicht nur Rotation, sondern auch einen Umbau der Körbe. Bei Ratio-Charts über viele Jahre gehört ein Blick auf solche Stichtage deshalb dazu.
Sektorrotation im Konjunkturzyklus: das Lehrbuchmodell
Der Konjunkturzyklus ist die wiederkehrende Abfolge von Aufschwung, Hochphase, Abschwung und Rezession, deren Wendepunkte in den USA das National Bureau of Economic Research datiert.
Das bekannteste Rotationsmodell geht auf den Standard & Poor’s Guide to Sector Investing von Sam Stovall zurück. Die Idee: In jeder Phase des Zyklus profitieren andere Branchen. Der Vermögensverwalter Fidelity hat das Modell mit Daten seit 1962 ausgewertet und in vier Phasen gegliedert, wie die Übersicht bei Fidelity zeigt.
| Phase | Historisch vorn |
|---|---|
| Früher Zyklus | Zyklischer Konsum, Finanzen, Immobilien |
| Mittlerer Zyklus | Technologie |
| Später Zyklus | Energie, Versorger |
| Rezession | Basiskonsum, Gesundheit, Versorger |
Die Logik dahinter ist sauber, die Einschränkung steht beim Anbieter gleich daneben. Im frühen Zyklus profitieren zinsabhängige Branchen, weil die Notenbank gesenkt hat. Spät im Zyklus treiben ausgelastete Kapazitäten die Rohstoffpreise. Fidelity schreibt aber selbst, dass die Phasen weder gleich lang sind noch immer in dieser Reihenfolge ablaufen. Im mittleren Zyklus hat laut Fidelity sogar keine einzige Anlageklasse den Markt in mehr als der Hälfte der Fälle geschlagen.
Das größte praktische Problem ist die Zeit. Das NBER datiert Rezessionen erst im Nachhinein. Den Beginn der Rezession von 2008 verkündete es am 1. Dezember 2008, fast ein Jahr nach dem eigentlichen Hochpunkt im Dezember 2007. Wer auf die offizielle Phasenbestimmung wartet, kommt zu spät. Die Termine, die in Echtzeit Hinweise liefern, sammelt unser Wirtschaftskalender.
Datencheck: Hält das Lehrbuch in echten Rezessionen?
Wir haben die neun Sektor-ETFs mit der längsten Historie durch die drei US-Rezessionen seit 1999 gerechnet. Gemessen wurde jeweils vom Monatsende des Konjunkturhochs bis zum Monatsende des Tiefs, so wie sie das NBER datiert hat. Grundlage sind die bereinigten Tageskurse bei Yahoo Finance, Ausschüttungen sind also eingerechnet.
| in % | 2001 | 08/09 | 2020 |
|---|---|---|---|
| S&P 500 | −1,6 | −34,8 | −1,4 |
| Bas. Konsum | +5,8 | −17,0 | +1,0 |
| Gesundheit | −1,6 | −23,1 | +8,2 |
| Versorger | −11,2 | −30,2 | −7,0 |
| Technologie | −1,0 | −30,2 | +4,0 |
| Zykl. Konsum | +5,6 | −27,6 | +1,2 |
| Grundstoffe | +12,4 | −35,8 | −0,9 |
| Industrie | +0,3 | −41,6 | −11,5 |
| Finanzen | −1,6 | −56,3 | −13,6 |
| Energie | −16,5 | −38,0 | −14,2 |
Nur in der Finanzkrise 2008/09 lief alles nach Plan. Basiskonsum, Gesundheit und Versorger verloren dort deutlich weniger als der Index, Finanzen stürzten um mehr als die Hälfte ab. In den beiden anderen Rezessionen passt das Bild kaum. 2001 war Grundstoffe mit plus 12,4 Prozent der beste Sektor, Versorger verloren 11,2 Prozent. 2020 lagen Gesundheit und Technologie vorn, Versorger wieder deutlich hinter dem Markt.
Zählt man durch, sieht die Rezessions-Regel so aus: Basiskonsum schlug den S&P 500 in allen drei Fällen. Überraschend taten das auch Technologie und zyklischer Konsum, die im Modell zu den Verlierern gehören. Versorger schafften es nur einmal, Gesundheit zweimal, 2001 lag sie gleichauf mit dem Index.
Der wichtigste Grund für die Abweichung ist der Aktienmarkt selbst. Er läuft der Konjunktur voraus. Als die Rezession 2001 offiziell begann, war der Technologiesektor schon ein Jahr lang eingebrochen. 2020 dauerte die Rezession nur zwei Monate, und der Markt drehte mitten darin. Wer die Phase kennt, hat die Kursbewegung oft schon verpasst.
Und nach dem Tief?
| Ab Tief | Bester Sektor | S&P 500 |
|---|---|---|
| 11/01 bis 11/02 | Gesundheit +5,6 % | −16,4 % |
| 06/09 bis 06/10 | Zykl. Konsum +28,0 % | +14,4 % |
| 04/20 bis 04/21 | Grundstoffe +63,2 % | +46,0 % |
Im frühen Zyklus trifft das Modell zweimal von dreimal. 2009 und 2020 führten Zykliker, Finanzen und Industrie, die Defensiven lagen hinten. Nach 2001 dagegen fiel der Markt weitere 16 Prozent, und ausgerechnet der defensive Gesundheitssektor war der einzige mit Gewinn. Ein Tief in der Wirtschaft ist eben nicht automatisch ein Tief an der Börse, wie auch der Verlauf im Bärenmarkt nach dem Platzen der Dotcom-Blase zeigt.
Was die Forschung zur Sektorrotation sagt
Unsere drei Rezessionen sind eine kleine Stichprobe, deshalb lohnt der Blick auf eine lange Studie. Ben Jacobsen, Jeffrey Stangl und Nuttawat Visaltanachoti haben das Stovall-Modell über US-Daten von 1948 bis 2007 getestet. Sie gingen dabei von einem Anleger aus, der jede Konjunkturphase im Voraus perfekt kennt und keine Transaktionskosten zahlt.
Selbst mit dieser unrealistischen Vorausschau blieb wenig übrig. Die Rotation brachte laut der Studie bei SSRN im besten Fall 2,3 Prozent Mehrrendite pro Jahr. Echte Anleger erkennen die Phase aber erst mit Verzögerung und zahlen Gebühren. Unter solchen realistischeren Annahmen schrumpft der Vorsprung laut den Autoren schnell, und er wiegt kaum auf, wie schwer die aktuelle Phase überhaupt zu bestimmen ist.
Das heißt nicht, dass Rotation unwichtig ist. Es heißt, dass die Konjunkturprognose als Auslöser schwach ist. Viele Praktiker tauschen den Auslöser deshalb aus und schauen nicht mehr auf die Wirtschaft, sondern direkt auf die Kurse: Welcher Sektor ist gerade stärker als der Markt? Genau das ist die Idee hinter relativer Stärke und Momentum-Trading.

So erkennst du Sektorrotation im Chart
Für die Praxis brauchst du keine Konjunkturprognose, sondern drei Blicke auf die Kurse. Alle drei beschreiben, wo das Geld gerade steht. Keiner sagt dir, wohin es morgen geht. Wer das akzeptiert, verpasst die ersten Wochen einer Rotation und spart sich dafür viele Fehlsignale.
Relative Stärke und Ratio-Chart
Relative Stärke misst, ob sich ein Wert besser oder schlechter entwickelt als eine Vergleichsgröße, etwa ein Sektor gegenüber dem Gesamtmarkt.
Ein Ratio-Chart teilt den Kurs eines Werts durch den Kurs eines Vergleichswerts und zeigt als Linie, ob sich das Verhältnis zugunsten des ersten Werts verschiebt.
Der Ratio-Chart ist das einfachste Rotationswerkzeug überhaupt. In TradingView gibst du dazu im Symbolfeld einfach XLE/SPY ein. Steigt die Linie, läuft Energie besser als der Markt, auch wenn beide gleichzeitig fallen. Ein Sektor kann 5 Prozent zulegen und trotzdem Kapital verlieren, wenn der Index um 8 Prozent steigt. Der normale Chart zeigt das nicht, der Ratio-Chart schon.
Entscheidend ist der Trend der Linie über einige Wochen, nicht der einzelne Tag. Viele Trader legen einen gleitenden Durchschnitt über den Ratio-Chart oder zeichnen dort ganz normale Trendlinien. Ein Bruch der Linie im Ratio-Chart ist oft das erste Zeichen, dass eine Führung wechselt. Dasselbe Prinzip nutzt Stan Weinstein in der Stage-Analyse, wo die Relative-Stärke-Linie über den Einstieg mitentscheidet.
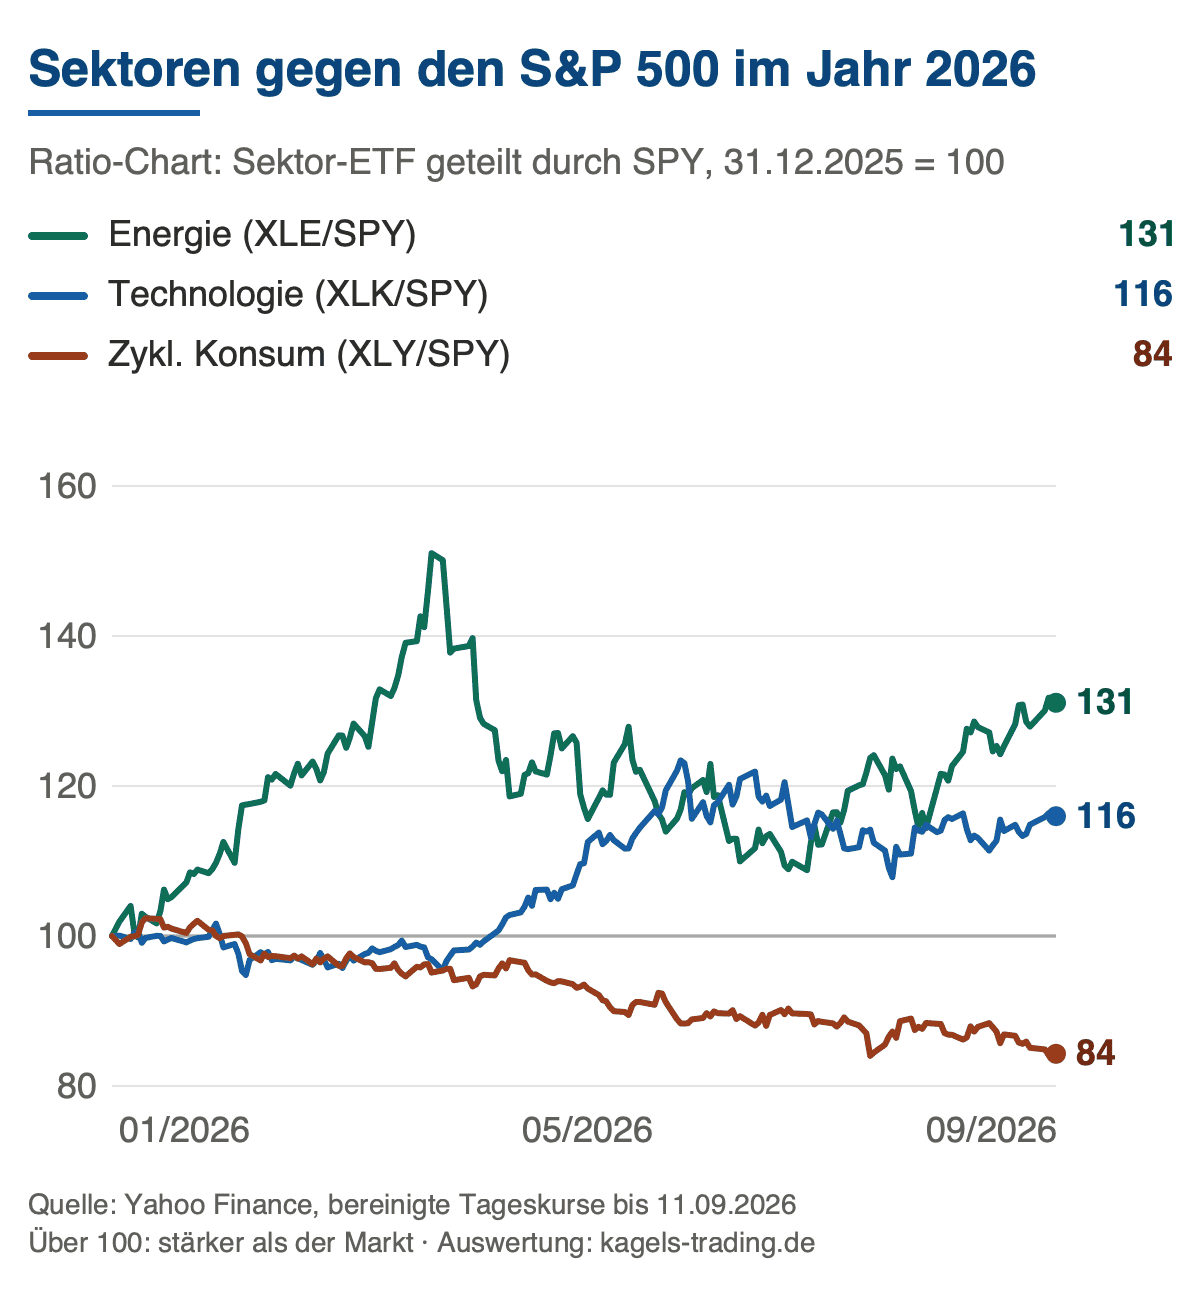
Die Grafik zeigt drei Ratio-Charts aus diesem Jahr, und jeder erzählt eine andere Rotation. Energie lief bis zum 27. März auf 151 davon, gab bis Anfang Juli mehr als die Hälfte des Vorsprungs ab und steht jetzt wieder bei 131. Technologie lag bis Mitte April unter 100 und drehte erst dann nach oben. Zyklischer Konsum fällt seit Januar fast ohne Unterbrechung auf 84. In einer Jahresbilanz siehst du nur das Ergebnis, im Ratio-Chart siehst du die Wendepunkte.
Relative Rotation Graph
Ein Relative Rotation Graph, kurz RRG, ist eine von Julius de Kempenaer entwickelte Grafik, die mehrere Werte gleichzeitig nach ihrer relativen Stärke und deren Veränderung in vier Quadranten einordnet.
Der RRG bringt alle Sektoren in ein einziges Bild. Waagerecht steht das JdK RS-Ratio, also die relative Stärke gegenüber dem Vergleichsindex. Senkrecht steht das JdK RS-Momentum, also das Tempo, mit dem sich diese Stärke verändert. Beide Achsen kreuzen sich bei 100, so erklärt es auch die ChartSchool von StockCharts.
| Quadrant | Stärke | Tempo |
|---|---|---|
| Führend | hoch | steigt |
| Abschwächend | hoch | fällt |
| Nachzügler | niedrig | fällt |
| Verbessernd | niedrig | steigt |
Im Idealfall wandert ein Sektor im Uhrzeigersinn durch die vier Felder. Ein Sektor, der aus „Verbessernd“ nach „Führend“ zieht, gewinnt gerade Kapital. Die Punkte laufen in der Praxis aber nicht immer sauber im Kreis und springen manchmal zurück. Der RRG hat außerdem keine Kauf- oder Verkaufsregeln. Er zeigt einen Zustand, kein Handelssystem. Kostenlos findest du ihn bei StockCharts.
Marktbreite: gleichgewichtet gegen kapitalgewichtet
Der dritte Blick gilt der Frage, ob eine Rally breit ist oder an wenigen Riesen hängt. Dafür vergleichst du den normalen S&P 500 mit seiner gleichgewichteten Variante, etwa über den ETF RSP. 2026 lag der gleichgewichtete Index bis zum 11. September mit plus 13,1 Prozent knapp vor dem kapitalgewichteten mit plus 12,7 Prozent. Das Geld verteilt sich also etwas breiter als in den Jahren, in denen wenige Megacaps den Index allein getragen haben.
Die großen Rotationen laufen dabei selten nur innerhalb der Aktien. Wenn Anleger nervös werden, fließt Geld zusätzlich in Anleihen, Gold und den US-Dollar. Wie du diese breitere Bewegung liest, erklären wir im Beitrag zu Risk-on und Risk-off. Die Zusammenhänge zwischen Anleihen, Aktien, Rohstoffen und Dollar hat John Murphy systematisch beschrieben, eine Einordnung seines Standardwerks findest du in unserer Rezension zu John Murphy.
Relative Stärke im Backtest: 27 Jahre nachgerechnet
Wenn relative Stärke der bessere Auslöser ist, müsste sich das in Zahlen zeigen. Wir haben deshalb eine einfache Regel durchgerechnet: Am Ende jedes Monats kauft das Depot die drei stärksten von neun Sektoren, gemessen an ihrer Rendite der letzten 3, 6 oder 12 Monate. Jeder Sektor bekommt ein Drittel des Kapitals, ein Monat später wird neu sortiert.
Die Rechnung ist bewusst streng. Jeder Wechsel kostet 0,1 Prozent je Kauf und Verkauf. Steuern und Spreads fehlen, sie würden das Ergebnis weiter drücken. Der Zeitraum reicht vom 31. Dezember 1999 bis zum 31. August 2026, der größte Verlust ist auf Basis der Monatsschlusskurse gemessen.
| Variante | Pro Jahr | Größter Verlust |
|---|---|---|
| Top 3, 3 Monate | 7,5 % | −45,5 % |
| Top 3, 6 Monate | 7,5 % | −44,8 % |
| Top 3, 12 Monate | 8,6 % | −39,2 % |
| S&P 500 (SPY) | 8,3 % | −50,8 % |
| 9 Sektoren gleich | 8,9 % | −49,1 % |
Das Ergebnis ist unbequem. Mit 3 oder 6 Monaten Rückblick lag die Rotation nach Kosten rund 0,7 Prozentpunkte pro Jahr hinter dem S&P 500. Nur der 12-Monats-Rückblick kam knapp davor. Neun Sektoren schlicht gleich zu gewichten und monatlich auszugleichen, brachte ohne jede Auswahl mehr als alle drei Rotationsvarianten.
Der eigentliche Vorteil lag beim Risiko, nicht bei der Rendite. Alle drei Varianten verloren in ihrer schwächsten Phase weniger als der Index, mit 12 Monaten Rückblick rund elf Prozentpunkte weniger. Trotzdem schlug die Rotation den Markt nur in 10 bis 11 von 26 vollen Kalenderjahren. Wer so ein System fährt, sitzt also regelmäßig mehrere Jahre hinter dem Index. Wie schwer das psychologisch wiegt, beschreibt unser Beitrag zum Drawdown im Trading.
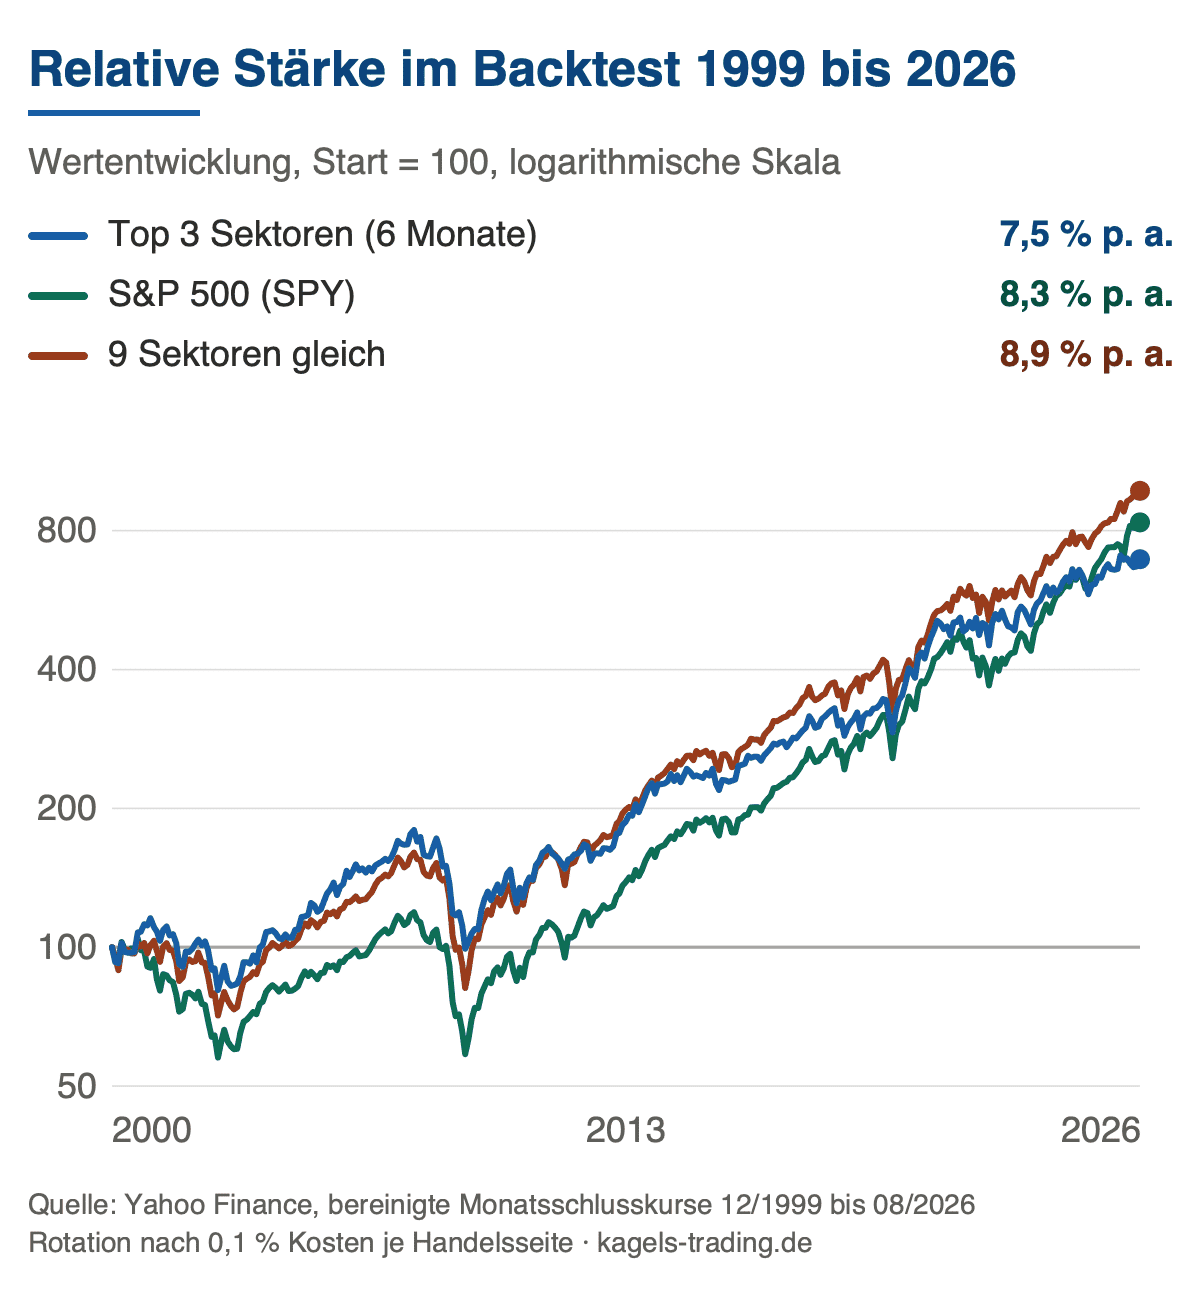
Die Grafik zeigt, wie stark das Ergebnis vom Stichtag abhängt. Das Rotationsdepot lag bis März 2025 fast durchgehend vor dem S&P 500. Seinen Vorsprung baute es in den Bärenmärkten 2000 bis 2002 und 2008 auf, im Januar 2009 stand es 70 Prozent über dem Index. In den langen Aufwärtsjahren danach schmolz dieser Vorsprung fast ununterbrochen, im März 2025 war er aufgebraucht. Wer das System 2009 begonnen hätte, hätte also nur die Durststrecke erlebt.
Die Grenzen dieses Tests gehören dazu. Die neun Sektoren sind US-Körbe ohne Kommunikation und Immobilien, deren ETFs erst 2015 und 2018 starteten. 27 Jahre sind lang, enthalten aber nur drei Rezessionen. Andere Rückblicke, eine andere Anzahl an Sektoren oder ein Trendfilter können anders ausfallen. Wer eine eigene Regel prüfen will, sollte sie vorher festlegen und sauber testen, etwa per Backtesting in TradingView.
Sektorrotation 2026: Was die Zahlen bis September zeigen
2026 ist ein Lehrstück dafür, wie weit die Sektoren auseinanderlaufen können. Zwischen Energie und zyklischem Konsum liegen seit Jahresbeginn fast 53 Prozentpunkte. Die Tabelle zeigt die Entwicklung der elf US-Sektor-ETFs bis zum Handelsschluss am Freitag, 11. September 2026.
| Sektor | Seit 1.1. | 3 Monate |
|---|---|---|
| Energie | +47,7 % | +14,9 % |
| Technologie | +30,7 % | +2,6 % |
| Grundstoffe | +13,3 % | −0,2 % |
| Industrie | +11,7 % | −1,3 % |
| Immobilien | +9,3 % | −2,5 % |
| Basiskonsum | +8,7 % | −1,5 % |
| Gesundheit | +7,7 % | +7,8 % |
| Finanzen | +5,4 % | +9,2 % |
| Versorger | +0,6 % | −3,2 % |
| Kommunikation | −3,8 % | +0,7 % |
| Zykl. Konsum | −5,0 % | −2,7 % |
| S&P 500 (SPY) | +12,7 % | +3,9 % |
Die auffälligste Rotation läuft aus den Vorjahressiegern heraus. Kommunikation gehörte 2025 mit plus 23,1 Prozent zu den stärksten Sektoren und liegt 2026 im Minus. Energie war 2025 mit plus 7,9 Prozent weit hinten und führt jetzt mit Abstand. Parallel stieg der vorderste Brent-Future von 60,85 auf 104,61 Dollar je Barrel. Aktuelle Einschätzungen dazu findest du in unserer Ölpreisprognose.
Die letzten drei Monate zeigen eine zweite, leisere Bewegung. Neben Energie legten Finanzen und Gesundheit deutlich zu, während Technologie nach starkem Jahresbeginn nur noch 2,6 Prozent schaffte. Gesundheit vorn und zyklischer Konsum hinten passt zum späten Zyklus aus dem Modell. Die Versorger passen nicht, weil steigende Renditen sie bremsen. Wie die Notenbank die Renditen beeinflusst, verfolgen wir laufend im Artikel zum Fed-Zinsentscheid.
Was diese Zahlen über die Zukunft sagen, lässt sich ehrlich beantworten: wenig. Sie beschreiben, wo das Kapital am 11. September 2026 stand und woher es kam. Ob Energie weiter führt, hängt am Ölpreis. Ob die Stärke der Defensiven eine Korrektur ankündigt oder nur eine Pause, zeigt erst der weitere Verlauf. Historisch ist beides oft genug vorgekommen. Wie sich einzelne Branchen innerhalb dieser Bewegung schlagen, zeigen etwa unsere Übersichten zu Halbleiter-Aktien und Rüstungsaktien.
Werkzeuge, mit denen du Rotation verfolgst
Für den Einstieg reicht ein kostenloses Chartprogramm. Elf Ratio-Charts gegen den SPY, einmal pro Woche angeschaut, zeigen dir bereits die groben Bewegungen. Dazu kommen der kostenlose RRG bei StockCharts und die Sector Momentum Map von State Street, die dieselbe Darstellung für US-, europäische und weltweite Sektoren anbietet.
Money Flow Tape: Kosten, Umfang und Grenzen
Wer mehr als Aktiensektoren beobachten will, findet mit Money Flow Tape ein fertiges Dashboard. Das Werkzeug zeigt täglich die relative Stärke von 17 Marktbereichen gegenüber dem Gesamtmarkt, darunter Sektoren, Anleihen, Gold, Rohstoffe, Dollar und Bitcoin, jeweils auf einem kurzen und einem langen Zeithorizont. Dazu gehören ein Rotations-Quadrant nach dem RRG-Prinzip, eine Heatmap und ein wöchentliches Briefing.
Ein zweites Modul misst, welche Wirtschaftstermine ihren Markt überhaupt bewegen. Für neun Termine seit 2019 ist ausgewertet, wie oft die Tagesspanne am Termintag auffällt, verglichen mit gewöhnlichen Tagen. Laut Anbieter fallen fünf Termine auf, darunter Fed-Sitzung, US-Arbeitsmarkt und US-Inflationsdaten, vier dagegen nicht (Stand August 2026).
Das Abo kostet 14,95 Euro im Monat oder 107,40 Euro im Jahr, jeweils inklusive Mehrwertsteuer. Die ersten 14 Tage sind kostenlos, danach ist das Abo jederzeit kündbar. Abgewickelt wird über Digistore24, gedacht ist es nur für die private Nutzung. Anbieter ist die pg.ventures GmbH aus Cham, hinter der Philipp Greineder steht, der bis Ende 2025 bei uns Indikatoren entwickelt hat.
Die Grenzen nennt der Anbieter selbst, und sie sind wichtig. Die Rotation wird aus der relativen Stärke gegenüber dem Gesamtmarkt berechnet, nicht aus echten Mittelzuflüssen in Fonds oder ETFs. Money Flow Tape gibt keine Kauf- oder Verkaufssignale und keine Kursziele. Wer eine fertige Handelsempfehlung sucht, ist dort falsch. Wer seine eigene Analyse um einen Blick über alle Anlageklassen ergänzen will, kann es über den Kasten unten zwei Wochen lang kostenlos ausprobieren.
Sektorrotation umsetzen: Produkte, Steuern und Fallen
Die bekannten US-Sektor-ETFs wie XLK oder XLE kannst du als Privatanleger in Deutschland nicht kaufen. Diesen Fonds fehlt das nach der PRIIPs-Verordnung vorgeschriebene Basisinformationsblatt. Was dahintersteckt, erklärt unser Beitrag zu PRIIPs. Für alle elf Sektoren gibt es aber UCITS-ETFs europäischer Anbieter, die denselben Index nachbilden.
Jede Umschichtung mit Gewinn kostet in Deutschland Steuern. Gewinne aus dem Verkauf eines ETF unterliegen der Abgeltungsteuer nach Paragraf 32d Einkommensteuergesetz, sobald der Sparerpauschbetrag ausgeschöpft ist. Ein US-Backtest kennt diese Kosten nicht. Wer monatlich rotiert, zahlt sie deutlich früher als ein Anleger, der einfach hält.
Die teuerste Falle ist die Schlagzeile. Über den Sektor, über den alle schreiben, ist das Geld meist schon geflossen. Dazu kommen Fehlstarts: Eine Rotation setzt an, bricht ab und setzt erneut an. Wer bei jedem Ansatz umschichtet, zahlt mehrfach. Und relative Stärke schützt nicht vor dem Bärenmarkt, sie sortiert nur innerhalb des Marktes. Wer drei Sektoren hält, trägt außerdem ein Klumpenrisiko.
Was für die Beobachtung der Sektorrotation spricht
- Mehr Kontext: Du siehst, ob eine Indexbewegung breit getragen ist oder an einem einzigen Sektor hängt.
- Weniger Rückgang: In unserem Backtest verloren alle Rotationsvarianten in ihrer schwächsten Phase weniger als der S&P 500.
- Kostenlose Werkzeuge: Ratio-Charts und Relative Rotation Graphs gibt es ohne Abo.
Was gegen Sektorrotation als Strategie spricht
- Kaum Mehrrendite: Selbst mit perfekter Konjunkturprognose waren es in der Studie höchstens 2,3 Prozent pro Jahr.
- Lehrbuch mit Lücken: Versorger schlugen den Markt nur in einer von drei US-Rezessionen seit 2001.
- Lange Durststrecken: Die Momentum-Rotation lag in 15 bis 16 von 26 Jahren hinter dem Index.
- Steuern und Kosten: Jede Umschichtung mit Gewinn löst in Deutschland Abgeltungsteuer aus.
Unsere Einordnung: Nutze Rotation als Landkarte, nicht als Autopilot. Die Ratio-Charts zeigen dir, ob dein Depot gerade mit dem Kapitalfluss läuft oder dagegen. Bevor du daraus Regeln ableitest, sollte klar sein, ob sie überhaupt einen Trading Edge haben. Die Entscheidung, wann du umschichtest, gehört vorher festgelegt und nicht erst dann, wenn die Zeitung die Rotation erklärt.
Fazit: Sektorrotation ist eine Landkarte, kein Fahrplan
Kapital wandert ständig zwischen den Branchen, und das zu sehen, lohnt sich. Ein Ratio-Chart oder ein Relative Rotation Graph zeigt dir in Minuten, welche Sektoren gerade führen und welche Geld verlieren. 2026 hätte dir das früh verraten, dass Energie und nicht Kommunikation das Jahr prägt, lange bevor die Jahresbilanz es bestätigt.
Als Strategie hält die Sektorrotation weniger, als die bunte Konjunkturuhr verspricht. In unseren drei Rezessionen lief das Lehrbuch nur einmal sauber, und die Momentum-Rotation kam nach Kosten nicht zuverlässig vor den Index. Ihr messbarer Vorteil lag im kleineren Rückgang. Aus unserer Sicht gehört ein Blick auf die Ratio-Charts in jede Wochenanalyse, eine starre Rotationsregel dagegen nur in ein Depot, das vorher sauber getestet wurde.
Häufige Fragen zur Sektorrotation
Ist Branchenrotation dasselbe wie Sektorrotation?
Ja, Branchenrotation ist ein anderes Wort für Sektorrotation. Gemeint ist die Umschichtung von Kapital zwischen den Branchen eines Aktienmarkts, etwa von Technologie in Energie. Streng genommen ist ein Sektor die gröbere Ebene und eine Branche die feinere, im Alltag werden beide Begriffe gleich verwendet.
Welche Sektoren gelten als zyklisch und welche als defensiv?
Als zyklisch gelten Industrie, zyklischer Konsum, Finanzen, Grundstoffe, Energie und Technologie. Als defensiv gelten Basiskonsum, Gesundheit und Versorger. Versorger und Immobilien reagieren zusätzlich stark auf Anleiherenditen und verhalten sich bei steigenden Zinsen oft nicht defensiv.
Funktioniert Sektorrotation als Anlagestrategie?
Als Konjunktur-Timing kaum. In einer Studie über US-Daten von 1948 bis 2007 brachte sie selbst mit perfekter Vorausschau höchstens 2,3 Prozent Mehrrendite pro Jahr, vor Kosten. In unserem eigenen Backtest von 1999 bis 2026 lag eine Momentum-Rotation nach Kosten zwischen 7,5 und 8,6 Prozent pro Jahr, der S&P 500 bei 8,3 Prozent.
Welcher Sektor läuft 2026 am besten?
Bis zum 11. September 2026 führt Energie mit plus 47,7 Prozent seit Jahresbeginn, gemessen am US-ETF XLE. Dahinter folgen Technologie mit plus 30,7 Prozent und Grundstoffe mit plus 13,3 Prozent. Am schwächsten sind zyklischer Konsum und Kommunikation, beide im Minus.
Wie baue ich einen Ratio-Chart in TradingView?
Du gibst im Symbolfeld zwei Ticker mit Schrägstrich ein, zum Beispiel XLE/SPY. TradingView zeigt dann das Kursverhältnis als eigenen Chart. Steigt die Linie, läuft der erste Wert besser als der zweite, auch wenn beide gleichzeitig fallen.
Kann ich Sektorrotation mit ETFs in Deutschland umsetzen?
Ja, aber nicht mit den US-ETFs wie XLK oder XLE, denen das PRIIPs-Basisinformationsblatt fehlt. Stattdessen stehen UCITS-Sektor-ETFs europäischer Anbieter für alle elf Sektoren zur Verfügung. Beachte, dass jede Umschichtung mit Gewinn Abgeltungsteuer auslösen kann.
Über den Autor: Bjarne Claussen
Bjarne Claussen ist seit 2018 im Trading aktiv und schreibt als Autor für Kagels Trading zu den Schwerpunkten Prop Trading, KI- und Algo-Trading, Kryptowährungen, Makroökonomie und Fundamentalanalyse.
Als Algo-Trader handelt er selbst primär Rohöl und den S&P 500. Sein Fokus auf systematische, datengetriebene Handelsansätze ergänzt die diskretionäre Perspektive bei Kagels Trading und ist die Grundlage seiner kritischen Bewertungen von Trading-Software und Strategien.
Für diesen Artikel hat er die Sektor-ETFs durch drei Rezessionen und 27 Jahre gerechnet. Grundlage sind die bereinigten Tageskurse aller elf US-Sektoren, der Momentum-Test läuft mit Handelskosten, und die Studienergebnisse sind an der Primärquelle geprüft.
Dieser Artikel wurde von Karsten Kagels final geprüft.