

Stand: Samstag, 7. November 2026, nach dem Wochenschluss vom 6. November. Wir schreiben die Analyse laufend fort.
Die 84er-Zone hat nicht gehalten. Nach dem Abpraller am Oktober-Hoch fiel die Hensoldt-Aktie in der ersten Novemberwoche um 9,6 Prozent und schloss erstmals seit Mitte Oktober wieder unter der 80er-Zone. Dabei legte der Konzern am Donnerstag starke Neunmonatszahlen vor und hob das Umsatzziel leicht an. Am selben Tag belastete laut Medienberichten die Gewinnwarnung von Rheinmetall den ganzen Sektor: Die Aktie fiel im Tagesverlauf bis knapp über das Oktober-Tief, erholte sich aber bis zum Schluss. Am Freitag ging es dann noch einmal kräftig abwärts.
Kursziele von Banken kannst du überall nachlesen. Mich interessieren als Price-Action-Trader die Marken, an denen der Kurs tatsächlich dreht. Genau die bekommst du hier, dazu die Zahlen hinter der Bewertung und zwei klare Szenarien, ehrlich getrennt in Chart und Spekulation. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Hensoldt Prognose aktuell in 30 Sekunden
- Kurs bei 77,44 Euro: Am Freitag ein Tagesminus von 6,2 Prozent, auf Wochensicht minus 9,6 Prozent zum Schluss vom 30. Oktober. Für 2026 liegt die Aktie noch gut 5 Prozent im Plus.
- Zwei Zonen verloren: Die Woche schloss unter der 84er-Zone und unter der 80er-Zone. Am Donnerstag fiel der Kurs bis 74,88 Euro, 1,18 Euro über dem Oktober-Tief, per Wochenschluss hielt das Startniveau 2026 bei 76,40 Euro.
- Starke Zahlen, schwacher Sektor: Hensoldt steigerte in neun Monaten den Auftragseingang um 76,7 Prozent und hebt das Umsatzziel auf rund 2,8 Milliarden Euro. Am selben Tag, dem 5. November, zog laut dpa-AFX und Nebenwerte-Magazin die Gewinnwarnung von Rheinmetall den Sektor nach unten.
- Fazit in einem Satz: Das Bear-Signal ist eingetreten, jetzt ist das Startniveau 2026 bei 76,40 Euro die Haltelinie; erst ein Wochenschluss zurück über der 80er-Zone entspannt das Bild, den nächsten Impuls kann der Kapitalmarkttag am 10. November in London liefern.
Hensoldt Chartanalyse und Kursmarken
Die Hensoldt-Aktie schloss die Woche am Freitag, 6. November, bei 77,44 Euro, 9,6 Prozent unter dem Wochenschluss vom 30. Oktober. Über dem Oktober-Tief bei 73,70 Euro liegt sie noch gut 5 Prozent, unter dem Jahreshoch bei 96,70 Euro knapp 20 Prozent.
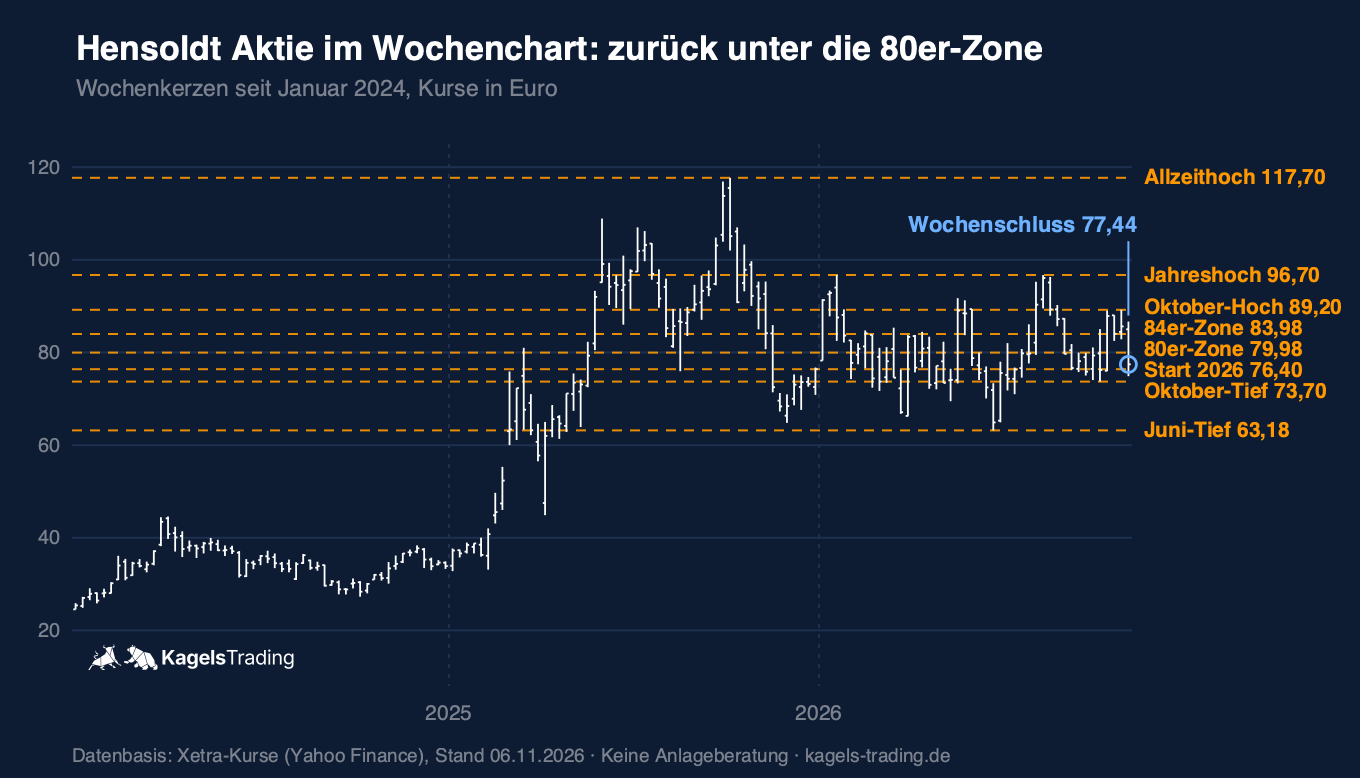
Die Wochenkerzen zeigen das große Bild. Im September 2020 kam Hensoldt für 12 Euro an die Börse. Fünf Jahre später, am 6. Oktober 2025, markierte der Titel bei 117,70 Euro sein Allzeithoch, fast das Zehnfache des Ausgabepreises. Danach kippte der Wert mit dem gesamten Rüstungssektor: Bis Ende November 2025 fielen die Wochenschlusskurse bis auf rund 68 Euro zurück, das Jahr endete bei 73,40 Euro, am ersten Handelstag 2026 schloss die Aktie bei 76,40 Euro. Die ganze Kurshistorie kannst du im Hensoldt-Chart auf TradingView selbst nachzeichnen.
Der Tiefpunkt kam im Juni. Verteidigungsminister Pistorius stoppte am 24. Juni das Fregattenprogramm F126, die Hensoldt-Papiere verloren binnen drei Tagen mehr als 10 Prozent und markierten am 26. Juni bei 63,18 Euro das Jahrestief. Von dort kletterte der Titel, gut sichtbar im Wochenchart, in fünf grünen Wochen bis auf 96,70 Euro, den höchsten Stand des Jahres, direkt vor der runden 100.
Die Korrektur lief in Etappen. Ende August setzten Entspannungssignale aus den Ukraine-Gesprächen den Sektor unter Druck, Anfang September rissen Berichte über Qualitätsmängel bei Rheinmetall die 84er-Zone. Ende September kostete die US-Einladung Putins zum G20-Gipfel noch einmal über 4 Prozent an einem Tag, und der Wochenschluss bei 75,86 Euro fiel erstmals unter das Startniveau 2026.
Der erste Bruch hielt keine Woche. Schon die erste Oktoberwoche schloss bei 79,34 Euro wieder über der 76,40. Am Montag, 5. Oktober, stufte Jefferies die Aktie auf Kaufen hoch, Kursziel 98 Euro, und Hensoldt unterzeichnete eine Absichtserklärung über weitere Radarlieferungen an die Ukraine. Am Dienstag eröffnete der Titel bei 84,40 Euro direkt an der 84er-Zone, drehte aber und schloss bei 78,90 Euro. Die Erklärung ist unverbindlich, und mwb research hielt die Ukraine-Fantasie an der Börse für überbewertet. Bis Donnerstag fiel der Kurs auf 73,70 Euro, das tiefste Niveau der Korrektur, und der Wochenschluss bei 76,22 Euro lag noch einmal knapp unter der 76,40.
Dann drehte das Bild. Am 12. Oktober sprang der Kurs um gut 5 Prozent über die 80er-Zone, am Freitag, 16. Oktober, riss er mit einer Kurslücke über die 84er-Zone und lief bis 89,02 Euro. Rückenwind kam vom ganzen Sektor: Morgan Stanley erwartet, dass Regierungen bis zum Jahresende zusätzliche Mittel aus laufenden Verteidigungshaushalten in Bestellungen umwandeln. Rheinmetall und Renk stiegen am selben Tag zeitweise um rund 5 und 6 Prozent. Der Wochenschluss bei 87,86 Euro brachte ein Plus von gut 15 Prozent.
Die Woche bis zum 23. Oktober war die Gegenprobe. Nach einem Hoch bei 88,04 Euro am Montag gab der Kurs vier Tage in Folge nach, im Sektor nahmen Anleger nach der Erholung Gewinne mit, und die UBS senkte ihr Kursziel für Rheinmetall. Am Donnerstag fiel Hensoldt bis 82,50 Euro und schloss damit die Kurslücke vom 16. Oktober. Der Freitag endete bei 84,02 Euro, 4 Cent über der Zone.
Die Gegenprobe ist bestanden. Am Montag, 26. Oktober, fiel der Kurs im Tagesverlauf noch einmal bis 82,84 Euro, schloss aber bei 86,42 Euro. Dienstag und Mittwoch blieben die Schlusskurse mit 86,22 und 86,04 Euro klar über der Zone. Am Donnerstag, 29. Oktober, stieg der Titel bei hohem Umsatz bis 89,20 Euro, gut sichtbar im Tageschart auf TradingView, und lag damit 18 Cent über dem Oktober-Hoch vom 16. Oktober. Halten konnte er das nicht: Der Schluss bei 87,60 Euro liegt 1,42 Euro unter der 89,02. Im Tagesverlauf überschritten, per Schlusskurs nicht: Ein bestätigter Ausbruch ist das noch nicht. Der Freitag, 30. Oktober, zeigte das deutlich: Der Kurs eröffnete bei 87,60 Euro, fiel im Tagesverlauf bis 84,96 Euro und schloss bei 85,62 Euro, 2,3 Prozent unter dem Vortag. Die Wochenkerze trägt damit einen langen oberen Docht, also eine Spitze, die der Kurs nicht halten konnte: Hoch bei 89,20 Euro, Schluss 3,58 Euro darunter, aber 1,64 Euro über der 84er-Zone.
Die Woche bis zum 6. November brachte den Rückschlag. Schon am Montag, 2. November, schloss der Kurs mit 83,66 Euro knapp unter der 84er-Zone, am Dienstag folgten 82,82 Euro. Am Mittwoch rutschte er im Tagesverlauf bis 78,54 Euro und schloss bei 81,44 Euro. Am Abend senkte Rheinmetall per Ad-hoc-Mitteilung seine Jahresprognose. Am Donnerstag, 5. November, legte Hensoldt die Neunmonatszahlen vor. Im Tagesverlauf fiel die Aktie bis 74,88 Euro, 1,18 Euro über dem Oktober-Tief, und drehte dann: Der Schluss bei 82,58 Euro lag 1,4 Prozent über dem Vortag, das Tageshoch bei 83,50 Euro aber unter der 84er-Zone. Die Nachrichtenagentur dpa-AFX und das Nebenwerte-Magazin führen den Druck auf Hensoldt an diesem Tag auf die Gewinnwarnung von Rheinmetall zurück. Am Freitag, 6. November, fiel der Kurs um 6,2 Prozent auf 77,44 Euro, einen eindeutigen Auslöser nennen die Berichte dafür nicht. Die Wochenkerze reicht von 86,66 bis 74,88 Euro und schließt im unteren Drittel, unter der 80er-Zone, aber 1,04 Euro über dem Startniveau 2026.
Diese Marken zählen jetzt:
| Kursmarke (EUR) | Bedeutung |
|---|---|
| 117,70 | Allzeithoch. 6. Oktober 2025, am Ende der Sektor-Rally. |
| 96,70 | Jahreshoch. Vom 14. August, der Startpunkt der Herbst-Korrektur. |
| 91,72 | Mai-Hoch. Der letzte Widerstand vor dem Jahreshoch. |
| 89,20 | Oktober-Hoch. Vom 29. Oktober, knapp über dem Hoch vom 16. Oktober (89,02). Dort prallte der Kurs ab. |
| 83,98 | 84er-Zone. Im September gebrochen, im Oktober zurückerobert, seit dem 2. November per Schlusskurs wieder darunter. Am 5. November drehte der Kurs bei 83,50 Euro unter der Zone. Jetzt Widerstand. |
| 79,98 | 80er-Zone. Die September-Hochs bei knapp 80 Euro, im Oktober Sprungbrett, am 6. November per Wochenschluss unterschritten. Erste Hürde nach oben. |
| 77,44 | Aktueller Kurs. Wochenschluss vom 6. November, zwischen Startniveau 2026 und 80er-Zone. |
| 76,40 | Startniveau 2026. Schluss am ersten Handelstag, dem 2. Januar. Am 5. November im Tagesverlauf unterschritten, per Wochenschluss gehalten. Die Haltelinie. |
| 73,70 | Oktober-Tief. Vom 8. Oktober, das tiefste Niveau der Korrektur. Am 5. November bis auf 1,18 Euro angelaufen, nicht erreicht. |
| 71,00 | Juli-Tief. Die Basis der Sommer-Seitwärtsphase, im Oktober nicht erreicht. |
| 63,18 | Juni-Tief. Der F126-Schock, zugleich das Jahrestief. |
Die 84er-Zone hat den zweiten Test nicht bestanden. Im Oktober hatte sie den Rücklauf noch aufgefangen, Anfang November fiel der Kurs per Schlusskurs darunter, und die Erholung am Donnerstag endete bei 83,50 Euro direkt unter der Zone. Mit dem Wochenschluss bei 77,44 Euro ist auch die 80er-Zone verloren, beide Marken sind jetzt Widerstand. Getragen hat dagegen das Startniveau 2026: Am Donnerstag lief der Kurs im Tagesverlauf darunter, per Wochenschluss liegt er 1,04 Euro darüber. Ein Wochenschluss unter 76,40 Euro öffnet den Weg zum Oktober-Tief bei 73,70 Euro, darunter zum Juli-Tief bei 71 Euro. Nach oben entspannt erst ein Wochenschluss zurück über 79,98 Euro das Bild.
Kurz gesagt: Der Ausbruch über das Oktober-Hoch ist ausgeblieben, stattdessen ist das Bear-Szenario eingetreten: Wochenschluss unter der 84er-Zone, Rücklauf bis unter die 80er-Zone. Der September-Bruch bleibt eine Bärenfalle, solange das Oktober-Tief hält. Am Startniveau 2026 und am Kapitalmarkttag am 10. November entscheidet sich, ob daraus eine Bodenbildung wird oder eine neue Abwärtswelle. Wir schreiben die Reaktion hier fort.
Live verfolgen: Den aktuellen Hensoldt-Kurs in Echtzeit findest du auf TradingView.
Welche Bewertung steckt hinter der Hensoldt Aktie?
Die Hensoldt AG aus Taufkirchen bei München entwickelt Radare, Optronik und Sensorelektronik für Verteidigungskunden. Die Aktie notiert im MDAX, größter Aktionär ist der Bund mit 25,1 Prozent.
Das Auftragsbuch ist das stärkste Argument. Nach neun Monaten lag der Auftragsbestand mit 10,37 Milliarden Euro auf einem Rekordwert, knapp das Vierfache des neuen Jahresumsatzziels. Der Auftragseingang stieg um 76,7 Prozent auf 3,56 Milliarden Euro, vor allem dank Aufträgen aus dem Eurofighter-Programm und für die Schützenpanzer Schakal und Puma. Die Book-to-Bill-Ratio, also das Verhältnis von neuen Aufträgen zum Umsatz, lag bei 1,9. Für das Gesamtjahr erwartet Hensoldt jetzt das obere Ende der eigenen Zielspanne von 1,5 bis 2,0, auch wenn die Bestellung für das Programm PEGASUS erst Anfang 2027 kommt. So steht es in der Mitteilung zu den Neunmonatszahlen.
Die Marge ist auf Kurs, der Beweis kommt im vierten Quartal. Nach neun Monaten stand der Umsatz bei 1,86 Milliarden Euro, 21,3 Prozent mehr als im Vorjahr. Die bereinigte EBITDA-Marge verbesserte sich auf 15,1 Prozent, im dritten Quartal allein lag sie bei 20,6 Prozent. Für das Gesamtjahr peilt Hensoldt jetzt rund 2,8 Milliarden Euro Umsatz statt rund 2,75 Milliarden an und eine Marge von rund 19 Prozent statt bisher 18,5 bis 19 Prozent. Weil sich Auslieferungen und Abnahmen im vierten Quartal ballen, liegt die Jahresmarge laut Hensoldt üblicherweise deutlich über dem Neunmonatswert. Genau diese Lieferpflicht bleibt das größte Risiko im Kurs: Der bereinigte Free Cashflow lag nach neun Monaten noch bei minus 104 Millionen Euro.
Die Analysten sind uneins. Je nach Datenanbieter liegt der Analystenkonsens zwischen rund 94 und 96 Euro, der Kurs also rund 18 bis 19 Prozent darunter. Anfang Oktober stufte Jefferies auf Kaufen hoch und nennt 98 Euro, Goldman Sachs startete mit Neutral und 85 Euro, mwb research bleibt mit 62 Euro beim Verkaufsvotum. Die Spanne zeigt, wie unterschiedlich der Markt die Wachstumsstory bewertet. Ob die Bewertung trägt, prüfst du besser selbst über KGV und KUV.
Für Einkommensanleger ist der Titel kein Basisinvestment. Für das Geschäftsjahr 2025 zahlte Hensoldt eine Dividende von 0,55 Euro je Aktie, beim aktuellen Kurs weniger als ein Prozent Rendite. Die Ausschüttungspolitik sieht 30 bis 40 Prozent des bereinigten Nettogewinns vor. Alle Termine und die komplette Historie findest du in unserer Hensoldt Dividende. Wie es der große Nachbar hält, zeigt unsere Übersicht zur Rheinmetall Dividende.
Hensoldt Prognose: Bull- und Bear-Szenario
Zwei Szenarien, klar getrennt. Keine Kursziele, nur die Logik hinter den Verläufen.
Bull-Szenario
Der September-Bruch unter 76,40 Euro war eine Bärenfalle, und auch der Rückschlag Anfang November hat das Startniveau 2026 per Wochenschluss nicht gekostet. Am 5. November fiel der Kurs im Tagesverlauf bis 74,88 Euro, schloss aber bei 82,58 Euro, das Oktober-Tief wurde nicht erreicht. Die Zahlen stützen das: Auftragseingang nach neun Monaten plus 76,7 Prozent, Umsatzziel auf rund 2,8 Milliarden Euro angehoben, weitere große Aufträge im vierten Quartal erwartet. Ein Wochenschluss zurück über der 80er-Zone bei 79,98 Euro ist der erste Schritt, bestätigt ist die Erholung erst mit einem Wochenschluss über der 84er-Zone bei 83,98 Euro. Dann rücken das Oktober-Hoch bei 89,20 Euro und das Mai-Hoch bei 91,72 Euro wieder in Reichweite.
Bear-Szenario
Das Bear-Signal ist eingetreten. Am Oktober-Hoch bei 89,20 Euro prallte der Kurs ab, in der ersten Novemberwoche fiel er per Schlusskurs unter die 84er-Zone und per Wochenschluss unter die 80er-Zone. Starke eigene Zahlen konnten das nicht verhindern, am 5. November zog laut dpa-AFX und Nebenwerte-Magazin die Gewinnwarnung von Rheinmetall den Sektor mit nach unten. Dazu bleibt die Diplomatie ein Risiko: Bis zum G20-Gipfel im Dezember kann jede Friedensmeldung den Sektor treffen. Ein Wochenschluss unter dem Startniveau 2026 bei 76,40 Euro öffnet den Weg zum Oktober-Tief bei 73,70 Euro, darunter zum Juli-Tief bei 71 Euro.
Entscheiden wird der Wochenschluss. Am Chart misst du den Titel jetzt an drei Marken: der 80er-Zone bei 79,98 Euro als erster Hürde der Bullen, dem Startniveau 2026 bei 76,40 Euro als Haltelinie und dem Oktober-Tief bei 73,70 Euro als nächster Station der Bären. Mit dem Wochenschluss bei 77,44 Euro liegt der Kurs zwischen 76,40 und 79,98 Euro: Das Bear-Signal ist gesetzt, die Haltelinie aber noch nicht gefallen. Ganz ohne Glaskugel, und live auf TradingView jederzeit überprüfbar.
Anzeige

Welche Faktoren treiben den Hensoldt Aktienkurs?
Diese Treiber solltest du für die laufende Chartanalyse im Blick behalten:
- Verteidigungsetats und NATO-Quote: Hensoldt lebt von öffentlichen Haushalten, und die NATO-Staaten haben sich auf ein Ziel von 5 Prozent der Wirtschaftsleistung für Verteidigung verständigt. Radare wie das TRML-4D für die Luftverteidigung und das neue Eurofighter-Radar ECRS Mk1 hängen direkt an den Beschaffungsprogrammen von Bund und NATO-Partnern.
- Politische Auftragsrisiken: Der 24. Juni hat die Verwundbarkeit gezeigt. Das Ministerium stoppte das Fregattenprogramm F126, für Hensoldt standen rund 200 Millionen Euro an Marineradar-Aufträgen im Feuer. Der Konzern bestätigte zwar seine Jahresprognose, der Titel verlor trotzdem binnen drei Tagen über 10 Prozent.
- Umsetzung und Kapazität: Rund 1.600 neue Stellen will Hensoldt allein 2026 schaffen. Wachstum kostet zuerst Geld. Ob aus dem Rekord-Auftragsbuch planmäßig Umsatz wird, zeigt sich Quartal für Quartal.
- Ankeraktionäre und knapper Streubesitz: Der Bund hält über die KfW eine Sperrminorität von 25,1 Prozent, der italienische Rüstungskonzern Leonardo weitere 22,8 Prozent. Frei handelbar ist nur gut die Hälfte der Aktien, die Details stehen auf der Investor-Relations-Seite. Der knappe Streubesitz verstärkt die Ausschläge in beide Richtungen.
- Der Sektor als Ganzes: Hensoldt läuft im Gleichschritt mit Rheinmetall und RENK, im Juni fielen alle drei gemeinsam. Die große Schwester haben wir in der Rheinmetall Prognose im Blick, den Überblick gibt unsere Auswahl der wichtigsten Drohnen- und Rüstungsaktien. Dazu hängt der MDAX-Titel (Indexdaten bei STOXX) an der Gesamtverfassung des deutschen Markts, die du in der DAX Prognose verfolgst.
Alles auf einen Blick: Das Wichtigste zur Hensoldt Aktie auf TradingView.
Anzeige
Anzeige
Hensoldt Aktie Prognose 2030: Szenarien statt Kursziele
Eine belastbare Hensoldt-Prognose für 2030 gibt es nicht, nur Szenarien. Sie hängen an drei Größen: den Verteidigungsetats, der Umsetzung des Auftragsbestands von gut 10 Milliarden Euro und der Marge.
Warum kein festes Kursziel? Vier Jahre sind in einem politisch getriebenen Geschäft eine lange Zeit. Ein einziger Ministerentscheid hat den Kurs im Juni binnen Tagen zweistellig bewegt. Wer daraus eine Punktprognose ableitet, verkauft Sicherheit, die es nicht gibt. Seriös ist nur die Spanne.
Das Bull-Szenario bis 2030: Die NATO-Staaten halten an höheren Quoten fest, und Hensoldt schafft das eigene Ziel, den Umsatz bis 2030 auf rund 6 Milliarden Euro zu steigern, mehr als das Doppelte des diesjährigen Ziels. Die Marge wächst mit der Auslastung. Dann füllt der Konzern seine heutige Bewertung mit Gewinnen aus, und der Kurs folgt den Zahlen statt den Schlagzeilen.
Das Bear-Szenario bis 2030: Die geopolitische Lage beruhigt sich dauerhaft, in den Haushalten setzt sich die Friedensdividende durch. Aufträge werden gestreckt oder wie bei F126 gestoppt. Der Kapazitätsaufbau mit tausenden neuen Stellen bleibt, die Auslastung nicht. Dann drückt die Fixkostenbasis auf die Marge, und die hohe Bewertung läuft zurück.
Der Anker für die Einordnung: Zwischen dem Ausgabepreis von 12 Euro im September 2020 und dem Allzeithoch bei 117,70 Euro liegen keine sechs Jahre. Eine solche Bewegung taugt nicht als Fortschreibung in die Zukunft. Für 2030 zählt allein, ob aus dem Auftragsbuch Gewinne werden. Alles andere ist eine Wette auf die Politik. Den Weg dorthin verfolgst du am besten im Langfrist-Chart auf TradingView.
Fazit zur Hensoldt Aktie Prognose
Volle Bücher, und der Markt schaut trotzdem auf den Sektor. Der Auftragsbestand steht nach neun Monaten auf einem Rekordwert von gut 10 Milliarden Euro, das Umsatzziel ist leicht angehoben. Am Kurs hat das nichts geändert: Die Woche der Zahlen endete mit minus 9,6 Prozent. Im Oktober hoben Erwartungen an neue Bestellungen den Sektor, am 5. November drückte ihn laut dpa-AFX und Nebenwerte-Magazin die Gewinnwarnung von Rheinmetall. Genau diese Ausschläge in beide Richtungen sind der Preis der Rüstungsstory.
Die ehrliche Doppelbotschaft. Fundamental hat Hensoldt geliefert: mehr Aufträge, mehr Umsatz, eine bessere Marge und ein etwas höheres Jahresziel. Charttechnisch ist das Bear-Szenario eingetreten, die 84er-Zone und die 80er-Zone sind verloren, per Wochenschluss gehalten hat das Startniveau 2026. Das Jahresziel von rund 19 Prozent bereinigter EBITDA-Marge muss im Schlussquartal erst noch erreicht werden. Den nächsten Impuls kann der Kapitalmarkttag am 10. November in London liefern, die vorläufigen Jahreszahlen folgen laut Hensoldt voraussichtlich am 24. Februar 2027. Wir schreiben diese Prognose laufend fort, statt dir eine Momentaufnahme zu verkaufen. Wenn du neu im Aktienmarkt bist, findest du die Grundlagen in unserem Guide zum Aktienhandel, den Überblick über alle laufenden Analysen in unseren Kursprognosen.
Häufige Fragen zur Hensoldt Aktie Prognose
Warum ist die Hensoldt Aktie zuletzt gefallen?
In der ersten Novemberwoche verlor die Aktie 9,6 Prozent. Nach dem Abpraller am Oktober-Hoch bei 89,20 Euro fiel der Kurs per Schlusskurs unter die 84er-Zone. Am 5. November belastete laut dpa-AFX und Nebenwerte-Magazin die Gewinnwarnung von Rheinmetall den ganzen Sektor, obwohl Hensoldt gute Neunmonatszahlen vorlegte. Am Freitag, 6. November, fiel der Kurs um weitere 6,2 Prozent auf 77,44 Euro, einen eindeutigen Auslöser nennen die Berichte dafür nicht.
Wie hoch kann die Hensoldt Aktie noch steigen?
Das weiß niemand seriös. Am Chart zählen die Marken: zuerst die 80er-Zone bei 79,98 Euro und die 84er-Zone bei 83,98 Euro, darüber das Oktober-Hoch bei 89,20 Euro und das Jahreshoch bei 96,70 Euro. Erst über dem Allzeithoch bei 117,70 Euro wäre der Weg frei von alten Widerständen. Jefferies nennt seit Anfang Oktober ein Kursziel von 98 Euro.
Soll man Hensoldt Aktien kaufen?
Das ist deine Entscheidung, keine Empfehlung. Für einen Kauf sprechen das Auftragsbuch von gut 10 Milliarden Euro und der um 76,7 Prozent gestiegene Auftragseingang nach neun Monaten. Dagegen sprechen das Politikrisiko, das der F126-Stopp im Juni gezeigt hat, und die starken Schwankungen: Allein im Oktober lagen zwischen Tief und Hoch gut 20 Prozent. Wer einsteigt, plant beides von Anfang an ein.
Was sagen Analysten zur Hensoldt Aktie?
Je nach Datenanbieter liegt der Konsens zwischen rund 94 und 96 Euro. Jefferies stufte Anfang Oktober auf Kaufen hoch (98 Euro), Goldman Sachs startete mit Neutral (85 Euro), mwb research rät mit 62 Euro zum Verkauf. Wichtig zur Einordnung: Kursziele werden nach Kursbewegungen angepasst, nicht davor. Sie beschreiben eine Erwartung, keine Zusage.
Ist Hensoldt im DAX?
Nein. Die Hensoldt-Aktie notiert im MDAX, dem Index der mittelgroßen deutschen Börsenwerte unterhalb des DAX. Gehandelt wird der Titel über Xetra unter dem Kürzel HAG, die ISIN lautet DE000HAG0005.
Wem gehört Hensoldt?
Größter Aktionär ist die Bundesrepublik Deutschland, die über die staatliche KfW eine Sperrminorität von 25,1 Prozent hält. Der italienische Rüstungskonzern Leonardo besitzt weitere 22,8 Prozent. Nur gut die Hälfte der Aktien liegt im Streubesitz, was die Kursausschläge verstärkt.
Wie weit kann die Hensoldt Aktie fallen?
Die erste Unterstützung ist das Startniveau 2026 bei 76,40 Euro, das per Wochenschluss am 6. November gehalten hat. Darunter folgen das Oktober-Tief bei 73,70 Euro und das Juli-Tief bei 71 Euro. Das Jahrestief vom 26. Juni bei 63,18 Euro markiert den Extremfall, den der F126-Schock ausgelöst hat.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Die Charteinordnungen dieser Prognose erstellt er selbst. Die Kursmarken liest er aus dem Wochenchart ab, nicht aus Kurszielen von Banken, und die Zahlen zu Auftragsbestand und Marge prüft er an den Quartalsberichten von Hensoldt. Vor übereilten Einstiegen warnt er auch dann, wenn das Auftragsbuch glänzt.
Dieser Artikel wurde von Christian Möhrer final geprüft.