

Sieben Buchstaben, sieben Bedingungen, und am Ende soll eine Aktie übrig bleiben, die kurz vor einem großen Anstieg steht. So hat William O’Neil seine Methode angelegt. Er hat dafür keine Theorie erfunden, sondern nachgesehen: Was hatten die größten Kursgewinner der Börsengeschichte gemeinsam, bevor sie stiegen? Aus dieser Auswertung wurde CAN SLIM.
Der Reiz der Methode ist zugleich ihr Problem. Sie verbindet Fundamentaldaten mit Charttechnik, und beide Seiten müssen zusammenpassen. Das macht sie streng. In diesem Beitrag stehen die Schwellenwerte, die O’Neil selbst genannt hat, seine Verkaufsregel, die Werkzeuge für die Suche und eine Beispielanalyse, die wir zwei Jahre später nachgerechnet haben. Auch dann, wenn das Ergebnis unbequem ausfällt. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Die CAN SLIM Methode: das Wichtigste in 30 Sekunden
CAN SLIM ist ein Auswahlraster für Wachstumsaktien, entwickelt von William J. O’Neil. Jeder Buchstabe steht für eine Bedingung, die eine Aktie erfüllen soll:
- C – Quartalsgewinn: Der Gewinn je Aktie liegt mindestens 20 bis 25 Prozent über dem Vorjahresquartal, und die Wachstumsrate zieht an.
- A – Jahresgewinn: Der Gewinn wächst drei Jahre in Folge um mindestens 25 Prozent, die Eigenkapitalrendite liegt über 17 Prozent.
- N – Neues: Ein neues Produkt, ein neues Management oder ein neues Kurshoch nach einer Konsolidierung.
- S – Angebot und Nachfrage: Wenige umlaufende Aktien treffen auf Nachfrage, erkennbar am steigenden Volumen beim Ausbruch.
- L – Marktführer statt Nachzügler: Die Aktie gehört bei der relativen Stärke zu den obersten 20 Prozent ihres Marktes.
- I – Institutionelle Anleger: Fonds und Banken sind investiert, ihre Zahl nimmt zu.
- M – Marktrichtung: Der Gesamtmarkt steigt. In einer Korrektur wird nicht gekauft.
Dazu gehört eine feste Verkaufsregel. O’Neil begrenzt jeden Verlust auf 7 bis 8 Prozent unter dem Kaufkurs und nimmt Gewinne meist bei 20 bis 25 Prozent mit. Wie streng das Raster ist, zeigt eine Zahl: Am 12. Juni 2023 erfüllte im Screen der US-Anlegervereinigung AAII kein einziges Unternehmen alle Originalkriterien. O’Neil schloss billige Aktien ausdrücklich aus und verlangte einen Mindestkurs. Warum Pennystocks in seinem Raster nichts verloren haben, liegt am Handelsvolumen: Ohne institutionelle Nachfrage fehlt dem C und dem I die Grundlage. Wer feste Regeln mag, stößt früher oder später auf die bekannteste saisonale Kalenderregel der Börse. Nachgerechnet brachte sie im DAX allerdings weniger als schlichtes Liegenlassen.
Was ist die CAN SLIM Methode?
Die CAN SLIM Methode ist ein Auswahlverfahren für Wachstumsaktien, das sieben fundamentale und charttechnische Bedingungen zu einem einzigen Raster verbindet. Eine Aktie gilt erst dann als Kandidat, wenn sie alle sieben gleichzeitig erfüllt.
Das Besondere daran ist die Verbindung zweier Lager, die sich sonst wenig zu sagen haben. Die Buchstaben C, A und I fragen nach Unternehmenszahlen. Die Buchstaben N, S, L und M fragen nach dem Kursverlauf. Wer nur eine Seite prüft, wendet die Methode nicht an. Genau daran scheitern die meisten vereinfachten Fassungen, die im Netz kursieren.
Die Reihenfolge der Prüfung ist dabei nicht beliebig. O’Neil beginnt beim Gewinn und endet beim Gesamtmarkt. Das M steht am Schluss, weil es alles davor aushebeln kann: In einer Marktkorrektur fallen auch Aktien, die die anderen sechs Bedingungen erfüllen. Wir haben die einzelnen Bausteine der technischen Analyse an anderer Stelle ausführlich beschrieben.
Wer war William O’Neil?
William Joseph O’Neil wurde am 25. März 1933 in Oklahoma City geboren und starb am 28. Mai 2023 im Alter von 90 Jahren. Er begann als Broker, gründete 1963 die Investmentfirma William O’Neil + Co. und 1984 die Börsenzeitung Investor’s Business Daily, kurz IBD. Sein Buch „How to Make Money in Stocks” erschien 1988; die vierte und bislang letzte Auflage stammt von 2009.
CAN SLIM ist aus einer Auswertung entstanden, nicht aus einer Idee. O’Neil sah sich an, welche Eigenschaften die stärksten Aktien vor ihrem Anstieg gemeinsam hatten. Der Umfang dieser Studie wuchs mit jeder Buchauflage: 500 Unternehmen für den Zeitraum 1953 bis 1993, 600 für 1953 bis 2001 und schließlich 1.000 Unternehmen von 1880 bis 2009. Wenn irgendwo von „über 600 untersuchten Aktien” die Rede ist, stammt diese Angabe aus der dritten Auflage von 2002.
Die Zeitung, die seine Kennzahlen berechnete, gehört ihm heute nicht mehr. Im März 2021 übernahm der Medienkonzern News Corp Investor’s Business Daily für 275 Millionen US-Dollar von O’Neils Vermögensverwaltung. Geführt wird IBD seither von der News-Corp-Tochter Dow Jones. Wer heute ein IBD-Abo abschließt, kauft es also nicht mehr beim Erfinder der Methode.
Wofür die sieben Buchstaben stehen
Das Akronym ist englisch und lässt sich nicht sauber übersetzen, deshalb hier beide Fassungen nebeneinander. Vor allem beim N lohnt der Blick auf das Original: Die deutsche Kurzform „neue Produkte” lässt den wichtigsten Teil weg.
| Buchstabe | Original | Worum es geht |
|---|---|---|
| C | Current Quarterly Earnings | Gewinn im letzten Quartal |
| A | Annual Earnings Increases | Gewinn über mehrere Jahre |
| N | New Products, New Management, New Highs | Neues im Unternehmen und im Chart |
| S | Supply and Demand | Aktienangebot und Handelsvolumen |
| L | Leader or Laggard | Relative Stärke gegenüber dem Markt |
| I | Institutional Sponsorship | Fonds und Banken als Käufer |
| M | Market Direction | Richtung des Gesamtmarktes |
Das dritte N ist der Teil, der am häufigsten verloren geht. „New Highs” meint ein neues Kurshoch, und zwar nach einer Ruhephase im Chart. O’Neil kauft nicht günstig, sondern teuer: an dem Punkt, an dem eine Aktie aus ihrer Konsolidierung nach oben ausbricht. Das ist das genaue Gegenteil dessen, was Value Investing anstrebt, und es erklärt, warum viele Anleger die Methode falsch anwenden.
Die sieben Kriterien und ihre Schwellenwerte
Zu jedem Buchstaben gehört eine Zahl, sonst bleibt das Raster ein Gefühl. Die folgenden Werte stammen aus O’Neils Buch und aus der Umsetzung, die die US-Anlegervereinigung AAII seit 1998 als Suchraster betreibt. Wo die Quellen voneinander abweichen, steht das ausdrücklich dabei.
C – Gewinn im letzten Quartal
Der Gewinn je Aktie soll deutlich über dem Vorjahresquartal liegen. Genannt werden je nach Quelle 18 bis 20 Prozent als Untergrenze, in der verbreiteten IBD-Lesart 25 Prozent. Wichtiger als die genaue Schwelle ist die zweite Bedingung: Die Wachstumsrate soll zunehmen. Ein Unternehmen, das dreimal hintereinander 20 Prozent zulegt, ist nach O’Neil schwächer als eines, das 15, dann 25 und dann 40 Prozent schafft.
Verglichen wird immer mit dem gleichen Quartal des Vorjahres, nie mit dem Vorquartal. Das klingt nach einer Kleinigkeit, ist aber der häufigste Anwendungsfehler. Viele Geschäfte laufen saisonal, und ein Vergleich zweier benachbarter Quartale misst dann nur die Jahreszeit. Sondereffekte wie Immobilienverkäufe werden herausgerechnet.
A – Gewinn über mehrere Jahre
Das jährliche Gewinnwachstum soll bei mindestens 25 Prozent liegen, und zwar in jedem der letzten drei Jahre. Dazu kommt eine Eigenkapitalrendite über 17 Prozent. Sie sorgt dafür, dass das Wachstum aus dem Geschäft stammt und nicht aus zugekauften Umsätzen.
Bei der Zahl der Jahre gehen die Quellen auseinander. Die gängige und im AAII-Raster umgesetzte Fassung nennt drei Jahre, in anderen AAII-Darstellungen stehen fünf. Wir nennen beide, statt uns für eine zu entscheiden: Wer streng vorgeht, nimmt fünf Jahre und bekommt weniger Kandidaten. Wer drei Jahre ansetzt, findet auch jüngere Unternehmen, die O’Neils Idee entsprechen.
N – Neues Produkt, neues Management, neues Hoch
Hinter dem N stecken drei Dinge, nicht eines. O’Neil suchte einen Auslöser: ein neues Produkt, einen Führungswechsel, einen erschlossenen Markt. Nach seiner Auswertung hatten rund 95 Prozent der großen Gewinneraktien einen solchen fundamentalen Anlass. Ein Börsengang zählt ebenfalls dazu, sagt aber für sich genommen nichts über die Bewertung aus.
Der dritte Punkt ist der unbequemste: das neue Kurshoch. Gekauft wird, wenn die Aktie nach einer Ruhephase über ihr altes Hoch steigt, nicht wenn sie günstig aussieht. Das AAII-Raster setzt das so um, dass der Kurs höchstens 10 Prozent unter seinem 52-Wochen-Hoch stehen darf. Die Formation, die O’Neil dafür am genauesten beschrieben hat, ist die Tasse mit Henkel mit ihren festen Maßen für Tassenlänge, Henkeldauer und Rücksetzertiefe.
S – Angebot und Nachfrage
Wenige Aktien im Umlauf bewegen sich schneller als viele. O’Neil fand, dass rund 95 Prozent der großen Gewinner vor ihrem Anstieg weniger als 25 Millionen ausstehende Aktien hatten. Das AAII-Raster zieht die Grenze beim Streubesitz sogar bei 20 Millionen. Aktienrückkäufe gelten als Pluspunkt, weil sie das Angebot verkleinern, ein hoher Anteil des Managements ebenso.
Die Nachfrageseite liest sich am Handelsvolumen ab. Bricht eine Aktie aus, soll das Volumen deutlich über dem Durchschnitt liegen; verbreitet ist die Faustregel von 40 bis 50 Prozent Aufschlag, die allerdings aus Sekundärquellen stammt und nicht aus O’Neils eigenem Wortlaut. Der Gedanke dahinter ist einfach: Ein Ausbruch ohne Umsatz zeigt, dass niemand mitgeht. Wie sich Volumen und Kursbewegung gegenseitig bestätigen, haben wir in der Volumenanalyse ausführlich behandelt.

L – Marktführer oder Nachzügler
Marktführerschaft misst O’Neil am Kurs, nicht am Marktanteil. Sein Maßstab ist das Relative Strength Rating von IBD, eine Kennzahl auf einer Skala von 1 bis 99. Sie ordnet die Kursentwicklung der letzten zwölf Monate gegen alle anderen Aktien der Datenbank ein. Ein Wert von 90 bedeutet: Diese Aktie lief besser als 90 Prozent aller übrigen.
Als Untergrenze gilt ein Wert von 80, in einzelnen IBD-Veröffentlichungen werden 85 oder 90 als Zielwert genannt. Aufschlussreich ist eine Auswertung von IBD selbst: Die besten Aktien der Jahre 1950 bis 2008 hatten kurz vor ihrem großen Anstieg im Schnitt ein Rating von 87. Ein Unternehmen kann also Weltmarktführer seiner Branche sein und dieses Kriterium trotzdem verfehlen, weil sein Kurs hinterherhinkt.
I – Interesse institutioneller Anleger
Fonds und Banken bewegen Kurse, weil sie in großen Stücken kaufen. O’Neil hält rund 20 institutionelle Eigentümer für eine vernünftige Untergrenze. Wichtiger als der Bestand ist die Richtung: Die Zahl der Fonds soll steigen. Ein Institutioneller baut seine Position über Wochen auf und erzeugt dabei die stetige Nachfrage, die eine Aktie trägt.
Zu viel des Guten ist allerdings ein Warnzeichen. Ist eine Aktie bei allen großen Adressen bereits im Depot, fehlt der künftige Käufer. O’Neil meidet solche Titel. Ablesen lässt sich der Bestand an den Stimmrechtsmitteilungen, die Anleger ab bestimmten Schwellen abgeben müssen.

M – Richtung des Gesamtmarktes
Dieses Kriterium hebelt alle anderen aus. Fällt der Gesamtmarkt, fallen auch Aktien, die die übrigen sechs Bedingungen erfüllen. O’Neil hat dafür bei IBD eine eigene Einstufung geschaffen, den Market Pulse, mit drei Zuständen: bestätigter Aufwärtstrend, Aufwärtstrend unter Druck und Markt in Korrektur. An einem Markthoch empfiehlt er, rund 25 Prozent in Bargeld zu halten.
Das M ist zugleich der Punkt, an dem die Methode subjektiv wird. Gewinnzahlen lassen sich abfragen, eine Marktrichtung muss beurteilt werden. Für die Einordnung reichen wenige Werkzeuge: ein gleitender Durchschnitt auf einem breiten Index und der Blick darauf, ob der Index über oder unter dieser Linie notiert.

Womit du die einzelnen Kriterien prüfst
Für die Prüfung brauchst du zwei Datenquellen, eine für die Zahlen und eine für den Chart. Die Zahlen stehen kostenlos in den Geschäftsberichten der Unternehmen und in den Datenblättern der Broker. Für den Chart genügt jede Software, die Wochencharts mit Volumen darstellt. Die für CAN SLIM nötigen Fundamentaldaten liefert unter anderem MarketScreener.
Quartals- und Jahresgewinn (C und A)
Die verlässlichste Quelle ist das Unternehmen selbst. Jede börsennotierte Gesellschaft veröffentlicht ihre Quartalsberichte im Bereich für Investoren, meist als PDF und als Tabelle. Wichtig ist, dort den Gewinn je Aktie zu suchen und nicht den Konzerngewinn: Kauft ein Unternehmen eigene Aktien zurück, steigt der Gewinn je Aktie auch ohne besseres Geschäft.
Broker und Finanzportale fassen die Jahresreihen kompakter zusammen. Am Beispiel der RWE AG zeigt die Consorsbank das Gewinnwachstum mehrerer Jahre nebeneinander. Für die Frage nach dem Dreijahreszeitraum reicht eine solche Übersicht aus. Eine Auswahl solcher Datenquellen haben wir in unserer Übersicht der Börsenportale zusammengestellt.

Manche Unternehmen liefern die Zehnjahresreihe gleich mit. Die BASF stellt ihre Kennzahlen über zehn Jahre in einer einzigen Tabelle bereit. Damit lässt sich in einem Blick prüfen, ob das Wachstum stetig war oder aus einzelnen guten Jahren stammt. Wer tiefer in die Kennzahlen einsteigen möchte, findet die Grundlagen in unserem Beitrag zur Fundamentalanalyse.

Neues Hoch, Volumen und relative Stärke (N, S und L)
Diese drei Kriterien liest du am Chart ab, nicht in der Bilanz. Für das N genügt der Blick auf den Abstand zum 52-Wochen-Hoch, den jede Kursseite ausweist. Für das S brauchst du den Volumenbalken unter dem Chart. Für das L vergleichst du die Zwölfmonatsentwicklung der Aktie mit der ihres Index. Geeignete Programme haben wir in unserem Vergleich der Trading Software gegenübergestellt, ausführlicher noch bei stock3 und TradingView. Dieselben Daten zu neuen Hochs und Tiefs verwenden auch Signale aus der Marktbreite, nur auf den Gesamtmarkt bezogen statt auf die einzelne Aktie.
Ein Hinweis zur relativen Stärke, der oft untergeht: Das RS Rating von 1 bis 99 ist eine geschützte Kennzahl von IBD. Kein kostenloses Werkzeug liefert exakt diesen Wert. Was du stattdessen nutzen kannst, ist die prozentuale Kursentwicklung über zwölf Monate im Vergleich zum Index. Das ist eine Annäherung, keine Kopie, und dieser Unterschied gehört benannt.
Institutionelle Anleger und Marktrichtung (I und M)
Die Eigentümerstruktur steht bei den meisten Brokern im Datenblatt der Aktie. Dort ist ablesbar, welche Fonds und Banken beteiligt sind und wie hoch der Streubesitz ausfällt. Für die Marktrichtung reicht ein breiter Index im Wochenchart. Wer den Gesamtmarkt regelmäßig einordnen will, findet in unserer DAX Prognose eine laufend fortgeschriebene Einschätzung.
Für deutsche Anleger gibt es hier eine Einschränkung. CAN SLIM ist am US-Markt entwickelt worden, und dort sind Meldeschwellen, Quartalsberichte und Datenlage feiner aufgelöst. In Deutschland erscheinen viele Unternehmen nur halbjährlich mit vollständigen Zahlen. Das Kriterium C lässt sich damit seltener sauber prüfen, was die Methode hierzulande ungenauer macht.
CAN SLIM mit einem Aktienscreener filtern
Von Hand ist das Raster kaum zu bewältigen. Sieben Bedingungen über mehrere tausend Aktien zu prüfen, ist die Aufgabe eines Screeners, also eines Filterprogramms. Nur: Ein Screener kann nicht alle sieben Kriterien abbilden, und das ist keine Schwäche des Programms, sondern der Methode.
Ein Aktienscreener kann die zahlenbasierten CAN-SLIM-Kriterien C, A, S, L und I filtern. Das Kriterium M lässt sich nicht filtern, weil es eine Einschätzung des Gesamtmarktes verlangt, und vom Kriterium N nur der Kursteil, nicht der Anlass.
Der Anbieter stock3 formuliert diese Grenze in seiner eigenen Vorlage offen. Dort heißt es, nicht alle Kriterien seien quantitative Kennzahlen, weshalb sich die Strategie mit einem Screener allein nicht eins zu eins abbilden lasse und die Umsetzung eher als Annäherung zu verstehen sei. Diese Ehrlichkeit ist selten und sie ist der Grund, warum zwei Screener zum selben Stichtag verschiedene Listen ausgeben.
Welche Filter du einstellst
Die AAII betreibt ihr CAN-SLIM-Raster seit 1998 und legt die Einstellungen offen. Diese Liste ist der beste Ausgangspunkt für einen eigenen Filter, weil sie überprüfbar ist und seit über 25 Jahren unverändert läuft.
| Kriterium | Filtereinstellung |
|---|---|
| C | Quartalsgewinn mindestens 20 Prozent über Vorjahresquartal, Wachstum beschleunigend |
| A | Gewinn je Aktie in jedem der letzten Jahre gestiegen, im Schnitt über 25 Prozent |
| N | Kurs höchstens 10 Prozent unter dem 52-Wochen-Hoch |
| S | Streubesitz höchstens 20 Millionen Aktien |
| L | relative Stärke in den obersten 30 Prozent |
| I | mindestens fünf institutionelle Anteilseigner |
| M | nicht filterbar, eigene Einschätzung nötig |
Welche Programme das können
Einen fertigen CAN-SLIM-Filter haben weniger Anbieter, als man erwarten würde. Wir haben die gängigen Programme im September 2026 daraufhin geprüft, ob sie eine benannte Vorlage mitbringen oder ob du den Filter selbst zusammenbauen musst.
| Anbieter | Fertige CAN-SLIM-Vorlage | Preis |
|---|---|---|
| ChartMill | ja, mit offengelegten Filtern und laufender Ergebnisliste | 269,97 Euro im Jahr |
| stock3 | ja, deutschsprachig, Schwellen offengelegt | Screener ab 32,99 Euro im Monat, Basiszugang gratis |
| Finviz | nein, Filter selbst zusammenstellen | Gratisversion, Elite $39,50 im Monat |
| MarketSurge (IBD) | nein, stattdessen eigene Ratings und fertige Listen | $149,95 im Monat |
| TraderFox | Guru-Desk zu O’Neil angekündigt, aktuell nicht mehr beworben | Börsensoftware 29 Euro im Monat |
Bemerkenswert ist der vierte Eintrag. Ausgerechnet MarketSurge, das Programm aus O’Neils eigenem Haus, führt auf seiner Produktseite keinen Screen unter dem Namen CAN SLIM. Stattdessen bietet IBD fertige Listen und die geschützten Ratings an. Wer die Methode also mit dem Werkzeug des Erfinders umsetzen will, kauft die Ergebnisse, nicht den Filter.
Für den Einstieg reicht ein kostenloses Werkzeug. Der Screener von Finviz hat zwar keine CAN-SLIM-Vorlage, bildet aber mit den Feldern zu Quartalsgewinn, Fünfjahreswachstum, 52-Wochen-Hoch, Streubesitz und institutionellem Besitz fünf der sieben Kriterien ab. Was ihm fehlt, ist ein Feld für die relative Stärke im IBD-Sinn. Wer eine fertige Vorlage möchte, findet sie bei ChartMill; einen Gesamtüberblick geben wir im Vergleich der Aktienscreener.

Ein Anwendungsbeispiel: BMW, zwei Jahre später nachgerechnet
Im Juli 2024 haben wir die BMW-Aktie durch das CAN-SLIM-Raster geschickt. Die Analyse steht unverändert unten, mit den Originalcharts von damals. Danach rechnen wir nach, was aus der Aktie geworden ist. Das ist unbequem, weil wir bei einem der sieben Punkte danebenlagen, aber genau daran lässt sich die Methode besser erklären als an jedem Lehrbuchbeispiel.
Vorweg eine Einordnung, die im ursprünglichen Beispiel fehlte. BMW ist ein zyklischer Automobilkonzern, also fast das Gegenteil dessen, wonach O’Neil gesucht hat. Er wollte junge Wachstumsunternehmen mit wenigen umlaufenden Aktien. Ein DAX-Konzern mit über 600 Millionen Aktien erfüllt das S-Kriterium praktisch nie. Als Lehrbeispiel taugt BMW trotzdem, weil sich daran zeigt, wie ein Kandidat durchfällt.
Der geprüfte Wert: BMW AG, ISIN DE0005190003, Stand der Analyse Juli 2024, Nachrechnung zum 1. September 2026.
C – Quartalsergebnis der BMW AG

Diese Tabelle misst etwas anderes, als das C-Kriterium verlangt. Sie zeigt, wie stark das Ergebnis von der Analystenschätzung abwich. CAN SLIM fragt dagegen nach dem Abstand zum Vorjahresquartal. Beide Größen werden häufig verwechselt, deshalb hier die richtige Rechnung: Im ersten Quartal 2024 verdiente BMW 4,42 Euro je Aktie, ein Jahr zuvor waren es 5,31 Euro. Das ist ein Rückgang um 16,8 Prozent.
Das Ergebnis bleibt damit dasselbe, die Begründung ändert sich. Gefordert sind mindestens 20 Prozent Zuwachs, tatsächlich stand ein Minus. Kriterium nicht erfüllt.
A – Gewinnwachstum der BMW AG

Die Reihe schwankt zu stark für O’Neils Vorgabe. Auf minus 23 Prozent im Jahr 2020 folgten plus 228, plus 45 und dann wieder minus 35 Prozent. Gefordert ist ein Anstieg in jedem der letzten drei Jahre. Genau dieses Muster ist typisch für zyklische Branchen. Kriterium nicht erfüllt.
N – Neues bei der BMW AG
Beim N sind zwei Fragen zu stellen, nicht eine. Die erste: Gibt es einen fundamentalen Auslöser? BMW entwickelt fortlaufend neue Modelle, doch eine Produktneuheit, die den Gewinn sprunghaft hebt, war nicht erkennbar. Die zweite Frage ist die entscheidende: Stand die Aktie auf einem neuen Hoch? Sie stand rund 24 Prozent unter ihrem Hoch aus dem Vorjahr. Kriterium nicht erfüllt, und zwar in beiden Teilen.
S – Angebot und Nachfrage bei der BMW AG

An dieser Stelle stand in der ursprünglichen Fassung, das Kriterium sei erfüllt. Begründet wurde das mit einer Unterstützung oberhalb von 85 Euro und einem möglichen Anstieg zurück auf 115 Euro. Der Chart zeigt aber etwas anderes: fallende Hochs seit Mitte 2023 und einen Kurs, der auf seiner Unterstützung aufsetzt. Das ist ein Abwärtstrend, kein Ausbruch.
Nach O’Neils Regel war dieses Kriterium nicht erfüllt. Er kauft am neuen Hoch mit steigendem Volumen, nicht an der Unterstützung eines fallenden Marktes. Wer an Unterstützungen kauft, betreibt eine andere Strategie, die es durchaus gibt, die aber nicht CAN SLIM heißt. Wir korrigieren die Bewertung hier von erfüllt auf nicht erfüllt.
L – Marktführerschaft der BMW AG
Auch hier lohnt eine Korrektur der Begründung. Ursprünglich wurde der Marktanteil im Automobilbau herangezogen. O’Neil misst Marktführerschaft aber an der relativen Kursstärke. Und die war eindeutig: Während der DAX im Jahr vor der Analyse zulegte, verlor die BMW-Aktie. Eine Aktie, die schwächer läuft als ihr eigener Index, liegt weit unter dem geforderten Rating von 80. Kriterium nicht erfüllt.
I – Institutionelle Anleger bei der BMW AG

Der Streubesitz lag unter 50 Prozent, ein großer Teil der Anteile liegt in Familienbesitz. Damit fehlt das, was O’Neil sucht: eine wachsende Zahl von Fonds, die eine Position aufbauen. Kriterium nicht erfüllt.
M – Gesamtmarktrichtung im Juli 2024

Dieses Kriterium war erfüllt. Der DAX zeigte im Juli 2024 eine aufwärts gerichtete Tendenz. Genau hier liegt allerdings die Lehre des Beispiels: Ein steigender Gesamtmarkt trägt eine schwache Aktie nicht automatisch mit. Das M ist eine Voraussetzung für einen Kauf, kein Ersatz für die übrigen sechs Punkte.
Auswertung und was daraus wurde
Nach der korrigierten Prüfung erfüllt BMW ein einziges von sieben Kriterien, nämlich die Marktrichtung. In der ursprünglichen Fassung waren es zwei, weil das S-Kriterium falsch bewertet wurde. So oder so wäre die Aktie durchgefallen: O’Neil verlangt, dass alle sieben Bedingungen zusammenkommen.
| Kriterium | Befund Juli 2024 | Bewertung |
|---|---|---|
| C – Quartalsgewinn | 4,42 statt 5,31 Euro je Aktie, minus 16,8 Prozent | nicht erfüllt |
| A – Jahresgewinn | 2023 minus 35 Prozent, Reihe schwankend | nicht erfüllt |
| N – Neues | kein Auslöser, Kurs 24 Prozent unter dem Hoch | nicht erfüllt |
| S – Angebot und Nachfrage | Abwärtstrend, Kurs an der Unterstützung | nicht erfüllt (korrigiert) |
| L – Marktführerschaft | schwächer als der eigene Index | nicht erfüllt |
| I – Institutionelle | Streubesitz unter 50 Prozent | nicht erfüllt |
| M – Marktrichtung | DAX aufwärts gerichtet | erfüllt |
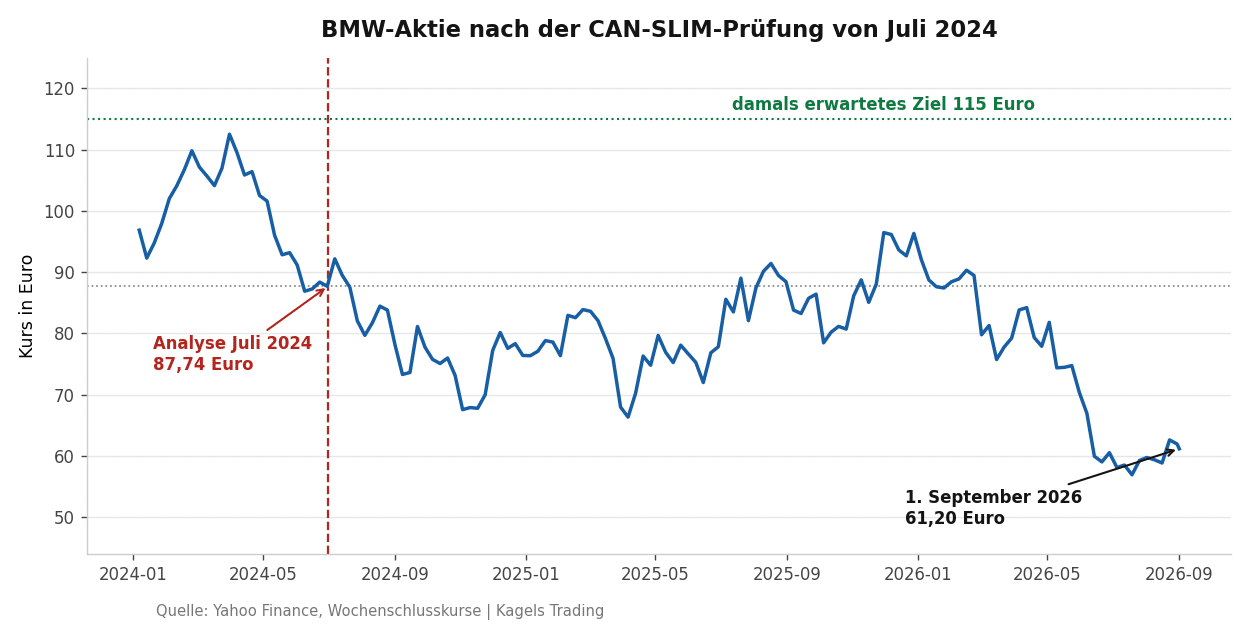
Zwei Jahre später lässt sich das Ergebnis nachrechnen. Am 1. Juli 2024 stand die BMW-Aktie bei 87,74 Euro. Am 1. September 2026 notiert sie bei 61,20 Euro, ein Minus von 30,2 Prozent. Die im ursprünglichen Text erwartete Rückkehr auf 115 Euro ist nicht eingetreten; das höchste Niveau seither lag bei 96,46 Euro Ende November 2025, das tiefste bei 56,96 Euro im Juli 2026.
Die Gegenprobe steht weiter oben im Artikel. Das Chartbeispiel zum S-Kriterium zeigt NVIDIA im selben Monat, eine Aktie im Aufwärtstrend nahe ihrem Hoch. Sie stand damals bei $123,54 und notiert heute bei $217,11, ein Plus von 75,7 Prozent. Zwei Papiere, dasselbe Raster, derselbe Stichtag.
Daraus folgt keine Erfolgsgarantie, sondern eine Regel. Ein einzelnes Aktienpaar beweist gar nichts, dafür ist die Stichprobe viel zu klein. Was der Vergleich zeigt, ist die Richtung der Methode: Sie sucht Stärke und meidet Schwäche. Wer eine gefallene Aktie kauft, weil sie günstig aussieht, wendet CAN SLIM nicht an, sondern das Gegenteil davon. Wie systematisch aus dieser Suche nach starken Werten ein Verzehnfacher werden kann, behandeln wir in einem eigenen Beitrag.
Wann O’Neil verkauft: die Acht-Prozent-Regel
Die sieben Buchstaben sagen, was du kaufst. Sie sagen nicht, wann du wieder aussteigst. Genau dieser Teil fehlt in den meisten Darstellungen der Methode, obwohl O’Neil ihm im Buch großen Raum gibt. Ohne die Verkaufsregeln ist CAN SLIM nur eine halbe Strategie.
Nach O’Neils Regel wird eine Aktie verkauft, sobald sie 7 bis 8 Prozent unter den Kaufkurs fällt. Gewinne nimmt er überwiegend bei 20 bis 25 Prozent mit.
Der Bezugspunkt ist der Kaufkurs, nicht das zwischenzeitliche Hoch. Diese Unterscheidung wird oft falsch wiedergegeben. Wer bei 100 Euro kauft, steigt bei 92 bis 93 Euro aus, unabhängig davon, ob die Aktie zwischendurch bei 110 stand. O’Neil formuliert das im Buch als Regel ohne Ausnahme, in Großbuchstaben gesetzt.
Aus beiden Zahlen ergibt sich das Verhältnis, das die Methode trägt. Ein Gewinn von 20 bis 25 Prozent gegen einen Verlust von 7 bis 8 Prozent ist ungefähr drei zu eins. Bei diesem Verhältnis darf ein Anleger häufiger falsch als richtig liegen und steht am Ende trotzdem im Plus. Wie sich ein solcher Ausstieg technisch umsetzen lässt, zeigen wir im Beitrag zur Stop-Loss-Order.
Eine dritte Regel betrifft die Zahlen, nicht den Kurs. Verlangsamt sich das Gewinnwachstum über zwei Quartale deutlich, ist das ebenfalls ein Verkaufsgrund. Das ist folgerichtig: Wenn das Kriterium wegfällt, das den Kauf begründet hat, entfällt auch der Grund, die Position zu halten.
Die Acht-Prozent-Regel ist der unbeliebteste Teil der Methode. Sie führt in einem seitwärts laufenden Markt zu einer Serie kleiner Verluste, weil Positionen ausgestoppt werden und die Aktie danach doch steigt. Das ist kein Fehler der Regel, sondern ihr Preis. Wer sie weglässt, behält im Gegenzug die großen Verluste, gegen die sie gebaut wurde.
Was tun, wenn nicht alle Kriterien erfüllt werden?
In der reinen Lehre ist die Antwort kurz: Dann wird nicht gekauft. O’Neil hat die Methode so angelegt, dass alle sieben Punkte zusammenkommen. In der Praxis führt das zu sehr wenigen Kandidaten, weshalb viele Anwender mit einem Punkte- oder Prozentsystem arbeiten und eine Untergrenze festlegen.
Vorweg der wichtige Vorbehalt: Sobald du eine Untergrenze einführst, handelst du nicht mehr nach CAN SLIM, sondern nach einer abgeschwächten Variante. Das ist zulässig, sollte aber bewusst geschehen. Wie stark eine solche Abschwächung wirkt, zeigt sich weiter unten an den Renditezahlen.
Ein Anwendungsbeispiel mit Punktesystem
Jedes der sieben Kriterien bekommt einen Punkt, sieben Punkte sind also das Maximum. Als Schwelle legen wir fünf Punkte fest: Mindestens fünf Bedingungen müssen erfüllt sein, damit eine Aktie auf die Auswahlliste kommt.

Im Beispiel fallen zwei Kriterien aus. Das Unternehmen erreicht das geforderte jährliche Gewinnwachstum nicht, und das Interesse institutioneller Anleger ist schwach. Damit bleiben fünf Punkte, die Schwelle ist erreicht, die Aktie bleibt auf der Liste.

Ob das eine gute Idee ist, hängt davon ab, welche Punkte fehlen. Fällt das M aus, kaufst du gegen einen fallenden Markt, und das ist der teuerste aller Fehler. Fällt dagegen das I aus, ist der Schaden begrenzt. Sinnvoller als eine reine Zählung ist deshalb eine Gewichtung, bei der M und N mehr zählen als die übrigen.
Ein Anwendungsbeispiel mit Prozentsystem
Das Prozentsystem ist dieselbe Rechnung in anderer Schreibweise. Jedes Kriterium bekommt 14,28 Prozent, fünf erfüllte Punkte ergeben 71,4 Prozent. Der Vorteil gegenüber Punkten liegt darin, dass sich einzelne Kriterien leichter unterschiedlich gewichten lassen.

Im Beispiel fehlen die neuen Produkte und die institutionellen Anleger. Das Ergebnis liegt bei 71,4 Prozent und damit genau auf der festgelegten Schwelle. Die Aktie kommt in die engere Auswahl.

Was die Methode leistet und wo ihre Grenzen liegen
Zu CAN SLIM gibt es ungewöhnlich viele Zahlen, weil die US-Anlegervereinigung AAII seit 1998 ein Musterdepot nach diesem Raster führt und die Ergebnisse veröffentlicht. Diese Zahlen sind aufschlussreich, aber nur mit ihrem Stichtag zu gebrauchen. Wer eine einzelne Prozentzahl ohne Datum liest, liest fast immer einen veralteten Wert.
Was für die Methode spricht
- Sie ist überprüfbar. Anders als die meisten Anlagestrategien liegen zu CAN SLIM Zahlen aus einem seit 1998 laufenden, öffentlich dokumentierten Musterdepot vor.
- Sie hat ein sauberes Ergebnis in der Fachliteratur. Eine Untersuchung im Financial Services Review (2015) prüfte 56 AAII-Raster über den Zeitraum 1998 bis 2011. Das Original-CAN-SLIM landete auf Platz 3 und behielt seinen Vorsprung auch nach Abzug der Handelskosten.
- Sie erzwingt eine Verlustbegrenzung. Die Acht-Prozent-Regel ist Teil der Methode, nicht ein Zusatz. Das unterscheidet sie von vielen Auswahlverfahren, die den Ausstieg offenlassen.
- Sie verbindet beide Analyseschulen. Fundamentaldaten allein sagen nichts über den Zeitpunkt, Charttechnik allein nichts über die Substanz.
Was du vorher wissen solltest
- Die ausgewiesenen Renditen sind nicht erreichbar, und AAII sagt das selbst. Im eigenen Methodenhinweis heißt es, die berichtete Wertentwicklung sei „selbst im günstigsten Fall nicht erreichbar”, weil Gebühren, Spannen, Dividenden und Steuern unberücksichtigt bleiben.
- Das Raster findet oft gar nichts. Am 12. Juni 2023 erfüllte kein einziges Unternehmen die Originalkriterien. Im Durchschnitt hält das Musterdepot rund sieben Titel, was eine Streuung praktisch unmöglich macht.
- Die Rendite schrumpft mit der Zeit. Für dasselbe Musterdepot ab demselben Startpunkt wies AAII 2013 noch 24,4 Prozent im Jahr aus, 2023 waren es 19,2 Prozent.
- Mit echtem Geld sieht es anders aus. Der börsengehandelte Fonds von IBD auf die eigene Auswahlliste kommt seit seiner Auflegung im Mai 2015 auf rund 3,7 Prozent im Jahr, der S&P 500 im selben Zeitraum auf 12,7 Prozent.
- Ein nach der Methode geführter Publikumsfonds wurde geschlossen. Der CAN SLIM Tactical Growth Fund stellte den Betrieb Ende August 2021 ein, laut Mitteilung an die US-Börsenaufsicht war er in seiner Größe wirtschaftlich nicht mehr tragfähig.
- Ein Teil der Kriterien ist Auslegungssache. AAII betreibt drei verschiedene CAN-SLIM-Raster, deren Jahresrenditen um mehrere Prozentpunkte auseinanderliegen. Dieselbe Methode, verschiedene Lesarten.
Die Zahlen im Einzelnen
Der Vergleich lohnt sich, weil er beide Seiten zeigt. Auf dem Papier schlägt das Raster den Markt deutlich. Sobald reales Geld, Gebühren und ein realer Fonds ins Spiel kommen, dreht sich das Bild. Beide Zahlenreihen stimmen, sie messen nur nicht dasselbe.
| Umsetzung | Rendite im Jahr | Vergleichsmaßstab |
|---|---|---|
| AAII-Musterdepot, Original, Stand Mai 2023 | 19,2 Prozent seit 1998 | S&P 500: 5,7 Prozent |
| AAII-Musterdepot, Variante ohne Streubesitzgrenze, Stand Februar 2026 | 13,4 Prozent seit 1998 | S&P 500: 7,3 Prozent |
| Börsengehandelter IBD-Fonds, seit Mai 2015 | rund 3,7 Prozent | S&P 500: rund 12,7 Prozent |
| CAN SLIM Tactical Growth Fund | Ende August 2021 geschlossen | – |
Der Unterschied zwischen Zeile eins und Zeile drei ist die eigentliche Nachricht. Ein Musterdepot kauft und verkauft am Monatsende zum Schlusskurs, ohne Gebühren, ohne Spanne zwischen An- und Verkauf und ohne Steuern. Ein echter Fonds zahlt all das. Dazu kommt bei nur sieben gehaltenen Titeln ein hoher Umschlag, der die Kosten weiter treibt.
Ein Blick in die Fachliteratur relativiert beide Extreme. Die bereits erwähnte Untersuchung von 2015 fand für CAN SLIM eine statistisch belastbare Überrendite, auch nach Kosten. Dieselbe Arbeit zeigt aber: Über alle geprüften Raster hinweg war der Median gegenüber dem Vergleichsindex negativ. Der Durchschnitt wird also von wenigen sehr starken Werten getragen. Wer die Strategie nur zeitweise durchhält, verpasst mit hoher Wahrscheinlichkeit genau diese Ausreißer.
Nicht verwechseln: das gleichnamige wikifolio
Wer nach der Methode sucht, stößt schnell auf ein Anlageprodukt namens CAN SLIM. Es handelt sich um ein wikifolio, das seit Januar 2016 besteht und als Zertifikat handelbar ist. Betrieben wird es von einem privaten Anleger, nicht von William O’Neil, nicht von Investor’s Business Daily und nicht von einer Fondsgesellschaft.
Der Ersteller selbst schreibt, er habe O’Neils Vorgaben abgewandelt. Das ist transparent und völlig legitim. Für Leser ist die Unterscheidung trotzdem wichtig: Die dort ausgewiesene Wertentwicklung ist die eines einzelnen Anlegers und kein Beleg für die Methode als solche. Wir bewerten dieses Produkt hier nicht, wir grenzen es nur ab.
Fazit: für wen sich CAN SLIM lohnt
CAN SLIM ist ein strenges Raster und kein Rezept. Seine Stärke liegt darin, dass es Ausschlusskriterien formuliert. Eine Aktie mit fallendem Gewinn, schwachem Kurs und ohne institutionelle Käufer wird aussortiert, bevor man sich in sie verliebt. Das allein ist für viele Anleger schon der halbe Nutzen.
Die Methode verlangt allerdings zwei Dinge, die nicht jeder mitbringt. Das erste ist Arbeit: Quartalszahlen prüfen, Charts lesen, den Markt einordnen, und das regelmäßig. Das zweite ist die Bereitschaft, teuer zu kaufen. Wer nicht am neuen Hoch einsteigen kann, weil es sich falsch anfühlt, wird mit CAN SLIM nicht glücklich.
Für den deutschen Markt gilt eine Einschränkung. Die Methode ist am US-Markt entstanden, wo mehr Wachstumswerte notieren und die Datenlage feiner ist. In Deutschland findet das Raster nur wenige Kandidaten, wie das Beispiel oben zeigt. Wer die Methode ernsthaft anwenden will, kommt an US-Aktien kaum vorbei und braucht dafür einen passenden Online Broker.
Unser praktischer Rat lautet deshalb, klein anzufangen. Stelle dir einen Filter mit den fünf Kriterien zusammen, die sich messen lassen, und beurteile die restlichen zwei selbst. Prüfe die Trefferliste über einige Monate, ohne Geld einzusetzen. Wenn du danach immer noch überzeugt bist, hast du etwas gelernt, das dir kein Backtest liefern kann. Verwandte Ansätze findest du bei Peter Lynch und im Momentum Trading.
Häufige Fragen zur CAN SLIM Methode
Wofür stehen die Buchstaben CAN SLIM?
Jeder Buchstabe steht für ein Kriterium: C für Current Quarterly Earnings, also den Gewinn im letzten Quartal. A für Annual Earnings Increases, den Gewinn über mehrere Jahre. N für New Products, New Management, New Highs, also Neues im Unternehmen und ein neues Kurshoch. S für Supply and Demand, das Verhältnis von Aktienangebot und Nachfrage. L für Leader or Laggard, die relative Stärke gegenüber dem Markt. I für Institutional Sponsorship, das Interesse von Fonds und Banken. M für Market Direction, die Richtung des Gesamtmarktes.
Bei welchem Verlust wird nach O’Neil verkauft?
O’Neil begrenzt jeden Verlust auf 7 bis 8 Prozent unter dem Kaufkurs. Entscheidend ist der Bezugspunkt: gerechnet wird ab dem Einstandskurs, nicht ab einem zwischenzeitlichen Hoch. Wer bei 100 Euro kauft, steigt also bei 92 bis 93 Euro aus. Gewinne nimmt er überwiegend bei 20 bis 25 Prozent mit, woraus sich ein Verhältnis von etwa drei zu eins ergibt.
Welcher Screener bildet die Kriterien am besten ab?
Eine fertige, benannte CAN-SLIM-Vorlage bieten ChartMill und der deutschsprachige Anbieter stock3; beide legen ihre Filtereinstellungen offen. Finviz hat keine solche Vorlage, lässt sich aber selbst zusammenstellen und deckt damit fünf der sieben Kriterien ab. Kein Screener kann das Kriterium M abbilden, weil es eine eigene Einschätzung des Gesamtmarktes verlangt.
Wie viele Aktien erfüllen alle sieben Kriterien gleichzeitig?
Sehr wenige. Das seit 1998 laufende Musterdepot der US-Anlegervereinigung AAII hält im Durchschnitt rund sieben Titel. Am 12. Juni 2023 erfüllte sogar kein einziges Unternehmen die Originalkriterien. Genau deshalb arbeiten viele Anwender mit einer abgeschwächten Variante, bei der nicht alle sieben Punkte erfüllt sein müssen.
Eignet sich CAN SLIM auch für deutsche Aktien?
Nur eingeschränkt. Die Methode ist am US-Markt entstanden, wo mehr Wachstumsunternehmen notieren und häufiger vollständige Quartalszahlen vorliegen. In Deutschland berichten viele Gesellschaften nur halbjährlich ausführlich, was die Prüfung des C-Kriteriums erschwert. Dazu kommt, dass DAX-Konzerne mit ihren vielen umlaufenden Aktien das S-Kriterium praktisch nie erfüllen.
Braucht man für CAN SLIM ein Abo bei Investor’s Business Daily?
Nein. Alle Kriterien lassen sich mit frei verfügbaren Daten aus Geschäftsberichten und Kursseiten prüfen. Was ein IBD-Abo liefert, sind die geschützten Kennzahlen wie das Relative Strength Rating auf der Skala von 1 bis 99 sowie fertige Auswahllisten. Als Annäherung an dieses Rating genügt der Vergleich der Zwölfmonatsentwicklung einer Aktie mit der ihres Index.
Für wen ist die Methode nicht geeignet?
Für Anleger, die selten Zeit für die Depotpflege haben, denn die Kriterien müssen laufend nachgeprüft werden. Ebenso für alle, denen der Kauf am neuen Kurshoch widerstrebt: CAN SLIM steigt bewusst in bereits stark gelaufene Aktien ein und ist damit das Gegenteil einer Schnäppchenstrategie. Wer lieber günstig bewertete Titel sucht, ist beim Value Investing besser aufgehoben.
Über den Autor: Heiko Zeh
Heiko Zeh ist Profi-Trader und leitender Analyst bei Kagels Trading. Sein Schwerpunkt liegt auf Hebelprodukten und der praktischen Bewertung von Optionsscheinen, Knock-Outs und Zertifikaten.
Mit über 30 Jahren Markterfahrung arbeitet er täglich mit Chartanalyse und Unternehmenskennzahlen. Als Signalgeber für das Swingtrading prüft er Aktien regelmäßig auf dieselben Fragen, die auch CAN SLIM stellt: Wächst der Gewinn, ist der Kurs stark, und stimmt die Marktrichtung. Die Einordnungen in diesem Artikel stammen aus dieser Praxis.
Die Beispielanalyse zur BMW-Aktie stammt aus dem Juli 2024 und wurde für dieses Update nachgerechnet. Dabei ist eine Fehlbewertung beim Kriterium S aufgefallen, die wir im Text offen korrigiert und stehen gelassen haben, statt sie stillschweigend zu entfernen. Die Kurswerte stammen aus Yahoo Finance, die Kennzahlen zur Methode von der US-Anlegervereinigung AAII und aus O’Neils Buch.
Geprüft von Karsten Kagels, Gründer von Kagels Trading und seit 1980 an den Finanzmärkten aktiv. Stand: 1. September 2026.