
Wer gleichzeitig EUR/USD und GBP/USD kauft, glaubt zwei Trades im Depot zu haben. Tatsächlich ist es fast einer. In den zurückliegenden zwölf Monaten liefen die beiden Paare mit einem Korrelationskoeffizienten von plus 0,85 nahezu im Gleichschritt. Das Risiko addiert sich also, die erhoffte Streuung fällt weg.
Genau hier setzt dieser Artikel an. Du bekommst die aktuelle Korrelationsmatrix der sieben Hauptwährungspaare, gerechnet aus den Referenzkursen der Europäischen Zentralbank der letzten zwölf Monate. Dazu den Rechenweg, die Gründe für ständige Verschiebungen und eine konkrete Zahl dafür, wie stark zwei korrelierte Positionen dein Gesamtrisiko aufblähen. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Forex Korrelation: das Wichtigste
in 30 Sekunden
- Korrelation misst den Gleichlauf zweier Währungspaare. Der Korrelationskoeffizient liegt zwischen plus 1 und minus 1. Plus 1 heißt vollständiger Gleichlauf, minus 1 vollständiger Gegenlauf, 0 kein Zusammenhang.
- EUR/USD und GBP/USD sind das engste Paar unter den Majors. Über zwölf Monate bis zum 21. August 2026 lag ihre Korrelation bei plus 0,85. AUD/USD und NZD/USD folgen mit plus 0,83.
- EUR/USD und USD/CHF sind das stärkste gegenläufige Paar. Ihr Koeffizient liegt bei minus 0,89. Beide gleichzeitig long zu halten, hebt die Positionen gegenseitig fast auf.
- Korrelationen halten nicht. Im selben Zeitraum schwankte der Wert für EUR/USD zu GBP/USD zwischen plus 0,69 und plus 0,92, gemessen im rollierenden 60-Tage-Fenster.
- Zwei korrelierte Positionen kosten mehr Risiko als gedacht. Long EUR/USD plus long GBP/USD in gleicher Größe schwankt täglich rund 2,05-mal so stark wie eine einzelne EUR/USD-Position.

Was ist Forex-Korrelation?
Die Forex-Korrelation beschreibt, wie stark sich die Kurse zweier Währungspaare in dieselbe oder in die entgegengesetzte Richtung bewegen. Gemessen wird sie mit dem Korrelationskoeffizienten, der Werte zwischen plus 1 und minus 1 annimmt.
Der Grund für diesen Gleichlauf ist simpel: In vielen Hauptwährungspaaren steckt derselbe US-Dollar. Bei EUR/USD und GBP/USD ist er jeweils die Kurswährung, also die Währung, in der gezahlt wird. Verliert der Dollar an Wert, steigen beide Paare gleichzeitig. Er ist der gemeinsame Nenner, und deshalb bewegen sich die Kurse zwangsläufig ähnlich.
Ein Korrelationskoeffizient von plus 1 bedeutet vollständigen Gleichlauf, minus 1 vollständigen Gegenlauf und 0 keinen erkennbaren Zusammenhang.
In der Praxis liegen die Werte irgendwo dazwischen. Zwei Begriffe tauchen dabei ständig auf: korrelierende Währungspaare laufen im Gleichschritt und haben einen positiven Koeffizienten. Gegenläufige Währungspaare bewegen sich spiegelbildlich, ihr Koeffizient ist negativ. Für dein Risikomanagement ist beides gleich wichtig, nur mit umgekehrtem Vorzeichen.
Forex Korrelationstabelle: wie die Hauptpaare zueinander laufen
Die folgende Matrix habe ich selbst gerechnet, aus den täglichen Referenzkursen der Europäischen Zentralbank vom 21. August 2025 bis zum 21. August 2026. Grundlage sind die täglichen Kursveränderungen, nicht die Kursstände. Warum dieser Unterschied für jede Trading-Entscheidung zählt, steht weiter unten.

Die auffälligsten Paarungen im Überblick, von den am stärksten korrelierenden Währungspaaren bis zu den gegenläufigen. Die Hauptwährungspaare, im Handel meist Majors genannt, enthalten alle den US-Dollar. EUR/GBP ist dagegen ein Cross, ein Paar ohne Dollar-Beteiligung, und genau das macht es zum Ausreißer in der Tabelle. Die Stärke des Zusammenhangs liest du am Zahlenwert ab, die Richtung am Vorzeichen.
| Währungspaare | Richtung | Korrelation |
|---|---|---|
| EUR/USD GBP/USD | Gleichlauf | +0,85 |
| AUD/USD NZD/USD | Gleichlauf | +0,83 |
| EUR/USD NZD/USD | Gleichlauf | +0,76 |
| EUR/USD AUD/USD | Gleichlauf | +0,71 |
| USD/JPY USD/CHF | Gleichlauf | +0,60 |
| EUR/USD EUR/GBP | unabhängig | +0,06 |
| USD/JPY AUD/USD | Gegenlauf | -0,35 |
| EUR/USD USD/CAD | Gegenlauf | -0,64 |
| EUR/USD USD/CHF | Gegenlauf | -0,89 |
Zwei Werte lohnen einen zweiten Blick. EUR/USD und USD/CHF mit minus 0,89 sind faktisch dieselbe Wette mit umgekehrtem Vorzeichen: Wer beide long hält, hat kaum noch eine Position im Markt. Und EUR/GBP läuft mit plus 0,06 praktisch unabhängig von EUR/USD. Für echte Streuung im Devisenhandel ist ein solches Cross der weit bessere Kandidat als ein zweites Dollar-Paar. Aktuelle Chartanalysen zu beiden findest du in unserer EUR/GBP Kursprognose und der EUR/USD Prognose.
Die Forex Korrelation von EUR/USD zu GBP/USD
Als Devisenhändler solltest du den Gleichlauf deiner gehandelten Paare immer im Kopf haben. Wer eine Shortposition in EUR/USD hält und zusätzlich GBP/USD short geht, erhöht das Risiko der Gesamtposition deutlich. Beide Paare laufen tendenziell in dieselbe Richtung, aus der zweiten Position entsteht also keine Streuung. Die Grundlagen zu Währungspaaren, Lots und Hebel kannst du bei Bedarf im Beitrag Forex Trading für Anfänger nachlesen.
Der Langfristchart zeigt diesen Gleichlauf über fast drei Jahrzehnte. Er stammt aus dem Jahr 2021 und reicht bis dorthin, taugt also als historische Einordnung und nicht als aktuelle Momentaufnahme. Bemerkenswert ist die Beständigkeit des Musters: Die beiden Linien laufen parallel, obwohl sie auf ganz unterschiedlichen Kursniveaus notieren.

Auf Tagesbasis liegt die Korrelation der beiden aktuell bei plus 0,85. Im rollierenden 60-Tage-Fenster pendelte sie in den vergangenen zwölf Monaten zwischen plus 0,69 und plus 0,92. Selbst im schwächsten Fenster blieb also ein kräftiger Gleichlauf übrig. Für die Praxis heißt das: Diese beiden Paare zählen im Risiko fast wie eine einzige Position, egal in welcher Marktphase.
Die Korrelation der Forexpaare berechnen
Du brauchst dafür kein Statistikstudium. Der übliche Kennwert ist die Pearson-Korrelation, also das Standardmaß für einen linearen Zusammenhang. Sie steckt als fertige Funktion in jeder Tabellenkalkulation, egal ob Excel oder Google Sheets. Vier Schritte reichen.
- Kursdaten besorgen. Tagesschlusskurse beider Paare über denselben Zeitraum, mindestens 100 Handelstage. Die Daten kannst du aus MetaTrader oder ProRealTime exportieren.
- Renditen statt Kurse bilden. Für jeden Tag die prozentuale Veränderung zum Vortag rechnen. Dieser Schritt wird am häufigsten übersprungen und ist der wichtigste von allen.
- Korrelation berechnen. In Excel oder Google Sheets über die Funktion KORREL beziehungsweise CORREL, angewendet auf die beiden Renditespalten.
- Ergebnis einordnen. Werte über plus 0,7 oder unter minus 0,7 sind ein starker Zusammenhang. Zwischen minus 0,3 und plus 0,3 ist praktisch keiner vorhanden.
Wenn du keine Lust auf Tabellenarbeit hast, nehmen dir mehrere Anbieter die Rechnung ab. Diese drei Korrelationsrechner sind kostenlos und liefern fertige Korrelationstabellen für alle gängigen Paare:
- Investing.com: Korrelationsrechner mit frei wählbarem Zeitfenster, von fünf Minuten bis ein Monat
- Myfxbook: Forex-Korrelationstabelle als farbige Matrix über mehrere Zeiteinheiten gleichzeitig, auf Deutsch
- Mataf: Korrelationswerte mit Streudiagramm je Paarung, gut geeignet zum Nachvollziehen der Rechnung
Ein Hinweis zum Zeitfenster, der in der Praxis oft untergeht: Die Wahl der Zeiteinheit verändert das Ergebnis. EUR/USD zu GBP/USD kommt über die letzten 20 Handelstage auf plus 0,92, über 60 Tage auf plus 0,90 und über zwölf Monate auf plus 0,85. Rechne das Fenster, in dem du auch tatsächlich handelst. Welcher Zeitrahmen zu welchem Handelsstil passt, steht im Beitrag zu den Trading-Zeiteinheiten.

Was ist ein Korrelationsrechner bzw. Korrelationsmatrix?
Eine Korrelationsmatrix ist eine Tabelle, die den Korrelationskoeffizienten für jede mögliche Kombination aus einer Gruppe von Währungspaaren zeigt. Ein Korrelationsrechner erzeugt diese Tabelle automatisch aus historischen Kursdaten.
Der praktische Wert liegt im schnellen Überblick. Statt jede Paarung einzeln zu prüfen, siehst du auf einen Blick, welche deiner offenen Positionen sich gegenseitig verstärken. Die Matrix beantwortet dabei zwei Fragen gleichzeitig: Wie stark ist der Zusammenhang, und in welche Richtung läuft er?
Die Stärke steckt im Betrag der Zahl. Je näher der Wert an 1 liegt, desto enger der Zusammenhang, unabhängig vom Vorzeichen. Minus 0,89 ist also ein stärkerer Zusammenhang als plus 0,60. Die Richtung liest du dagegen am Vorzeichen ab: Positiv bedeutet Gleichlauf, negativ bedeutet Gegenlauf. Diese Trennung von Stärke und Richtung verwechseln viele Einsteiger.
An der aktuellen Matrix lässt sich das gut zeigen. EUR/USD und GBP/USD kommen auf plus 0,85, was in der Trading-Literatur gern als „nahezu identisch” beschrieben wird. Das ist zu grob: Auf 100 Tage gerechnet bleiben spürbare Eigenbewegungen übrig. EUR/USD und USD/CHF liegen mit minus 0,89 sogar noch enger beieinander. Solche gegenläufigen Währungspaare eignen sich als Hedge, also als Gegenposition zur Absicherung. Wie das sauber aufgesetzt wird, steht im Beitrag zum Hedging im Trading.
Im Daytrading schaust du auf dieselbe Matrix, nur mit kürzerer Datenbasis: Statt Tagesdaten nimmst du 1-Minuten- oder 5-Minuten-Kerzen. Dort sind die Zusammenhänge oft noch enger, weil kurzfristig fast alles am Dollar hängt.
Warum sich Korrelationen ständig verschieben
Eine Korrelation ist eine Momentaufnahme, keine Naturkonstante. Wer den Wert einmal nachschlägt und dann monatelang damit rechnet, arbeitet mit veralteten Zahlen. Die folgende Grafik zeigt drei Paarungen im rollierenden 60-Tage-Fenster über die vergangenen zwölf Monate.
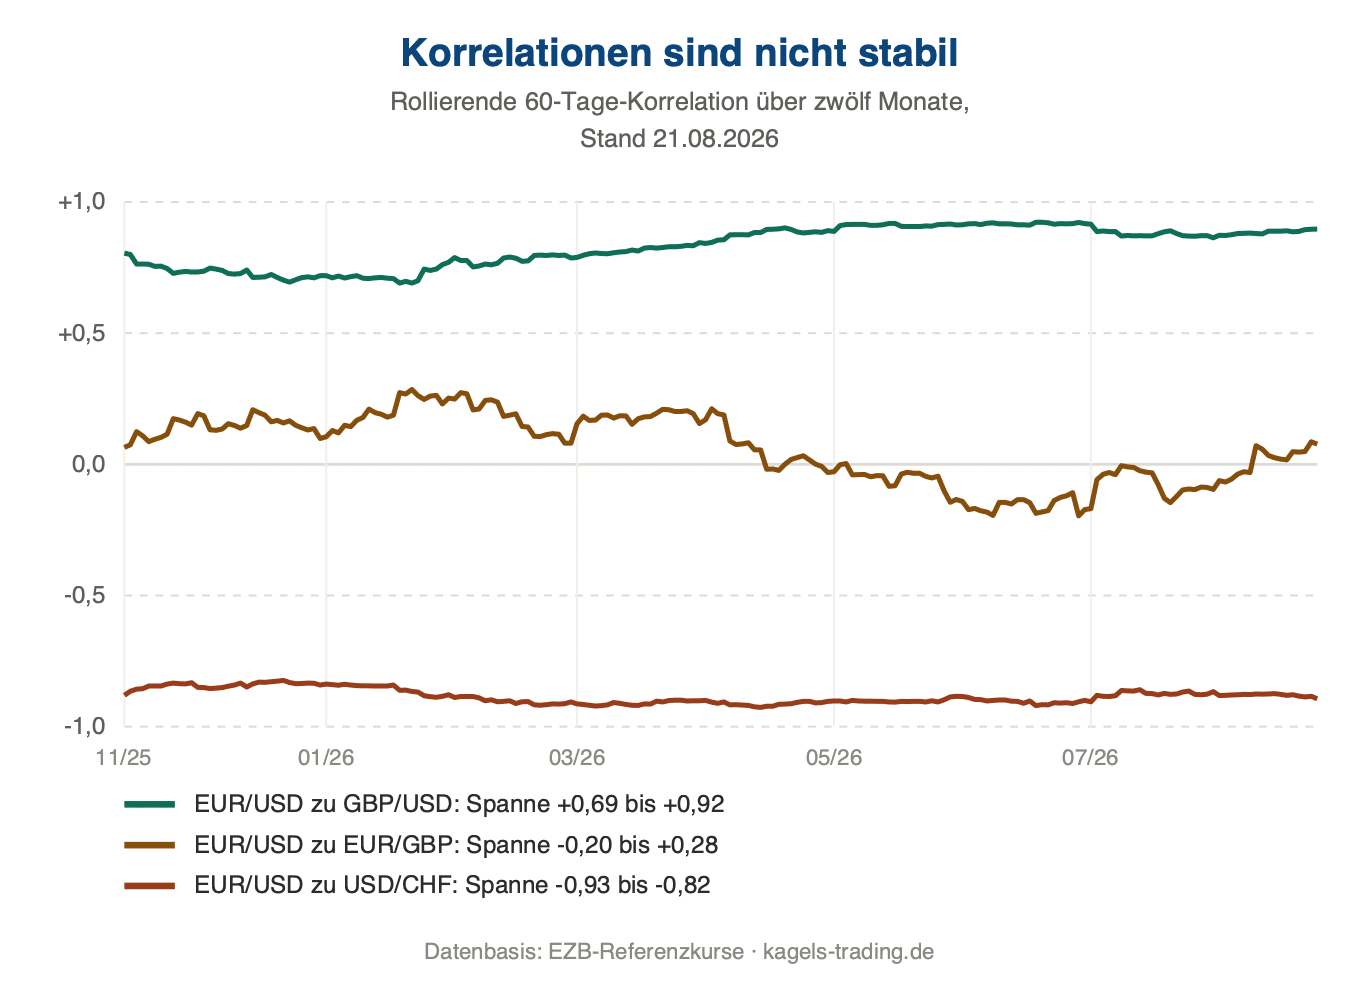
Die braune Linie ist der interessanteste Fall. EUR/USD zu EUR/GBP wanderte von plus 0,28 im Januar 2026 auf minus 0,20 Ende Juni und wieder zurück. Das Vorzeichen hat in diesem Zeitraum zweimal gedreht. Wer hier eine feste Beziehung unterstellt, liegt die Hälfte der Zeit falsch.
Drei Treiber stecken hinter solchen Verschiebungen. Erstens die Zinsdifferenzen: Gehen EZB und Fed in unterschiedliche Richtungen, koppeln sich Euro-Paare vom allgemeinen Dollar-Trend ab. Zweitens die Risikostimmung: In Risk-off-Phasen laufen Kapitalströme in Dollar, Yen und Franken, was die Korrelationen kurzzeitig hochzieht. Beim Yen kommen die Termine der japanischen Notenbank hinzu, an denen USD/JPY messbar stärker schwankt. Besonders hart trifft das Carry-Positionen in Yen. Drittens länderspezifische Ereignisse wie Wahlen oder Notenbank-Personalien, die eine einzelne Währung aus dem Verbund lösen.
Es gibt noch einen zweiten Grund für widersprüchliche Angaben, und der ist methodischer Natur. Viele Quellen rechnen die Korrelation der Kursstände statt der Kursveränderungen. Das liefert regelmäßig dramatisch andere Zahlen, weil zwei Kurven mit ähnlichem Langfristtrend auch dann hoch korrelieren, wenn ihre Tagesbewegungen nichts miteinander zu tun haben. Für Trading-Entscheidungen zählt aber genau die Tagesbewegung. Rechne deshalb immer mit Renditen.
Die Korrelation von AUD/USD und den Rohstoffwährungen
Neben der Korrelation der Paare untereinander lohnt der Blick auf die Rohstoffbindung einzelner Währungen. AUD, CAD und NZD gelten als Rohstoffwährungen, weil die Exporterlöse ihrer Länder stark an wenigen Rohstoffen hängen. Eisenerz ist Australiens größtes Exportgut, Rohöl das wichtigste Kanadas.
Diese These wird häufig mit sehr hohen Korrelationswerten untermauert. Ich habe sie nachgerechnet, mit den monatlichen Rohstoffpreisen aus dem Rohstoffpreis-Datensatz der Weltbank über zehn Jahre bis Juli 2026. Gemessen wird jeweils die Währung gegen den US-Dollar. Das Ergebnis fällt deutlich nüchterner aus als der gängige Erzählstrang.
| Währung | Rohstoff | Korrelation |
|---|---|---|
| AUD/USD | Kupfer | +0,32 |
| AUD/USD | Gold | +0,30 |
| AUD/USD | Eisenerz | +0,23 |
| CAD/USD | Brent-Rohöl | +0,20 |
| NZD/USD | Eisenerz | +0,19 |
| AUD/USD | Kohle | +0,11 |
Der stärkste Wert der Tabelle liegt bei plus 0,32, gemessen zwischen dem australischen Dollar und dem Kupferpreis. Das ist ein erkennbarer, aber schwacher Zusammenhang. Die oft zitierte enge Bindung des AUD an Eisenerz bestätigt sich auf Monatsbasis nicht: Über fünf, zehn und fünfzehn Jahre liegt der Wert gleichbleibend zwischen plus 0,19 und plus 0,23. Von einer Verstärkung dieser Bindung in den letzten Jahren, wie sie oft behauptet wird, ist in den Daten nichts zu sehen.
Für die Praxis ist das eine wichtige Einschränkung. Ein steigender Eisenerzpreis ist kein Kaufsignal für AUD/USD. Deutlich verlässlicher ist die Rolle des australischen Dollars als Risk-on-Währung: In Phasen hoher Risikobereitschaft steigt er, in Risk-off-Phasen fällt er, und das weitgehend unabhängig vom Rohstoffpreis. Zum Neuseeland-Dollar liegt die Korrelation bei plus 0,83 und damit weit über jeder Rohstoffbindung. Die aktuelle Chartlage findest du in unserer AUD/USD Kursprognose.
Korrelationen im Forexmarkt traden
Wissen über Korrelationen nützt nichts, wenn es nicht in Entscheidungen mündet. Ich kenne viele Marktteilnehmer mit enormem Faktenwissen, dessen praktischer Wert fürs Trading gegen null geht. Analysten sind das beste Beispiel dafür. Bei Korrelationen liegt der Fall aber anders: Sie greifen direkt in die Positionsgrößen ein und sind damit neben den Fundamentaldaten die aus meiner Sicht wichtigste Komponente im Risikomanagement.
Das Exposure begrenzen
Exposure ist der Fachbegriff für das eingegangene Marktrisiko. Ich benutze ihn bewusst, weil Entwicklung beim Vokabular anfängt. Die Rechnung dahinter ist konkret. EUR/USD schwankte in den letzten zwölf Monaten um durchschnittlich 0,35 Prozent pro Tag, GBP/USD um 0,40 Prozent. Wer beide in gleicher Größe long hält, kommt bei einer Korrelation von plus 0,85 auf eine Tagesschwankung von rund 0,72 Prozent. Das entspricht dem 2,05-fachen einer einzelnen EUR/USD-Position.
Zwei Positionen, mehr als das doppelte Risiko einer einzelnen. Wären die beiden Paare unkorreliert, läge der Wert bei 0,53 Prozent. Die Korrelation kostet dich also 36 Prozent zusätzliches Risiko, ohne dass du dafür etwas bekommst. Wer stattdessen EUR/USD und EUR/GBP kombiniert, landet bei 1,20-facher Schwankung: fast dieselbe Zahl an Positionen, ein Bruchteil des Zuwachses. Wie aus mehreren gleichgerichteten Trades ein Klumpenrisiko im Depot wird, habe ich an anderer Stelle ausführlich beschrieben.
Von Stärke und Schwäche profitieren
Die zweite Anwendung ist offensiver. Wenn du weißt, wie die Paare in den kleineren Zeiteinheiten zusammenhängen, und der Euro gerade fest notiert, dann suchst du das Paar mit derselben Basiswährung, das noch hinterherhinkt. Zeigt es zusätzlich ein Long-Signal, ist die Wahrscheinlichkeit gut, dass es nachzieht. Bei schwachen Paaren funktioniert derselbe Ansatz aus meiner Erfahrung sogar noch etwas besser.
Am spannendsten finde ich den Sonderfall: Ein Paar löst sich für eine Weile komplett aus der Korrelation und läuft zeitweise sogar gegen seine übliche Gruppe. Das Prinzip kennst du von Aktien als relative Stärke, also die Suche nach Titeln, die sich gegen den Gesamtmarkt stemmen. Im Devisenhandel gilt dasselbe: Währungspaare mit eigener Dynamik trotz starker Basiswährung sind die interessanteren Kandidaten. Für den Einstieg in die Systematik hilft der Beitrag zum Money Management.
Was die Korrelationsanalyse leistet und wo sie aufhört
Korrelation ist ein Werkzeug im Risikomanagement, kein Handelssignal. Die folgende Gegenüberstellung fasst zusammen, wofür du sie einsetzen kannst und wo ihre Grenzen liegen.
Was die Korrelationsanalyse leistet
- Doppelrisiken sichtbar machen: Zwei scheinbar getrennte Trades entpuppen sich als eine Wette, bevor der Drawdown es dir zeigt.
- Positionsgrößen begründen: Statt pauschal zwei Prozent je Trade kannst du das Gesamtrisiko über alle offenen Positionen deckeln.
- Bessere Streuung finden: Ein Cross ohne Dollar-Beteiligung bringt echte Diversifikation, ein zweites Dollar-Paar nicht.
- Absicherungen aufsetzen: Stark negative Paarungen taugen als Gegenposition, wenn du eine Position nicht schließen willst.
Wo die Korrelationsanalyse an Grenzen stößt
- Kein Einstiegssignal: Die Korrelation sagt nichts über Richtung oder Zeitpunkt, sondern nur über den Zusammenhang.
- Rückwärtsgewandt: Jeder Wert beschreibt die Vergangenheit. Er kann morgen anders sein, wie die 60-Tage-Kurven zeigen.
- Kein Kausalzusammenhang: Gleichlauf heißt nicht, dass ein Paar das andere verursacht. Meist steckt ein dritter Faktor dahinter.
- Blind für Ausreißer: In Krisenphasen springen Korrelationen sprunghaft nach oben, genau dann, wenn Streuung am wichtigsten wäre.
Fazit zur Forex Korrelation
Die Korrelationen der gehandelten Paare zu kennen, gehört für mich zu den Grundpflichten im Devisenhandel. Jede zusätzliche Position kann das Risiko erhöhen, sie kann es aber auch senken. Welches von beidem passiert, entscheidet allein der Koeffizient. Die Zahlen aus diesem Artikel liefern dafür die Grundlage: plus 0,85 zwischen EUR/USD und GBP/USD, minus 0,89 zwischen EUR/USD und USD/CHF, plus 0,06 zwischen EUR/USD und EUR/GBP.
Was ich mir dabei bewusst spare, sind Faustformeln aus zweiter Hand. Der oft zitierte enge Zusammenhang zwischen AUD und Eisenerz hält der Nachrechnung nicht stand, und „nahezu 100 Prozent Korrelation” ist für plus 0,85 schlicht zu grob formuliert. Rechne die Werte für deinen eigenen Zeitrahmen nach, mit Renditen statt Kursständen, und prüfe sie regelmäßig. Besonders im Scalping und in den kleinen Zeiteinheiten zahlt sich das aus, weil dort fast alles am Dollar hängt.
Das Ziel bleibt dasselbe wie immer: Performance maximieren bei möglichst geringem Risiko. Korrelationen sind einer der wenigen Hebel, die genau an dieser Stelle ansetzen, ohne dass du dafür auf Chancen verzichten musst. Du verteilst dein Risiko nur schlauer.
Wie eng eine Währung an einem Rohstoff hängt, lässt sich an USD/CAD ablesen. Die laufende Einordnung steht in der Chartanalyse zu US-Dollar und kanadischem Dollar.
Häufige Fragen zur Forex Korrelation
Welche Währungspaare korrelieren am stärksten?
Die am stärksten korrelierenden Währungspaare unter den Majors sind EUR/USD und GBP/USD. Sie laufen am engsten zusammen. Über die zwölf Monate bis zum 21. August 2026 lag ihre Korrelation bei plus 0,85. Dicht dahinter folgen AUD/USD und NZD/USD mit plus 0,83. Beide Paarungen zählen im Risiko fast wie eine einzige Position.
Welche Währungspaare laufen gegenläufig?
Die stärkste Gegenbewegung zeigen EUR/USD und USD/CHF mit einem Koeffizienten von minus 0,89. Auch EUR/USD und USD/CAD laufen mit minus 0,64 spürbar gegenläufig. Solche gegenläufigen Währungspaare eignen sich als Absicherung, heben sich aber im Gewinn ebenso auf wie im Verlust.
Wie berechne ich die Korrelation zweier Währungspaare?
Du brauchst die Tagesschlusskurse beider Paare über denselben Zeitraum. Daraus bildest du die täglichen Veränderungen in Prozent und wendest in Excel die Funktion KORREL auf die beiden Spalten an. Wichtig: mit Renditen rechnen, nicht mit den Kursständen selbst.
Wie stark verschieben sich Korrelationen im Zeitverlauf?
Deutlich stärker als viele erwarten. Im rollierenden 60-Tage-Fenster schwankte EUR/USD zu GBP/USD binnen zwölf Monaten zwischen plus 0,69 und plus 0,92. Bei EUR/USD zu EUR/GBP drehte das Vorzeichen sogar zweimal. Ein monatlicher Blick auf die Matrix ist deshalb das Minimum.
Kann ich mit gegenläufigen Paaren mein Risiko absichern?
Ja, aber der Preis ist hoch. Eine Long-Position in EUR/USD zusammen mit einer Long-Position in USD/CHF senkt die tägliche Schwankung auf rund 58 Prozent der Einzelposition. Das Gewinnpotenzial sinkt im gleichen Maß. Meist ist eine kleinere Position die sauberere Lösung als ein Hedge.
Ist Korrelation ein zuverlässiger Indikator für den Forex-Handel?
Korrelation ist ein Risikowerkzeug, kein Einstiegssignal. Sie sagt nichts über Richtung oder Zeitpunkt und beschreibt immer die Vergangenheit. Für Handelsentscheidungen brauchst du zusätzlich Chartanalyse, Fundamentaldaten und Marktstimmung.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also allein anhand des Kursverlaufs ohne Indikatoren, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er zudem Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Der Devisenhandel gehört seit Jahrzehnten zu seinen Kernmärkten. Die Korrelationsdaten in diesem Artikel hat er selbst aus den EZB-Referenzkursen und dem Rohstoffpreis-Datensatz der Weltbank gerechnet, statt fremde Faustformeln zu übernehmen.
Dieser Artikel wurde von Christian Möhrer final geprüft.