



Die Rendite der zehnjährigen Bundesanleihe ist am Hoch von 2011 abgeprallt. Am 28. September stieg sie auf 3,69 %, nur 0,01 Prozentpunkte unter dem Hoch vom April 2011, und fiel danach bis auf 3,49 % am 2. Oktober. Aktuell steht sie bei 3,55 % (Stand: 7. Oktober 2026). Der Ausbruch über die 3-Prozent-Marke vom Juli bleibt trotzdem intakt: Jeder Monat schloss höher, 3,21 % im Juli, 3,37 % im August, 3,64 % im September. Den Druck liefern die EZB und die US-Notenbank, die im September beide ihre Leitzinsen erhöht haben, dazu Brent-Öl mit rund 125 US-Dollar je Barrel am Spotmarkt.
Der EZB-Einlagenzins liegt bei 2,50 %, der US-Leitzins bei 3,75 bis 4,00 %, die Inflation im Euroraum stieg im September laut Schnellschätzung auf 3,8 %. Hier findest Du die aktuelle Zinsprognose für zehnjährige Bundesanleihen mit Chartanalyse, den wichtigsten Einflussfaktoren und je einem Bull- und Bear-Szenario. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Zinsprognose aktuell in 30 Sekunden
- Die Rendite der 10-jährigen Bundesanleihe notiert bei 3,55 % (Stand: 7. Oktober 2026, Deutsche Bundesbank). Ihr Hoch lag am 28. September bei 3,69 %, dem höchsten Stand seit April 2011.
- Die EZB hat am 10. September auf einen Einlagenzins von 2,50 % erhöht, die Fed am 16. September auf 3,75 bis 4,00 %. Die nächsten Termine: 28. Oktober (Fed) und 29. Oktober (EZB).
- Die Inflation im Euroraum stieg im September laut Schnellschätzung auf 3,8 % (Kernrate 2,5 %). Brent-Öl kostete am Spotmarkt am 6. Oktober 125,44 US-Dollar, am Terminmarkt rund 25 Dollar weniger.
- Drei Monatsschlüsse über 3,0 % bestätigen den Ausbruch. Am Hoch vom April 2011 bei 3,70 % ist die Rendite Ende September abgeprallt, das Kursziel bleibt 4,0 %.
Aktuelle Rendite der 10-jährigen Bundesanleihe
Die 10-jährige Bundesanleihe ist eine von der Bundesrepublik Deutschland begebene Schuldverschreibung mit einer Laufzeit von zehn Jahren und gilt als Referenzgröße für das langfristige Zinsniveau im Euroraum.
Die Rendite dieser Anleihe zeigt Dir, was der Markt bei Inflation, Wachstum und geldpolitischer Entwicklung erwartet. Steigt die Rendite, verteuern sich Kredite. Sinkt sie, werden Finanzierungen günstiger. Für Trader ist die 10-Jahres-Rendite ein wichtiger Frühindikator für Bewegungen an den Aktien- und Devisenmärkten. Was eine Anleihe überhaupt ist und wie Kupon, Kurs und Rendite zusammenhängen, erklärt unser Grundlagenartikel zu Anleihen und Staatsanleihen.
Am 7. Oktober 2026 notierte die Rendite bei 3,55 %. Ihr Hoch erreichte sie am 28. September mit 3,69 %, dem höchsten Stand seit April 2011. Im Juli hatte sie den Widerstandsbereich bei 3,0 % aus der Konsolidierung seit dem Zinsanstieg 2022/2023 überwunden, der August schloss mit 3,37 % und der September mit 3,64 % noch höher. Zum Vergleich: Im März 2020 lag die Rendite bei −0,85 %. Der Anstieg um 4,40 Prozentpunkte in sechs Jahren ist historisch bemerkenswert. Die tagesaktuellen Werte veröffentlicht die Deutsche Bundesbank als Zeitreihe. Die Bundesanleihen Prognose fällt damit klar bullisch aus: Der Ausbruch ist bestätigt, das Kursziel liegt bei 4,0 %.
Umlaufrendite aktuell und im Vergleich zur Bundesanleihe
Die Umlaufrendite ist die durchschnittliche Rendite bereits umlaufender inländischer Anleihen mit einer ursprünglichen Laufzeit von über vier Jahren, die die Deutsche Bundesbank börsentäglich berechnet.
Welche Zahl gemeint ist, hängt an der Reihe. Am 6. Oktober 2026 lag die Umlaufrendite aller inländischen Anleihen bei 3,62 %, die Reihe der börsennotierten Bundeswertpapiere stand am 7. Oktober bei 3,44 %. Wie die Bundesbank rechnet, welche Reihe Finanzportale zeigen und wie sich die Umlaufrendite seit 1976 entwickelt hat, steht im Ratgeber zur Umlaufrendite.
Die Umlaufrendite läuft eng mit der Bundesanleihe. Seit Jahresbeginn lag die Umlaufrendite aller inländischen Anleihen im Schnitt nur 0,04 Prozentpunkte über der Rendite der 10-jährigen Bundesanleihe, der Abstand bewegte sich zwischen minus 0,05 und plus 0,15 Punkten. Am 28. September erreichte sie 3,79 % und damit den höchsten Stand seit November 2008, zu Jahresbeginn waren es 2,95 %. Für die Umlaufrendite Prognose heißt das aus meiner Sicht: Sie dürfte sich im selben Korridor von 3,30 bis 4,00 % bewegen wie die Bundesanleihe, solange sich an diesem engen Gleichlauf nichts ändert.
Chartanalyse: Zinsprognose im Jahres- und Monatschart
Langfristige Einordnung im Jahreschart
Der abgebildete Jahreschart zeigt die Zinsentwicklung bei den deutschen Staatsanleihen mit 10 Jahren Laufzeit seit 1998, jede Kerze steht für ein Jahr. Ich identifiziere darin einen fundamentalen Trendwechsel: Der jahrzehntelange Trend fallender Renditen am Anleihemarkt endete 2022 mit dem starken Zinsanstieg. Seitdem bewegt sich die Rendite in einer neuen Phase steigender Zinsen.
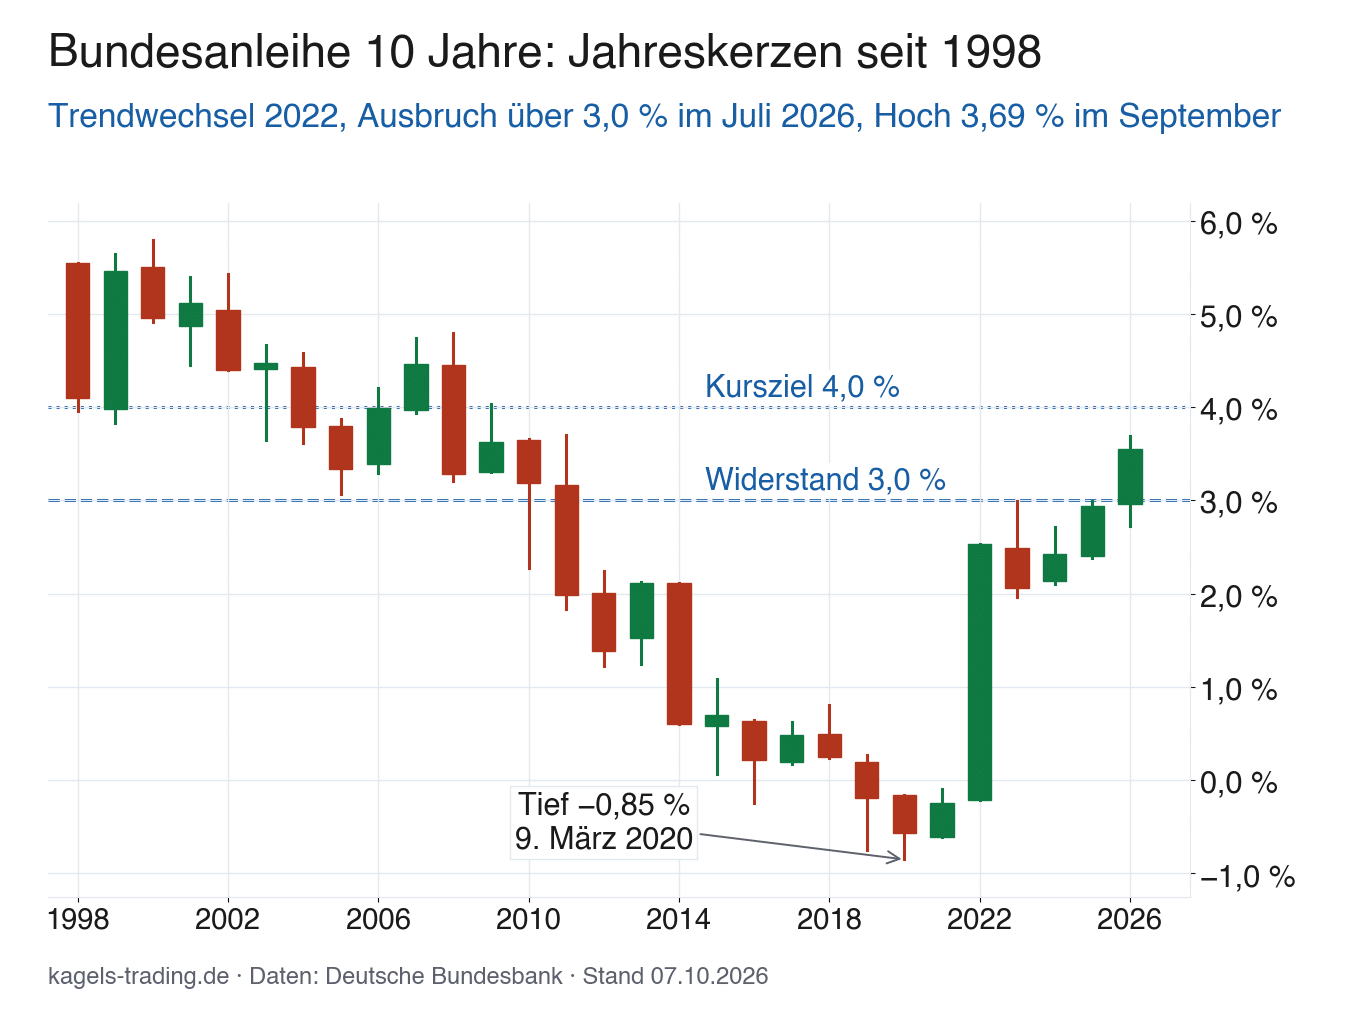
Aus Sicht der langfristigen Chartanalyse markiert das Tief bei −0,85 % (März 2020) den historischen Boden. Der anschließende Anstieg auf den Widerstandsbereich bei 3,0 % erfolgte in einer impulsiven Bewegung, wie sie für einen echten Trendwechsel typisch ist. Das Chartbild spricht längerfristig für weiter steigende Zinsen. Für die Zinsprognose 2026 ist das ein zentrales Signal.
Monatschart: Ausbruch über 3 %?
Im Monatschart darunter zeigt sich der entscheidende Widerstand bei 3,0 % besonders deutlich. Nach dem Erreichen dieses Niveaus im Jahr 2023 lief die Rendite in einer Schiebephase über 2,0 % seitwärts. Eine klassische Konsolidierung nach dem vorangegangenen Aufwärtsimpuls.
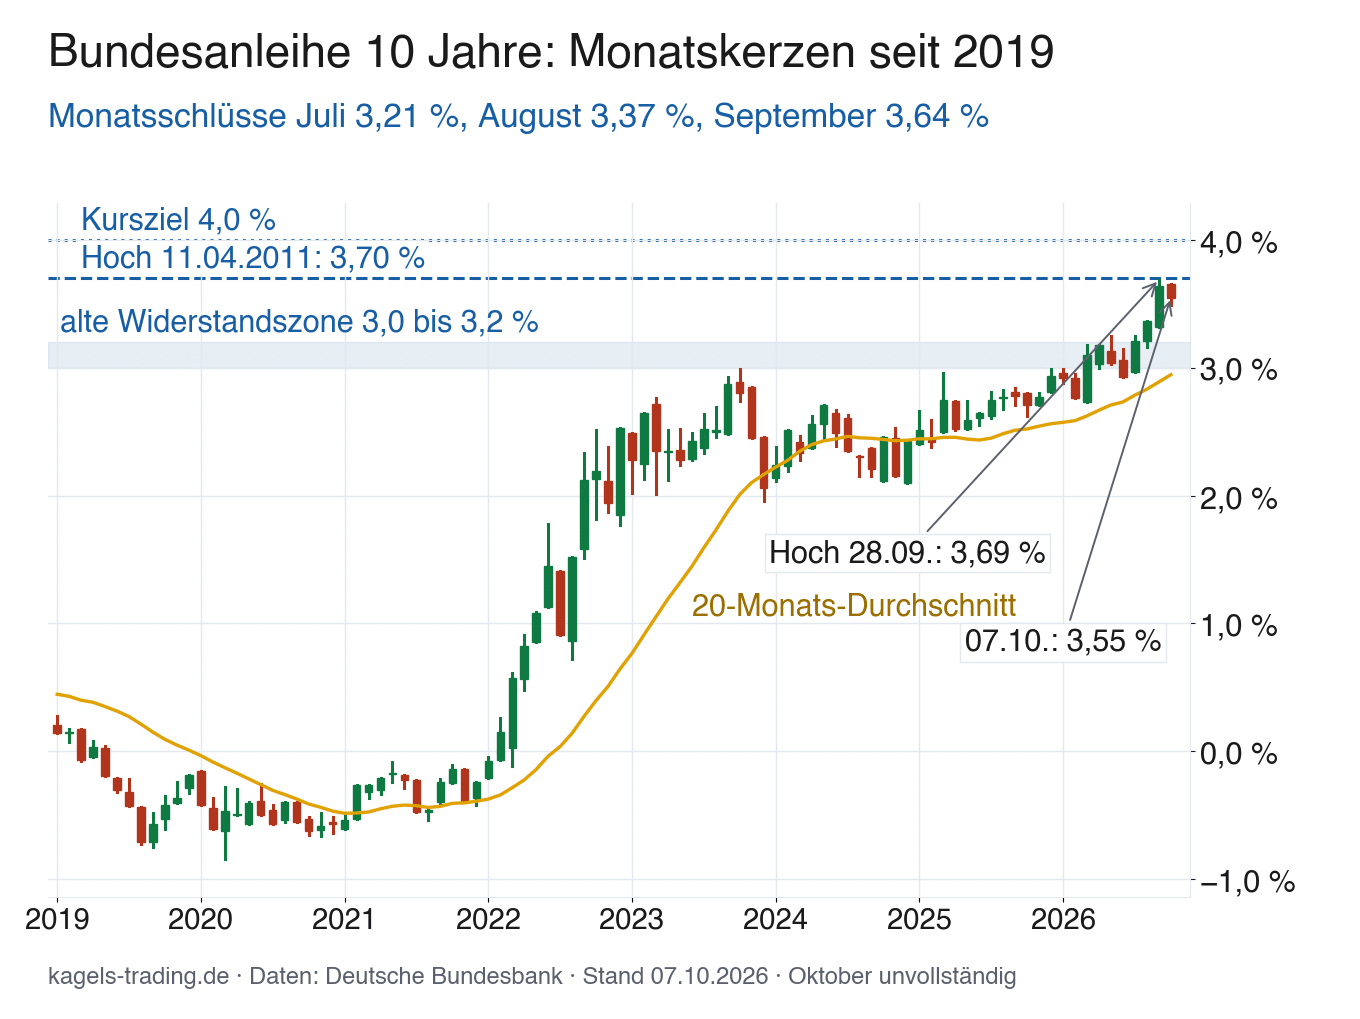
Die 20-Monats-Durchschnittslinie diente dabei als dynamische Unterstützung. Im Juli folgte der bestätigte Ausbruch: Der Monat schloss mit 3,21 % erstmals über der 3-Prozent-Marke, der August legte mit 3,37 % nach, der September mit 3,64 %. Die Anschlussdynamik ist damit da. Am 28. September testete die Rendite mit 3,69 % das Hoch vom April 2011 bei 3,70 % und drehte ab. Diese Marke bleibt der nächste Widerstand, darüber liegt das Kursziel bei 4,0 %. Die alte Widerstandszone zwischen 3,0 % und 3,2 % dient jetzt als Unterstützung.
Ein Rückgang von 50 % nach dem vorangegangenen Kursanstieg würde die Rendite der 10-jährigen deutschen Bundesanleihen wieder bis knapp über 1 % drücken. Dieses Szenario wird erst bei einer deutlichen wirtschaftlichen Eintrübung oder einer Rückkehr zu aggressiven Zinssenkungen realistisch.
- Deutsche Staatsanleihen (10 Jahre) Echtzeitkurse (Partnerlink). Buchst du über den Partnerlink ein kostenpflichtiges Abo, erhalten wir gegebenenfalls eine Provision.
Bundesanleihen Prognose 2026: kurzfristig, mittelfristig, langfristig
Kurzfristige Zinsprognose (nächste Wochen)
Die EZB hat am 10. September 2026 alle drei Leitzinsen um 0,25 Prozentpunkte erhöht, der Einlagenzins steigt auf 2,50 %. Es ist die zweite Anhebung nach dem Juni. EZB-Präsidentin Lagarde legte sich auf keinen Zinspfad fest und will von Sitzung zu Sitzung entscheiden. Der nächste EZB-Zinsentscheid folgt am 29. Oktober 2026. Am 16. September hat die US-Notenbank ihren Leitzins auf 3,75 bis 4,00 % angehoben, ihr nächster Entscheid fällt am 28. Oktober und damit einen Tag vor dem der EZB. Am 18. September erhöhte auch die Bank of Japan ihren Leitzins, Details beim Zinsentscheid in Japan. Die Schweiz geht den umgekehrten Weg: Der Leitzins der Schweiz steht seit Juni 2025 bei null Prozent. Die Bank of England hielt ihre Bank Rate am 17. September bei 3,75 Prozent, nachzulesen beim Bank of England Zinsentscheid. Kanada hält seinen Leitzins seit Oktober 2025 bei 2,25 Prozent, zuletzt bestätigt am 2. September, siehe Bank of Canada Zinsentscheid. Australien hat 2026 dreimal erhöht, der Leitzins der Reserve Bank of Australia liegt bei 4,35 Prozent.
Für die Rendite der 10-jährigen Bundesanleihe heißt das: Kurzfristig dürfte sie sich zwischen 3,37 % und 3,70 % bewegen. Nach oben bremst das Hoch vom April 2011 bei 3,70 %. Am 28. September kam die Rendite mit 3,69 % bis auf 0,01 Prozentpunkte heran und drehte dann ab. Erst ein Tagesschluss darüber öffnet den Weg zur nächsten Zwischenstation bei 3,85 %. Nach unten liegt die erste Unterstützung beim Tief vom 2. Oktober bei 3,49 %, darunter stützt der August-Schluss bei 3,37 %. Die Ölpreisentwicklung bleibt der Schlüsselfaktor: Am Spotmarkt kostete Brent am 6. Oktober 125,44 US-Dollar je Barrel. Hält dieser Inflationsdruck an, bleibt die Rendite oben. Wenn Du den Bund-Future tradest, gehören der 28. Oktober (Fed) und der 29. Oktober (EZB) in Deinen Kalender.
Mittelfristige Zinsprognose (bis Jahresende 2026)
Mit den Entscheiden vom 11. Juni und 10. September 2026 hat die EZB den Einlagensatz von 2,00 auf 2,50 Prozent angehoben, dazwischen lag eine Pause im Juli. Die neuen Projektionen der EZB sehen die Inflation 2026 bei 3,0 %, 2027 bei 2,5 % und 2028 bei 2,1 %. Die Rückkehr zum Ziel von 2 % erwartet die Notenbank damit erst gegen Ende 2027.
An den Märkten wird bereits eine dritte Erhöhung im Dezember erwartet, die den Einlagensatz auf 2,75 Prozent bringen würde. Getrieben wird das von den Energiepreisen: Deren Jahresrate lag im September laut Schnellschätzung bei 18,8 %. Die Kernrate ohne Energie und Lebensmittel stieg dagegen nur leicht auf 2,5 %. Der Preisdruck kommt also vor allem von außen, über den Ölpreis, und nicht aus der Breite der Wirtschaft.
Die 10-jährige Bundrendite notiert aktuell bei 3,55 % und hat den bisherigen Korridor von 3,00 bis 3,50 % nach oben verlassen. Bis zum Jahresende ergibt sich ein neuer Korridor von 3,30 bis 4,00 Prozent. Die technische Analyse stützt die Oberseite: Drei Monatsschlüsse über 3,0 % bestätigen den Ausbruch, das Kursziel liegt bei 4,0 %. Die Fed-Erhöhung vom 16. September stützt diese Richtung zusätzlich: Die eigenen Projektionen der US-Notenbank sehen deren Leitzins zum Jahresende im Median bei 4,1 %. Damit bleibt die Bundesanleihen Prognose mittelfristig aufwärtsgerichtet. Für Dein Risikomanagement solltest Du trotzdem beide Richtungen einplanen: Ein Rücklauf an die alte Ausbruchszone um 3,2 % wäre charttechnisch ein normaler Test.
Langfristige Zinsprognose (2027 und darüber hinaus)
Langfristig zeigt die Chartanalyse einen intakten Aufwärtstrend bei den Renditen. Der Trendwechsel von 2022 ist aus technischer Sicht nicht abgeschlossen. Die Konsolidierung 2023 bis 2025 war eine Korrektur im übergeordneten Aufwärtstrend, kein Trendende. Die Bundesanleihen Prognose bleibt damit auch über 2026 hinaus auf steigende Renditen ausgerichtet.
Auch die Fundamentaldaten sprechen für anhaltend höhere Renditen: Das Sondervermögen für Infrastruktur und Klimaneutralität, das wir in unserer DAX Prognose einordnen, erhöht das Angebot an Staatsanleihen. Die demografische Entwicklung belastet die Sozialsysteme. Die Energiewende erfordert massive Investitionen. All das lässt strukturell höhere Zinsen erwarten als in der Dekade vor 2022.
Zinsprognose: Bull- und Bear-Szenario
Zwei Szenarien zeigen, wie weit die Rendite bis zum Jahresende laufen kann. Entscheidend sind der Ölpreis und die nächsten Schritte der EZB.
Bull-Szenario: Renditen steigen weiter (Ziel 3,70 bis 4,00 %)
Die Gefechte rund um die Straße von Hormus halten an, Brent bleibt am Spotmarkt über 120 US-Dollar je Barrel und die Inflation im Euroraum steigt weiter. Die EZB erhöht im Oktober oder Dezember auf 2,75 %, die Fed setzt den in ihren Projektionen angelegten weiteren Schritt um. Die Rendite überwindet das Hoch vom April 2011 bei 3,70 % und arbeitet sich Richtung 4,0 % vor. Für Trader heißt das: Short-Positionen im Bund-Future bleiben im Vorteil. Der erste Anlauf an die 3,70 % ist Ende September knapp gescheitert. Solange die Rendite über dem August-Schluss bei 3,37 % bleibt, ist das aus meiner Sicht weiter das wahrscheinlichere Szenario.
Bear-Szenario: Rücklauf an die Ausbruchszone (Ziel 3,00 bis 3,20 %)
Eine Waffenruhe öffnet die Straße von Hormus, der Ölpreis fällt deutlich unter 90 US-Dollar. Die Energiepreise ziehen die Inflation nach unten, die Kernrate liegt ohnehin nur bei 2,5 %. Die EZB belässt es bei 2,50 %. Die Rendite fällt an die alte Widerstandszone zwischen 3,0 % und 3,2 % zurück und testet sie von oben. Solange sie dort hält, bleibt der Aufwärtstrend intakt. Erst ein Monatsschluss unter 3,0 % würde den Ausbruch infrage stellen.

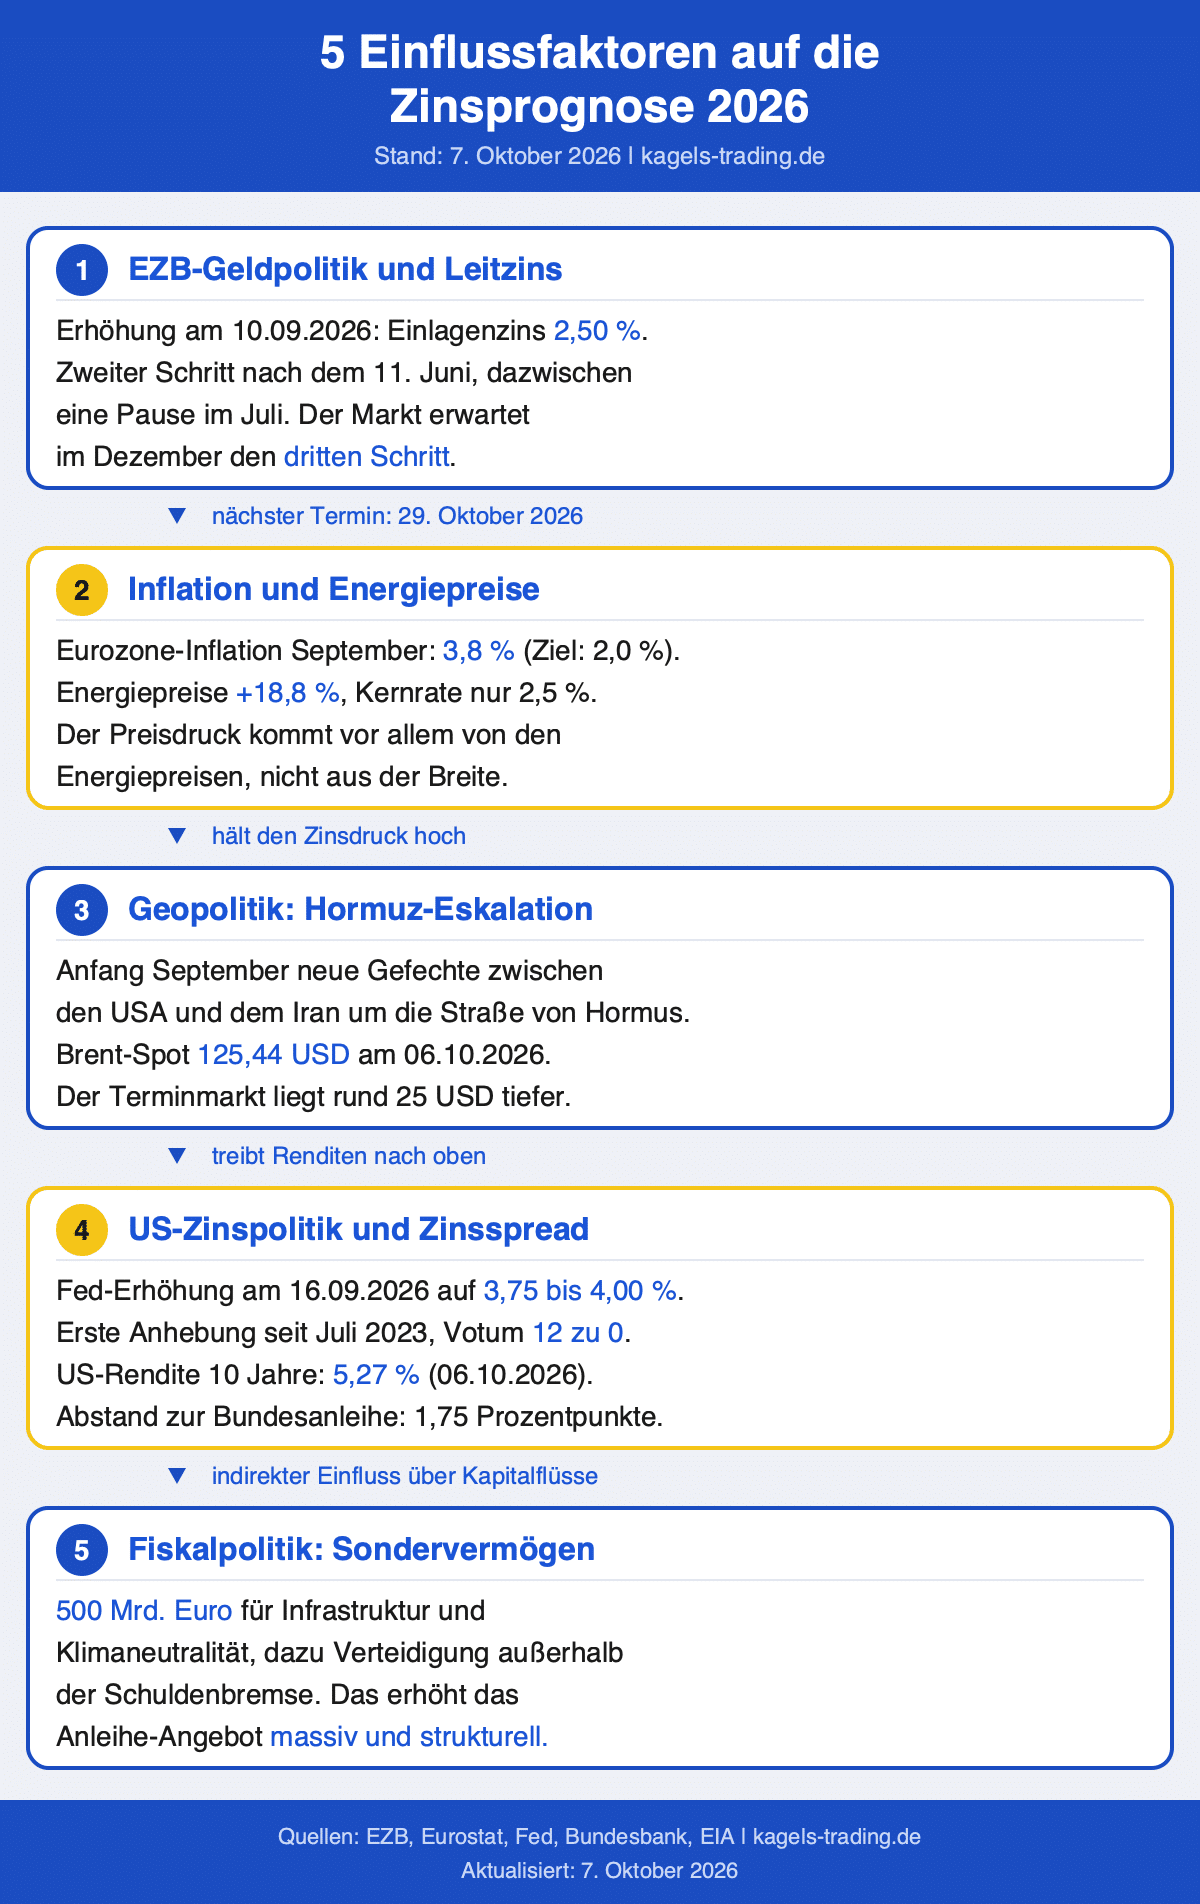
Was beeinflusst die Zinsprognose?
EZB-Geldpolitik und Leitzins
Der EZB-Einlagenzins ist der Zinssatz, den Geschäftsbanken erhalten, wenn sie überschüssige Liquidität bei der Europäischen Zentralbank hinterlegen, und liegt seit dem 16. September 2026 bei 2,50 %.
Die Gegenseite dieser Rendite bildet der Euro-Bund-Future ab. Kurs und Rendite laufen gegenläufig. Die aktuelle Bund-Future Prognose mit Chartanalyse zeigt dasselbe Bild deshalb aus der anderen Richtung.
Zwischen Juni 2024 und Juni 2025 nahm die EZB insgesamt acht Zinssenkungen vor und halbierte den Einlagenzins von 4,00 % auf 2,00 %. Danach folgten sieben Zinspausen in Folge. Mit dem Ölpreisschock durch den Iran-Konflikt drehte die Richtung: Im Juni 2026 erhöhte die EZB zum ersten Mal seit September 2023, im Juli pausierte sie, am 10. September legte sie nach. Seitdem liegt der Hauptrefinanzierungssatz bei 2,65 %, der Spitzenrefinanzierungssatz bei 2,90 %. Einen festen Pfad nannte Lagarde nicht, die Märkte rechnen aber mit einem weiteren Schritt bis Dezember.
Inflation und Energiepreise
Die Inflation im Euroraum stieg im September 2026 laut Schnellschätzung auf 3,8 %, nach 3,2 % im August. Treiber sind fast allein die Energiepreise: Deren Jahresrate kletterte laut Eurostat von 14,3 % auf 18,8 %. Die Kernrate ohne Energie, Lebensmittel, Alkohol und Tabak stieg nur leicht auf 2,5 %, die Dienstleistungspreise auf 3,2 %. Die EZB rechnet für das Gesamtjahr 2026 bislang mit 3,0 %. Schon im März zeigte sie in einer Szenarioanalyse, dass eine längere Blockade der Straße von Hormus die Inflation auf 3,5 % bis 4,4 % treiben könnte. Mit 3,8 % im September liegt die Teuerung inzwischen mitten in dieser Spanne.
Geopolitik: Nahost-Konflikt und Hormuz-Deal
Seit dem Ausbruch des Iran-Konflikts am 28. Februar 2026 stehen die Anleihemärkte unter besonderem Druck. Die Unsicherheit über die Energieversorgung treibt die Risikoprämien nach oben. Das Mitte Juni 2026 unterzeichnete US-Iran-Abkommen zur Wiedereröffnung der Straße von Hormus brachte nur eine kurze Entspannung: Die Ölpreise fielen zunächst auf Dreimonatstiefs.
Im Juli ist der Deal zerbrochen. Der Iran lehnte Ende Juli einen Vermittlungsvorschlag Omans ab und griff US-Stellungen in Jordanien mit Raketen an. Anfang September eskalierten die Gefechte zwischen den USA und dem Iran rund um die Straße von Hormus erneut. Brent-Öl stieg daraufhin von 89,75 US-Dollar am 28. August auf 130,80 US-Dollar je Barrel am 15. September und kostete am 6. Oktober 125,44 US-Dollar je Barrel (Daten der US-Energiebehörde EIA). Auffällig bleibt der Abstand zum Terminmarkt: Der Frontmonats-Future auf Brent notierte am selben Tag bei 100,58 US-Dollar. Für sofortige Lieferung zahlt der Markt also rund 25 Dollar Aufschlag und rechnet mittelfristig mit Entspannung. Für die Bundesanleihen Prognose heißt das: Der Stagflations-Druck ist zurück. Solange die wichtigste Öl-Handelsroute der Welt umkämpft bleibt, bleiben auch die Inflationserwartungen und damit die Renditen erhöht.
US-Zinspolitik und transatlantischer Zinsspread
Die US-Notenbank Fed hat den Leitzins am 16. September 2026 um 0,25 Prozentpunkte auf eine Spanne von 3,75 % bis 4,00 % angehoben. Der Beschluss fiel einstimmig mit 12 zu 0 Stimmen, die Inflation bleibe erhöht. Es ist die erste Erhöhung seit Juli 2023. Vorbereitet hatte Fed-Chef Kevin Warsh den Schritt Ende August in seiner Rede in Jackson Hole. Der PCE-Preisindex lag im Juli bei 3,7 %. Die Rendite der 10-jährigen US-Staatsanleihe stieg laut US-Finanzministerium am 5. Oktober auf 5,31 %. Das ist der höchste Schlusswert seit Mai 2002, wie die Zeitreihe der Federal Reserve Bank of St. Louis zeigt. Am 6. Oktober lag sie bei 5,27 %.
Mit dem EZB-Einlagensatz bei 2,50 % beträgt der Abstand der Leitzinsen jetzt 1,25 bis 1,50 Prozentpunkte. Bei den zehnjährigen Staatsanleihen hat sich der Renditeabstand auf 1,75 Prozentpunkte ausgeweitet (5,27 % gegen 3,52 % am 6. Oktober), Mitte September waren es 1,40. Die US-Renditen sind also schneller gestiegen als die deutschen. Für den Euro-Dollar-Wechselkurs zählt jetzt, wer als Nächstes nachlegt: Die Fed-Projektionen sehen den US-Leitzins Ende 2026 im Median bei 4,1 %, der Markt erwartet auch von der EZB einen weiteren Schritt. Einen Echtzeitblick auf die vom Markt eingepreisten US-Zinserwartungen liefert das CME Fed Watch Tool.
Fiskalpolitik: Deutschlands Sondervermögen
Im März 2025 hat der Bundestag das Grundgesetz geändert und ein Sondervermögen Infrastruktur und Klimaneutralität über 500 Milliarden Euro auf den Weg gebracht. Zusätzlich sind Verteidigungsausgaben oberhalb von 1 % der Wirtschaftsleistung von der Schuldenbremse ausgenommen. Beides erhöht das Angebot an deutschen Staatsanleihen am Kapitalmarkt massiv. Mehr Angebot bei gleichbleibender Nachfrage drückt die Kurse und treibt die Renditen nach oben. Dieser strukturelle Faktor wirkt unabhängig von der EZB-Geldpolitik und spricht langfristig für höhere Zinsen.
Was bedeutet die Zinsprognose für Trader?
Die Zinsprognose ist für aktive Trader hochrelevant. Steigende Anleiherenditen konkurrieren mit der Aktienrisikoprämie. Wenn risikolose Bundesanleihen 3 % oder mehr abwerfen, verlieren Aktien relativ an Attraktivität. Sektorrotationen folgen: Wachstumswerte werden abverkauft, Value-Titel profitieren.
Für Trader im Forex-Markt wirkt der Zinsspread zwischen Euro und Dollar als primärer Treiber des EUR/USD-Kurses. Verengt sich der Spread (etwa durch eine EZB-Zinserhöhung bei gleichzeitiger Fed-Pause), stärkt das den Euro. Eine Ausweitung belastet ihn.
Der Bund-Future (FGBL) an der Eurex ist das zentrale Instrument für den direkten Handel auf die Zinsentwicklung. Ein Kursanstieg im Bund-Future entspricht fallenden Renditen und umgekehrt. Wer von weiter steigenden Renditen ausgeht, kann Short-Positionen im Bund-Future aufbauen. Allerdings erfordert das ein aktives Risikomanagement, denn geopolitische Schocks können jederzeit abrupte Renditerückgänge auslösen.
Auch die Korrelation zwischen Anleiherenditen und Rohstoffen verdient Beachtung. Steigende Zinsen stärken in der Regel den US-Dollar und belasten damit Gold und andere Dollar-notierte Rohstoffe. Die aktuelle Situation ist allerdings ungewöhnlich: Seit Juli steigen Renditen und Goldpreis gleichzeitig. Das deutet auf einen dominierenden Safe-Haven-Effekt hin und signalisiert erhöhte Marktunsicherheit.
Weiterführende Links
- Europäische Zentralbank über den Leitzins
- Alle Anleihen (10 Jahre) auf einen Blick (Partnerlink). Buchst du über den Partnerlink ein kostenpflichtiges Abo, erhalten wir gegebenenfalls eine Provision.
Fazit: Zinsprognose aus Sicht der Chartanalyse
Die Zinsprognose ist eine auf Chartanalyse, makroökonomischen Daten und geldpolitischen Erwartungen basierende Einschätzung zur künftigen Entwicklung der Anleiherenditen.
Aus meiner Sicht als Chartanalyst zeigt das technische Bild der 10-jährigen Bundesanleihe-Rendite eine klare Tendenz: Der langfristige Abwärtstrend bei den Renditen, der über Jahrzehnte bestand, ist beendet. Die Konsolidierung zwischen 2,0 % und 3,0 % in den Jahren 2023 bis 2025 war eine klassische Korrektur im übergeordneten Aufwärtstrend. Kein Trendende.
Der Widerstand bei 3,0 % war das entscheidende technische Niveau, und er ist gefallen. Im Mai scheiterte der erste Ausbruchsversuch noch am Monatsschluss. Im Juli schloss die Rendite mit 3,21 % erstmals darüber, im August mit 3,37 % und im September mit 3,64 % noch höher. Am 28. September erreichte sie 3,69 % und prallte am Hoch vom April 2011 bei 3,70 % ab. Diese Marke bleibt die Hürde, dahinter liegt das Kursziel bei 4,0 %.
Ich empfehle Dir, zwei Termine besonders genau zu verfolgen: den Fed-Entscheid am 28. Oktober und die EZB-Sitzung am 29. Oktober 2026. Dazu kommt die Lage in der Straße von Hormus. Jede weitere Eskalation treibt Ölpreis und Renditen, eine Waffenruhe hätte den gegenteiligen Effekt. Die Fed-Erhöhung vom 16. September verstärkt den Aufwärtsdruck bei den Renditen auch in Europa.
Wie stark Zinsen auf Währungen wirken, zeigt ein Extremfall. Zwischen Fed und SNB liegen rund vier Prozentpunkte, dem größten Abstand unter den Hauptwährungspaaren. Was das für den Kurs bedeutet, steht in der USD/CHF Prognose. Auch gegenüber dem Yen hat der Dollar einen großen Zinsvorsprung, wie er sich im Kurs zeigt, steht in der Prognose für Dollar und Yen. Den Abstand zwischen EZB und Bank of Japan im Kurs zeigt die EUR/JPY Prognose.
Häufige Fragen zur Zinsprognose
Wie hoch ist die Rendite der 10-jährigen Bundesanleihe aktuell?
Die Rendite der 10-jährigen deutschen Bundesanleihe liegt am 7. Oktober 2026 bei 3,55 %. Ihr Hoch erreichte sie am 28. September mit 3,69 %, dem höchsten Stand seit April 2011. Sie notiert damit deutlich über dem langjährigen Widerstand bei 3,0 %.
Was ist der Unterschied zwischen EZB-Leitzins und Anleiherendite?
Der EZB-Einlagenzins (aktuell 2,50 % nach der Anhebung am 10. September 2026) ist ein kurzfristiger Zinssatz, den die Zentralbank direkt festlegt. Die Rendite der 10-jährigen Bundesanleihe bestimmt dagegen der Kapitalmarkt durch Angebot und Nachfrage. Sie spiegelt langfristige Zinserwartungen wider. Beide können sich unterschiedlich entwickeln. Aktuell liegt die Anleiherendite deutlich über dem Leitzins.
Wie sieht die Zinsprognose für 2026 aus?
Die EZB hat den Einlagenzins 2026 zweimal angehoben: am 11. Juni auf 2,25 % und am 10. September auf 2,50 %. An den Märkten wird eine dritte Erhöhung im Dezember auf 2,75 % erwartet. Ob es dazu kommt, hängt vor allem vom Ölpreis und damit von der Lage am Persischen Golf ab.
Soll man 2026 Bundesanleihen kaufen?
Das hängt von Deinem Zeithorizont und Deiner Strategie ab. Hältst Du die Anleihe bis zur Fälligkeit, sicherst Du Dir die aktuelle Rendite von rund 3,55 % pro Jahr. Bei weiter steigenden Zinsen verliert die Anleihe allerdings am Sekundärmarkt an Kurswert. Trader nutzen den Bund-Future, um von Renditebewegungen in beide Richtungen zu profitieren, ohne die Anleihe selbst zu halten.
Werden Anleihen 2026 gut abschneiden?
Die Gesamtrendite einer Anleihe setzt sich aus dem Kupon und der Kursentwicklung zusammen. Bei steigenden Zinsen fallen die Kurse bestehender Anleihen, was die Gesamtrendite drückt. Für 2026 rechnen die Märkte mit weiteren Zinserhöhungen. Kurzlaufende Anleihen sind in diesem Umfeld weniger anfällig als langlaufende. Wer 10-jährige Bundesanleihen bis zur Fälligkeit hält, erhält die vereinbarte Rendite unabhängig von zwischenzeitlichen Kursschwankungen.
Welche Rolle spielt die US-Zinsentwicklung für Europa?
Die Zinsentwicklung in den USA, gesteuert durch den Fed Zinsentscheid, beeinflusst auch die europäischen Anleihemärkte. Kapital fließt dorthin, wo die Renditen höher sind. Mit einem Fed-Leitzins von 3,75 bis 4,00 % seit dem 16. September 2026 liegt der US-Zins deutlich über dem EZB-Einlagenzins von 2,50 %. Dieser Spread zieht Kapital in die USA und schwächt den Euro. Verengt sich der Spread durch EZB-Zinserhöhungen, kehrt sich der Effekt teilweise um.
Wie viel Zinsen bekommt man bei Bundesanleihen?
Die Rendite hängt von der Laufzeit ab. Die 10-jährige Bundesanleihe bringt aktuell 3,55 % pro Jahr. Kürzere Laufzeiten liegen etwas darunter. Beachte: Diese Rendite bezieht sich auf den Kauf zum aktuellen Kurs und Halten bis zur Fälligkeit. Beim aktiven Handel am Sekundärmarkt können Kursgewinne oder -verluste dazukommen.
Wann ist die nächste EZB-Zinssitzung?
Die nächste geldpolitische Sitzung der EZB findet am 29. Oktober 2026 statt. Am 10. September 2026 hat die EZB die Leitzinsen um 0,25 Prozentpunkte erhöht, der Einlagenzins liegt seit dem 16. September bei 2,50 %. Die letzte Sitzung des Jahres folgt am 17. Dezember 2026. Alle Termine und Hintergründe findest Du in unserem Artikel zum EZB-Zinsentscheid (Link oben im Text).
Wie entwickeln sich die Bundesanleihen 2026?
Die Rendite der 10-jährigen Bundesanleihe erreichte am 28. September 2026 mit 3,69 % den höchsten Stand seit April 2011. Die Zinserhöhungen von EZB und Fed, die expansive Fiskalpolitik und der Brent-Spotpreis um 125 US-Dollar sprechen für weiter steigende Renditen. Charttechnisch ist der Ausbruch über 3,0 % bestätigt, das Kursziel liegt bei 4,0 %. Nur eine nachhaltige Deeskalation würde dieses Bild drehen.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und diskretionärer Price-Action-Trader seit 1980. Er handelt Forex, Aktienindizes, Rohstoffe und Zinsmärkte.
Ende der 1980er Jahre übersetzte er die Elliott-Wellen-Literatur von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Trading-Bücher.
Den Anleihemarkt verfolgt er seit fast fünf Jahrzehnten. Für diese Zinsprognose ordnet er die Rendite der 10-jährigen Bundesanleihe anhand der langfristigen Chartanalyse ein und nennt nur Marken, die sich am Chart ablesen lassen.
Dieser Artikel wurde von Christian Möhrer final geprüft.