
Estably wirbt mit Value Investing aus Liechtenstein, verlangt dafür aber inzwischen eine deutlich höhere Mindestanlage als noch vor zwei Jahren. Der Vermögensverwalter aus Vaduz verwaltet Depots nach den Prinzipien von Warren Buffett, betreibt daneben aber ein zweites, völlig eigenständiges Geschäft: die Vermittlung von Interactive-Brokers-Depots an Selbstentscheider. Beide Bereiche haben eigene Preise, eigene Zugänge und eigene Zielgruppen.
Dieser Bericht trennt die beiden Bereiche sauber und stellt die Angaben des Anbieters den Zahlen unabhängiger Echtgeld-Tests gegenüber. Alle Gebühren, Mindestanlagen und Depotbanken wurden im September 2026 direkt auf den Seiten von Estably geprüft. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Estably: das Wichtigste in 30 Sekunden
Vermögensverwaltung
- Hinter der Marke steht die Estably Vermögensverwaltung AG in Vaduz, eine Tochter der Früh & Partner Vermögensverwaltung AG. Aufsicht führt die Finanzmarktaufsicht Liechtenstein.
- Die Mindestanlage liegt bei 50.000 Euro über die Baader Bank und bei 100.000 Euro über die Liechtensteinische Landesbank. Die früher genannten 20.000 Euro gelten nicht mehr.
- Die Verwaltungsgebühr ist nach Anlagesumme gestaffelt und beginnt bei 1,19 % pro Jahr. Dazu kommen 0,30 % Bankspesen und je nach Strategie eine Erfolgsbeteiligung.
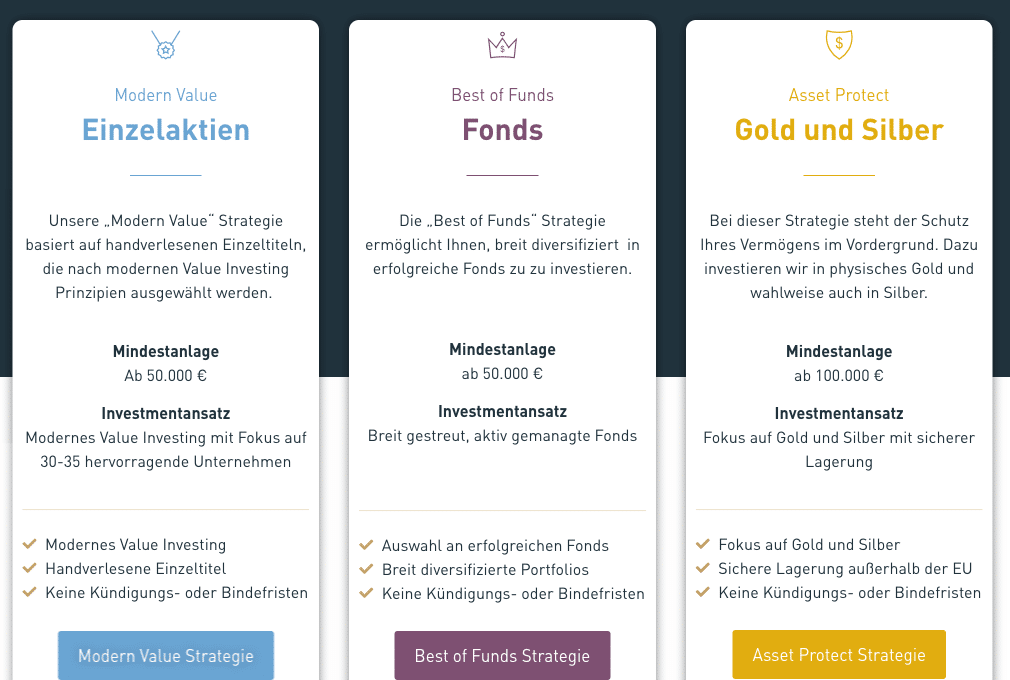
- Es gibt drei Anlagestrategien: Modern Value (Einzelaktien), Best of Funds (aktive Fonds) und Asset Protect (physisches Gold und Silber). Die frühere Strategie Value Green wird nicht mehr angeboten.
- Zur Wahl stehen drei Depotbanken in drei Ländern: Baader Bank, Liechtensteinische Landesbank und St. Galler Kantonalbank.
Broker-Bereich
- Unter estably.broker vermittelt dieselbe Gesellschaft Depots bei Interactive Brokers. Estably tritt dabei als Introducing Broker auf und führt selbst keine Orders aus.
- Der Einstieg kostet dort 5.000 Euro Mindesteinzahlung statt 50.000 Euro. Das ist der günstigste Weg zu Estably.
- Eine App gibt es nur im Broker-Bereich, und zwar die von Interactive Brokers. Für die Vermögensverwaltung existiert keine eigene Anwendung.
| Anbieter | Estably Vermögensverwaltung AG, Vaduz (Liechtenstein) |
| Gegründet | 2019, Tochter der Früh & Partner Vermögensverwaltung AG |
| Aufsicht | Finanzmarktaufsicht Liechtenstein (FMA) |
| Mindestanlage | Baader Bank ab 50.000 Euro, LLB ab 100.000 Euro, Broker-Depot ab 5.000 Euro |
| Strategien | Modern Value, Best of Funds, Asset Protect, dazu Tages- und Festgeld |
| Depotbanken | Baader Bank, Liechtensteinische Landesbank, St. Galler Kantonalbank |
| Zweites Standbein | Introducing Broker für Interactive Brokers unter estably.broker |
| Bewertungen | Trustpilot 4,6 von 5 aus 424 Bewertungen, Google 4,5 von 5 aus 95 (Stand September 2026) |

Was ist Estably und wer steht dahinter?
Estably ist ein digitaler Vermögensverwalter aus Liechtenstein, der Depots nach den Prinzipien des Value Investing führt. Anders als klassische Robo-Advisor, die Portfolios aus ETFs zusammenstellen und von einem Algorithmus umschichten lassen, kauft Estably einzelne Aktien, die ein Anlageteam von Hand aussucht. Die Auswahl trifft also ein Mensch, nicht eine Software.
Die Frage nach dem Vertragspartner beantwortet der Bestand vieler Testberichte falsch. Hinter der Marke steht die Estably Vermögensverwaltung AG, Schaanerstrasse 29 in 9490 Vaduz, eingetragen im Handelsregister des Fürstentums Liechtenstein unter FL-0002.625.340-1. Geschäftsführer sind Andreas Wagner und Markus Prodinger. Diese Gesellschaft ist eine Tochter der Früh & Partner Vermögensverwaltung AG, und genau diese Muttergesellschaft wird in älteren Berichten oft als Vertragspartner genannt. Wer wissen will, mit wem er den Vertrag schließt, braucht den Namen der Tochter.
Die Aufsicht führt die Finanzmarktaufsicht Liechtenstein. Sie ist im Impressum ausdrücklich als zuständige Behörde genannt. Das ist ein Unterschied zu vielen Anbietern im Ausbildungsbereich, die lediglich einer Gewerbeaufsicht unterstehen. Estably darf allerdings kein Kundengeld entgegennehmen: Das Geld liegt bei der Depotbank, Estably erhält nur eine Vollmacht für Käufe und Verkäufe.

Gegründet wurde Estably 2019, seit 2020 ist der Anbieter auch im Broker-Geschäft aktiv. Die Muttergesellschaft Früh & Partner ist deutlich älter und verwaltet nach eigenen Angaben ein Vermögen im Milliardenbereich. Der Gründer von Früh & Partner sitzt dem Verwaltungsrat von Estably vor.
Was kostet Estably wirklich?
Die Kostenstruktur hat sich gegenüber älteren Testberichten grundlegend geändert. Wo früher ein fester Satz je Depotbank galt, steht heute eine Staffel nach Anlagesumme. Und die Verwaltungsgebühr ist nur einer von drei Bausteinen: Dazu kommen pauschale Bankspesen und, je nach Strategie, eine Erfolgsbeteiligung und Produktkosten.
Die Verwaltungsgebühr
| Eingezahlter Betrag | Kosten pro Jahr |
|---|---|
| ab 50.000 Euro | 1,19 % |
| ab 250.000 Euro | 1,09 % |
| ab 500.000 Euro | 0,99 % |
| ab 750.000 Euro | 0,89 % |
| ab 1.000.000 Euro | 0,79 % |
| ab 5.000.000 Euro | auf Anfrage |
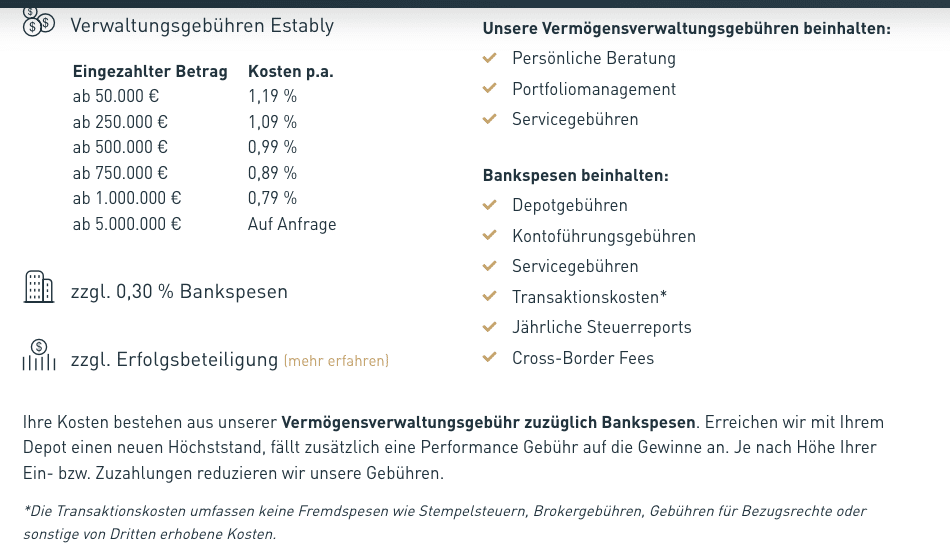
Zu jedem dieser Sätze kommen 0,30 % Bankspesen pro Jahr. Sie decken Depotgebühren, Kontoführung, Transaktionskosten, den jährlichen Steuerreport und die Cross-Border-Gebühren ab. Wer 50.000 Euro anlegt, zahlt also 1,49 % pro Jahr, bevor die Erfolgsbeteiligung überhaupt greift. Bei einer Million Euro sind es 1,09 %.
Die Staffel hat eine Besonderheit, die man nachrechnen sollte. Der Sprung von 1,19 auf 1,09 % liegt bei 250.000 Euro. Wer 249.000 Euro anlegt, zahlt rund 2.961 Euro Verwaltungsgebühr im Jahr, wer 250.000 Euro anlegt, nur rund 2.725 Euro. Tausend Euro mehr Anlagesumme sparen also gut 230 Euro Gebühren pro Jahr. Dasselbe Muster wiederholt sich an jeder weiteren Stufe.
Erfolgsbeteiligung und Produktkosten
Bei den beiden Wertpapier-Strategien kommt eine Erfolgsbeteiligung dazu. Sie greift nach dem High-Water-Mark-Prinzip: Estably verdient nur mit, wenn das Depot einen neuen Höchststand erreicht. Verluste müssen also erst wieder aufgeholt werden, bevor erneut abgerechnet wird. Bei Asset Protect und beim Tages- und Festgeld fällt diese Gebühr nicht an.
Die Fondsstrategie trägt zusätzliche Produktkosten von 0,50 bis 0,80 %. Das sind die Gebühren der eingesetzten Fonds selbst, die Estably nach eigenen Angaben über institutionelle Tranchen günstiger einkauft. Bei Asset Protect liegen die Produktkosten zwischen 0 und 0,45 % und hängen am Silberanteil: Die Variante mit reinem Gold kostet nichts extra, die mit dem höchsten Silberanteil 0,45 %.
Ein Kostenpunkt fehlt in fast jedem Testbericht. Über den Zollvertrag mit der Schweiz gilt in Liechtenstein die eidgenössische Stempelabgabe. Sie fällt bei Käufen und Verkäufen an und beträgt 0,075 % bei inländischen und 0,15 % bei ausländischen Wertpapieren. Estably weist sie als Fremdspesen aus, die in den Bankspesen nicht enthalten sind.
Was das Broker-Depot kostet
Im Broker-Bereich gilt eine völlig andere Rechnung. Dort zahlst du keine Verwaltungsgebühr und keine Depotgebühr, sondern nur pro Order. Die Sätze entsprechen den Konditionen von Interactive Brokers.
| Handelsplatz | Kommission | Minimum | Maximum |
|---|---|---|---|
| Xetra (Aktien und ETFs) | 0,14 % | 3,90 Euro | 99,00 Euro |
| Frankfurter Wertpapierbörse | 0,14 % | 4,90 Euro | kein Maximum |
| Stuttgarter Wertpapierbörse | 0,14 % | 5,90 Euro | kein Maximum |
| Tradegate und gettex | 0,14 % | 5,00 Euro | kein Maximum |
Für kleine Orders ist das Minimum die entscheidende Größe. Wer über Xetra für 1.000 Euro kauft, zahlt nicht 1,40 Euro, sondern die Mindestgebühr von 3,90 Euro, also effektiv 0,39 %. Erst ab rund 2.800 Euro Ordervolumen greift der prozentuale Satz. Nach oben deckelt Xetra bei 99 Euro, die anderen deutschen Handelsplätze haben kein Maximum.
Welche Anlagestrategien bietet Estably an?
Estably führt heute drei Anlagestrategien, nicht mehr vier. Die früher angebotene Nachhaltigkeitsstrategie Value Green taucht weder in der Übersicht der Anlagestrategien noch in der Kostentabelle noch in der Sitemap des Anbieters auf. Wer sie in einem Testbericht findet, liest einen veralteten Stand. Zu jeder Strategie kannst du aus fünf Risikoklassen wählen.
Modern Value: handverlesene Einzelaktien
Die Kernstrategie investiert in 30 bis 35 Einzelaktien. Ausgewählt werden sie nach den Prinzipien des Value Investing: solide Bilanz, tragfähiges Geschäftsmodell, kompetentes Management und ein dauerhafter Wettbewerbsvorteil. Je nach Risikoklasse mischt Estably Anleihenfonds bei, um die Schwankung zu dämpfen. Ein Portfolio aus rund 30 Titeln ist konzentriert: Es kann deutlich besser laufen als der Markt, aber eben auch deutlich schlechter.
Best of Funds: aktiv gemanagte Fonds
Diese Strategie kauft keine Einzelaktien, sondern Fonds anderer Manager. Estably wählt dafür Aktien- und Anleihenfonds aus, die es für überdurchschnittlich hält, und bündelt sie zu einem breit gestreuten Portfolio. Der Vorteil ist die Diversifikation, der Preis sind die zusätzlichen Produktkosten der Fonds. Faktisch zahlst du hier zwei Managementebenen: Estably und den Fondsmanager.
Asset Protect: physisches Gold und Silber
Hier geht es nicht um Rendite, sondern um Vermögensschutz. Estably kauft physisches Gold, das in den Tresoren der Liechtensteinischen Landesbank liegt, auf Wunsch ergänzt um Silber, das in der Schweiz gelagert wird. Beides ist auf Verlangen auslieferbar. Diese Strategie verlangt eine höhere Mindestanlage als die beiden anderen und kennt keine Erfolgsbeteiligung.

Sonderstrategien und Zusatzangebote
Neben den drei Kernstrategien ist eine ganze Reihe von Angeboten dazugekommen. Dazu gehören ein Tages- und Festgeldkonto in Liechtenstein, das Vermögensverwaltungsangebot Estably Select für Vermögen ab einer Million Euro, ein Firmendepot für Betriebsvermögen und ein Gemeinschaftsdepot. Dazu kommen zwei Kooperationsstrategien mit Marc Friedrich sowie eine Krypto-Strategie mit Markus Miller, die im Februar 2026 gestartet ist.
Diese Kooperationen sind ein zweischneidiges Signal. Sie bringen Reichweite, binden die Marke aber an Personen, deren Marktprognosen in der Fachöffentlichkeit umstritten sind. Wer eine nüchterne, langfristige Vermögensverwaltung sucht, sollte prüfen, ob er in einer Strategie landen will, die um ein Krisenszenario herum gebaut ist.
Estably als Broker: das Depot bei Interactive Brokers
Der zweite Geschäftsbereich von Estably hat mit der Vermögensverwaltung nichts zu tun. Unter der eigenen Domain estably.broker vermittelt dieselbe Gesellschaft Depots bei Interactive Brokers. Estably tritt dabei als Introducing Broker auf. Das heißt: Estably stellt den Kontakt her, betreut dich und schult dich, führt aber keine Orders aus und gibt keine Anlageberatung. Dein Vertragspartner für das Depot ist Interactive Brokers.
Für viele Leser ist das der interessantere Weg zu Estably. Die Mindesteinzahlung liegt bei 5.000 Euro statt bei 50.000 Euro, und du entscheidest selbst, was gekauft wird. Estably unterscheidet dabei zwei Kontotypen: Das Cash-Depot gibt es ab 18 Jahren, es erlaubt nur den Handel mit vorhandenem Guthaben und keine Optionen oder Futures. Das Margin-Depot setzt 21 Jahre voraus und erlaubt Hebel und Leerverkäufe.
Der Zugang zu den Märkten ist der eigentliche Grund für dieses Depot. Über Interactive Brokers handelst du an über 150 Börsen in 33 Ländern und damit auch an Plätzen, die deutsche Direktbanken gar nicht anbieten. Dazu kommen mehr als 60 Orderarten, Zugang zur Eurex und die Handelsplattform Trader Workstation. Estably beschreibt die Anbindung ausdrücklich als ECN-Modell ohne Dealing Desk.
Zwei Einschränkungen gehören dazu. Wer seinen Wohnsitz in den USA, Kanada, im Iran oder in Australien hat, kann dieses Depot nicht eröffnen. Und die Einlagen liegen nicht bei einer liechtensteinischen Bank, sondern bei Interactive Brokers beziehungsweise der irischen Niederlassung IBIE. Die Kundengelder werden dort auf segregierten Konten geführt, Wertpapiere im Namen der Kunden verwahrt. Das ist eine andere Konstruktion als bei der Vermögensverwaltung, und sie unterliegt einer anderen Aufsicht.
Die App-Frage: was es gibt und was nicht
Die verbreitete Antwort „Estably hat keine App“ ist nur zur Hälfte richtig. Für die Vermögensverwaltung stimmt sie: Dort gibt es kein eigenes Programm für das Telefon, du siehst dein Depot im Browser. Im Broker-Bereich dagegen nutzt du den MobileTrader von Interactive Brokers, der im App Store und bei Google Play liegt. Damit lassen sich Aktien, Optionen, Futures und Devisen handeln, Orders ändern und Realtime-Kurse abrufen.
Wichtig ist der Unterschied bei der Herkunft. Diese App stammt nicht von Estably, sondern von Interactive Brokers, und sie funktioniert auch nur mit einem Broker-Depot. Wer sein Geld verwalten lässt, hat keinen Zugriff darauf. Das ist kein Mangel der App, sondern eine Folge des Geschäftsmodells: Ein Verwaltungsmandat braucht keine Handelsfunktion.

Estably Login: wo du dich anmeldest
Estably hat zwei getrennte Zugänge, und das ist die häufigste Verwechslung. Als Kunde der Vermögensverwaltung meldest du dich über den Login-Bereich auf der Hauptseite an, erreichbar unter secure.estably.com. Dort siehst du dein Depot, die Wertentwicklung und die Berichte. Der Link steht in der Kopfzeile jeder Seite von estably.com.
Broker-Kunden melden sich dagegen bei Interactive Brokers an, nicht bei Estably. Der Zugang läuft über das Client Portal oder die Trader Workstation, und die Zugangsdaten stammen von Interactive Brokers. Estably stellt dafür ein eigenes Handbuch bereit, unter anderem zum Ändern des Passworts, zur Zwei-Faktor-Authentifizierung und zu Ein- und Auszahlungen.
Wenn der Login nicht funktioniert, liegt es fast immer am falschen Portal. Wer ein Verwaltungsmandat hat und sich bei Interactive Brokers anzumelden versucht, kommt nicht weiter, und umgekehrt genauso. Bei Problemen mit der Zwei-Faktor-Anmeldung ist der telefonische Support der schnellste Weg. Estably nennt dafür eine Nummer in Liechtenstein.
Wie sicher ist dein Geld bei Estably?
Der wichtigste Punkt wird in Testberichten regelmäßig falsch dargestellt. Immer wieder ist von einer Einlagensicherung bis 50.000 Euro die Rede. Das stimmt nicht. Sowohl die Baader Bank als auch die Liechtensteinische Landesbank sind an Sicherungseinrichtungen angeschlossen, die dein Kontoguthaben bis 100.000 Euro beziehungsweise 100.000 Franken schützen.
Für den größeren Teil deines Vermögens ist diese Zahl ohnehin nicht die entscheidende. Wertpapiere im Depot sind Sondervermögen. Sie werden getrennt vom Vermögen der Bank verwahrt und fallen bei einer Insolvenz nicht in die Masse. Du kannst sie in diesem Fall auf eine andere Bank übertragen lassen. Die Einlagensicherung greift nur für das Bargeldguthaben auf dem Verrechnungskonto.
Estably selbst kommt an dein Geld nicht heran. Als Vermögensverwalter darf die Gesellschaft nach eigener Darstellung keine Kundengelder entgegennehmen. Sie erhält lediglich eine Vollmacht, auf dem Depot Käufe und Verkäufe zu veranlassen, und darf das vereinbarte Honorar abbuchen. Auszahlungen gehen auf ein von dir festgelegtes Referenzkonto.
Die drei Depotbanken im Vergleich
Die Wahl der Depotbank entscheidet über Mindestanlage und Steuerabwicklung. Die deutsche Baader Bank hat die niedrigste Einstiegshürde und führt bei Kunden mit Wohnsitz in Deutschland die Steuern automatisch ab, samt Verlustverrechnungstopf. Das erspart dir die Anlage in der Steuererklärung. Die Liechtensteinische Landesbank, gegründet 1861, verlangt die doppelte Mindestanlage, bringt dafür aber das Depot außerhalb der EU. Neu dazugekommen ist die St. Galler Kantonalbank in der Schweiz.
Ein Depot außerhalb Deutschlands hat eine praktische Folge, die viele übersehen. Bei Überweisungen über 50.000 Euro greift die Meldepflicht nach der Außenwirtschaftsverordnung. Sie ist keine Steuer und kein Hindernis, aber du musst die Meldung selbst abgeben. Bei den Mindestanlagen, die Estably verlangt, betrifft das praktisch jede Einzahlung.

Wie gut ist die Performance von Estably?
Estably wirbt auf mehreren Seiten damit, mehrfacher Gewinner von Echtgeld-Tests zu sein. Diese Tests gibt es tatsächlich, und sie sind ungewöhnlich gut nachprüfbar: Das Portal geldanlage-digital.de führt seit März 2020 ein echtes Depot bei Estably und veröffentlicht die Ergebnisse. Die Aussage lässt sich also an ihrer eigenen Quelle prüfen, und genau das ergibt ein zwiespältiges Bild.
Das Testportal führt Estably über fünf Jahre im unteren Drittel des Performance-Rankings. Gleichzeitig verzeichnet es für Estably das beste Einzeljahr im gesamten Testfeld und im Krisenjahr 2022 den heftigsten Rücksetzer aller 15 Anbieter. Beides zusammen beschreibt genau das, was ein konzentriertes Portfolio aus rund 30 Aktien erwarten lässt: große Ausschläge nach oben wie nach unten. Über drei Jahre attestiert das Portal eine deutliche Erholung.
Beim Preis fällt das Urteil eindeutiger aus. Im Kostenranking desselben Tests steht Estably auf Rang 22 von 28. Das passt zur Gebührenstruktur: Verwaltungsgebühr, Bankspesen und Erfolgsbeteiligung summieren sich auf ein Niveau, das deutlich über dem klassischer Robo-Advisor mit ETF-Portfolios liegt. Diese Mehrkosten muss die Strategie erst einmal verdienen.
Die eigene Performance-Seite des Anbieters hilft dabei wenig. Sie zeigt Zahlen für die Asset-Protect-Strategie mit dem Vermerk Stand 31.01.2023, und die Werte bis 2021 sind ausdrücklich als Rückrechnungen von Musterportfolios gekennzeichnet, also keine echten Kundenergebnisse. Für die beiden Wertpapier-Strategien findet sich dort öffentlich gar keine aktuelle Wertentwicklung. Wer belastbare Zahlen sucht, ist auf die unabhängigen Echtgeld-Tests angewiesen.
Meine Einordnung nach über 45 Jahren an den Märkten: Ein Portfolio aus 30 bis 35 handverlesenen Aktien ist eine Wette auf die Auswahlfähigkeit des Managers, nichts anderes. Das kann aufgehen, und die Ergebnisse einzelner Jahre zeigen, dass es das bei Estably auch schon tat. Es bedeutet aber auch, dass du in schlechten Phasen deutlich stärker abrutschst als mit einem breiten Marktportfolio. Wer diese Schwankung nicht aushält, ist mit der Strategie falsch beraten, unabhängig davon, wie gut sie langfristig läuft.
Estably Erfahrungen: was Kunden berichten
Die Bewertungslage ist deutlich besser als die Performance-Platzierung. Bei Trustpilot steht Estably bei 4,6 von 5 Punkten aus 424 Bewertungen, bei den Google-Bewertungen bei 4,5 von 5 aus 95 Stimmen. Das sind für einen Anbieter dieser Größe brauchbare Zahlen, und die Basis ist groß genug, um mehr als eine Momentaufnahme zu sein.
Beim Lesen der Texte fällt auf, worauf sich das Lob bezieht. Genannt werden fast durchgängig die Depoteröffnung, die Erreichbarkeit und die persönliche Betreuung. Kunden beschreiben, dass sie einen festen Ansprechpartner haben und dass Rückfragen schnell beantwortet werden. Das ist bei einem digitalen Anbieter keine Selbstverständlichkeit und offensichtlich Establys Stärke.
Eine Bewertung des Service ist aber keine Bewertung der Rendite. Wer einen freundlichen Berater und eine reibungslose Kontoeröffnung erlebt, vergibt fünf Sterne, ohne dass damit etwas über die Wertentwicklung gesagt wäre. Genau deshalb gehören die Sterne und das Performance-Ranking nebeneinander gelesen und nicht gegeneinander ausgespielt.
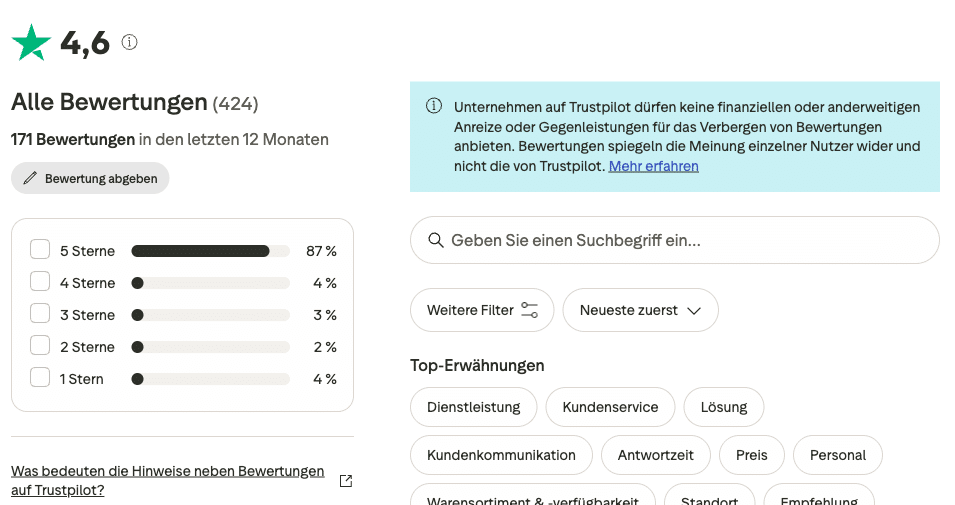
Die Verteilung sagt mehr als der Mittelwert. Von den 424 Bewertungen entfallen 87 % auf fünf Sterne, aber auch 4 % auf einen Stern, dazu 4 % auf vier, 3 % auf drei und 2 % auf zwei. Es gibt also eine kleine, klar unzufriedene Gruppe. 171 der 424 Bewertungen stammen aus den letzten zwölf Monaten, das Profil ist seit November 2019 vom Unternehmen beansprucht, und die Beiträge tragen den Vermerk ohne vorherige Einladung. Estably sammelt die Stimmen also nicht über Einladungsmails ein.
Zwei aktuelle Kritikpunkte sind konkret genug, um sie zu nennen. Ein Kunde beschreibt im August 2026 einen Depotübertrag, der nach über drei Monaten noch nicht abgeschlossen war. Ein zweiter bemängelt, dass der Depotwert nicht in Echtzeit erscheint: Der Stand des Vortags ist erst am Folgetag gegen 8:30 Uhr sichtbar, Freitagswerte teils erst am Wochenende. Estably bestätigt das in seiner Antwort und begründet es damit, dass die Kurse erst nach der täglichen Verarbeitung von den Depotbanken kommen. Für ein langfristiges Mandat ist das verkraftbar, wer täglich auf sein Depot sehen möchte, sollte es vorher wissen.
Eine einzelne Kundenangabe zur Rendite ist kein Trackrecord, aber sie passt ins Bild. Derselbe Rezensent beziffert seine Wertentwicklung über knapp drei Jahre auf 4,7 % pro Jahr nach Kosten. Das ist eine Einzelmeinung ohne Angabe von Strategie und Risikoklasse und taugt nicht als Beleg für die Leistung insgesamt. Sie deckt sich aber mit der Einordnung des Echtgeld-Tests und zeigt, in welcher Größenordnung sich ein Kunde in diesem Zeitraum wiederfand.
Positiv fällt der Umgang mit Kritik auf. Estably beantwortet auf Trustpilot Lob wie Beschwerden, meist innerhalb einer Woche und mit einer konkreten Kontaktadresse statt einer Floskel. Das deckt sich mit dem, was Kunden am häufigsten loben: die Erreichbarkeit.
Die Kundenstimmen auf der Anbieterseite sind mit Vorsicht zu lesen. Estably veröffentlicht dort eine eigene Sammlung, in der alle datierten Beiträge aus dem Jahr 2023 stammen. Sie sind damit drei Jahre alt und beziehen sich auf ein Angebot, das seither Preise, Mindestanlagen und Strategien geändert hat. Als Beleg für den heutigen Stand taugen sie nicht.
Vorteile und Nachteile von Estably
Hier stehen die Stärken und Schwächen des Angebots nebeneinander:
Vorteile
- Echte Einzeltitel statt ETF-Baukasten, ausgewählt von einem Anlageteam
- Beaufsichtigt von der Finanzmarktaufsicht Liechtenstein, Wertpapiere als Sondervermögen verwahrt
- Drei Depotbanken in drei Ländern zur Wahl, die deutsche Variante führt Steuern automatisch ab
- Erfolgsbeteiligung nach High Water Mark, also erst nach einem neuen Höchststand
- Sehr gute Bewertungen für Betreuung und Depoteröffnung (Trustpilot 4,6 von 5 aus 424 Stimmen)
- Über den Broker-Bereich gibt es einen deutlich günstigeren Einstieg für Selbstentscheider
- Physisches Gold und Silber sind auf Wunsch auslieferbar
Nachteile
- Hohe Einstiegshürde, die zuletzt deutlich angehoben wurde
- Im Kostenranking des Echtgeld-Tests nur Rang 22 von 28
- Über fünf Jahre im unteren Drittel des Performance-Rankings, mit dem stärksten Rücksetzer des Testfelds 2022
- Keine öffentliche, aktuelle Wertentwicklung für die beiden Wertpapier-Strategien
- Keine eigene App für die Vermögensverwaltung
- Depotwert wird nicht in Echtzeit angezeigt, sondern erst am Folgetag
- Konzentriertes Portfolio aus 30 bis 35 Aktien bedeutet größere Schwankungen als ein breiter Marktindex
- Bei Ein- und Auszahlungen fällt regelmäßig die AWV-Meldepflicht an
Welche Alternativen zu Estably gibt es?
Die passende Alternative hängt daran, was dich an Estably reizt. Geht es dir um die Einzeltitel-Verwaltung, kommt Solidvest der Sache am nächsten. Der Anbieter der DJE Kapital AG legt ebenfalls direkt in Einzelwerte an, arbeitet mit der hauseigenen FMM-Methode und bietet zusätzlich Anleihen als Einzeltitel. Die Mindestanlage ist niedriger, und es gibt einen Sparplan sowie eine App.

Geht es dir um den günstigen Zugang, liegt die Sache anders. Klassische Neobroker und ETF-basierte Vermögensverwalter kosten einen Bruchteil, verzichten dafür aber auf die Titelauswahl. Wer eine breite Marktabdeckung zu niedrigen Gebühren sucht, fährt damit fast immer besser als mit einem aktiven Mandat, das erst einmal seine Kosten verdienen muss.
Und wenn dich vor allem das Interactive-Brokers-Depot interessiert, gibt es Wettbewerb. Auch CapTrader und LYNX vermitteln Depots bei Interactive Brokers, mit jeweils eigenen Konditionen und eigenem Serviceumfang. Ein Vergleich lohnt sich, weil die Unterschiede bei den Ordergebühren und beim deutschsprachigen Support liegen und nicht bei der Plattform, die überall dieselbe ist.
Lesetipp:
Investui: Aktives Anlegen für jedermann?
Was ist ein Aktiendepot? Funktion, Sicherheit, Kosten und Vergleich
Fazit: für wen lohnt sich Estably?
Estably ist ein seriöser, beaufsichtigter Vermögensverwalter mit einem klaren Profil und einem hohen Preis. Die Gesellschaft ist ordentlich eingetragen, die Aufsicht liegt bei der Finanzmarktaufsicht Liechtenstein, dein Depot ist Sondervermögen, und die Betreuung wird von Kunden durchgängig gelobt. An der Seriosität gibt es nach allem, was öffentlich prüfbar ist, nichts auszusetzen.
Die kritischen Punkte liegen woanders. Die Einstiegshürde ist gestiegen, das Gebührenniveau liegt im Echtgeld-Test auf Rang 22 von 28, und über fünf Jahre reicht die Wertentwicklung nur ins untere Drittel des Feldes. Wer heute investiert, zahlt also überdurchschnittlich für eine Auswahlleistung, deren Mehrwert bisher nicht belegt ist. Dass eine aktuelle Wertentwicklung öffentlich fehlt, macht die Beurteilung nicht leichter.
Mein Rat: Wenn dich der Ansatz überzeugt und du die nötige Summe hast, führe das Beratungsgespräch und lass dir die Wertentwicklung deiner Wunschstrategie über mehrere Jahre zeigen, inklusive der schwachen Jahre. Wenn dich dagegen vor allem der Zugang zu Interactive Brokers interessiert, ist der Broker-Bereich der deutlich günstigere Weg, und den kannst du mit einem Bruchteil des Kapitals ausprobieren.
Häufige Fragen zu Estably
Was kostet Estably?
Die Verwaltungsgebühr ist gestaffelt und beginnt bei 1,19 % pro Jahr ab 50.000 Euro. Sie sinkt auf 0,79 % ab einer Million Euro. Dazu kommen 0,30 % Bankspesen und bei den Wertpapier-Strategien eine Erfolgsbeteiligung nach High-Water-Mark-Prinzip. Die Fondsstrategie trägt zusätzlich 0,50 bis 0,80 % Produktkosten.
Wie hoch ist die Mindestanlage bei Estably?
Über die Baader Bank liegt die Mindestanlage bei 50.000 Euro, über die Liechtensteinische Landesbank bei 100.000 Euro. Ältere Berichte nennen häufig noch 20.000 Euro, dieser Wert gilt nicht mehr. Im Broker-Bereich reichen dagegen 5.000 Euro.
Ist Estably seriös?
Hinter der Marke steht die Estably Vermögensverwaltung AG mit Sitz in Vaduz, eingetragen im liechtensteinischen Handelsregister und beaufsichtigt von der Finanzmarktaufsicht Liechtenstein. Estably darf keine Kundengelder entgegennehmen, das Geld liegt bei der Depotbank. Kritik betrifft nicht die Seriosität, sondern Kosten und Wertentwicklung.
Wo finde ich den Estably Login?
Kunden der Vermögensverwaltung melden sich über den Login-Bereich auf estably.com an. Kunden des Broker-Bereichs nutzen dagegen das Client Portal oder die Trader Workstation von Interactive Brokers mit den dort vergebenen Zugangsdaten. Die beiden Zugänge sind getrennt.
Gibt es eine Estably App?
Für die Vermögensverwaltung gibt es keine eigene App, das Depot siehst du im Browser. Broker-Kunden nutzen den MobileTrader von Interactive Brokers, der im App Store und bei Google Play verfügbar ist und den Handel von Aktien, Optionen, Futures und Devisen erlaubt.
Welche Strategien bietet Estably an?
Aktuell sind es drei: Modern Value mit 30 bis 35 Einzelaktien, Best of Funds mit aktiv gemanagten Fonds und Asset Protect mit physischem Gold und Silber. Dazu kommen ein Tages- und Festgeldkonto sowie Sonderstrategien. Die frühere Strategie Value Green wird nicht mehr angeboten.
Wie sicher ist das Geld bei Estably?
Wertpapiere im Depot sind Sondervermögen und von einer Insolvenz der Bank nicht betroffen. Das Kontoguthaben ist über die Einlagensicherung der jeweiligen Depotbank bis 100.000 Euro beziehungsweise 100.000 Franken geschützt. Die in älteren Berichten genannte Grenze von 50.000 Euro ist falsch.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH. Er ist seit 1978 aktiver Trader an den internationalen Finanzmärkten mit Schwerpunkt auf Forex, Aktienindizes, Rohstoffen und Zinsmärkten.
In den späten 1980er Jahren übersetzte er Robert Prechters Elliott-Wave-Standardwerke ins Deutsche und trug damit maßgeblich dazu bei, die Elliott-Wellen-Analyse im deutschsprachigen Raum bekannt zu machen. Über 17 Jahre war er der Repräsentant von Joe Ross in Deutschland und übersetzte alle 10 Fachbücher von Ross ins Deutsche. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Diesen Erfahrungsbericht zu Estably bewertet Karsten von außen, ohne selbst Kunde zu sein. Mit über 45 Jahren Markterfahrung ordnet er vor allem zwei Dinge ein: was ein konzentriertes Portfolio aus rund 30 Einzelaktien für die Schwankung eines Depots bedeutet, und wie sich das Gebührenniveau zur gelieferten Wertentwicklung verhält.
→ Alle Artikel von Karsten Kagels
Dieser Artikel wurde von Christian Möhrer fachlich final geprüft. Stand: September 2026.