

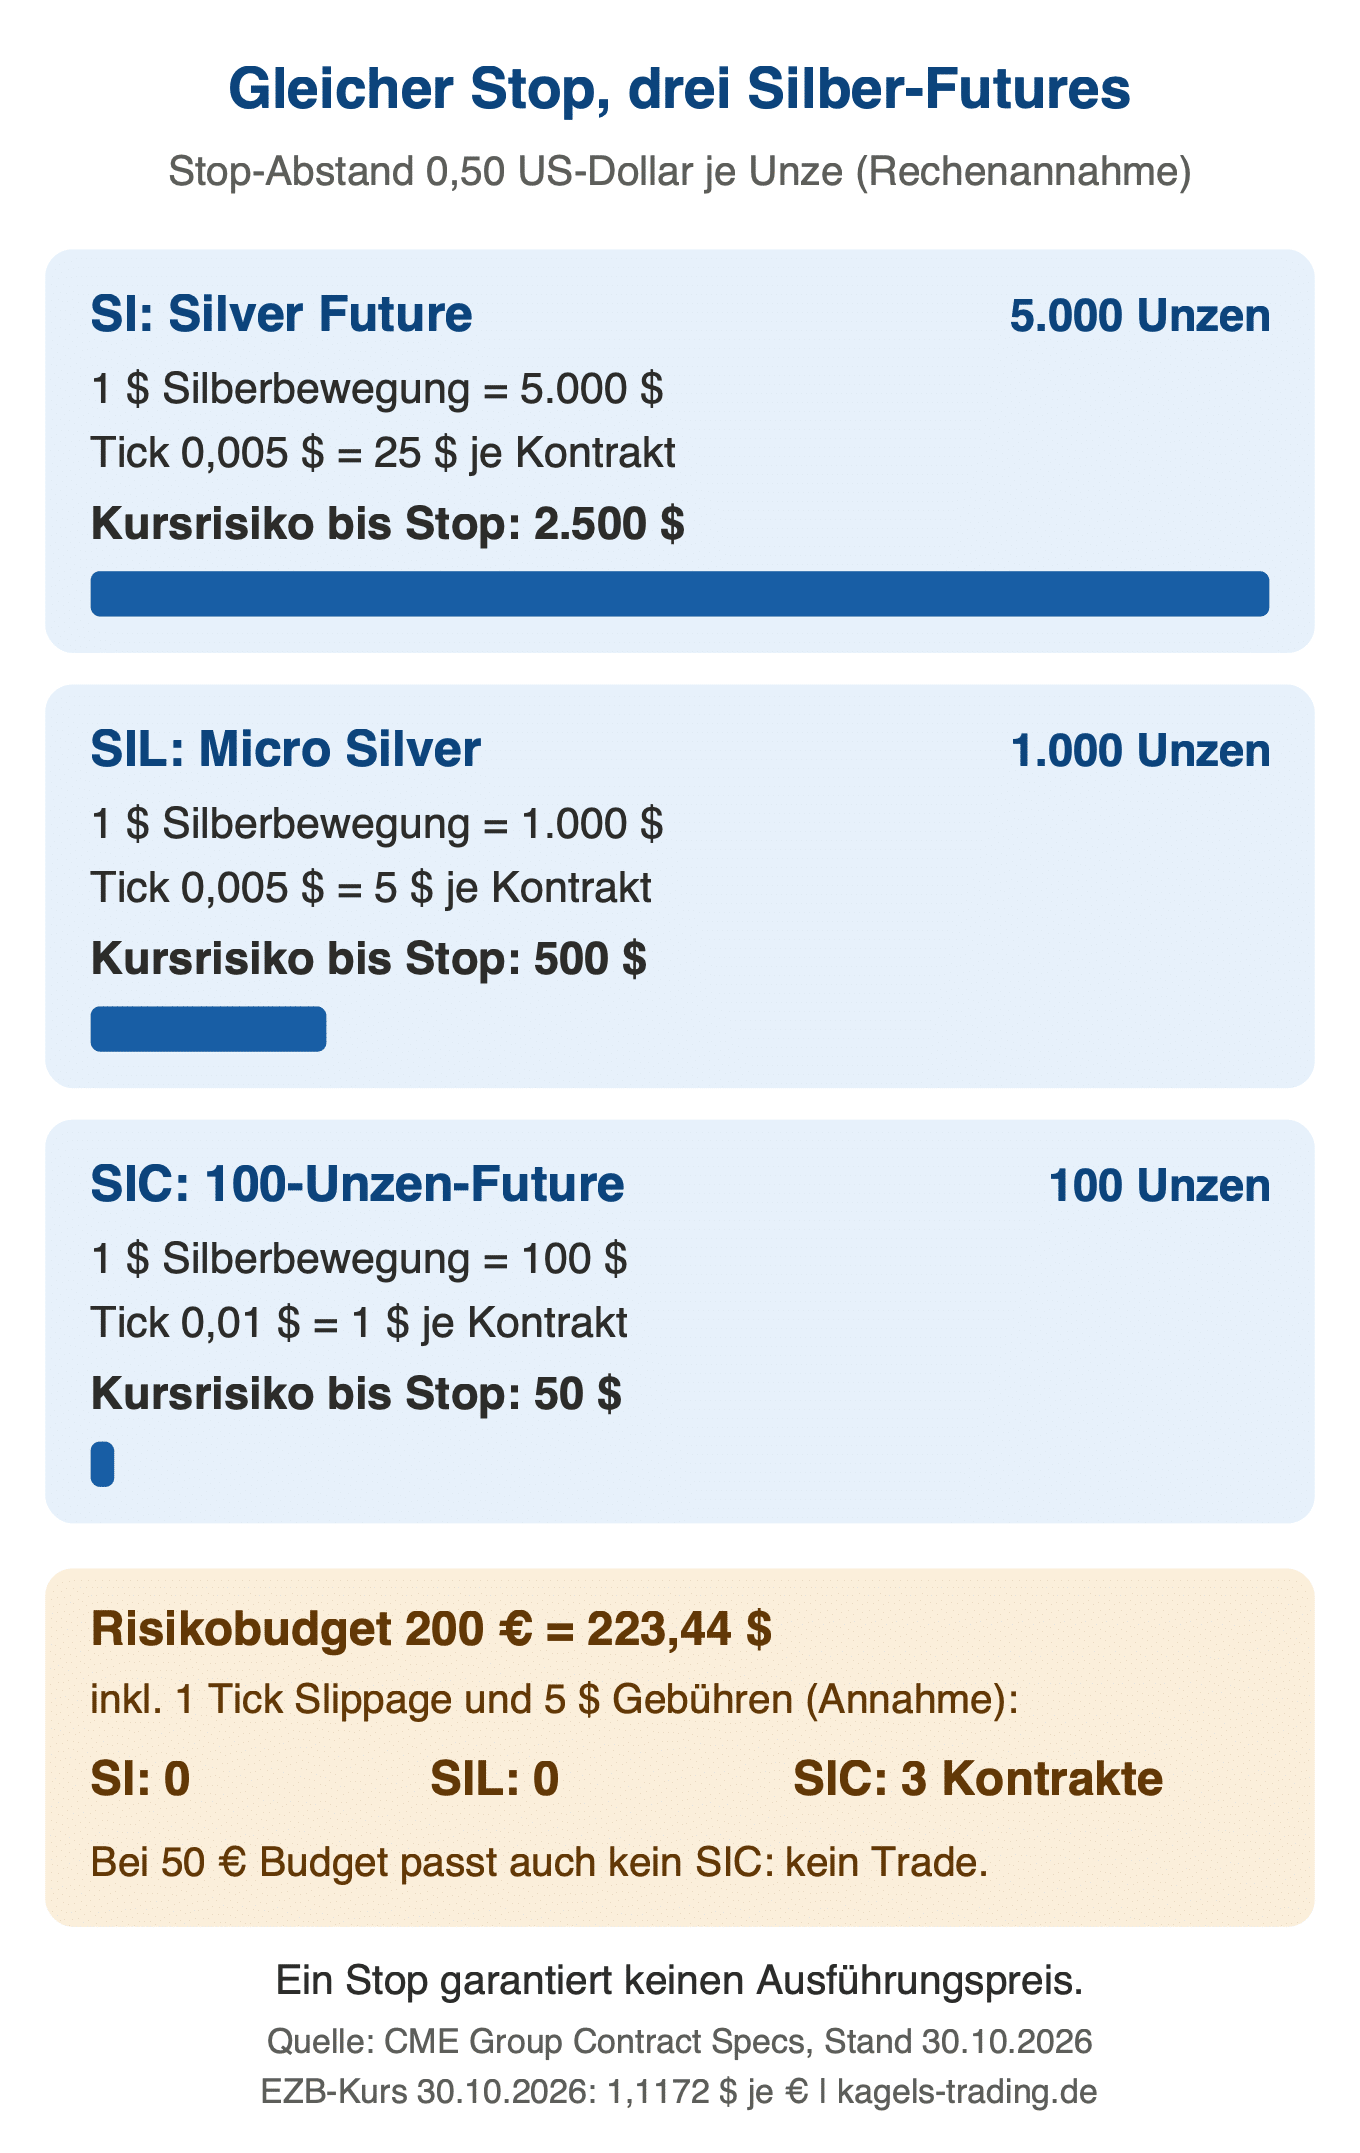
Bei einem Silberpreis-Sprung von 1 US-Dollar gewinnst oder verlierst du mit einem Silber-Future 5.000, 1.000 oder 100 US-Dollar, je nachdem, ob du den SI, den Micro Silver (SIL) oder den 100-Unzen-Future (SIC) handelst. Alle drei laufen an der COMEX, der Metallbörse der CME Group, und hängen am selben Referenzmarkt. Trotzdem unterscheiden sie sich in mehr als der Größe: in der Abrechnung, im Verfallstermin und sogar darin, ob du am Wochenende handeln kannst.
Dieser Vergleich beantwortet eine praktische Frage: Welcher Kontrakt passt zu deinem Risikobudget? Du bekommst die Vertragsdaten direkt von der CME, ein Rechenbeispiel mit gleichem Stop und die wichtigsten Fristen. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Silber-Futures: das Wichtigste in 30 Sekunden
- Drei Größen, derselbe Referenzmarkt: Der SI umfasst 5.000 Feinunzen, der SIL 1.000 und der SIC 100. Eine Bewegung um 1 US-Dollar je Unze bringt 5.000, 1.000 oder 100 US-Dollar je Kontrakt, der kleinste Tick ist 25, 5 oder 1 US-Dollar wert.
- Lieferung oder Barausgleich: SI und SIL sind physisch lieferbar. Der SIC wird in bar abgerechnet, mit einem Preis, den die CME aus dem SI-Settlement ableitet.
- Margin ist kein Verlustpuffer: Die CME verlangte am 30.10.2026 für Dezember als Mindestwert 20.952 US-Dollar (SI), 4.191 US-Dollar (SIL) und 420 US-Dollar (SIC) Maintenance Margin. Dein Broker kann mehr verlangen.
- Der SIC endet einen Monat früher: Der Dezember-SIC wird am 25.11.2026 zum letzten Mal gehandelt. Beim Dezember-SI und -SIL ist der First Notice Day der 30.11.2026.
- Kein Trade ist ein gültiges Ergebnis: Ist schon das Risiko eines einzigen SIC größer als dein Budget für diesen Trade, passt kein Silber-Future.
Was ist ein Silber-Future?
Ein Silber-Future ist ein börsengehandelter Terminkontrakt über eine feste Menge Silber zu einem heute vereinbarten Preis, der am Ende geliefert oder in bar ausgeglichen wird.
Gewinn und Verlust entstehen täglich, nicht erst am Verfallstag. Die Börse bewertet jede offene Position jeden Abend neu und bucht die Differenz auf deinem Konto gut oder ab. Wie Terminkontrakte grundsätzlich funktionieren, erklärt unser Ratgeber zum Futures-Trading. Hier geht es nur um die drei Silberkontrakte der COMEX.
Der Settlement-Preis ist der Abrechnungspreis, den die Börse am Ende jedes Handelstags offiziell festlegt.
Beim SI ist das kein beliebiger letzter Kurs. Für den aktiven Monat nimmt die CME den volumengewichteten Durchschnitt der Abschlüsse zwischen 12:24 und 12:25 Uhr Chicagoer Zeit. SIL und SIC übernehmen diesen Wert vom SI, der SIC gerundet auf seinen eigenen Tick.
Die drei Codes stehen für verschiedene Kontraktgrößen. SI ist der klassische Silver Future mit 5.000 Unzen. SIL heißt bei der CME „Micro Silver Futures“ und umfasst 1.000 Unzen; die Produktadresse der CME lautet noch „1000-oz-silver“. SIC ist der „100-Ounce Silver Future“, den die CME am 9. Februar 2026 eingeführt hat.
Micro Silver (SIL) ist der Silber-Future der COMEX über 1.000 Feinunzen, also ein Fünftel des SI-Kontrakts.
Der 100-Unzen-Silber-Future (SIC) ist ein bar abgerechneter COMEX-Kontrakt über 100 Feinunzen, dessen Abrechnungspreis aus dem SI abgeleitet wird.
Neben diesen drei gibt es noch einen weiteren kleinen Kontrakt. Die CME führt auch einen E-mini Silver (QI), der in bar abgerechnet wird. Er ist nicht Teil dieses Vergleichs, weil wir seine Vertragsdaten nicht vollständig geprüft haben. Dieselbe Abstufung gibt es bei Gold, dort mit GC, MGC und 1OZ: Mehr dazu im Artikel zu Gold Futures.
SI, SIL und SIC im direkten Vergleich
Ein Tick ist die kleinste Preisänderung, die ein Kontrakt machen kann.
Die Tabellen trennen bewusst drei Arten von Tick: den Outright-Tick für eine normale Order auf einen Monat, den Spread-Tick für Kalender-Spreads zwischen zwei Monaten und das Settlement-Inkrement für den Abrechnungspreis. Wer diese drei mischt, kommt beim SIL schnell auf einen falschen Tickwert von 1 US-Dollar.
| Kontrakt | Tick (Outright) | 1 $ je Unze bringt |
|---|---|---|
| SI | 0,005 $ = 25 $ | 5.000 $ |
| SIL | 0,005 $ = 5 $ | 1.000 $ |
| SIC | 0,01 $ = 1 $ | 100 $ |
SI: Silver Futures
| Größe | 5.000 Feinunzen |
| Notierung | US-Dollar je Unze |
| Tick | 0,005 $ = 25 $ |
| Spread-Tick | 0,001 $ = 5 $ |
| Abrechnungspreis | Schritte von 0,001 $ |
| Abwicklung | physische Lieferung |
| Handelsschluss | drittletzter Geschäftstag des Kontraktmonats, 12:25 Uhr CT |
| Monate | 26 Folgemonate, dazu Juli und Dezember bis 60 Monate |
| Regelwerk | COMEX Kapitel 112 |
SIL: Micro Silver Futures
| Größe | 1.000 Feinunzen |
| Notierung | US-Dollar je Unze |
| Tick | 0,005 $ = 5 $ |
| Spread-Tick | 0,001 $ = 1 $ |
| Abrechnungspreis | Schritte von 0,001 $, vom SI übernommen |
| Abwicklung | physische Lieferung über ACE-Zertifikate |
| Handelsschluss | drittletzter Geschäftstag des Kontraktmonats |
| Monate | 3 Folgemonate, dazu Jan, Mär, Mai, Jul, Sep, Dez bis 12 Monate |
| Regelwerk | COMEX Kapitel 121 |
SIC: 100-Ounce Silver Futures
| Größe | 100 Feinunzen |
| Notierung | US-Dollar je Unze |
| Tick | 0,01 $ = 1 $ |
| Abrechnungspreis | vom SI abgeleitet, auf 0,01 $ gerundet |
| Abwicklung | Barausgleich |
| Handelsschluss | drittletzter Geschäftstag des Monats vor dem Kontraktmonat, 12:25 Uhr CT |
| Monate | Mär, Mai, Jul, Sep, Dez bis 24 Monate |
| Regelwerk | COMEX Kapitel 130 |
Die Rechenprobe zeigt, dass die Tickwerte stimmen. Ein Tick mal Kontraktgröße ergibt den Tickwert: 0,005 × 5.000 = 25 US-Dollar, 0,005 × 1.000 = 5 US-Dollar, 0,01 × 100 = 1 US-Dollar. Steigt Silber um 1 US-Dollar, sind das beim SI und beim SIL je 200 Ticks, beim SIC 100 Ticks. In US-Dollar bleibt es bei 5.000, 1.000 und 100, ganz gleich, wie die Plattform die Ticks anzeigt.
Beim Abrechnungsschritt des SIC weicht ein CME-Dokument ab. FAQ, Factcard und die Settlement-Prozedur nennen 0,01 US-Dollar, das Regelwerk Kapitel 130 nennt 0,005 US-Dollar. Für deinen Handel zählt der Handelstick von 0,01 US-Dollar, der in allen Quellen gleich ist. Die Abweichung betrifft nur die Rundung des Abrechnungspreises.
Welcher Silber-Future passt zu deinem Risikobudget?
Die Kontraktwahl beginnt beim Stop, nicht bei der Margin. Du legst zuerst fest, wie viel du bei diesem Trade höchstens verlieren willst, dein Risikobudget. Dann rechnest du aus, was ein Kontrakt bis zum Stop kostet. Erst daraus ergibt sich die Stückzahl. Das Prinzip erklärt unser Artikel zur Positionsgröße im Trading ausführlich.
Für den Vergleich nehmen wir für alle drei Kontrakte denselben Stop an. Alle Werte sind Rechenannahmen, keine Empfehlung und keine Kursprognose:
- Stop-Abstand 0,50 US-Dollar je Unze: Das ist ein angenommener Abstand, kein Vorschlag für einen echten Trade.
- Ausführung ein Tick schlechter: Wir rechnen beim Stop mit einem Tick Slippage, also einer Ausführung einen Tick schlechter als geplant. Das ist eine Annahme, keine Obergrenze.
- Gebühren 5 US-Dollar je Kontrakt für Hin und Rück: Dieser Wert ist bewusst für alle drei gleich gesetzt. Deine echten Kosten stehen in der Gebührenliste deines Brokers und unterscheiden sich je Kontrakt.
- Wechselkurs 1,1172 US-Dollar je Euro: Das ist der EZB-Referenzkurs vom 30.10.2026.
| Kontrakt | Kursrisiko bis Stop | mit Slippage und Gebühren |
|---|---|---|
| SI | 2.500 $ | 2.530 $ |
| SIL | 500 $ | 510 $ |
| SIC | 50 $ | 56 $ |
Die Tabelle zeigt den geplanten Verlust unter diesen Annahmen, keinen garantierten. Bei einer Kurslücke, etwa nach einer Nachricht oder zum Wochenstart, kann dein Stop deutlich schlechter ausgeführt werden. Je nach Ordertyp wird er im Extremfall zunächst gar nicht ausgeführt. Ein Stop legt fest, ab wann du aussteigen willst, nicht zu welchem Preis.
Aus dem Risiko je Kontrakt folgt die Stückzahl, und zwar immer abgerundet. Die Tabelle zeigt drei Risikobudgets, umgerechnet zum EZB-Kurs. Der SI passt in keinem der drei Fälle, deshalb fehlt er in der Tabelle. Die Grafik oben fasst das Beispiel für ein Budget von 200 Euro zusammen.
| Budget je Trade | SIL | SIC |
|---|---|---|
| 50 € = 55,86 $ | 0 | 0: kein Trade |
| 200 € = 223,44 $ | 0 | 3 (168 $ Risiko) |
| 500 € = 558,60 $ | 1 (510 $ Risiko) | 9 (504 $ Risiko) |
Bei 50 Euro Budget lautet das Ergebnis: kein Trade. Ein einziger SIC würde mit 56 US-Dollar das Budget von 55,86 US-Dollar bereits überschreiten. Ein kleinerer Silber-Future existiert an der COMEX nicht. Du kannst den Stop nur enger setzen, wenn der Markt das hergibt, oder auf diesen Trade verzichten. Den Stop nur deshalb zu verkleinern, damit die Rechnung aufgeht, verschiebt das Problem: Der Stop gehört an eine sinnvolle Marke im Chart, nicht an die Stelle, an der die Rechnung passt.
Bei 500 Euro Budget hast du die Wahl zwischen einem SIL und neun SIC. Beide Wege riskieren etwa gleich viel. Neun SIC sind allerdings nur 900 Unzen, ein SIL sind 1.000 Unzen. Mit gleich hoch angenommenen Gebühren zahlt der SIC-Weg 45 US-Dollar statt 5 US-Dollar. Rechne deshalb die echte Gebühr deines Brokers immer auf 1.000 Unzen um, bevor du dich für mehrere kleine Kontrakte entscheidest.
Risikobudget und Margin sind zwei getrennte Bedingungen. Die Stückzahl muss in dein Risikobudget passen, und dein Konto muss zusätzlich die Margin für alle Kontrakte tragen. Neun SIC brauchen bei den CME-Werten vom 30.10.2026 mindestens 3.780 US-Dollar Maintenance Margin, ein SIL 4.191 US-Dollar. Fehlt die Margin, ist der Trade nicht möglich, auch wenn das Risiko passt.
In diesem Beispiel kommt der SI erst bei deutlich größeren Konten infrage. Bei 0,50 US-Dollar Stop und den angenommenen Kosten braucht ein einziger SI ein Risikobudget von 2.530 US-Dollar. Wer höchstens 1 % je Trade riskiert, bräuchte dafür ein Konto von rund 253.000 US-Dollar. Mit engerem Stop oder höherem Risikoanteil sinkt die Schwelle, bei weiterem Stop steigt sie.
Für eigene Zahlen hilft unser Rechner. Der Positionsgrößenrechner für Futures hat derzeit keine Silber-Voreinstellung. Mit der Option „Eigener Wert je Punkt“ trägst du den Wert von 1 US-Dollar je Unze ein: 5.000 für SI, 1.000 für SIL, 100 für SIC.
Margin, Kosten und Liquidität
Die Maintenance Margin ist der Mindestbetrag, den dein Konto je offenem Kontrakt als Sicherheit halten muss; fällt es darunter, droht eine Nachforderung oder die Schließung der Position.
Die Margin ist eine Sicherheitsleistung, kein Preis und keine Verlustgrenze. Die CME unterscheidet die Initial Margin zum Eröffnen und die Maintenance Margin zum Halten einer Position. Welche Eröffnungsmargin für dich gilt, legt dein Broker fest. Mehr zum Begriff steht in unserem Artikel zum Margin-Trading.
| Kontrakt | Maintenance Margin Dez. 2026 | Anteil am Kontraktwert |
|---|---|---|
| SI | 20.952 $ | 8,0 % |
| SIL | 4.191 $ | 8,0 % |
| SIC | 420 $ | 8,0 % |
Bei diesen CME-Werten ist der Margin-Satz für alle drei Kontrakte gleich. Der kleinere Kontrakt bringt also keinen niedrigeren Margin-Satz, er erlaubt nur kleinere Schritte bei der Positionsgröße. Wie stark dein Konto tatsächlich gehebelt ist, hängt von deinem Guthaben und der Zahl der Kontrakte ab, nicht vom Kontrakttyp.
Die Margin ist kein Polster, das Verluste bis zu ihrer Höhe abfängt. Rechnerisch entsprechen 420 US-Dollar beim SIC zwar 4,20 US-Dollar je Unze. Sinkt dein Konto aber unter die Maintenance Margin, kann der Broker Nachschuss verlangen oder die Position schließen. Manche Broker bieten tagsüber eine niedrigere Intraday-Margin an. Daraus folgt keine sinnvolle Kontogröße: Der Verlust bis zum Stop bleibt derselbe.
Bei einem Euro-Konto kommt das Währungsrisiko hinzu. Gewinne, Verluste und Margin laufen in US-Dollar. Hält dein Broker das Konto in Euro, wird umgerechnet, oder es entsteht ein Dollar-Saldo, auf den Zinsen anfallen können. Wie dein Broker das handhabt, steht in seinen Konditionen.
Verluste können grundsätzlich höher sein als das hinterlegte Geld. Die CME schreibt in ihren Produktunterlagen, dass bei Futures mehr verloren gehen kann als eingezahlt wurde, weil nur ein Teil des Kontraktwerts hinterlegt wird.
Für Privatkunden in Deutschland gilt dazu eine eigene Regel. Die BaFin untersagt Wertpapierfirmen seit dem 1. Januar 2023, Futures an Kleinanleger in Deutschland zu vertreiben. Ausnahmen gibt es, wenn der Broker eine Nachschusspflicht vertraglich ausschließt und dein Verlust damit auf das für den Future-Handel hinterlegte Geld begrenzt ist, oder wenn du vor jedem einzelnen Future-Geschäft gegenüber der Wertpapierfirma bestätigst, dass du den Kontrakt ausschließlich zur Absicherung erwirbst. So steht es in der Allgemeinverfügung der BaFin zu Futures. Welche Variante bei dir gilt und was bei einer Zwangsschließung passiert, steht im Vertrag deines Brokers.
Das Open Interest ist die Zahl der Kontrakte, die zum Tagesende noch offen sind.
Volumen und Open Interest liefern Hinweise auf die Handelsaktivität. Am Donnerstag, 29.10.2026, meldete das CME-Bulletin folgende Werte in Kontrakten, jeweils über alle Laufzeiten:
| 29.10.2026 | Globex-Volumen | Open Interest |
|---|---|---|
| SI | 68.812 | 116.032 |
| SIL | 74.134 | 26.047 |
| SIC | 11.692 | 11.820 |
Mehr Kontrakte bedeuten nicht automatisch mehr Silber. Der SIL hatte an diesem Tag das höchste Globex-Volumen in Kontrakten. In Feinunzen gerechnet waren es aber nur 74,1 Millionen gegen 344,1 Millionen beim SI und 1,2 Millionen beim SIC. Fast alles davon lief im Dezember-Kontrakt. Wie eng die Kurse im Orderbuch lagen, sagt das Bulletin nicht, und einen eigenen Spread-Vergleich haben wir nicht gemessen. Was das Open Interest über einen Markt aussagt, erklärt unser Artikel zum Open-Interest-Trading.

Lieferung, Barausgleich und Fristen
SI und SIL sind lieferbare Kontrakte, und das hat Folgen für dich. Hältst du eine Long-Position zu lange, kannst du in die Lieferung geraten. Beim SIL läuft sie über sogenannte ACE-Zertifikate: Ein Zertifikat steht laut Regelwerk für 20 % eines 5.000-Unzen-Lagerscheins. Für private Trader ist eine Lieferung in aller Regel nicht gewollt. Broker setzen dafür eigene Schlussfristen, die vor den Börsendaten liegen können.
Der First Notice Day ist der erste Tag, an dem Käufer über die Zuteilung einer Lieferung aus einem Futures-Kontrakt benachrichtigt werden können.
Für den Dezember-Kontrakt 2026 gelten laut CME-Kalender diese Daten. Bei SI und SIL kommt der erste Positionstag dazu, der 27.11.2026. An diesem Tag nimmt die Börse die ersten Lieferabsichten an und teilt sie offenen Long-Positionen zu; die Benachrichtigung folgt am First Notice Day.
| Dezember 2026 | First Notice Day | Letzter Handelstag |
|---|---|---|
| SI (SIZ26) | 30.11.2026 | 29.12.2026 |
| SIL (SILZ26) | 30.11.2026 | 29.12.2026 |
| SIC (SICZ26) | keiner, Barausgleich | 25.11.2026 |
Der Dezember-SIC endet schon im November. Laut Regelwerk endet der Handel am drittletzten Geschäftstag des Monats vor dem Kontraktmonat. Beim SICZ26 ist das der 25.11.2026, also mehr als einen Monat vor dem Dezember-SI. Wer nur auf den Monatsnamen schaut, rollt zu spät.
Barausgleich heißt, dass ein Future am Ende nicht geliefert, sondern zu einem Abrechnungspreis in Geld glattgestellt wird.
„Keine Lieferung“ heißt nicht „kein Risiko“. Hältst du den SIC bis zum letzten Handelstag, wird er zu einem Abrechnungspreis glattgestellt, den die CME aus dem SI-Settlement ableitet. Dieser Preis kann weit von deinem Stop entfernt liegen. Außerdem hat der SIC nur fünf Kontraktmonate im Jahr, dein Rollkalender ist also ein anderer als beim SI oder SIL. Wie sich Preise zwischen zwei Liefermonaten unterscheiden können, erklärt der Artikel zum Contango-Trading.
Handelszeiten und Rollwechsel
Die Handelszeiten unterscheiden sich, und der SIC ist der Sonderfall. SI und SIL laufen an der elektronischen Plattform CME Globex von Sonntag 17 Uhr bis Freitag 16 Uhr Chicagoer Zeit, mit einer täglichen Pause von 60 Minuten ab 16 Uhr. Der SIC handelt laut CME rund um die Uhr an sieben Tagen, mit zwei Wartungsfenstern.
| Kontrakt | Chicago (CT) | Deutschland ab 1.11.2026 |
|---|---|---|
| SI und SIL | So 17:00 bis Fr 16:00 | Mo 00:00 bis Fr 23:00 |
| Pause SI, SIL | täglich 16:00 bis 17:00 | täglich 23:00 bis 00:00 |
| SIC | 24/7 | 24/7 |
| Wartung SIC | Mo bis Fr 16:00 bis 16:02 | Mo bis Fr 23:00 bis 23:02 |
| Wartung SIC | Sa 02:00 bis 04:00 | Sa 09:00 bis 11:00 |
Zweimal im Jahr verschiebt die Zeitumstellung alles um eine Stunde. Europa stellt am letzten Sonntag im Oktober und im März um, die USA am ersten Sonntag im November und am zweiten Sonntag im März. In diesen Wochen liegt Chicago nur sechs statt sieben Stunden hinter Deutschland. Zwischen dem 25.10. und dem 1.11.2026 beginnt die Pause von SI und SIL deshalb schon um 22 Uhr deutscher Zeit. Alle Zeiten der Terminbörsen findest du in unserer Übersicht der Futures-Handelszeiten.
Am Wochenende handelt der SIC, der große SI aber nicht. Das klingt nach einem Vorteil. Der SIC leitet seinen Abrechnungspreis jedoch vom SI ab, und der SI ist samstags und sonntags geschlossen. Wie viele Teilnehmer am Wochenende tatsächlich Kurse stellen und wie weit Geld- und Briefkurs dann auseinanderliegen, haben wir nicht gemessen. Prüfe das im Orderbuch deines Brokers, bevor du dich auf einen Wochenend-Stop verlässt.
Rollen heißt, einen auslaufenden Future zu schließen und dieselbe Position im nächsten Kontraktmonat neu zu eröffnen.
Bei SI und SIL rollst du spätestens vor dem ersten Positionstag oder vor der früheren Schlussfrist deines Brokers, beim SIC vor seinem letzten Handelstag. Achte darauf, dass dein Chart den richtigen Kontrakt zeigt. Fortlaufende Charts wie „SI1!“ wechseln automatisch und können dabei Kurssprünge zeigen, die es im einzelnen Kontrakt nie gab. Die Kursmarken unserer Silberpreis-Prognose beziehen sich deshalb auf den Spotkurs XAG/USD und nicht auf einen einzelnen Future.
Anzeige
Anzeige
Vorteile und Grenzen der kleinen Silber-Futures
Die kleinen Kontrakte lösen ein echtes Problem, schaffen aber eigene. Die beiden Boxen fassen zusammen, was für SIL und SIC spricht und wo du aufpassen musst.
Was für Micro Silver und den 100-Unzen-Future spricht
- Feinere Positionsgröße: Mit SIL und SIC lässt sich das Risiko in Schritten von 1.000 oder 100 US-Dollar je Dollar Silberbewegung dosieren, statt in Blöcken von 5.000.
- Derselbe Referenzmarkt: SIL und SIC übernehmen ihren Abrechnungspreis vom SI, dem Kontrakt mit dem höchsten Open Interest.
- Kein Lieferrisiko beim SIC: Der 100-Unzen-Future wird bar abgerechnet. Ein versehentlich gehaltener Kontrakt endet nicht in einem Lagerschein.
- Längere Handelszeit beim SIC: Laut CME ist der SIC an sieben Tagen rund um die Uhr handelbar.
Wo die kleinen Kontrakte an Grenzen stoßen
- Kein niedrigerer Margin-Satz: Bei den CME-Werten vom 30.10.2026 lag die Margin für alle drei Kontrakte bei rund 8 % des Kontraktwerts. Klein heißt nicht risikoärmer je Unze.
- Höhere Kosten je Unze: Feste Gebühren je Kontrakt wiegen bei 100 Unzen schwerer als bei 1.000 oder 5.000. Rechne immer auf dieselbe Silbermenge um.
- Früherer Verfall beim SIC: Der SIC endet einen Monat vor seinem Kontraktmonat und hat nur fünf Monate im Jahr.
- Lieferung beim SIL möglich: Micro Silver ist physisch lieferbar. Die Schlussfristen deines Brokers gelten hier genauso wie beim SI.
- Wochenendhandel ohne Hauptmarkt: Am Wochenende fehlt dem SIC der große SI als Taktgeber. Die Kursqualität ist dann nicht belegt.
Entscheidungshilfe: Welcher Kontrakt für wen?
Die Wahl folgt aus drei Fragen, nicht aus der Margin. Wie groß ist dein Risiko je Trade, wie weit liegt dein Stop, und wie lange willst du die Position halten?
- SIC, wenn dein Budget klein oder dein Stop weit ist: Im Beispiel mit 200 Euro Risiko und 0,50 US-Dollar Stop ist er der einzige Kontrakt, der passt. Plane den frühen Verfall und die Kosten je Unze ein.
- SIL, wenn dein Budget je Trade einige hundert Euro beträgt: Er hatte am 29.10.2026 das höchste Globex-Volumen in Kontrakten und ist bei gleicher Gebühr je Kontrakt günstiger je Unze als mehrere SIC. Den First Notice Day musst du im Blick behalten.
- SI, wenn ein einzelner Kontrakt nur einen kleinen Teil deines Kontos riskiert: Er ist der Referenzmarkt mit dem höchsten Open Interest. Im Beispiel oben braucht er ein Konto im sechsstelligen Dollarbereich.
- Kein Silber-Future, wenn selbst ein SIC dein Budget sprengt: Dann ist der Verzicht die richtige Positionsgröße.
Den Zugang klärst du mit deinem Broker. Die CME schreibt selbst, dass Kunden den SIC beim Broker freischalten lassen müssen, wenn er auf der Plattform fehlt. Ob dein Broker SIL und SIC anbietet, welche Margin er verlangt und bis wann er Positionen vor der Lieferung schließt, steht nur in seinen eigenen Unterlagen. Einen Überblick über alle kleinen Kontrakte der CME gibt unser Artikel zu Micro Futures.
Fazit: Der kleinste Kontrakt ist nicht automatisch der richtige
Ich halte den Stop für die wichtigste Zahl bei der Wahl des Silber-Futures. Erst wenn der Stop an einer sinnvollen Marke steht, entscheidet die Kontraktgröße darüber, ob die Position in dein Budget passt. Der SIC hat diese Rechnung für kleinere Konten deutlich einfacher gemacht: 100 US-Dollar je Dollar Silberbewegung sind eine Größe, mit der sich arbeiten lässt.
Billiger oder sicherer macht ihn das nicht. Der Margin-Satz lag bei den CME-Werten vom 30.10.2026 genauso hoch wie beim SI, die Gebühren wiegen je Unze schwerer, und der Dezember-SIC ist schon am 25. November vorbei. Beim Micro Silver musst du dagegen an die Lieferfristen denken.
Bevor du den ersten Silber-Future handelst, prüfe drei Dinge bei deinem Broker. Welche Gebühr zahlst du je Kontrakt, umgerechnet auf 1.000 Unzen? Wie hoch ist die Eröffnungsmargin, und ist eine Nachschusspflicht ausgeschlossen? Bis zu welchem Datum musst du SI und SIL schließen? Mit diesen Antworten rechnest du das Beispiel oben mit deinen eigenen Zahlen nach.
Häufige Fragen zu Silber-Futures
Was ist der kleinste Silber-Future an der COMEX?
Der kleinste Silber-Future ist der 100-Ounce Silver Future mit dem Kürzel SIC. Er umfasst 100 Feinunzen und wird bar abgerechnet. Die CME hat ihn am 9. Februar 2026 eingeführt.
Wie viel ist ein Tick beim Silber-Future wert?
Das hängt vom Kontrakt ab. Beim SI ist ein Tick 0,005 US-Dollar je Unze und damit 25 US-Dollar wert, beim Micro Silver (SIL) ebenfalls 0,005 US-Dollar, aber nur 5 US-Dollar. Beim SIC ist ein Tick 0,01 US-Dollar = 1 US-Dollar. Der kleinere Wert von 0,001 US-Dollar beim SIL gilt nur für Spreads und den Abrechnungspreis.
Wie viel Geld brauche ich für einen Micro Silver Future?
Die Margin allein beantwortet diese Frage nicht. Die CME verlangte am 30.10.2026 für den Dezember-SIL eine Maintenance Margin von 4.191 US-Dollar; die Eröffnungsmargin legt dein Broker fest. Entscheidend ist zusätzlich, was ein Kontrakt bis zu deinem Stop kostet: bei 0,50 US-Dollar Stop rund 500 US-Dollar plus Kosten. Dieser Betrag sollte nur einen kleinen Teil deines Kontos ausmachen.
Kann man Silber-Futures am Wochenende handeln?
Nur den SIC. Er ist laut CME an sieben Tagen rund um die Uhr handelbar, mit einem Wartungsfenster am Samstag von 2 bis 4 Uhr Chicagoer Zeit. SI und SIL pausieren von Freitagabend bis Sonntagabend Chicagoer Zeit.
Wird beim Micro Silver Future Silber geliefert?
Ja, der SIL ist ein lieferbarer Kontrakt. Die Lieferung läuft über ACE-Zertifikate auf eingelagertes Börsensilber. Wer nicht liefern oder abnehmen will, schließt oder rollt die Position vor dem ersten Positionstag, beim Dezember 2026 also vor dem 27.11.2026, oder vor der früheren Frist seines Brokers.
Darf ich als Privatanleger in Deutschland Silber-Futures handeln?
Ja, aber nur unter Bedingungen, die die BaFin seit 2023 vorgibt. Wertpapierfirmen dürfen Futures an Kleinanleger in Deutschland nur vertreiben, wenn sie eine Nachschusspflicht vertraglich ausschließen oder wenn du vor jedem einzelnen Future-Geschäft gegenüber der Wertpapierfirma bestätigst, dass du den Kontrakt ausschließlich zur Absicherung erwirbst. Wie dein Broker das regelt, steht in seinem Vertrag.
Was bedeutet SIL beim Silber-Future?
SIL ist der Börsencode des Micro Silver Futures der COMEX. Er steht für einen Kontrakt über 1.000 Feinunzen, also ein Fünftel des SI.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und handelt seit 1980 diskretionär nach Price Action. Zu seinen Schwerpunkten gehören Forex, Aktienindizes, Rohstoffe und Zinsmärkte, darunter auch die Edelmetall-Futures der COMEX.
Als Übersetzer der Elliott-Wave-Standardwerke von Robert Prechter und über 17 Jahre Repräsentant von Joe Ross in Deutschland hat er die Entwicklung des Terminhandels über Jahrzehnte begleitet. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diesen Vergleich wurden die Vertragsdaten, Margins, Fristen und Umsätze direkt bei der CME Group erhoben. Die Rechenbeispiele trennen bewusst zwischen Börsenregeln und Annahmen, damit du sie mit den Konditionen deines eigenen Brokers nachrechnen kannst.
Dieser Artikel wurde von Christian Möhrer final geprüft.