
Ein Renditedreieck ist die vermutlich meistgeteilte Grafik der deutschen Finanzbildung. Eine dreieckige Farbtabelle, grün oben rechts, rot unten links, und die Botschaft scheint klar: Wer lange genug durchhält, verliert am Ende nicht.
Diese Botschaft stimmt, und sie ist trotzdem unvollständig. Das Dreieck zeigt, was am Ende herauskam. Es zeigt nicht, was auf dem Weg dorthin passiert ist. Genau dieser Weg entscheidet aber darüber, ob jemand die Position überhaupt so lange hält.
In diesem Artikel erkläre ich dir, wie du ein Renditedreieck richtig liest, was die Zahlen für DAX und MSCI World tatsächlich sagen und warum zwei Dreiecke zum selben Index unterschiedliche Werte zeigen können. Alle DAX-Zahlen habe ich selbst aus Jahresschlusskursen gerechnet, damit du nachvollziehen kannst, woher sie kommen. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Renditedreieck: das Wichtigste in 30 Sekunden
- Was es ist: eine Tabelle, die für jede Kombination aus Kaufjahr und Verkaufsjahr die durchschnittliche Jahresrendite zeigt. Gelesen wird sie wie eine Entfernungstabelle im Straßenatlas.
- Die Kernaussage: Je länger die Haltedauer, desto seltener steht am Ende ein Minus. Beim DAX lagen nach meiner Rechnung 27 Prozent aller Ein-Jahres-Perioden im Minus, nach zehn Jahren nur noch 7 Prozent.
- Die Schwelle: Ab 13 Jahren Haltedauer war seit 1988 keine einzige der 25 DAX-Perioden negativ. Die schlechteste 15-Jahres-Periode brachte immerhin noch 2,31 Prozent pro Jahr.
- Was es verschweigt: Wer Ende 1999 kaufte und Ende 2014 verkaufte, steht im Dreieck mit ordentlichen 2,31 Prozent. Zwischendurch lag sein Depot aber 68 Prozent im Minus.
- Warum Zahlen abweichen: Manche Dreiecke rechnen mit Dividenden, andere ohne. Beim MSCI World macht das über die Indexhistorie den Faktor 3,6 aus.
Was ist ein Renditedreieck?
Ein Renditedreieck ist eine Tabelle, die für jede Kombination aus Kaufjahr und Verkaufsjahr die durchschnittliche Rendite pro Jahr angibt. Die Werte sind farbig hinterlegt: Grün steht für Gewinn, Rot für Verlust. Weil jedes Verkaufsjahr nach dem Kaufjahr liegen muss, bleibt nur die halbe Tabelle gefüllt, und die gefüllte Hälfte bildet ein Dreieck.
Bekannt gemacht hat die Darstellung das Deutsche Aktieninstitut mit seinem DAX-Rendite-Dreieck. Inzwischen gibt es dort auch Fassungen für den Euro STOXX und den MSCI World, dazu getrennte Varianten für die Einmalanlage und für den monatlichen Sparplan.
Der Reiz liegt in der Dichte. Eine einzige Grafik enthält mehrere hundert Anlagezeiträume. Statt einer einzelnen Durchschnittszahl siehst du die ganze Bandbreite und kannst nachsehen, wie es einem Anleger erging, der im ungünstigsten Moment eingestiegen ist.
Einmalanlage oder Sparplan: zwei verschiedene Dreiecke
Diese Unterscheidung wird häufig übersehen, und sie ist nicht kosmetisch. Ein Dreieck für die Einmalanlage unterstellt, dass du den gesamten Betrag am Anfang investierst. Ein Dreieck für den Sparplan unterstellt gleich hohe monatliche Raten über den ganzen Zeitraum. Wer den Sparplan-Weg geht, sollte die laufenden Depotkosten mitrechnen. Bei BUX etwa fällt im kostenlosen Tarif eine Gebühr auf das Anlagevermögen an. Wie aus solchen Renditen später eine tragfähige Entnahmerate wird, zeigt unser Ratgeber Finanzielle Freiheit mit Aktien.
Die Sparplan-Variante fällt in Krisenjahren milder aus, weil spätere Raten zu niedrigeren Kursen gekauft werden. Sie fällt in Aufwärtsphasen dafür schwächer aus, weil das Geld im Schnitt kürzer investiert war. Wer beide Dreiecke verwechselt, vergleicht zwei verschiedene Dinge.
Wie liest man ein Renditedreieck?
Die Bedienung ist in drei Schritten erklärt, und sie ist bei allen gängigen Dreiecken gleich, auch wenn die Achsen mal vertauscht sind.
- Kaufjahr suchen: Meist steht es auf der waagerechten Achse unten oder auf der senkrechten links. Es ist das Jahr, in dem du eingestiegen bist.
- Verkaufsjahr suchen: auf der jeweils anderen Achse. Es ist das Jahr, in dem du die Position aufgelöst hast.
- Schnittpunkt ablesen: Die Zahl dort ist die durchschnittliche Rendite pro Jahr für genau diesen Zeitraum, nicht die Gesamtrendite.
Der dritte Punkt ist die häufigste Fehlerquelle. Steht im Feld 7 Prozent für einen Zeitraum von zwanzig Jahren, hast du nicht 7 Prozent gewonnen, sondern jedes Jahr 7 Prozent auf den jeweils gewachsenen Betrag. Aus 10.000 Euro werden so rund 38.700 Euro. Der Zinseszins steckt bereits in der Zahl.
Zweiter typischer Fehler: die Diagonale. Direkt an der Diagonalen liegen die kurzen Zeiträume mit den extremsten Werten, weil ein einzelnes Jahr sehr gut oder sehr schlecht laufen kann. Je weiter du dich von ihr entfernst, desto ruhiger werden die Zahlen. Das ist kein Effekt des Marktes, sondern der Mittelwertbildung.
Das DAX-Renditedreieck: was die Zahlen wirklich sagen
Für diesen Artikel habe ich das Dreieck selbst nachgerechnet, aus den Jahresschlusskursen des DAX von Ende 1988 bis Ende 2025. Das sind 38 Jahre und damit 703 mögliche Halteperioden. Der DAX eignet sich dafür besonders gut, weil er ein Performanceindex ist: Dividenden sind bereits eingerechnet.
Über den gesamten Zeitraum stieg der Index von 1.330 auf 24.490 Punkte. Das entspricht 8,19 Prozent pro Jahr oder dem Faktor 18,4. Das Deutsche Aktieninstitut kommt über 70 Jahre auf rund 8,9 Prozent, unsere kürzere Reihe liegt also im selben Bereich.
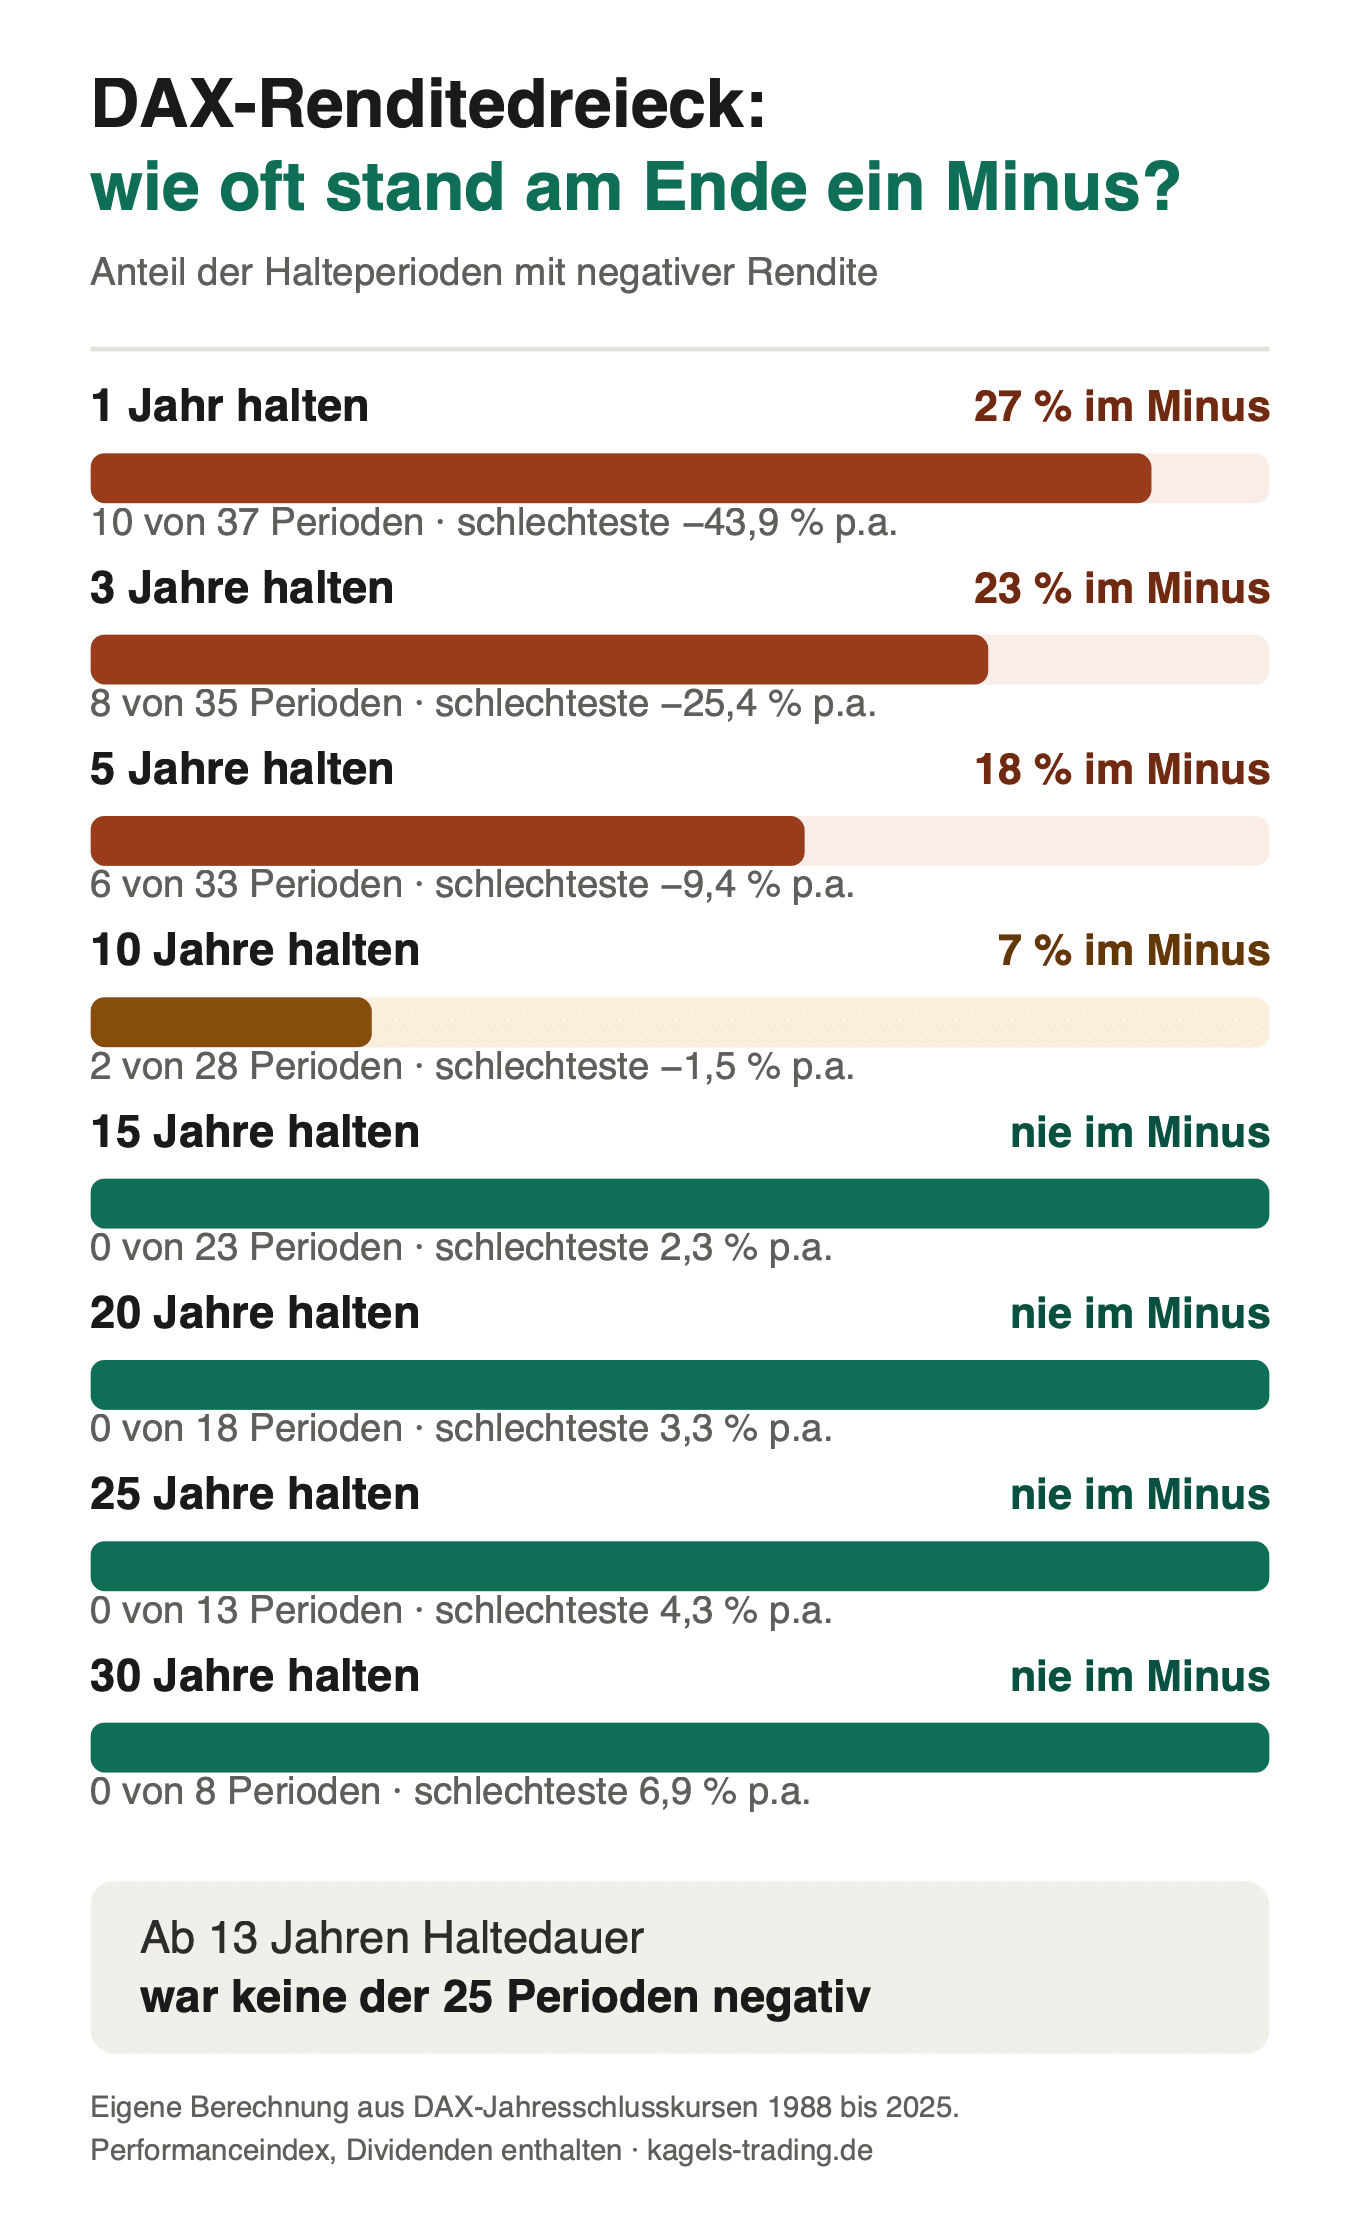
Die Richtung ist eindeutig, die Geschwindigkeit überrascht viele. Zwischen einem und fünf Jahren sinkt der Anteil der Verlustperioden nur von 27 auf 18 Prozent. Der große Sprung kommt erst danach: bei zehn Jahren sind es 7 Prozent, ab 13 Jahren null.
Ab wann es keine Verlustperiode mehr gab
Ab 13 Jahren Haltedauer war keine der 25 Perioden negativ. Die schlechteste brachte 0,69 Prozent pro Jahr, also kaum mehr als eine Null. Bei 15 Jahren liegt der schlechteste Wert bei 2,31 Prozent, bei 20 Jahren bei 3,27 Prozent und bei 30 Jahren bei 6,91 Prozent.
| Haltedauer | Perioden im Minus | schlechteste |
| 1 Jahr | 10 von 37 | −43,9 % p.a. |
| 3 Jahre | 8 von 35 | −25,4 % p.a. |
| 5 Jahre | 6 von 33 | −9,4 % p.a. |
| 10 Jahre | 2 von 28 | −1,5 % p.a. |
| 15 Jahre | 0 von 23 | +2,3 % p.a. |
| 20 Jahre | 0 von 18 | +3,3 % p.a. |
| 30 Jahre | 0 von 8 | +6,9 % p.a. |
Eine Einschränkung gehört dazu, und sie wird selten genannt. Die langen Halteperioden überlappen sich stark: Die acht 30-Jahres-Perioden teilen sich fast denselben Zeitraum. Acht Beobachtungen, die zu 90 Prozent aus denselben Jahren bestehen, sind kein unabhängiger Stichprobenumfang. Die Aussage „nie negativ” ist für diesen Index in diesem Zeitraum korrekt, aber sie ist kein Naturgesetz.
Was das Renditedreieck verschweigt
Hier kommt der Punkt, an dem ich als Trader anders auf die Grafik schaue als die meisten. Ein Renditedreieck zeigt zwei Zeitpunkte: Einstieg und Ausstieg. Alles dazwischen fällt aus der Rechnung heraus.
Das klingt harmlos, ist es aber nicht. Ich habe für vier Fünfzehn-Jahres-Perioden nachgerechnet, wie tief das Depot zwischenzeitlich im Minus lag, gemessen als größter Rückgang vom jeweils höchsten Monatsschlusskurs.
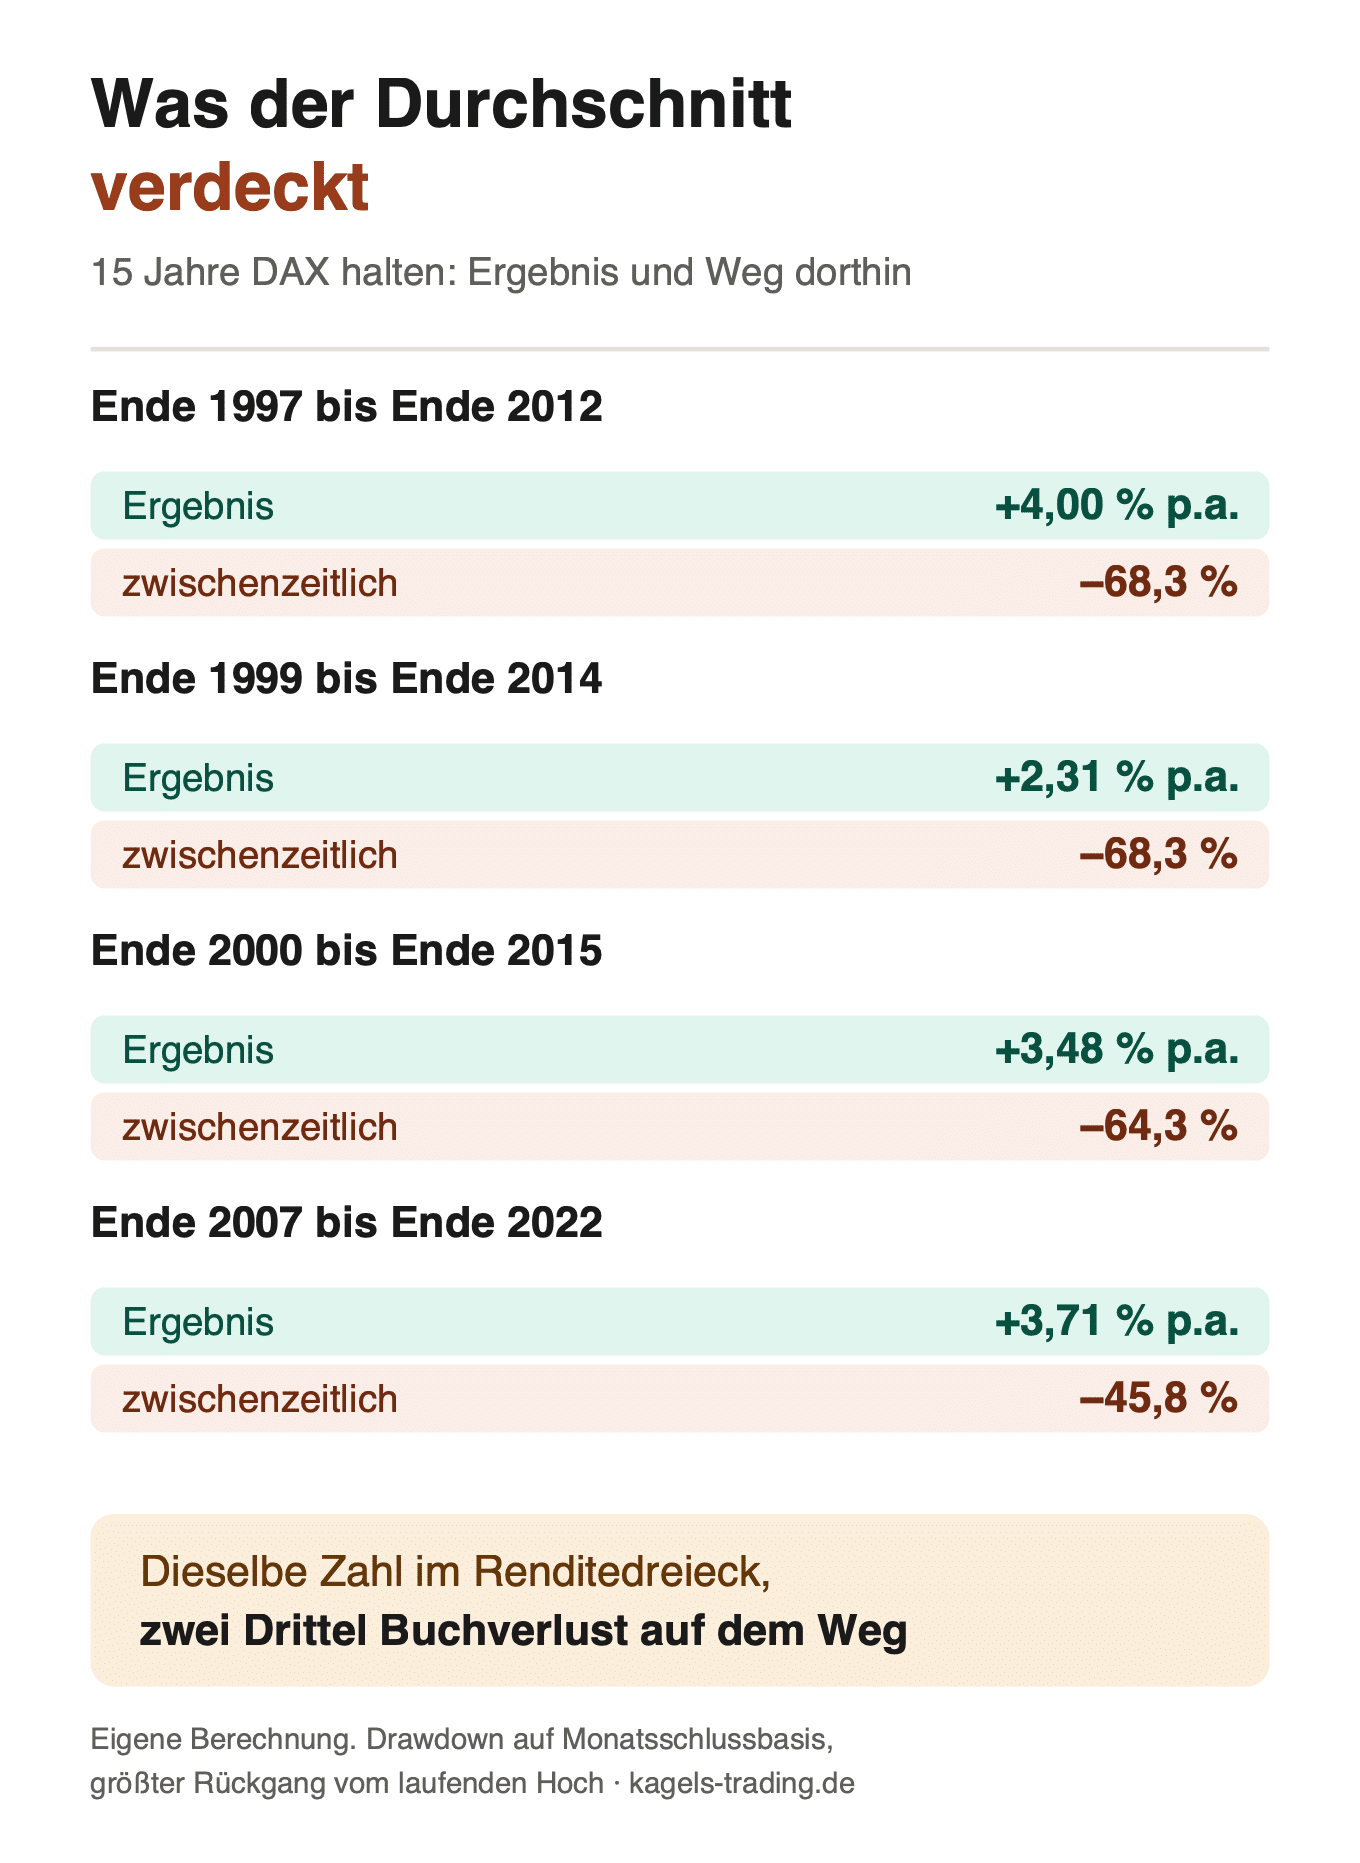
Wer Ende 1999 kaufte und Ende 2014 verkaufte, steht im Dreieck bei 2,31 Prozent pro Jahr. Ein unauffälliges Feld in blassem Grün. Auf dem Weg dorthin verlor sein Depot zwischenzeitlich 68,3 Prozent. Aus 10.000 Euro wurden zeitweise gut 3.100 Euro.
Das ist keine Kritik an der Darstellung, sondern an ihrer Verwendung. Das Dreieck beantwortet die Frage „Was kam heraus?” Es beantwortet nicht die Frage „Hätte ich das ausgehalten?” Und die zweite Frage entscheidet in der Praxis, ob jemand die 15 Jahre überhaupt erreicht.
Wer wissen will, wie sich solche Phasen anfühlen, findet die passende Kennzahl dazu in unserem Beitrag zum Drawdown. Wie stark ein einzelner Index von wenigen Schwergewichten abhängt, zeigt der Artikel zum Klumpenrisiko.

Das MSCI World Renditedreieck
Der MSCI World ist inzwischen das beliebtere Renditedreieck, weil die meisten ETF-Sparpläne darauf laufen. Der Index bildet nach Angaben des Deutschen Aktieninstituts über 1.350 Unternehmen aus mehr als 20 Industrieländern ab.
Beim MSCI World gibt es allerdings eine Besonderheit, die für Verwirrung sorgt. Das Deutsche Aktieninstitut veröffentlicht sein MSCI-World-Dreieck ausschließlich für die monatliche Geldanlage, also für Sparpläne. Wer ein Dreieck für die Einmalanlage sucht, findet es dort nicht und muss auf andere Anbieter ausweichen.
Als Größenordnung nennt der Vergleichsportal-Anbieter extraETF für einen 20-jährigen Sparplan auf den MSCI World eine Durchschnittsrendite von 8,6 Prozent pro Jahr. Das liegt nah an dem, was ich oben für den DAX gerechnet habe, und das ist kein Zufall: Über lange Zeiträume nähern sich breite Aktienindizes in der Größenordnung an.
Warum zwei Dreiecke zum selben Index verschiedene Zahlen zeigen
Das ist die wichtigste Fußnote zum ganzen Thema, und sie steht selten dabei. Ein Index existiert in mehreren Varianten, und sie unterscheiden sich darin, was mit den Dividenden passiert.
- Preisindex: zählt nur die Kursentwicklung. Dividenden fallen unter den Tisch. Der MSCI World wird in dieser Variante am häufigsten zitiert, etwa in Kursdatenbanken.
- Net-Return-Index: rechnet Dividenden nach Abzug der Quellensteuer mit ein. Das ist die Variante, die dem entspricht, was ein ETF-Anleger tatsächlich bekommt.
- Gross-Return-Index: rechnet Dividenden brutto ein, also ohne Steuerabzug. Diese Variante ist die optimistischste und in der Praxis nicht erreichbar.
Wie groß der Unterschied ist, lässt sich beziffern. Ende August 2026 stand der MSCI World als Preisindex bei rund 4.430 Punkten, als Net-Return-Index bei rund 16.104. Das ist der Faktor 3,6, und diese ganze Differenz besteht aus reinvestierten Dividenden.
Praktisch heißt das: Prüfe immer, welche Indexvariante ein Dreieck verwendet. Ein Dreieck auf Preisbasis zeigt dir systematisch zu niedrige Werte, wenn du in einen thesaurierenden ETF investierst. Beim DAX stellt sich die Frage nicht, weil er von Haus aus ein Performanceindex ist.
Wo du aktuelle Renditedreiecke findest
Alle brauchbaren Dreiecke sind kostenlos. Es gibt keinen Grund, für diese Grafik zu bezahlen. Vier Quellen decken das Feld ab:
- Deutsches Aktieninstitut: das Original. DAX als Einmalanlage und als Sparplan, dazu Euro STOXX und MSCI World. Wird jedes Jahr im Januar aktualisiert.
- DividendenAdel: die MSCI-World-Fassung von Christian W. Röhl, in Euro gerechnet und abzüglich einer kalkulatorischen ETF-Gebühr. Die aktuelle Version erscheint über seinen Arbeitgeber Scalable Capital.
- Interaktive Rechner: boerse.de und Finanzfluss bieten Dreiecke, die sich für einzelne Indizes und ETFs im Browser erzeugen lassen.
- Eigene Rechnung: Mit Jahresschlusskursen und einer Tabellenkalkulation baust du dir jedes Dreieck in einer Stunde selbst. Die Formel ist die durchschnittliche jährliche Wachstumsrate.
Die letzte Variante hat einen unterschätzten Vorteil. Wer das Dreieck einmal selbst gebaut hat, versteht danach, welche Annahmen darin stecken. Genau darum habe ich die Zahlen für diesen Artikel selbst gerechnet, statt eine fremde Grafik einzubinden.
Vorteile und Grenzen des Renditedreiecks
Das Renditedreieck ist ein gutes Werkzeug mit klar benennbaren Schwächen. Hier die Bilanz aus meiner Sicht als Trader:
Vorteile des Renditedreiecks
- Bandbreite statt Einzelwert: Du siehst nicht nur den Durchschnitt, sondern auch den schlechtesten und den besten Einstiegszeitpunkt.
- Entkräftet das Market-Timing-Argument: Über lange Zeiträume liegen guter und schlechter Einstieg oft nur zwei bis drei Prozentpunkte pro Jahr auseinander.
- Sofort verständlich: Die Farbskala funktioniert ohne Vorwissen und ohne Erklärtext. Das macht sie zum brauchbarsten Einstiegsbild der Finanzbildung.
- Nachprüfbar: Die Datenbasis sind öffentliche Indexstände. Jeder kann die Rechnung wiederholen, anders als bei den meisten Renditeversprechen.
- Kostenlos verfügbar: Alle relevanten Fassungen stehen frei zum Download bereit.
Grenzen des Renditedreiecks
- Der Weg fehlt: Zwischenzeitliche Rückgänge von 60 Prozent und mehr sind in der Zahl nicht sichtbar. Genau daran scheitern Anleger in der Praxis.
- Überlappende Perioden: Die langen Halteperioden teilen sich fast denselben Zeitraum. Aus acht 30-Jahres-Werten lässt sich keine Wahrscheinlichkeit ableiten.
- Ein Überlebender im Bild: DAX und MSCI World sind Indizes, die es noch gibt. Einzelmärkte wie Japan nach 1989 sehen völlig anders aus.
- Keine Steuern und Kosten: Abgeltungsteuer, Ordergebühren und ETF-Kosten sind in den meisten Dreiecken nicht abgezogen.
- Rückschau, keine Prognose: Die Reihe deckt eine Phase ab, in der Aktien global gestiegen sind. Sie sagt nichts über die nächsten 30 Jahre.
Fazit: wofür das Renditedreieck taugt
Das Renditedreieck ist das beste Argument gegen hektisches Handeln, das die Finanzbildung hat. Meine eigene Rechnung bestätigt die Kernaussage klar: Beim DAX lag ab 13 Jahren Haltedauer keine einzige Periode im Minus, und die Streuung der Ergebnisse schrumpft mit jedem zusätzlichen Jahr.
Als Planungsinstrument reicht es trotzdem nicht aus. Es beantwortet die Frage nach dem Ergebnis und schweigt zur Frage nach dem Weg. Wer nur das Dreieck kennt, unterschätzt systematisch, was ein Rückgang von zwei Dritteln mit der eigenen Entschlossenheit macht.
Mein Rat: Nimm das Dreieck als Argument für den langen Atem und lege die Drawdown-Zahlen daneben. Erst beide zusammen ergeben ein ehrliches Bild. Und prüfe bei jedem Dreieck, das dir begegnet, zwei Dinge: ob es Einmalanlage oder Sparplan zeigt und ob Dividenden enthalten sind.
Häufige Fragen zum Renditedreieck
Wie liest man ein Renditedreieck?
In drei Schritten: Kaufjahr auf der einen Achse suchen, Verkaufsjahr auf der anderen, im Schnittpunkt steht die durchschnittliche Rendite pro Jahr. Wichtig: Das ist keine Gesamtrendite, der Zinseszins steckt bereits darin.
Ab wie vielen Jahren war der DAX nie im Minus?
Nach eigener Berechnung aus Jahresschlusskursen von 1988 bis 2025 war ab 13 Jahren Haltedauer keine der 25 Perioden negativ. Die schlechteste brachte 0,69 Prozent pro Jahr.
Wie viel Rendite brachte der DAX im Durchschnitt?
Von Ende 1988 bis Ende 2025 stieg der DAX von 1.330 auf 24.490 Punkte, das sind 8,19 Prozent pro Jahr. Das Deutsche Aktieninstitut kommt über 70 Jahre auf rund 8,9 Prozent.
Warum zeigen zwei Renditedreiecke verschiedene Zahlen?
Meist wegen der Indexvariante. Ein Preisindex zählt nur Kurse, ein Net-Return-Index rechnet Dividenden nach Quellensteuer mit ein. Beim MSCI World liegt dazwischen der Faktor 3,6. Zweiter Grund: Einmalanlage gegen Sparplan.
Wo finde ich das MSCI World Renditedreieck?
Beim Deutschen Aktieninstitut, allerdings nur als Sparplan-Variante. Fassungen für die Einmalanlage gibt es unter anderem von DividendenAdel sowie als interaktive Rechner bei boerse.de und Finanzfluss.
Was zeigt das Renditedreieck nicht?
Den Weg zwischen Kauf und Verkauf. Eine 15-Jahres-Periode mit ordentlichem Ergebnis kann zwischenzeitlich 68 Prozent im Minus gelegen haben. Auch Steuern, Ordergebühren und ETF-Kosten fehlen in den meisten Dreiecken.
Ist ein Renditedreieck eine Prognose?
Nein. Es ist eine Rückschau auf tatsächlich gelaufene Zeiträume. Die Datenreihe deckt eine Phase ab, in der Aktien global gestiegen sind, und die langen Perioden überlappen sich stark.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und diskretionärer Price-Action-Trader seit 1980. Er handelt Forex, Aktienindizes, Rohstoffe und Zinsmärkte und arbeitet ohne technische Indikatoren, allein auf Basis von Kursverlauf und Marktstruktur.
Ende der Achtzigerjahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre vertrat er Joe Ross in Deutschland und übersetzte und verlegte dessen 10 Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Die Marktphasen, die dieses Renditedreieck als Farbfelder zeigt, hat Karsten selbst gehandelt: den Crash 1987, das Platzen der Dotcom-Blase und die Finanzkrise 2008. Aus dieser Erfahrung stammt seine Zurückhaltung gegenüber Durchschnittswerten: Entscheidend ist nicht, wo eine Position nach fünfzehn Jahren steht, sondern ob der Anleger sie bis dahin gehalten hat.
Wie andere Anbieter das Thema Finanzbildung aufbereiten, zeigt unser Bericht über Madame Moneypenny.
Dieser Artikel wurde von Christian Möhrer final geprüft.