

Scalable Capital zahlt 2,60 Prozent auf unbegrenztes Guthaben, aber nicht dort, wo die meisten es vermuten. Das Verrechnungskonto des Depots wird mit 0 Prozent verzinst. Die Zinsen gibt es nur auf einem separaten Tagesgeldkonto, das du zusätzlich eröffnen musst.
Das Konto ist neu und viele Ratgeber kennen es noch nicht. Scalable hat es am 16. März 2026 gestartet, seit dem 1. September 2026 liegt der Satz bei 2,60 Prozent. Dazu kam ein Festgeld mit garantierten Zinsen. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Scalable Capital Zinsen: das Wichtigste in 30 Sekunden
- 2,60 Prozent pro Jahr zahlt das Scalable Tagesgeld auf unbegrenztes Guthaben, ohne Mindesteinlage und ohne Kontoführungsgebühr.
- Das Verrechnungskonto bringt 0 Prozent. Wer nur ein Depot hat, bekommt keine Zinsen. Das Tagesgeldkonto wird separat eröffnet, in unter einer Minute.
- Berechnet wird taggenau, gutgeschrieben monatlich. Es gibt keine Aktionszinsen, Neu- und Bestandskunden bekommen denselben Satz.
- Ohne PRIME+ kann dein Geld komplett in Geldmarktfonds liegen. Dann greift keine Einlagensicherung, sondern der OGAW-Schutz für Sondervermögen.
- Das Festgeld zahlt 2,75 Prozent auf 12 Monate und 3,00 Prozent auf 24 Monate, garantiert für die gesamte Laufzeit.
Scalable Tagesgeld: 2,60 Prozent auf unbegrenztes Guthaben
Das Scalable Tagesgeld ist ein separates Konto, auf dem Guthaben mit 2,60 Prozent pro Jahr verzinst wird, taggenau berechnet und monatlich gutgeschrieben.
Der Satz ist variabel und folgt dem Marktzins. Gestartet ist das Konto am 16. März 2026 mit 2,50 Prozent, seit dem 1. September 2026 sind es 2,60 Prozent. Eine Zinsgarantie gibt es beim Tagesgeld nicht.
| Konto | Mit PRIME+ | Ohne PRIME+ |
|---|---|---|
| Tagesgeld | 2,60 % | 2,60 % |
| Verrechnungskonto | 0 % | 0 % |
| Credit (Wertpapierkredit) | 3,49 % | 4,49 % |
| Geduldete Überziehung | 4,49 % | 4,49 % |
Die Zeile zum Verrechnungskonto ist die wichtigste der Tabelle. Wer sein Geld dort liegen lässt, bekommt keinen Cent Zinsen. Ältere Ratgeber schreiben das anders, weil Scalable früher auch das Verrechnungskonto verzinst hat.
Lesetipp: Trade Republic Zinsen: 2,25 Prozent und der Haken bei der Absicherung
Tagesgeldkonto eröffnen: warum das Depot allein nicht reicht
Das Tagesgeldkonto ist ein eigenes Produkt neben dem Depot. Es entsteht nicht automatisch, wenn du bei Scalable Capital Kunde bist. Ohne diesen Schritt liegt dein Cash auf dem Verrechnungskonto und bleibt unverzinst.
- In der App oder im Web anmelden und ein neues Produkt hinzufügen.
- Tagesgeldkonto auswählen. Eine erneute Identifikation ist nicht nötig, weil dein Konto bereits geprüft ist.
- Geld überweisen. Ab dem ersten Tag wird verzinst, eine Mindesteinlage gibt es nicht.
Scalable gibt für die Eröffnung weniger als eine Minute an. Sie ist gebührenfrei, und du kannst jederzeit zwischen Tagesgeld- und Verrechnungskonto umbuchen. Das Guthaben ist rund um die Uhr in Echtzeit verfügbar.
Scalable Capital Zinsen Nachteile: wo dein Geld wirklich liegt
Der wichtigste Punkt steht nicht beim Zinssatz, sondern bei der Verwahrung. Scalable verteilt das Tagesgeld auf eigene Konten, auf Partnerbanken oder in Geldmarktfonds. Welche Variante dich trifft, hängt davon ab, ob du PRIME+ gebucht hast.
Der Unterschied zwischen PRIME+ und dem kostenlosen Modell
| Was | Mit PRIME+ | Ohne PRIME+ |
|---|---|---|
| Kosten | 4,99 Euro/Monat | kostenlos |
| Verwahrung | Scalable + 4 Banken | Banken oder Fonds |
| Sicherung | 5 x 100.000 Euro | 100.000 Euro/Bank |
| Geldmarktfonds | nein | ja, auch allein |
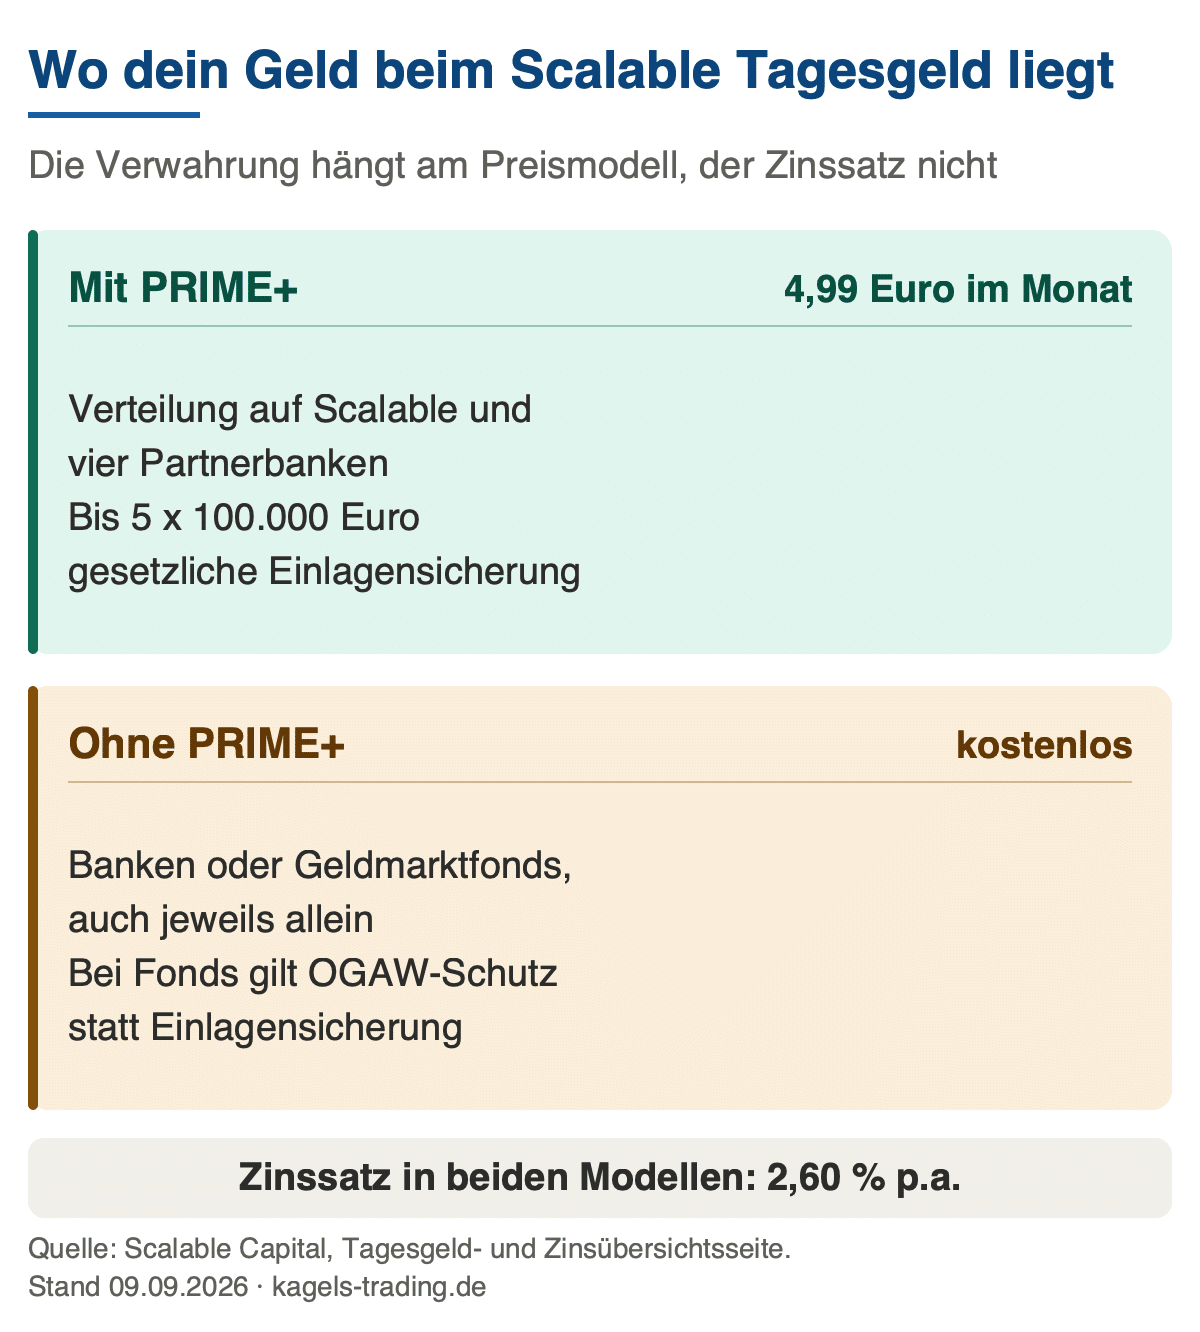
Der entscheidende Halbsatz steht im Kleingedruckten des Anbieters. Ohne PRIME+ erfolgt die Verteilung auf Banken oder Geldmarktfonds, und zwar „auch jeweils als alleinige Verwahrart“. Dein Guthaben kann also vollständig in Geldmarktfonds liegen, auch bei kleinen Beträgen. Die Grafik darüber stellt beide Modelle gegenüber.
Ein Geldmarktfonds ist keine Einlage, sondern ein Investment. Er liegt als Sondervermögen getrennt vom Vermögen der Bank und unterliegt den OGAW-Regeln. Das schützt im Insolvenzfall unbegrenzt, ersetzt aber die gesetzliche Einlagensicherung nicht und trägt ein Kursrisiko.
Wie die Einlagensicherung greift, erklärt die BaFin auf ihrer Verbraucherseite. Entscheidend ist dort der Begriff Einlage: Nur Guthaben auf einem Bankkonto fällt darunter, Fondsanteile nicht.
Rechnet sich PRIME+ für die Sicherheit?
4,99 Euro im Monat sind 59,88 Euro im Jahr. Bei 2,60 Prozent entspricht das den Zinsen auf rund 2.300 Euro. Wer nur wegen der Verwahrung bucht, zahlt also einen spürbaren Teil seiner Rendite dafür.
Die Rechnung dreht sich bei größeren Summen. Ab etwa 100.000 Euro bringt die Verteilung auf fünf Banken einen Schutz, den es sonst nicht gibt. Wer viel handelt, bekommt mit der Trading-Flatrate ohnehin eine Gegenleistung für den Beitrag.
Scalable Capital Zinsen Vorteile und Nachteile im Überblick
Als Parkplatz für Geld, das bald investiert werden soll, ist das Konto stark. Als sichere Rücklage hängt die Bewertung daran, ob du PRIME+ nutzt.

Die Grafik fasst zusammen, was für das Konto spricht. Die Kehrseite steht in der roten Box darunter und betrifft vor allem die Verwahrung und den variablen Satz.
Vorteile der Scalable Capital Zinsen
- Keine Obergrenze: Verzinst wird das gesamte Guthaben, auch über 100.000 Euro.
- Monatliche Gutschrift: Taggenau berechnet, monatlich ausgezahlt, dadurch Zinseszins.
- Keine Aktionszinsen: Neu- und Bestandskunden bekommen denselben Satz, ohne Befristung.
- Rund um die Uhr verfügbar: Umbuchungen laufen 24/7 in Echtzeit.
- Kostenlos: Keine Kontoführungsgebühr, keine Mindesteinlage, Eröffnung gebührenfrei.
Nachteile der Scalable Capital Zinsen
- Verrechnungskonto bringt 0 Prozent: Ohne separates Tagesgeldkonto gibt es nichts.
- Geldmarktfonds ohne PRIME+: Das Guthaben kann vollständig dort liegen, ohne Einlagensicherung.
- Zins ist variabel: Er kann jederzeit angepasst werden, eine Garantie gibt es nur beim Festgeld.
- Voller Schutz kostet extra: Die fünffache Einlagensicherung hängt an PRIME+ für 4,99 Euro im Monat.
- Keine Zinsen auf Investiertes: Für Wertpapiere im Depot fällt nichts an.
Scalable Festgeld: 2,75 und 3,00 Prozent garantiert
Das Festgeld ist die Antwort auf den variablen Tagesgeldzins. Du legst dich auf eine Laufzeit fest und bekommst dafür einen garantierten Satz für die gesamte Dauer.
| Laufzeit | Zinssatz pro Jahr | Zinszahlung |
|---|---|---|
| 12 Monate | 2,75 % | am Laufzeitende |
| 24 Monate | 3,00 % | am Laufzeitende |
Der Einstieg ist niedrig und die Obergrenze fehlt. Ab 1 Euro ist ein Konto möglich, nach oben gibt es keinen Maximalbetrag. Du kannst bis zu fünf Festgeldkonten mit verschiedenen Laufzeiten anlegen, auch für Kinder.
Bei der Sicherung unterscheidet sich das Festgeld vom Tagesgeld. Es wird auf eine oder mehrere Banken mit je 100.000 Euro gesetzlicher Einlagensicherung verteilt. Von Geldmarktfonds ist hier keine Rede.
Der Preis dafür ist die fehlende Verfügbarkeit. Vor dem Laufzeitende kommst du nicht an das Geld. Wer eine Rücklage für Unvorhergesehenes parkt, ist beim Tagesgeld besser aufgehoben.

Wann Scalable Capital die Zinsen auszahlt
Die Zinsen werden taggenau berechnet und monatlich gutgeschrieben. Die Gutschrift erfolgt nach Angaben des Anbieters am ersten Kalendertag des Monats direkt auf das Tagesgeldkonto.
Die monatliche Zahlung ist mehr als ein Detail. Weil die Gutschrift im Folgemonat mitverzinst wird, entsteht ein Zinseszinseffekt. Scalable beziffert den Vorteil gegenüber einer jährlichen Gutschrift auf rund 0,2 Prozentpunkte über fünf Jahre.
Beim Festgeld läuft es anders. Dort gibt es die Zinsen erst am Ende der Laufzeit, ausgezahlt auf dein Tagesgeld-, Verrechnungs- oder Referenzkonto.
Scalable Capital Zinsen und Steuern
Zinserträge sind Kapitalerträge und unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag, zusammen 26,375 Prozent.
Scalable führt die Steuer automatisch ab. Kapitalertragsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer gehen direkt ans Finanzamt. Du musst dich darum nicht kümmern.
Der Freistellungsauftrag wird dabei berücksichtigt. Bis 1.000 Euro im Jahr bleiben Kapitalerträge steuerfrei, bei gemeinsam veranlagten Ehepaaren bis 2.000 Euro. Ohne hinterlegten Auftrag zahlst du Steuern auf Beträge, die steuerfrei bleiben könnten.
Die rechtliche Grundlage steht in Paragraf 20 des Einkommensteuergesetzes. Dort sind Zinsen ausdrücklich als Einkünfte aus Kapitalvermögen aufgeführt. Den Wortlaut findest du bei gesetze-im-internet.de.
Lesetipp: Abgeltungsteuer auf Zinserträge: was hängen bleibt und wie du den Freibetrag nutzt
Scalable Capital Zinsen: Alternativen für dein Tagesgeld
Reine Tagesgeldbanken zahlen zeitweise mehr, knüpfen das aber an Bedingungen. Höhere Sätze gelten meist nur für Neukunden und nur für eine begrenzte Zeit, danach fällt der Zins auf ein deutlich niedrigeres Niveau.
Rechne solche Angebote immer auf das ganze Jahr hoch. Sechs Monate zu 3,50 Prozent und sechs Monate zu rund 2,05 Prozent ergeben im Schnitt etwa 2,8 Prozent. Das ist mehr als beim Scalable Tagesgeld, aber weniger als die beworbene Zahl vermuten lässt. So rechnet es sich derzeit bei der Suresse Direkt Bank aus der Santander-Gruppe: Der Angebotszins gilt für das erste Konto und für Einlagen bis 250.000 Euro, und als Neukunde giltst du nur, wenn du dort in den letzten 24 Monaten kein Konto hattest.
Ein früher oft genannter Anbieter fällt inzwischen weg. Freedom24 bietet sein Zinskonto nicht mehr an, der Broker führt nur noch das Wertpapiergeschäft. Viele Vergleichslisten führen ihn trotzdem weiter mit hohen Sätzen.
Der direkte Wettbewerber liegt derzeit darunter. Wie viel dort gezahlt wird und warum auch dort ein Teil des Geldes in Geldmarktfonds liegt, steht im Vergleich beider Anbieter.
Fazit: Für wen sich das Scalable Tagesgeld lohnt
Der erste Schritt ist wichtiger als der Zinssatz. Wer bei Scalable Capital ein Depot führt und sein Cash auf dem Verrechnungskonto liegen lässt, bekommt nichts. Das Tagesgeldkonto kostet eine Minute und ist der eigentliche Hebel.
Für Anleger, die zwischen zwei Käufen Liquidität halten, ist das Angebot gut. 2,60 Prozent ohne Obergrenze, monatlich gutgeschrieben und täglich verfügbar, ohne Aktionsfristen und ohne Gebühr.
Als vollständig gesicherte Rücklage passt es nur mit PRIME+. Ohne das Modell kann dein Geld komplett in Geldmarktfonds liegen. Wer das nicht will, bucht PRIME+ oder wählt das Festgeld, das ausschließlich auf Banken verteilt wird.
Häufige Fragen zu den Scalable Capital Zinsen
Wie hoch sind die Zinsen bei Scalable Capital aktuell?
Das Scalable Tagesgeld zahlt seit dem 1. September 2026 2,60 Prozent pro Jahr auf unbegrenztes Guthaben. Der Satz ist variabel.
Bekomme ich Zinsen auf mein Verrechnungskonto?
Nein. Verrechnungskonten werden mit 0 Prozent verzinst. Für Zinsen brauchst du ein separates Tagesgeldkonto, das du in unter einer Minute zusätzlich eröffnest.
Gibt es eine Obergrenze für die Verzinsung?
Nein. Verzinst wird das gesamte Guthaben, es gibt weder eine Mindesteinlage noch einen Maximalbetrag. Die früher genannte Grenze von 100.000 Euro gilt nicht mehr.
Wann werden die Zinsen gutgeschrieben?
Die Zinsen werden taggenau berechnet und monatlich am ersten Kalendertag gutgeschrieben. Dadurch verzinsen sie sich im Folgemonat mit.
Ist mein Guthaben bei Scalable Capital sicher?
Das hängt vom Preismodell ab. Mit PRIME+ wird auf bis zu fünf Banken verteilt und bis zu 5 x 100.000 Euro gesetzlich gesichert. Ohne PRIME+ kann das Guthaben auch vollständig in Geldmarktfonds liegen, für die keine Einlagensicherung gilt.
Was zahlt das Scalable Festgeld?
2,75 Prozent auf 12 Monate und 3,00 Prozent auf 24 Monate, garantiert für die Laufzeit. Ab 1 Euro, ohne Maximalbetrag, Zinsen am Laufzeitende.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diese Fassung hat er die Zinsübersicht, die Tagesgeld- und Festgeldseite sowie die Angaben zur Verwahrung einzeln gegengeprüft. Dabei fiel auf, dass der Artikel die Zinsen noch dem Verrechnungskonto zuschrieb, das seit dem Produktwechsel im März 2026 mit null Prozent verzinst wird, und eine Obergrenze von 100.000 Euro nannte, die es nicht mehr gibt. Beides wurde am 09.09.2026 korrigiert.
Dieser Artikel wurde von Christian Möhrer final geprüft.