
Trade Republic zahlt seit dem 17. Juni 2026 wieder 2,25 Prozent Zinsen auf dein nicht investiertes Guthaben. Das ist die erste Erhöhung seit 2023, und sie gilt für Neu- wie Bestandskunden. Wer die Zahl aus einem älteren Ratgeber kennt, liest dort meist noch 3,75 oder 4,00 Prozent. Diese Sätze gibt es seit zwei Jahren nicht mehr.
Zwei Dinge haben sich außerdem geändert, und beide betreffen dein Geld direkt. Die Obergrenze ist weggefallen, verzinst wird heute das gesamte Guthaben. Dafür musst du die Zinsen inzwischen selbst in der App aktivieren. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Der Wettbewerber zahlt derzeit mehr. Scalable Capital bietet 2,60 Prozent aufs Tagesgeld, allerdings nicht auf dem Verrechnungskonto. Die Gegenüberstellung findest du unter Scalable Capital Zinsen.
Trade Republic Zinsen: das Wichtigste in 30 Sekunden
- 2,25 Prozent pro Jahr zahlt Trade Republic seit dem 17. Juni 2026 auf Cash-Guthaben. Der Satz folgt dem Einlagenzins der EZB und ist variabel.
- Keine Obergrenze mehr: Verzinst wird das gesamte nicht investierte Guthaben. Die frühere Grenze von 50.000 Euro ist entfallen.
- Du musst die Zinsen aktivieren, sonst bekommst du keine. Der Weg führt in der App über Cash → Zinsen → Verwalten.
- Berechnet wird täglich, ausgezahlt monatlich auf dein Verrechnungskonto. 26,375 Prozent Steuern behält Trade Republic automatisch ein.
- Der Haken steckt in der Absicherung: Dein Geld liegt teils auf Treuhandkonten bei Partnerbanken, teils in Geldmarktfonds. Nur der erste Teil fällt unter die Einlagensicherung bis 100.000 Euro.
Wie hoch sind die Zinsen bei Trade Republic?
Trade Republic zahlt aktuell 2,25 Prozent Zinsen pro Jahr auf nicht investiertes Guthaben im Cash-Konto, ohne Betragsgrenze und ohne feste Laufzeit.
Der Satz ist an den Einlagenzins der Europäischen Zentralbank gekoppelt. Steigt oder fällt der Leitzins, zieht Trade Republic nach. Deshalb steht in älteren Artikeln noch 3,75 Prozent: Das war der Stand vom Juni 2024, als der Einlagenzins der EZB genauso hoch lag.
| Was | Wie es geregelt ist |
|---|---|
| Zinssatz | 2,25 % p.a., variabel |
| Höchstbetrag | keine Obergrenze |
| Mindestbetrag | keiner |
| Berechnung | täglich |
| Auszahlung | monatlich aufs Cash-Konto |
| Verfügbarkeit | täglich, keine Kündigungsfrist |
| Kosten | keine |
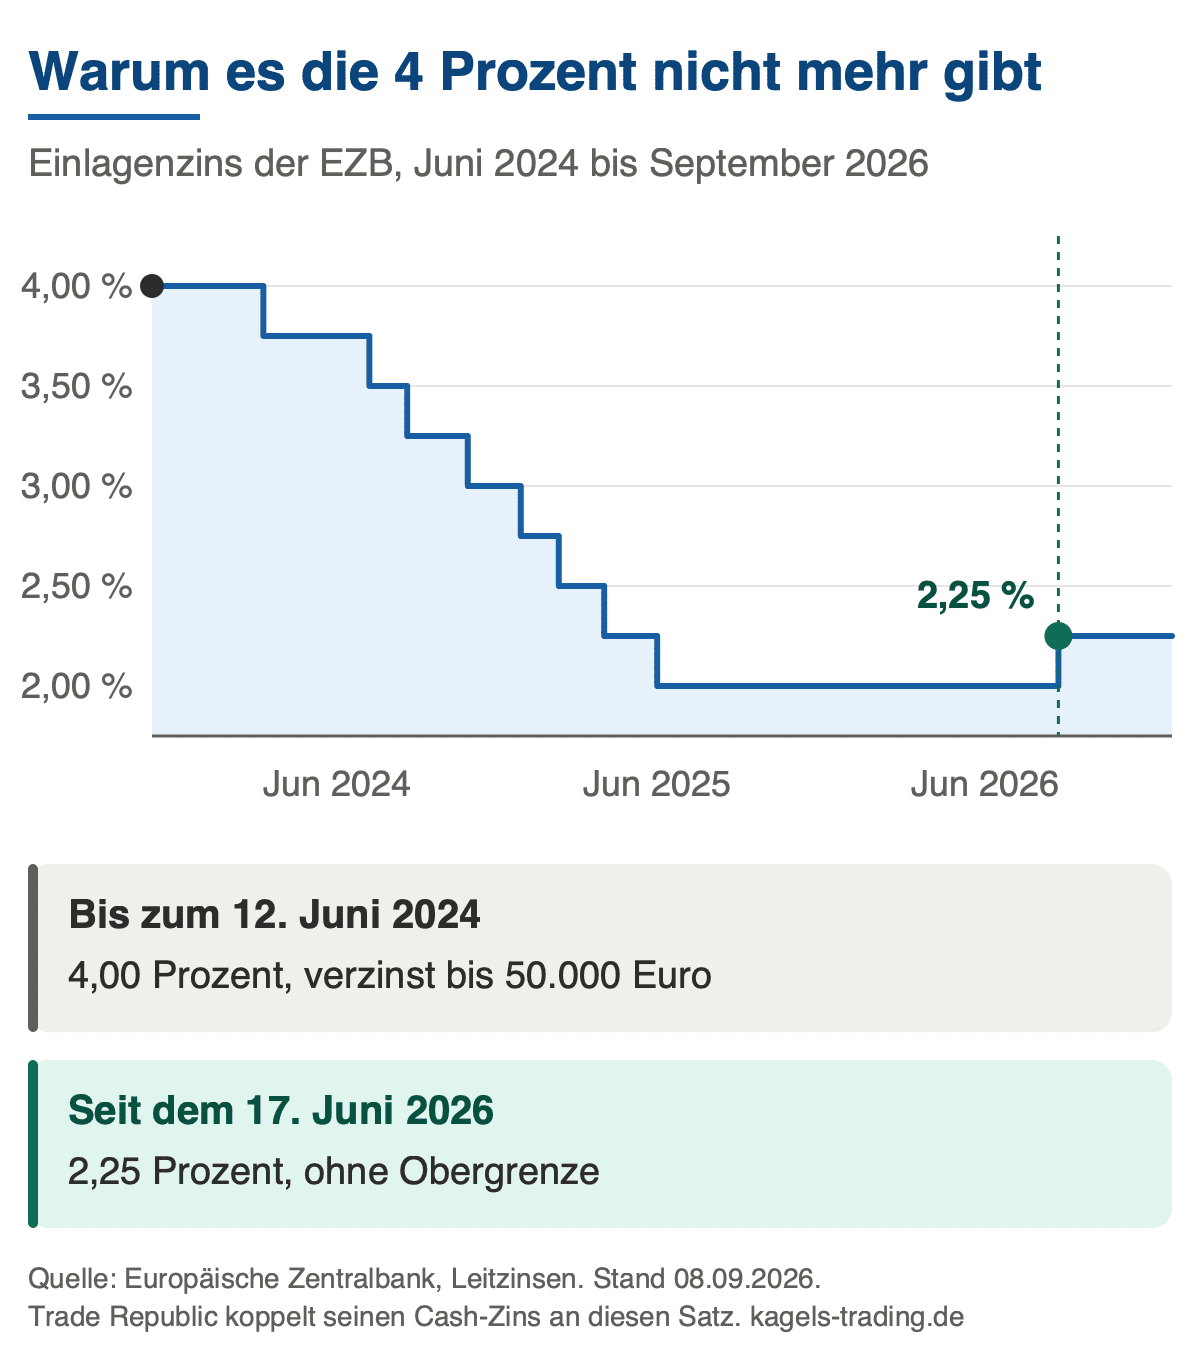
Eine Garantie auf diesen Satz gibt es nicht. Trade Republic kann ihn ändern, sobald sich die Geldpolitik dreht. Wer einen festen Zins über eine bestimmte Laufzeit sucht, ist beim Festgeld besser aufgehoben. Die Grafik darunter zeigt, wie weit der Einlagenzins der EZB seit Juni 2024 gefallen ist und wo er seit dem 17. Juni 2026 wieder steht.
Lesetipp: Tagesgeldvergleich: Bei welcher Bank findest du den besten Zinssatz?
Trade Republic Zinsen aktivieren: so geht es
Die Zinsen laufen nicht mehr automatisch. Das ist die wichtigste Änderung gegenüber den ersten Jahren und der Grund, warum manche Kunden keine Gutschrift sehen, obwohl Geld auf dem Konto liegt. Trade Republic schreibt auf seiner Zinsseite unmissverständlich „Aktiviere 2.25 % Zinsen“.
- App öffnen und unten auf den Reiter Cash wechseln.
- Kachel „Zinsen“ antippen und auf Verwalten gehen.
- Zinsen aktivieren und die Angaben bestätigen. Ab dem nächsten Tag wird verzinst.
Deaktivieren geht auf demselben Weg. Über Cash → Zinsen → Verwalten → Deaktivieren stellst du die Verzinsung wieder ab. Trade Republic weist darauf hin, dass dafür die aktuelle App-Version installiert sein muss.

Der Screenshot darunter zeigt den Einstieg in die App. Ohne Konto und ohne den Schritt über die Zinskachel bleibt das Guthaben unverzinst, auch wenn es monatelang liegt.
Die Aktivierung ist kein Vertragsabschluss und kostet nichts. Du bindest dich weder an eine Laufzeit noch an einen Mindestbetrag. Das Geld bleibt täglich verfügbar und lässt sich jederzeit für Aktien oder ETFs einsetzen.
Trade Republic Tagesgeld Zinsen: was das Konto wirklich ist
Trade Republic führt kein klassisches Tagesgeldkonto. Verzinst wird das Cash-Guthaben auf dem Verrechnungskonto, also das Geld, das du eingezahlt und noch nicht investiert hast. Funktional kommt das einem Tagesgeldkonto nahe, rechtlich ist es etwas anderes.
Der Unterschied wird bei der Absicherung wichtig. Ein Tagesgeldkonto bei einer deutschen Bank ist ein Einlagenkonto und fällt vollständig unter die gesetzliche Einlagensicherung. Bei Trade Republic gilt das nur für einen Teil deines Geldes. Warum das so ist, steht im nächsten Abschnitt.
Praktisch spricht einiges für die Lösung. Du brauchst kein zweites Konto, die Zinsen laufen auf demselben Guthaben, aus dem du auch Aktien und ETFs kaufst, und es gibt weder Mindesteinlage noch Kontoführungsgebühr.
Lesetipp: Trade Republic Kosten: Diese Gebühren fallen wirklich an
Trade Republic Zinsen Nachteile: wo dein Geld wirklich liegt
Der wichtigste Nachteil steht nicht beim Zinssatz, sondern in der Absicherung. Trade Republic hält Kundengelder nach eigener Angabe teilweise auf Omnibus-Treuhandkonten bei Partnerbanken und teilweise in Geldmarktfonds. Die Aufteilung trifft das Unternehmen selbst, nicht du.
Nur ein Teil fällt unter die Einlagensicherung
Für das Geld auf den Treuhandkonten gilt die Einlagensicherung der jeweiligen Partnerbank bis 100.000 Euro pro Kunde. Partnerbanken sind derzeit Citibank Europe, Crédit Agricole CIB, Deutsche Bank, HSBC Continental Europe, J.P. Morgan SE, Natixis CIB und SEB. Bei welcher davon dein Anteil liegt, erfährst du im Vorhinein nicht.
Der Teil in Geldmarktfonds ist kein Einlagenkonto, sondern ein Investment. Er liegt als Sondervermögen auf einem getrennten Depotkonto und ist damit im Insolvenzfall unbegrenzt geschützt. Dafür trägt er ein Kursrisiko: Trade Republic schreibt auf der eigenen Zinsseite, Zinsen ließen das Geld wachsen, seien „aber Investments mit Kursrisiken“.
Wie die gesetzliche Einlagensicherung genau greift, erklärt die BaFin auf ihrer Verbraucherseite. Entscheidend ist dort der Begriff Einlage: Nur Guthaben auf einem Bankkonto fällt darunter, Fondsanteile nicht.
Für den Alltag ist dieses Risiko klein, verschwunden ist es nicht. Geldmarktfonds halten kurzlaufende, sehr sichere Papiere, und Verluste sind historisch die Ausnahme. Wer sein Guthaben aber ausdrücklich als sichere Rücklage parkt, sollte den Unterschied kennen, statt ihn zu vermuten.
Drei weitere Punkte, die du einplanen solltest
- Der Zins ist variabel und kann sich ändern, sobald die EZB ihren Einlagenzins anpasst. Eine Zinsgarantie über eine feste Laufzeit gibt es nicht.
- Investiertes Kapital wird nicht verzinst. Sobald du Aktien oder ETFs kaufst, endet die Verzinsung für diesen Betrag.
- Ohne Aktivierung bekommst du nichts. Wer die Kachel in der App nie angetippt hat, lässt die Zinsen liegen, ohne es zu merken.
Lesetipp: Was Trade Republic beim Cash-Guthaben und anderswo fehlt
Vorteile und Nachteile der Trade Republic Zinsen im Überblick
Ob sich das Angebot lohnt, hängt davon ab, wofür du das Geld liegen hast. Als Parkplatz zwischen zwei Investments ist es stark, als Ersatz für ein klassisches Tagesgeldkonto nur mit Einschränkung.
Vorteile der Trade Republic Zinsen
- Keine Obergrenze: Verzinst wird das gesamte Guthaben, nicht nur die ersten 50.000 Euro.
- Monatliche Gutschrift: Die Zinsen landen jeden Monat auf dem Konto und verzinsen sich mit.
- Täglich verfügbar: Keine Kündigungsfrist, keine Mindesteinlage, keine Gebühren.
- Steuer läuft automatisch: Trade Republic führt die 26,375 Prozent direkt ab.
- Kein zweites Konto nötig: Zinsen und Wertpapierhandel laufen über dasselbe Guthaben.
Nachteile der Trade Republic Zinsen
- Einlagensicherung nur teilweise: Der Anteil in Geldmarktfonds ist Sondervermögen mit Kursrisiko, kein gesichertes Bankguthaben.
- Aufteilung nicht wählbar: Trade Republic entscheidet, wie viel auf Treuhandkonten liegt.
- Zins ist variabel: Er folgt der EZB nach unten genauso wie nach oben.
- Aktivierung nötig: Ohne den Schritt in der App gibt es keine Zinsen.
- Keine Zinsen auf Investiertes: Für Aktien und ETFs im Depot fällt nichts an.

Trade Republic 4 Prozent Zinsen: warum es die nicht mehr gibt
Die vier Prozent stammen aus dem Frühjahr 2024 und sind seit dem 12. Juni 2024 Geschichte. Danach folgte ein Senkungszyklus über acht Schritte, der den Einlagenzins der EZB von 4,00 auf 2,00 Prozent brachte. Trade Republic ist jeden Schritt mitgegangen.
| Gültig ab | Einlagenzins | Schritt |
|---|---|---|
| 12.06.2024 | 3,75 % | Erste Senkung |
| 18.09.2024 | 3,50 % | Zweiter Schritt |
| 23.10.2024 | 3,25 % | Dritter Schritt |
| 18.12.2024 | 3,00 % | Vierter Schritt |
| 05.02.2025 | 2,75 % | Fünfter Schritt |
| 12.03.2025 | 2,50 % | Sechster Schritt |
| 23.04.2025 | 2,25 % | Siebter Schritt |
| 11.06.2025 | 2,00 % | Tiefpunkt des Zyklus |
| 17.06.2026 | 2,25 % | Erste Erhöhung seit 2023 |
Für dich ist die Richtung wichtiger als der Einzelwert. Nach zwei Jahren fallender Sätze geht es erstmals wieder nach oben. Ob daraus ein neuer Zinszyklus wird, entscheidet die EZB und nicht der Broker.
Lesetipp: EZB-Zinsentscheid: Termine, Wirkung und was Anleger daraus lesen
Muss ich die Trade Republic Zinsen versteuern?
Zinserträge sind Kapitalerträge und unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag, zusammen 26,375 Prozent.
Trade Republic behält diesen Betrag automatisch ein und führt ihn ab. Du musst dafür nichts tun. Kirchensteuerpflichtige zahlen zusätzlich acht oder neun Prozent auf die Abgeltungsteuer, je nach Bundesland.
Die rechtliche Grundlage steht in Paragraf 20 des Einkommensteuergesetzes. Dort sind Zinsen ausdrücklich als Einkünfte aus Kapitalvermögen aufgeführt. Den Wortlaut findest du bei gesetze-im-internet.de.
Den Sparerpauschbetrag solltest du trotzdem selbst einrichten. Bis 1.000 Euro im Jahr bleiben Kapitalerträge steuerfrei, bei gemeinsam veranlagten Ehepaaren bis 2.000 Euro. Der Freibetrag greift nur, wenn du in der App einen Freistellungsauftrag hinterlegt hast.
Lesetipp: Abgeltungsteuer auf Zinserträge: was hängen bleibt und wie du den Freibetrag nutzt
Trade Republic Zinsen: Alternativen für dein Tagesgeld
Wer nur Zinsen sucht und keinen Broker braucht, findet bei reinen Tagesgeldbanken zeitweise mehr. Der Unterschied liegt meist in der Bedingung: Höhere Sätze gelten oft nur für Neukunden und nur für eine begrenzte Zeit.
Ein Beispiel ist die Suresse Direkt Bank aus der Santander-Gruppe. Sie zahlt Neukunden 3,50 Prozent für sechs Monate auf Guthaben bis 250.000 Euro. Danach fällt der Satz auf den Basiszins von 2,05 Prozent. Als Neukunde giltst du nur, wenn du in den letzten 24 Monaten kein Konto dort hattest.
Rechne solche Angebote immer auf das ganze Jahr hoch. Sechs Monate zu 3,50 Prozent und sechs Monate zu 2,05 Prozent ergeben rund 2,8 Prozent im Schnitt. Das ist mehr als bei Trade Republic, aber weniger als die beworbene Zahl vermuten lässt.
Ein früher oft genannter Anbieter fällt inzwischen weg. Freedom24 bietet sein Zinskonto nicht mehr an. Viele Vergleichslisten führen den Broker trotzdem weiter mit hohen Sätzen. Wer vergleichen will, prüft den Satz deshalb immer direkt beim Anbieter.
Fazit: Für wen sich die Trade Republic Zinsen lohnen
Als Parkplatz für Geld, das ohnehin investiert werden soll, ist das Angebot gut. Es gibt 2,25 Prozent ohne Obergrenze, das Geld bleibt täglich verfügbar, und du brauchst kein zweites Konto. Für Anleger, die zwischen zwei Käufen Liquidität halten, ist das praktisch und kostenlos.
Als Ersatz für ein Tagesgeldkonto passt es nur mit Einschränkung. Wer eine vollständig gesicherte Rücklage will, muss wissen, dass ein Teil des Geldes in Geldmarktfonds liegt und damit nicht unter die Einlagensicherung fällt. Das ist kein Ausschlussgrund, aber eine bewusste Entscheidung.
Prüfe vor allem zwei Dinge in deiner App. Erstens, ob die Zinsen überhaupt aktiviert sind, denn ohne diesen Schritt liegt dein Guthaben unverzinst. Zweitens, ob ein Freistellungsauftrag hinterlegt ist, sonst zahlst du Steuern auf Erträge, die steuerfrei bleiben könnten.
Häufige Fragen zu den Trade Republic Zinsen
Wie hoch sind die Zinsen bei Trade Republic aktuell?
Trade Republic zahlt seit dem 17. Juni 2026 2,25 Prozent pro Jahr auf nicht investiertes Guthaben. Der Satz folgt dem Einlagenzins der EZB und kann sich ändern.
Muss ich die Zinsen bei Trade Republic aktivieren?
Ja. Ohne Aktivierung gibt es keine Gutschrift. Der Weg führt in der App über Cash, Kachel Zinsen, Verwalten. Auf demselben Weg lassen sie sich wieder abschalten.
Gibt es bei Trade Republic eine Obergrenze für die Verzinsung?
Nein. Die frühere Grenze von 50.000 Euro ist entfallen. Verzinst wird heute das gesamte nicht investierte Cash-Guthaben.
Wann werden die Zinsen ausgezahlt?
Die Zinsen werden täglich berechnet und einmal im Monat auf dein Cash-Konto ausgezahlt. Dadurch verzinsen sich die Gutschriften im Folgemonat mit.
Ist mein Geld bei Trade Republic durch die Einlagensicherung geschützt?
Nur teilweise. Guthaben auf Treuhandkonten bei Partnerbanken ist bis 100.000 Euro gesichert. Der Anteil, den Trade Republic in Geldmarktfonds hält, ist Sondervermögen mit Kursrisiko und fällt nicht unter die Einlagensicherung.
Muss ich die Zinsen versteuern?
Ja. Trade Republic behält automatisch 26,375 Prozent Abgeltungsteuer samt Solidaritätszuschlag ein. Mit einem Freistellungsauftrag bleiben bis 1.000 Euro im Jahr steuerfrei.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diese Fassung hat er die Zinsseite von Trade Republic, die Angaben zur Absicherung und die Leitzinsreihe der EZB einzeln gegengeprüft. Dabei fiel auf, dass der Artikel noch 3,75 Prozent und eine Obergrenze von 50.000 Euro nannte und die inzwischen nötige Aktivierung als überflüssig beschrieb. Alle drei Angaben wurden am 08.09.2026 korrigiert.
Dieser Artikel wurde von Christian Möhrer final geprüft.