
Der schwächste Börsenmonat im DAX ist nicht der September, sondern der Juni. Ich habe dafür 254 Monatskerzen von Juli 2005 bis August 2026 einzeln ausgewertet. Der Juni schloss im Schnitt bei minus 1,24 Prozent und war nur in 38 Prozent der Jahre positiv. Der September, den fast jeder Ratgeber als Sorgenmonat führt, kam auf plus 0,29 Prozent.
Saisonalität heißt, dass Kurse zu bestimmten Zeiten des Jahres ähnliche Muster zeigen. Auf dieser Seite steht, welche dieser Muster im deutschen Markt einer Prüfung standhalten und welche nicht. Alle Zahlen stammen aus meiner eigenen Auswertung, nicht aus einer fremden Statistik. Wo ein Muster wackelt, schreibe ich das dazu. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Saisonalität an der Börse: das Wichtigste in 30 Sekunden
- Saisonalität beschreibt wiederkehrende Kursmuster im Jahresverlauf. Sie ist eine statistische Neigung, keine Regel und keine Prognose.
- Die schwächsten DAX-Monate seit 2005 sind Juni mit minus 1,24 Prozent und August mit minus 1,19 Prozent. Der September liegt mit plus 0,29 Prozent leicht im Plus.
- Die stärksten Monate sind April mit plus 2,76 Prozent und November mit plus 2,42 Prozent. Der Juli war mit einer Trefferquote von 77 Prozent der zuverlässigste.
- November und Dezember zusammen brachten im Schnitt plus 3,90 Prozent und waren in 15 von 21 Jahren positiv. Das ist die messbare Grundlage der Jahresendrally.
- Das Winterhalbjahr schlägt das Sommerhalbjahr, aber beide sind positiv. Wer im Mai aussteigt, vermeidet im Schnitt keinen Verlust, sondern verzichtet auf Gewinn.
- Die Streuung ist größer als der Mittelwert. Der August reicht von plus 5,13 bis minus 19,19 Prozent. Saisonalität taugt deshalb als Zusatzfilter, nicht als alleiniges Handelssignal.
Was ist Saisonalität an der Börse?
Saisonalität an der Börse bezeichnet die Neigung von Kursen, sich zu bestimmten Zeiten des Kalenderjahres ähnlich zu verhalten. Gemessen wird sie, indem man denselben Zeitabschnitt über viele Jahre hinweg vergleicht und daraus einen Durchschnitt bildet.
Der entscheidende Unterschied liegt zwischen Neigung und Regel. Eine Neigung sagt, wie ein Monat in der Mehrzahl der Jahre ausging. Sie sagt nichts darüber, wie das kommende Jahr ausgeht. Wenn der April in 16 von 21 Jahren im Plus schloss, heißt das auch, dass er fünfmal im Minus lag.
Saisonale Muster entstehen nicht aus dem Kalender selbst. Hinter ihnen stehen wiederkehrende Abläufe: Bilanzstichtage, Dividendentermine, Urlaubszeiten mit dünnem Handel und steuerlich motivierte Verkäufe zum Jahresende. Wo sich diese Abläufe ändern, ändert sich auch das Muster.
Für die Auswertung auf dieser Seite habe ich Monatskerzen des DAX verwendet. Die Reihe umfasst 254 Monate von Juli 2005 bis August 2026 und stammt aus der Handelsplattform von Interactive Brokers. Gerechnet ist jeweils die Veränderung vom Monatsschluss zum Monatsschluss, ohne Dividenden und ohne Kosten.
Die zwölf Börsenmonate im DAX
Die folgende Rangliste sortiert alle zwölf Kalendermonate nach ihrer durchschnittlichen Rendite. Die zweite Zahl ist die Trefferquote, also der Anteil der Jahre, in denen der Monat positiv schloss. Beide Werte gehören zusammen: Ein hoher Durchschnitt aus wenigen Ausreißern ist etwas anderes als ein verlässlich positiver Monat.
| Monat | Ø Rendite | positiv |
|---|---|---|
| April | +2,76 % | 76 % |
| November | +2,42 % | 62 % |
| Juli | +1,89 % | 77 % |
| Dezember | +1,46 % | 71 % |
| Mai | +1,21 % | 62 % |
| Oktober | +0,88 % | 62 % |
| März | +0,71 % | 62 % |
| Januar | +0,51 % | 62 % |
| September | +0,29 % | 52 % |
| Februar | +0,17 % | 57 % |
| August | −1,19 % | 45 % |
| Juni | −1,24 % | 38 % |
April und November tragen die Jahresbilanz. Zusammen bringen sie im Schnitt gut fünf Prozent, also mehr als die übrigen zehn Monate zusammen. Fällt einer von beiden aus, sieht das ganze Börsenjahr anders aus.
Die zuverlässigsten Monate sind Juli und April. Der Juli schloss in 17 von 22 Fällen positiv, der April in 16 von 21. Beim Juli ist das bemerkenswert, weil er mitten in dem Zeitfenster liegt, das die bekannteste Börsenweisheit zum Aussteigen empfiehlt.
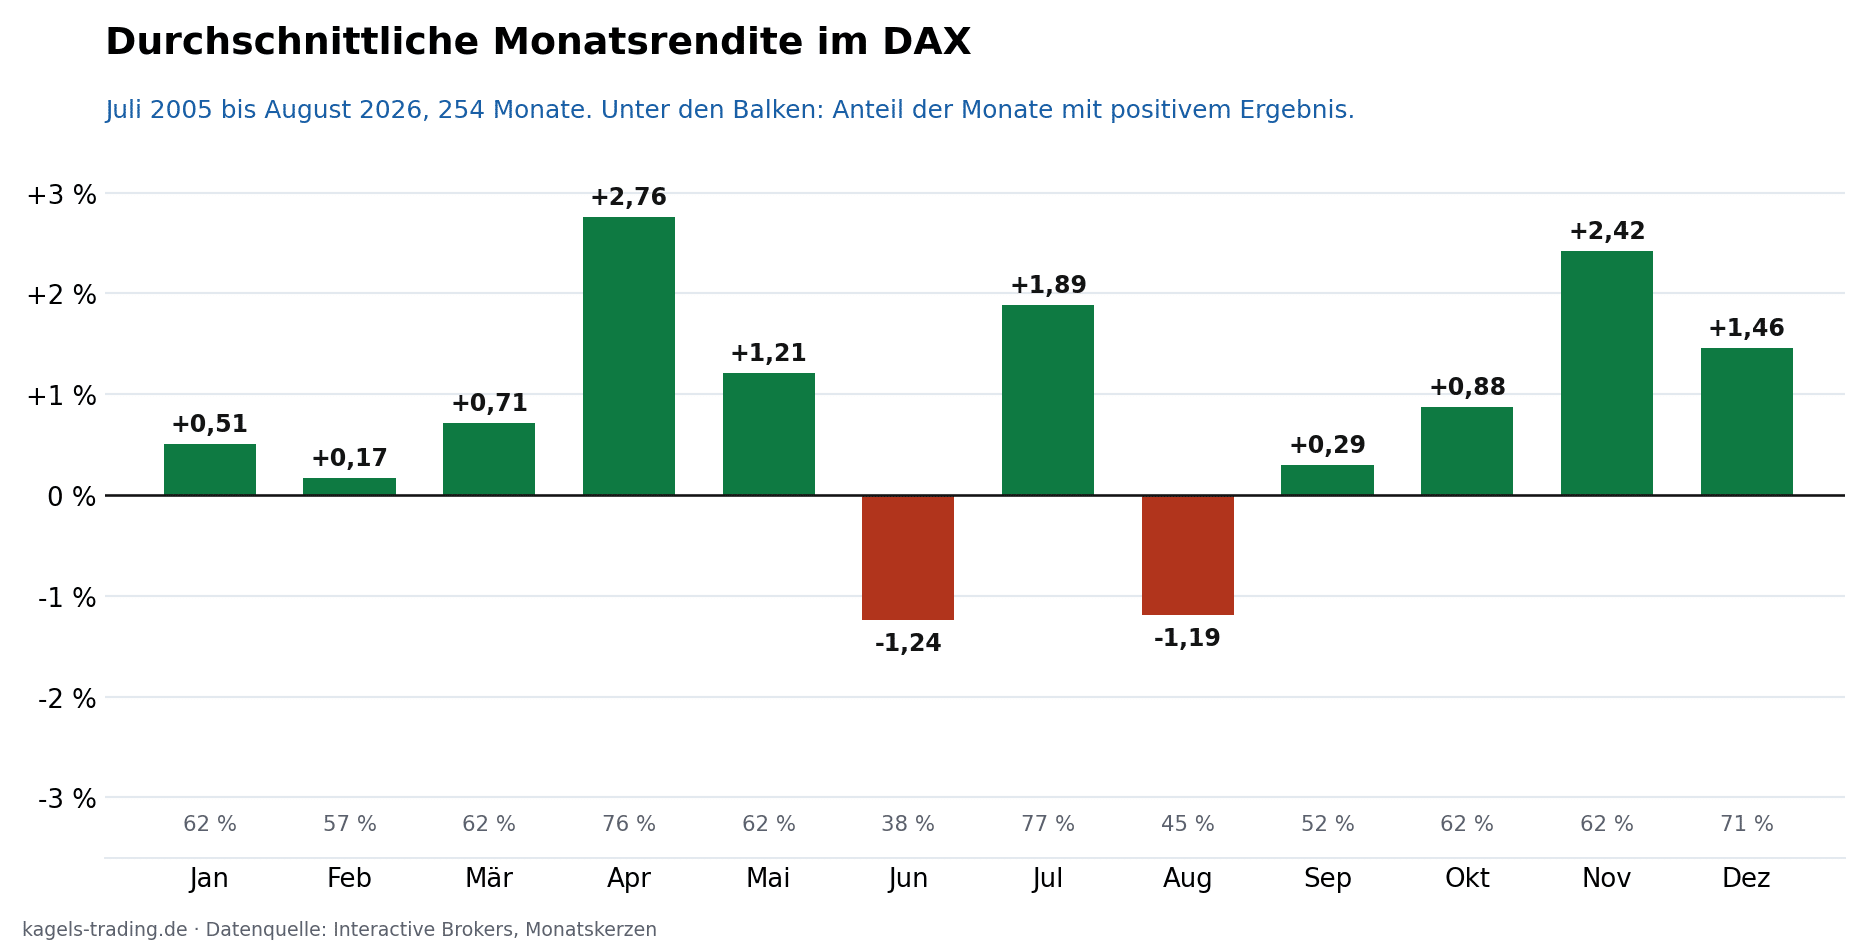
Die Grafik macht die Zweiteilung des Börsenjahres sichtbar. Zehn Monate stehen im Plus, zwei im Minus, und die Trefferquoten unter den Balken zeigen, wie unterschiedlich verlässlich diese Durchschnitte zustande kommen.
Zwei Monate schließen im Schnitt negativ, und beide liegen im Sommer. Der Juni ist dabei der schwächste, gefolgt vom August. Sie sind zugleich die einzigen Monate, in denen die Trefferquote unter 50 Prozent fällt.
Warum der September seinen Ruf im DAX nicht verdient
Der September gilt als schlechtester Börsenmonat. Diese Aussage steht in fast jedem Ratgeber, und Google gibt sie in seiner automatischen Antwort ebenfalls so aus. In meiner Auswertung des DAX seit 2005 hält sie nicht: Der September liegt mit plus 0,29 Prozent auf Rang neun von zwölf, also im Mittelfeld, und schloss in 52 Prozent der Jahre positiv.
Im S&P 500 stimmt der Befund dagegen. Über denselben Zeitraum gerechnet steht der US-Index im September bei minus 0,78 Prozent, über die längere Reihe seit 1998 sogar bei minus 1,66 Prozent. Die September-Schwäche ist also ein amerikanisches Phänomen, das im deutschen Markt so nicht auftritt.
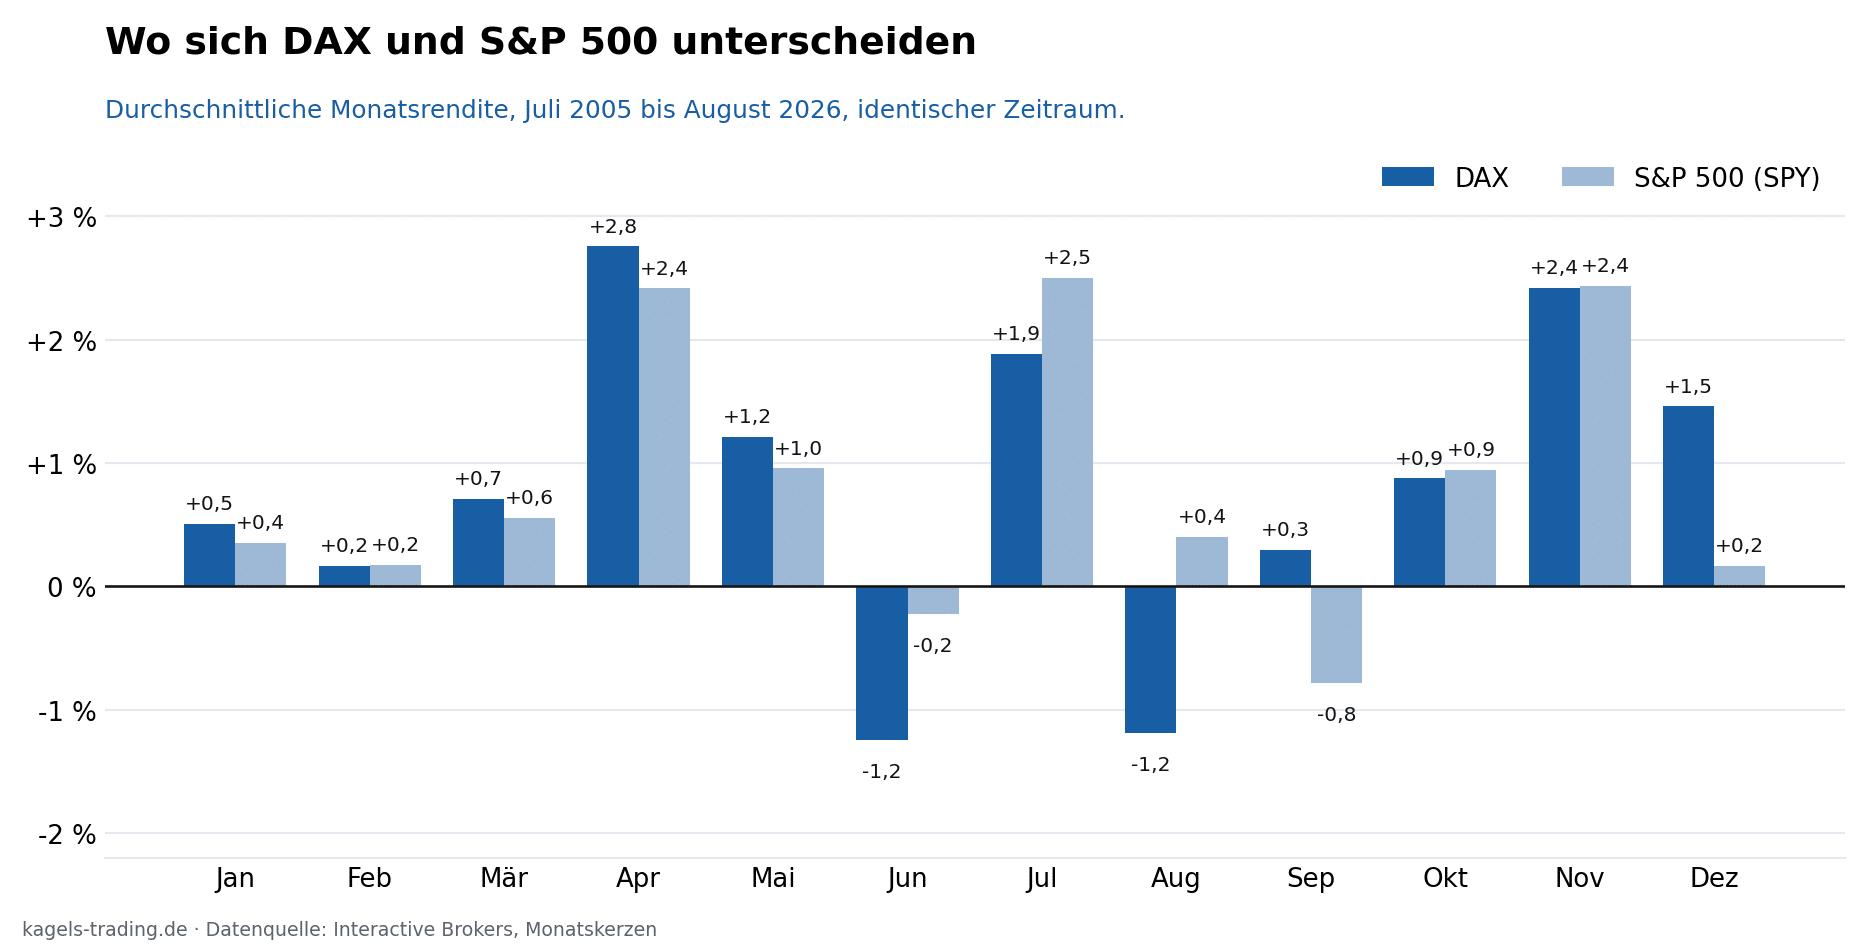
In der Abbildung laufen die beiden Märkte an genau zwei Stellen auseinander. Im September und im August zeigen die Balken in entgegengesetzte Richtungen, in allen übrigen Monaten liegen sie eng beieinander.
Beim August ist es genau umgekehrt. Der DAX verliert dort im Schnitt 1,19 Prozent, der S&P 500 gewinnt 0,40 Prozent und schließt in 64 Prozent der Jahre positiv. Wer amerikanische Saisonalitäten auf den DAX überträgt, übernimmt damit ein Muster, das hier nicht gilt.
Der einzige über beide Teilzeiträume stabile Schwachmonat ist der Juni. Von 2005 bis 2015 stand er bei minus 1,81 Prozent, von 2016 bis 2026 bei minus 0,72 Prozent, und in beiden Hälften war er nur in rund vier von zehn Jahren positiv. Beim September dreht sich das Vorzeichen dagegen zwischen den Hälften, von plus 0,86 auf minus 0,33 Prozent.
Genau diese Instabilität ist die eigentliche Lehre. Ein Muster, das in der einen Dekade gilt und in der nächsten verschwindet, ist kein verlässlicher Baustein für eine Handelsentscheidung. Ältere Statistiken, die den September seit 1990 rechnen, kommen deshalb zu einem anderen Ergebnis als meine Reihe. Beide Zahlen sind richtig, sie messen nur verschiedene Zeiträume.
Sell in May: was von der Regel übrig bleibt
Die bekannteste Kalenderregel der Börse rät, im Mai auszusteigen und im Herbst zurückzukommen. In meiner Reihe stimmt die Richtung: Die Monate November bis April brachten im Schnitt 1,34 Prozent, die Monate Mai bis Oktober nur 0,31 Prozent.
Der entscheidende Punkt steht im Vorzeichen. Beide Halbjahre sind positiv. Wer im Mai verkauft, vermeidet also im Durchschnitt keinen Verlust, sondern verzichtet auf einen kleineren Gewinn. Dazu kommen bei jedem Aus- und Wiedereinstieg Spesen und Steuern, die in dieser Rechnung nicht enthalten sind.
Der Juli widerlegt die Regel am deutlichsten. Er liegt mitten im angeblich schwachen Halbjahr und ist mit 77 Prozent Trefferquote der verlässlichste Monat des ganzen Jahres. Wer die Regel wörtlich befolgt, ist in genau diesem Monat nicht investiert.
Die vollständige Rechnung über den langen Zeitraum steht an anderer Stelle bei uns. Im Faktencheck der bekanntesten Börsenweisheiten ist nachgerechnet, was das Aussteigen im DAX über 38 Jahre gekostet hätte. Wer den Ansatz als Strategie handeln will, findet die Umsetzung im Beitrag zur Halloween-Strategie.
Die Jahresendrally im Zahlencheck
Die Jahresendrally ist das am besten belegte saisonale Muster meiner Auswertung. November und Dezember zusammen brachten im DAX seit 2005 im Schnitt 3,90 Prozent, der Median liegt mit 4,74 Prozent sogar darüber. Positiv war das Doppel in 15 von 21 Jahren.
Ein Median über dem Mittelwert ist ein gutes Zeichen. Er bedeutet, dass das Ergebnis nicht von wenigen starken Jahren getragen wird, sondern dass die Mehrzahl der Jahre über dem Durchschnitt lag. Nach unten gezogen wird der Schnitt von einzelnen Ausreißern.
Diese Ausreißer gehören zur Wahrheit dazu. Die schwächsten Jahresenden waren 2018 mit minus 7,8 Prozent, 2011 mit minus 4,0 Prozent und 2008 mit minus 3,4 Prozent. In jedem sechsten Jahr endete das Doppel im Minus, teils deutlich.
Auffällig ist die unterschiedliche Zuverlässigkeit der beiden Monate. Der November hat die höhere Durchschnittsrendite, schließt aber nur in 62 Prozent der Jahre positiv. Der Dezember liefert weniger, dafür in 71 Prozent der Jahre. Wer auf Verlässlichkeit setzt, ist im Dezember besser aufgehoben, wer auf Höhe setzt, im November.

Woher saisonale Muster kommen
Ein Muster ohne Erklärung ist nur eine Zahlenreihe. Bevor ich eine Saisonalität ernst nehme, suche ich den wiederkehrenden Ablauf dahinter. Findet sich keiner, ist die Auffälligkeit meist ein Zufallsprodukt der gewählten Jahre.
Die dünne Sommerliquidität erklärt einen Teil der Juni- und August-Schwäche. In den Urlaubsmonaten sind weniger Marktteilnehmer aktiv, die Umsätze sinken, und einzelne größere Orders bewegen den Kurs stärker. Das erhöht die Schwankungsbreite, ohne dass sich an den Unternehmen etwas geändert hätte.
Am Jahresende wirken gleich mehrere Abläufe in dieselbe Richtung. Fondsmanager richten ihre Bestände auf den Stichtag aus, Anleger legen Boni und Sonderzahlungen an, und viele Sparpläne laufen weiter, während das Angebot dünner wird. Dazu kommt der Steuereffekt: Wer Verluste realisieren wollte, hat das bis Dezember getan.
Im Frühjahr sind es Dividenden und Bilanzen. Die meisten DAX-Unternehmen zahlen ihre Dividende zwischen April und Juni und legen im Frühjahr ihre Jahreszahlen vor. Beides zieht Käufer an, bevor der Termin da ist. Das ist eine plausible Erklärung für den starken April, aber kein Beweis.
In der Forschung laufen solche Auffälligkeiten unter dem Begriff der Kapitalmarktanomalie. Gemeint sind systematische Abweichungen von dem, was ein vollkommen effizienter Markt hergeben dürfte. Die Effizienzmarkthypothese sagt nämlich, dass bekannte Muster durch das Handeln der Marktteilnehmer verschwinden.
Genau das ist bei saisonalen Mustern zu beobachten. Je bekannter ein Effekt wird, desto schwächer fällt er aus, weil Anleger ihn vorwegnehmen. Der September im DAX ist dafür ein Beispiel: Er war in der ersten Hälfte meines Zeitraums deutlich positiv und drehte danach ins Minus, während der Ruf als Sorgenmonat unverändert blieb.
Bei Rohstoffen ist der Zusammenhang am handfestesten. Heizöl und Erdgas hängen an der Heizperiode, Benzin an der Reisesaison, Agrarprodukte an Aussaat und Ernte. Dort lässt sich die Saisonalität auf einen physischen Verbrauch zurückführen. Wie stark das beim Edelmetall ausfällt, steht im Beitrag zur Saisonalität des Goldpreises.
Stärken und Grenzen des saisonalen Ansatzes
Saisonalität ist ein Werkzeug mit einem klar begrenzten Einsatzbereich. Die folgende Gegenüberstellung fasst zusammen, was der Ansatz aus meiner Auswertung heraus leisten kann und wo er überschätzt wird.
Stärken des saisonalen Ansatzes
Diese Punkte lassen sich an den Zahlen belegen:
- Die Auswertung ist nachprüfbar. Jeder kann dieselben Kursreihen laden und nachrechnen.
- Sie liefert einen Erwartungsrahmen für einzelne Monate, der unabhängig von Meinung und Stimmung ist.
- Als Zusatzfilter ist sie brauchbar: Ein Einstieg gegen die saisonale Neigung braucht ein stärkeres Argument.
- Einzelne Muster sind stabil über beide Teilzeiträume, etwa die Juni-Schwäche und die Stärke von April und November.
Grenzen des saisonalen Ansatzes
Diese Einschränkungen gehören genauso dazu:
- Die Streuung übersteigt den Mittelwert um ein Vielfaches. Der August reicht von plus 5,13 bis minus 19,19 Prozent.
- Mit rund 21 Beobachtungen je Monat ist die Datenbasis klein. Ein einzelnes Extremjahr verschiebt den Durchschnitt spürbar.
- Muster sind nicht stabil. Der September dreht zwischen den beiden Teilzeiträumen das Vorzeichen.
- Ein anderer Zeitraum liefert andere Zahlen. Wer seit 1990 rechnet, kommt beim September zu einem anderen Ergebnis als ich.
- Spesen und Steuern sind in keiner dieser Renditen enthalten und fressen kurzfristige saisonale Vorteile schnell auf.
So gehe ich mit Saisonalität in der Praxis um
Ich handele kein Setup allein deshalb, weil der Kalender dafür spricht. In über vier Jahrzehnten am Markt habe ich genug Jahre gesehen, in denen das stärkste saisonale Muster von einer Nachricht binnen Stunden ausgehebelt wurde. Der Kalender liefert einen Hintergrund, kein Signal.
Als Filter benutze ich die Statistik dagegen regelmäßig. Wenn mein Chartbild im Juni einen Kauf nahelegt, weiß ich, dass ich damit gegen die Neigung des Monats stehe. Das ist kein Ausschlussgrund, aber ein Anlass, die Positionsgröße kleiner zu wählen und den Stop enger zu setzen.
Den größten Nutzen sehe ich in der Erwartungssteuerung. Wer weiß, dass der August im DAX historisch schwach und besonders schwankungsanfällig war, wundert sich weniger über einen Rücksetzer und verkauft nicht in Panik. Genau dort verlieren die meisten privaten Anleger Geld, nicht am falschen Einstieg.
Wer saisonale Muster selbst prüfen will, braucht keine teure Software. Eine Kursreihe mit Monatsschlusskursen und eine Tabellenkalkulation reichen aus. Wichtig ist nur, den Zeitraum offenzulegen und ihn nicht nachträglich so zu wählen, dass das gewünschte Ergebnis herauskommt. Welche Werkzeuge sonst dafür taugen, steht in der Übersicht der Werkzeuge für die technische Analyse.
Ein saisonaler Kalender ersetzt keine Risikosteuerung. Meine Position bemesse ich nach dem Abstand zum Stop, nicht nach der Trefferquote eines Monats. Die Statistik sagt, was oft passiert ist. Sie sagt nichts darüber, was in dem einen Trade passiert, in dem ich gerade drinstecke.
Fazit: Saisonalität ist ein Filter, keine Strategie
Die belastbarsten Befunde meiner Auswertung sind die Juni-Schwäche und die Jahresendrally. Der Juni war in beiden Teilzeiträumen negativ, November und Dezember zusammen in 15 von 21 Jahren positiv. Beides ist als Erwartungsrahmen brauchbar.
Der verbreitetste Irrtum betrifft den September. Im DAX ist er seit 2005 kein Verlustmonat, sondern liegt im Mittelfeld. Wer ihn meidet, folgt einer Statistik aus einem anderen Markt oder einem anderen Zeitraum.
Für die Praxis bleibt eine einfache Rangfolge. Das Chartbild entscheidet über den Einstieg, das Risiko über die Größe, und die Saisonalität sagt mir, ob ich mit oder gegen die Neigung des Monats stehe. In dieser Reihenfolge ist sie nützlich. Umgekehrt wird sie teuer.
Häufige Fragen zur Saisonalität an der Börse
Welcher Monat ist der schlechteste an der Börse?
Im DAX ist es seit Juli 2005 der Juni mit durchschnittlich minus 1,24 Prozent, dicht gefolgt vom August mit minus 1,19 Prozent. Beide sind die einzigen Monate mit einer Trefferquote unter 50 Prozent. Der oft genannte September liegt in dieser Reihe mit plus 0,29 Prozent im Mittelfeld.
Welche Monate sind die stärksten an der Börse?
Im DAX führen April mit plus 2,76 Prozent und November mit plus 2,42 Prozent. Gemessen an der Verlässlichkeit steht der Juli vorn: Er schloss in 77 Prozent der ausgewerteten Jahre positiv, der April in 76 Prozent.
Ist der September wirklich ein schlechter Börsenmonat?
Im deutschen Markt nicht. Der DAX kam seit 2005 auf plus 0,29 Prozent und schloss in 52 Prozent der Jahre positiv. Im S&P 500 stimmt der Ruf dagegen: Dort steht der September im selben Zeitraum bei minus 0,78 Prozent und über die Reihe seit 1998 bei minus 1,66 Prozent. Der schlechte Ruf stammt also überwiegend aus dem US-Markt.
Funktioniert Sell in May?
Der Richtung nach ja, in der Konsequenz nicht. Die Monate November bis April brachten im DAX im Schnitt 1,34 Prozent, die Monate Mai bis Oktober 0,31 Prozent. Beide Halbjahre sind positiv. Wer im Mai aussteigt, vermeidet damit im Durchschnitt keinen Verlust, sondern verzichtet auf Gewinn, und zahlt zusätzlich Spesen für Aus- und Wiedereinstieg.
Wie verlässlich ist die Jahresendrally?
November und Dezember zusammen brachten im DAX seit 2005 im Schnitt 3,90 Prozent und waren in 15 von 21 Jahren positiv. Der Median liegt mit 4,74 Prozent über dem Mittelwert, das Muster wird also nicht von wenigen Ausreißern getragen. In rund jedem sechsten Jahr fiel es dennoch aus, am deutlichsten 2018 mit minus 7,8 Prozent.
Wie viele Jahre braucht eine saisonale Auswertung?
Als Untergrenze gelten üblicherweise zehn Jahre, aussagekräftiger sind zwanzig und mehr. Aber auch dann bleibt die Basis dünn: Selbst 21 Jahre liefern nur 21 Beobachtungen je Kalendermonat. Ein einzelnes Extremjahr wie 2008 verschiebt den Durchschnitt eines Monats spürbar.
Kann man Saisonalität als alleinige Handelsstrategie nutzen?
Davon rate ich ab. Die Streuung ist um ein Vielfaches größer als der Mittelwert: Der August reicht von plus 5,13 bis minus 19,19 Prozent. Dazu kommt, dass Muster nicht stabil bleiben. Saisonalität eignet sich als Zusatzfilter und zur Erwartungssteuerung, nicht als Einstiegssignal.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer von Kagels Trading und handelt seit 1980 an den Finanzmärkten. Er arbeitet diskretionär nach Price Action, also ohne mechanisches Handelssystem, und ist in Forex, Aktienindizes, Rohstoffen und Zinsmärkten aktiv.
Ende der 1980er-Jahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für diesen Artikel hat er 254 DAX-Monatskerzen seit 2005 einzeln ausgewertet und die Ergebnisse gegen den S&P 500 im selben Zeitraum gehalten. Aus über vier Jahrzehnten Marktpraxis kennt er den Unterschied zwischen einer statistischen Neigung und einem handelbaren Signal.
Dieser Artikel wurde von Christian Möhrer final geprüft.