

Die Sorge ist verbreitet und sie ist unbegründet. Wer ein Wertpapierdepot eröffnen will, fragt sich oft, ob die Bank dafür in die Schufa schaut und ob der eigene Score darunter leidet. Bei einem Girokonto mit Überziehungsrahmen ist diese Sorge berechtigt. Bei einem reinen Depot nicht.
Seit dem 17. März 2026 lässt sich das nachprüfen statt vermuten. Die Schufa hat ihr Scoring an diesem Tag umgestellt und die Formel offengelegt. Der neue Score setzt sich aus zwölf Kriterien zusammen, die öffentlich einsehbar sind. Ein Wertpapierdepot steht in keinem davon. Dieser Artikel zeigt dir, was die Schufa tatsächlich speichert, an welchen zwei Stellen ein Depot doch eine Bonitätsprüfung auslösen kann und was der neue Score für dich bedeutet. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Depot und Schufa in 30 Sekunden
- Ein reines Depot löst keine Schufa-Anfrage aus. Die Bank geht kein Kreditrisiko ein, also prüft sie deine Bonität nicht.
- Der neue Schufa-Score kennt zwölf Kriterien. Seit dem 17. März 2026 ist die Formel offengelegt. Ein Wertpapierdepot kommt in keinem der zwölf vor.
- Gespeichert werden nur Verträge mit kreditorischem Risiko. Dazu zählt die Schufa Girokonten mit Überziehungsmöglichkeit, Kreditkarten, Leasingverträge, Bürgschaften und Kredite.
- Zwei Ausnahmen gibt es. Ein Verrechnungskonto mit Dispo und ein Wertpapierkredit sind Kreditgeschäfte und können eine Abfrage auslösen.
- Der Score reicht von 100 bis 999 Punkten. Ohne Zahlungsstörung bekommst du beim schwersten Kriterium 264 Punkte, das ist dort das Maximum.
- Auch mit negativer Schufa kannst du ein Depot eröffnen. Entscheidend ist, dass kein Girokonto der Depotbank mit eröffnet wird.
Was ist ein Wertpapierdepot?
Der Begriff wird oft mit dem Girokonto verwechselt und genau daraus entsteht die Sorge um den Score. Ein Depot ist kein Konto im üblichen Sinn. Es ist ein Verzeichnis, in dem die Bank festhält, welche Wertpapiere dir gehören.
Ein Wertpapierdepot ist ein Verzeichnis, in dem eine Bank die Aktien, ETFs, Anleihen und Fonds ihrer Kundinnen und Kunden verwahrt. Es ist kein Kreditvertrag, deshalb meldet die Bank die Eröffnung nicht an die Schufa.
Zu jedem Depot gehört ein zweites Konto und das ist der Punkt, an dem es interessant wird. Das Verrechnungskonto führt das Geld. Von dort wird der Kaufpreis abgebucht, dorthin fließen Verkaufserlöse und Dividenden.
Das Verrechnungskonto ist das Geldkonto, das zu einem Depot gehört. Solange es keinen Überziehungsrahmen hat, kann es nur auf Guthabenbasis genutzt werden und ist für die Schufa nicht meldepflichtig.
Der Unterschied zum Girokonto liegt darin, was du damit tun kannst. Ein Verrechnungskonto nimmt keine Daueraufträge entgegen und trägt in aller Regel keine Kartenzahlungen. Es ist ein Durchlaufkonto für den Wertpapierhandel. Wer ein Aktiendepot eröffnet, kann darüber weder Miete noch Strom bezahlen.
Wird bei der Depoteröffnung auch eine Schufa-Anfrage gestellt?
Nein, bei einer reinen Depoteröffnung wird keine Schufa-Anfrage gestellt. Die Depotbank räumt dir keinen Kreditrahmen ein und geht damit kein Ausfallrisiko ein, das sie absichern müsste. Es gibt für sie also nichts zu prüfen.
Umgekehrt gilt dasselbe. Die Bank meldet der Schufa auch nicht, dass du ein Depot eröffnet hast. Der Einfluss auf deinen Score ist null, in beide Richtungen.
Das lässt sich seit 2026 an der Quelle nachlesen. Die Schufa beschreibt selbst, welche Verträge sie unter Bankverträgen führt: solche, bei denen ein kreditorisches Risiko besteht. Sie nennt dabei ausdrücklich Girokonten mit Überziehungsmöglichkeit, Kreditkarten, Leasingverträge, Bürgschaften, Blankobauspardarlehen und Kredite. Ein Wertpapierdepot steht nicht auf dieser Liste.
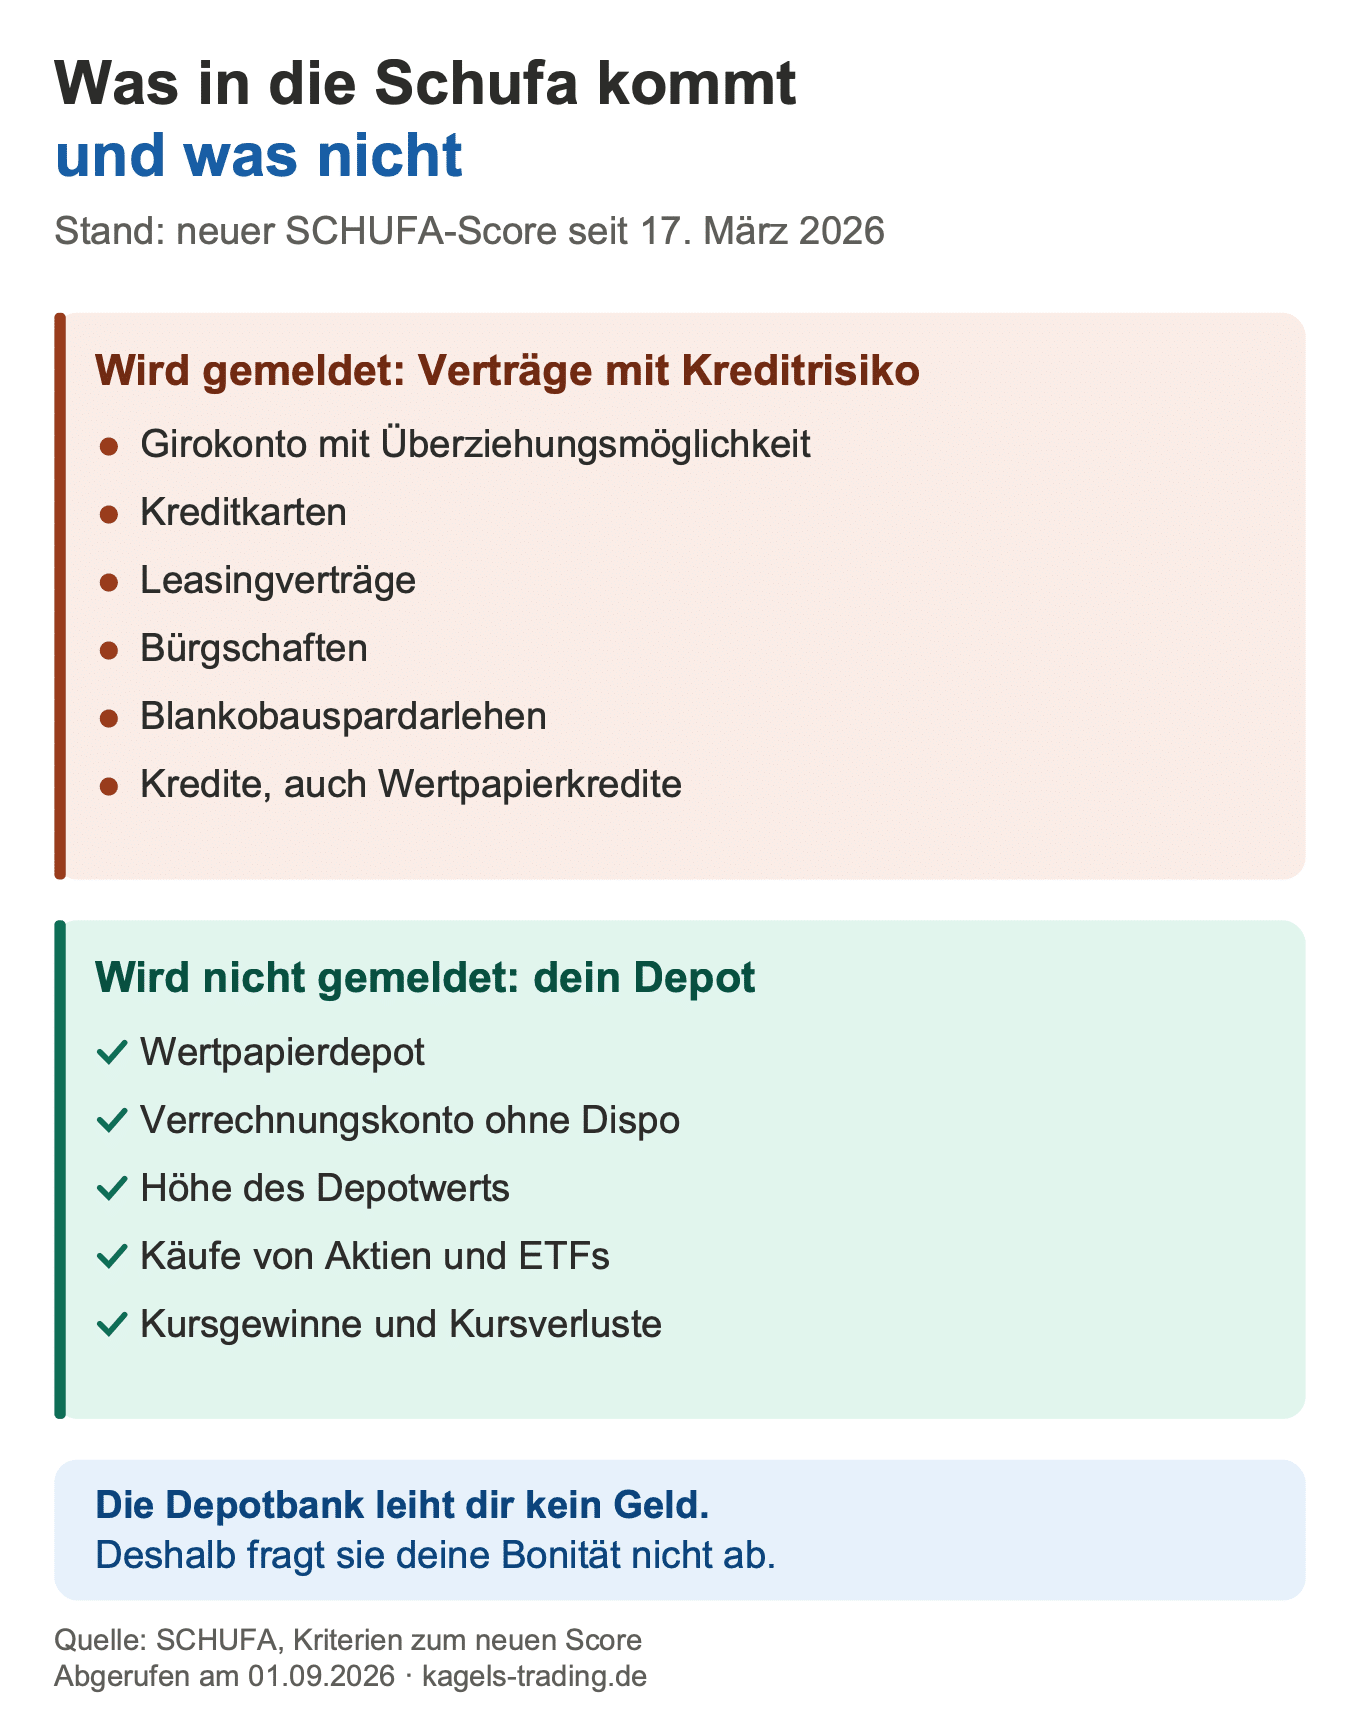
Daraus folgt eine Konsequenz, die viele überrascht. Ein Depot können auch Menschen eröffnen, die arbeitslos sind, in einer Privatinsolvenz stecken oder negative Schufa-Einträge haben. Die Bonität spielt für die reine Verwahrung von Wertpapieren keine Rolle.
Girokonto ist nicht gleich Depotkonto
Beim Girokonto sieht die Rechnung für die Bank anders aus. Ein Girokonto mit Kontokorrentrahmen ist ein Kreditvertrag, auch wenn es nicht so heißt. Die Bank erlaubt dir, das Konto zu überziehen, und leiht dir damit Geld.
Deshalb schaut sie vorher in die Schufa. Sie holt eine Bonitätsauskunft ein und entscheidet danach. Fällt die Prüfung ungünstig aus, lehnt sie die Kontoeröffnung ab oder bietet das Konto ohne Überziehungsmöglichkeit an.
Exkurs: Anspruch auf ein Basiskonto
Ganz abweisen darf dich die Bank trotzdem nicht. Das Zahlungskontengesetz gibt jedem Verbraucher in der EU einen Anspruch auf ein Basiskonto, auch ohne festen Wohnsitz. Dieses Konto hat keinen Kreditrahmen. Du zahlst Geld ein und verfügst über das Guthaben.
Für ein Depot brauchst du dieses Konto ohnehin nicht. Als Referenzkonto akzeptieren die meisten Broker jedes Girokonto bei jeder Bank. Ein Basiskonto reicht dafür aus.
Was hat Einfluss auf den Schufa-Score?
Bis 2026 war die Antwort darauf eine Vermutung. Die Schufa behandelte ihre Berechnung als Betriebsgeheimnis, und jeder Ratgeber schrieb ab, was plausibel klang. Das ist vorbei.
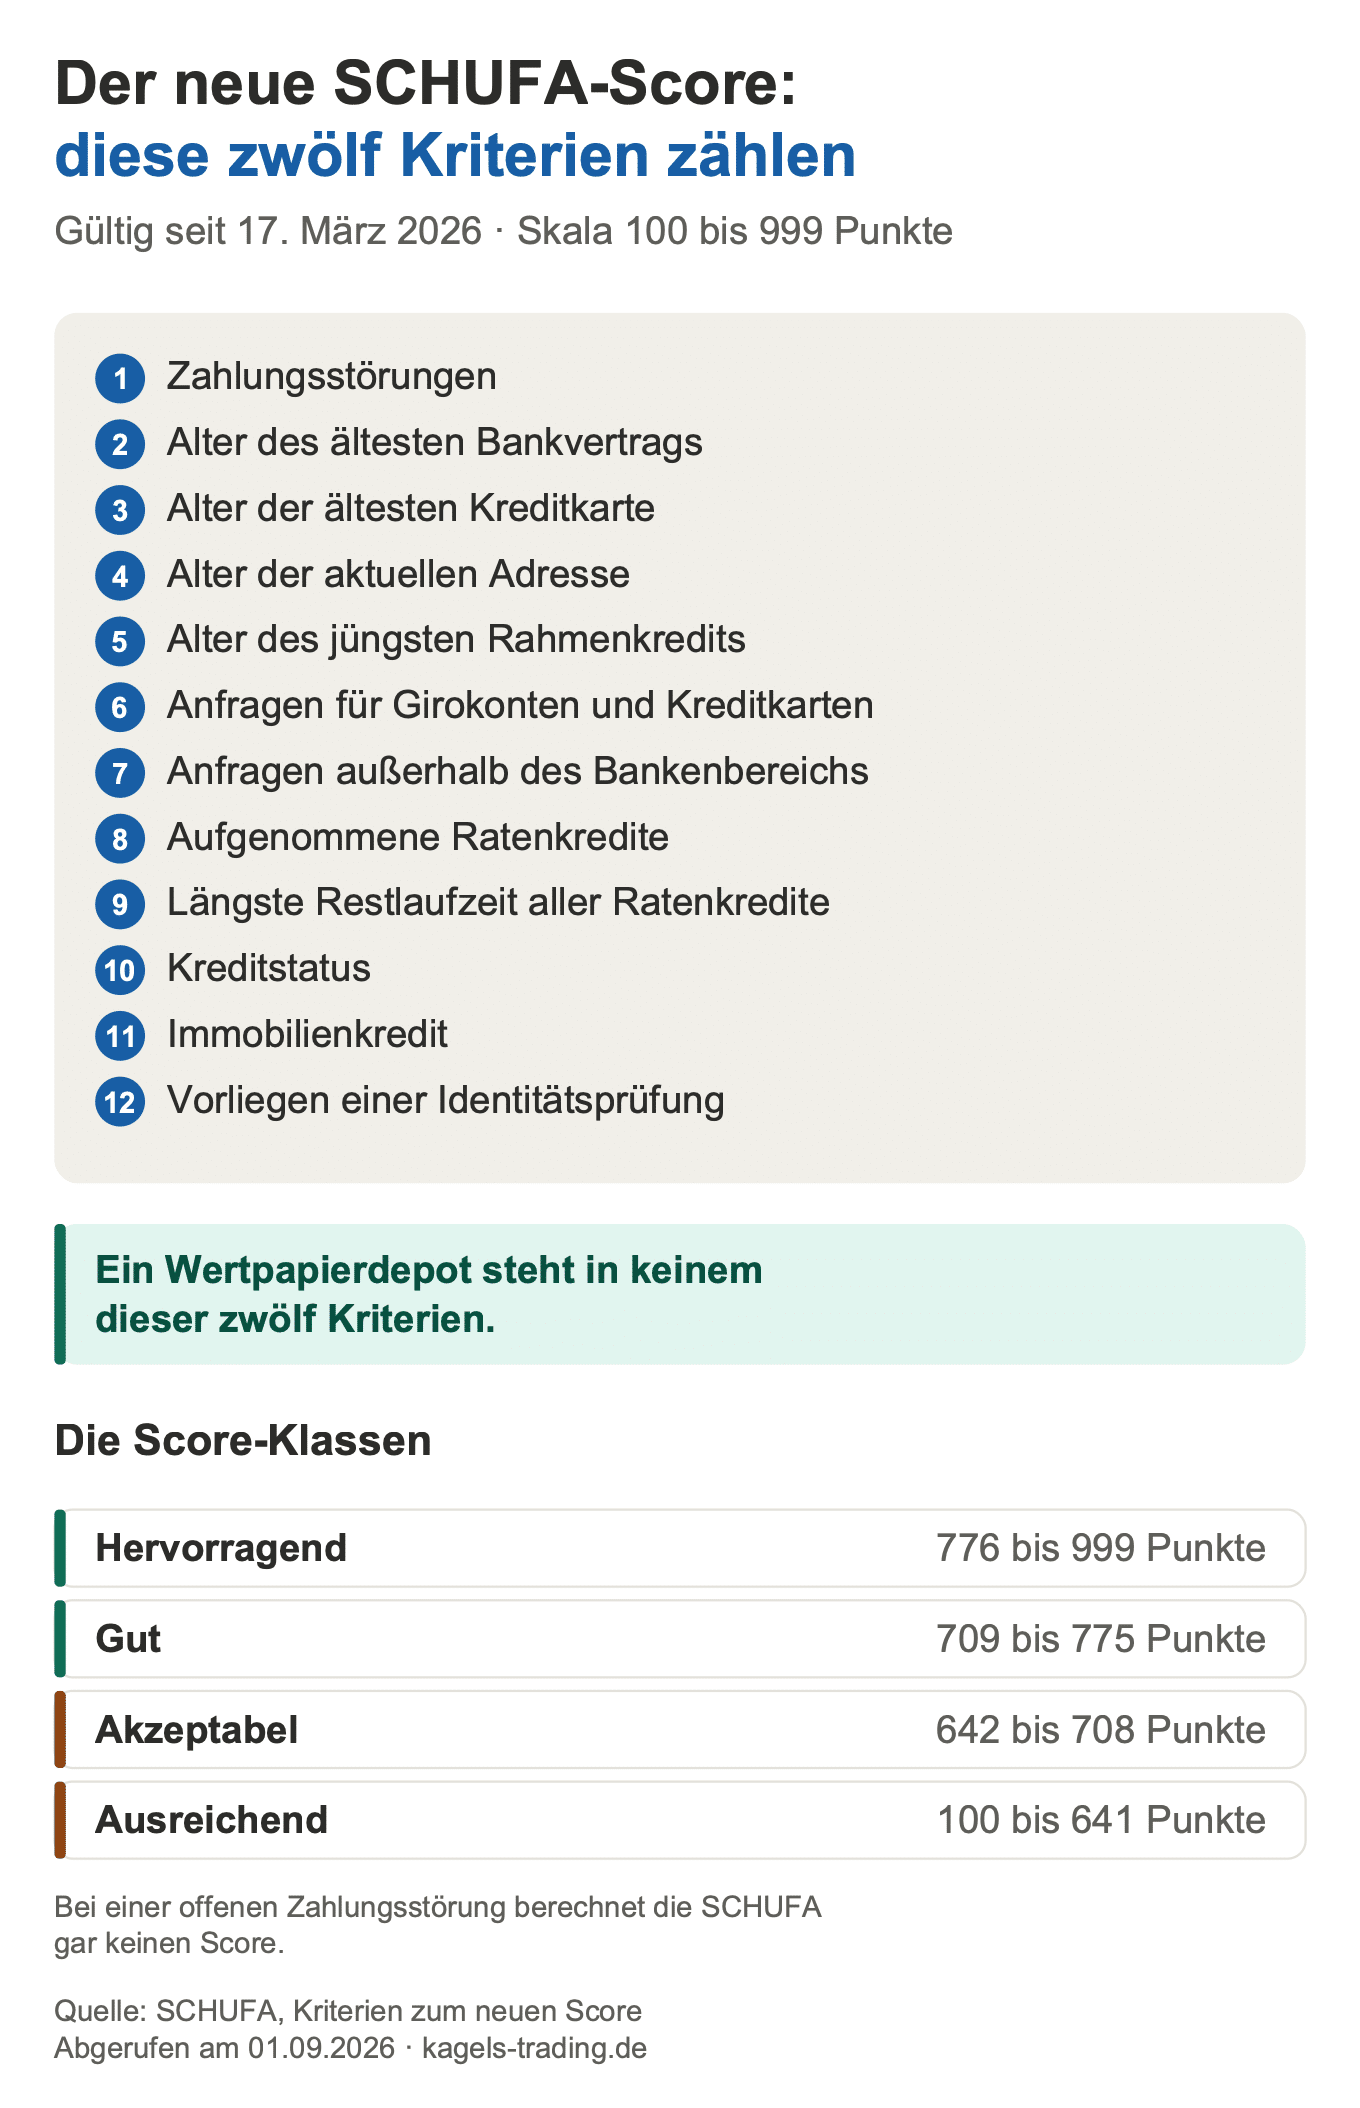
Der Schufa-Score ist eine Zahl zwischen 100 und 999, die angibt, wie wahrscheinlich eine Person ihre Rechnungen und Kredite vertragsgemäß bezahlt. Seit dem 17. März 2026 setzt er sich aus zwölf offengelegten Kriterien zusammen, die jeder selbst nachrechnen kann.
Die Umstellung war ein echter Schnitt. Der neue Score ersetzt sechs Branchenscores und den Basisscore. Aus über 250 möglichen Merkmalen hat die Schufa zwölf ausgewählt. Die alten Prozentwerte des Basisscores gibt es nicht mehr. Für Unternehmen läuft eine Übergangsfrist bis Ende 2028.
Die zwölf Kriterien des neuen Scores
Jedes Kriterium bringt eine feste Punktzahl, und die Punkte werden addiert. Das ist der Grund, warum sich der Score überhaupt nachrechnen lässt.
- Zahlungsstörungen
- Alter des ältesten Bankvertrags
- Alter der ältesten Kreditkarte
- Alter der aktuellen Adresse
- Alter des jüngsten Rahmenkredits
- Anzahl Anfragen und Abschlüsse für Girokonten und Kreditkarten in den vergangenen zwölf Monaten
- Anzahl Anfragen außerhalb des Bankenbereichs in den vergangenen zwölf Monaten
- Aufgenommene Ratenkredite in den vergangenen zwölf Monaten
- Längste Restlaufzeit aller Ratenkredite
- Kreditstatus
- Immobilienkredit
- Vorliegen einer Identitätsprüfung
Das mit Abstand schwerste Kriterium ist das erste. Wer keine Zahlungsstörung hat, bekommt dafür 264 Punkte und damit die volle Zahl. Eine erledigte Zahlungsstörung bringt nur 100 Punkte, nach einem Jahr 135 und nach zwei Jahren 152. Eine bezahlte Forderung bleibt drei Jahre taggenau gespeichert.
Zum Vergleich zwei kleinere Posten. Ein laufender Immobilienkredit bringt 55 Punkte. Wer zwölf Jahre dieselbe Kreditkarte nutzt, bekommt 74 von 81 möglichen Punkten.
Die Punktsumme fällt in eine von fünf Klassen. Hervorragend liegt bei 776 bis 999 Punkten, Gut bei 709 bis 775, Akzeptabel bei 642 bis 708 und Ausreichend bei 100 bis 641. Liegt eine offene Zahlungsstörung vor, berechnet die Schufa gar keinen Score und meldet dem anfragenden Unternehmen nur, dass eine Störung besteht.
Was nicht in den Score einfließt
Die Offenlegung beantwortet auch die Gegenfrage. Weil die Liste vollständig ist, steht fest, was keine Rolle spielt: dein Beruf, die Höhe deines Einkommens, dein Vermögen, dein Familienstand, deine Nationalität und deine Religionszugehörigkeit.
Und eben dein Depot. Weder die Eröffnung noch der Depotwert, noch die Wertpapiere darin, noch deine Gewinne oder Verluste tauchen in einem der zwölf Kriterien auf. Für die Schufa existiert dein Depot nicht.
Ein Punkt ist trotzdem einen zweiten Blick wert. Kriterium 6 zählt Anfragen und Abschlüsse für Girokonten und Kreditkarten der letzten zwölf Monate. Wer in kurzer Zeit mehrere Konten eröffnet, drückt damit seinen Score. Für Depots gilt das ausdrücklich nicht.
Wann ein Depot doch mit der Schufa zu tun bekommt
Es gibt genau zwei Stellen, an denen aus dem Depot ein Kreditgeschäft wird. Beide sind vermeidbar, wenn du sie kennst.
Verrechnungskonto mit Überziehungsrahmen
Manche Banken koppeln das Depot an ein volles Girokonto. Dann eröffnest du nicht ein Produkt, sondern zwei, und für das Girokonto gilt alles, was oben steht. Die Bank fragt die Schufa ab und meldet das Konto anschließend ein.
Der Auslöser ist der Überziehungsrahmen, nicht das Konto selbst. Ein Verrechnungskonto auf reiner Guthabenbasis ist unkritisch. Erst ein eingeräumter Dispositionskredit macht daraus einen Vertrag mit kreditorischem Risiko.
Prüfen kannst du das vor dem Ausfüllen des Antrags. Im Preis- und Leistungsverzeichnis der Bank steht, ob zum Depot ein Girokonto gehört und ob dafür ein Dispo vorgesehen ist. Viele Broker bieten beides wahlweise an, Trade Republic zum Beispiel führt das Verrechnungskonto ohne Überziehungsmöglichkeit. Wer nur handeln will, wählt die Variante ohne Girokonto. Die DKB macht dabei keine Ausnahme. Wer dort ein Depot ohne eigenes Girokonto führen möchte, hat keine Wahl: Das Verrechnungskonto ist dort Voraussetzung.
Wertpapierkredit und Lombardkredit
Die zweite Stelle betrifft Trader mehr als Sparer. Wer seine Wertpapiere beleiht, nimmt einen Kredit auf, und ein Kredit ist ein Vertrag mit kreditorischem Risiko.
Ein Wertpapierkredit, auch Lombardkredit genannt, ist ein Darlehen, das durch die Wertpapiere im eigenen Depot besichert ist. Die Bank zahlt einen Teil des Depotwerts als Kreditrahmen aus und behält die Papiere als Sicherheit.
Ob die Bank dafür in die Schufa schaut, entscheidet sie selbst. Ein Teil der Anbieter verzichtet auf die Abfrage, weil die hinterlegten Wertpapiere die Sicherheit stellen und eine Bonitätsprüfung damit überflüssig wird. Andere Häuser haben ihre Praxis in den vergangenen Jahren geändert und verlangen inzwischen eine Selbstauskunft samt Einwilligung zur Schufa-Abfrage. Scalable Capital bietet einen solchen Depotkredit ebenfalls an.
Deshalb gilt hier keine allgemeine Regel, sondern ein Blick in die Unterlagen. Die Kreditbedingungen des jeweiligen Anbieters sagen, ob eine Abfrage stattfindet und ob der Kredit eingemeldet wird. Diese Frage gehört geklärt, bevor du den Kredit beantragst, nicht danach.
Eine Sache ist unabhängig vom Anbieter sicher. Bedienst du den Kredit nicht vertragsgemäß, wird daraus eine Zahlungsstörung, und die landet in jedem Fall in der Schufa. Das ist dann Kriterium 1, das schwerste von allen.

Depot eröffnen mit negativer Schufa
Das geht, und der Grund dafür steht schon weiter oben. Wo keine Bonitätsprüfung stattfindet, kann sie auch nicht negativ ausfallen. Ein negativer Eintrag hindert dich nicht daran, ein Depot zu eröffnen.
Drei Punkte solltest du beim Antrag trotzdem beachten. Erstens: Wähle die Variante ohne Girokonto der Depotbank, falls beides angeboten wird. Zweitens: Achte darauf, dass das Verrechnungskonto ohne Dispo geführt wird. Drittens: Verzichte zunächst auf einen Wertpapierkredit.
Was die Bank in jedem Fall prüft, ist deine Identität. Für die Depoteröffnung brauchst du ein Identifikationsverfahren wie Videoident oder Postident, dazu deine Steuer-Identifikationsnummer und ein Referenzkonto für Ein- und Auszahlungen. Das ist eine Pflicht aus dem Geldwäscherecht und hat mit deiner Bonität nichts zu tun.
Eine Identitätsprüfung wirkt sich sogar positiv aus. Sie ist Kriterium 12 des neuen Scores. Wer sich einmal ordentlich legitimiert hat, bekommt dafür Punkte.
Worauf du bei der Wahl der Depotbank achten solltest
Der Markt hat sich in den vergangenen Jahren stark bereinigt und das trifft auch bekannte Namen. Zwei Beispiele zeigen, warum ältere Empfehlungslisten mit Vorsicht zu lesen sind. Einen aktuellen Überblick findest du in unserem Broker-Vergleich.
Die onvista bank hat ihren Geschäftsbetrieb eingestellt. Wertpapiere und Guthaben ihrer Kunden wurden zu comdirect übertragen und werden dort verwahrt. Das Nachrichtenportal onvista.de gibt es weiterhin, es ist ein eigenständiges Angebot und von der Abwicklung der Bank nicht betroffen.
Die JFD Bank AG bedient keine Privatkunden mehr. Sie beschreibt sich heute als Wertpapierinstitut, das sich ausschließlich auf B2B-Geschäftsbeziehungen konzentriert. Ihr Wertpapierdepotgeschäft führt sie als modulares Angebot für White-Label-Kooperationen, nicht als Depot für Privatanleger.

Für dich heißt das zweierlei. Prüfe vor der Eröffnung, ob der Anbieter Privatkunden überhaupt noch annimmt. Und prüfe im Preisverzeichnis, ob das Depot einzeln oder nur zusammen mit einem Girokonto zu haben ist. Etablierte Häuser wie die Consorsbank bieten beide Varianten an. Das ist die einzige Stelle im ganzen Vorgang, an der du deinen Schufa-Score beeinflusst.
Deine Wertpapiere sind übrigens auch dann sicher, wenn eine Bank aufgibt. Sie gelten als Sondervermögen und gehören nicht zur Insolvenzmasse der Bank. Sie werden auf ein anderes Institut übertragen, so wie es bei der onvista bank geschehen ist.
Fazit: Ein Depot ist für die Schufa unsichtbar
Die Ausgangsfrage lässt sich seit 2026 kurz beantworten. Eine Depoteröffnung hat keinen Einfluss auf deinen Schufa-Score. Das ist keine Einschätzung mehr, sondern nachprüfbar: Die Schufa hat ihre Formel am 17. März 2026 offengelegt, und ein Wertpapierdepot kommt in keinem der zwölf Kriterien vor.
Aufpassen musst du an zwei Stellen. Wird zum Depot ein Girokonto mit Dispo mit eröffnet, gilt für dieses Konto die normale Bonitätsprüfung. Und ein Wertpapierkredit ist ein Kredit, auch wenn er durch dein eigenes Depot besichert ist.
Beides erkennst du vor der Unterschrift. Ein Blick in das Preis- und Leistungsverzeichnis reicht. Wer nur Wertpapiere kaufen und verkaufen will, geht dieses Risiko schlicht nicht ein.
Häufige Fragen zu Depot und Schufa
Kann ich trotz negativem Schufa-Eintrag ein Wertpapierdepot bekommen?
Ja. Für ein reines Depot prüft die Bank deine Bonität nicht, weil sie dir kein Geld leiht. Auch bei laufender Privatinsolvenz oder Arbeitslosigkeit ist die Eröffnung möglich. Achte nur darauf, dass kein Girokonto mit Überziehungsrahmen mit eröffnet wird.
Sieht die Schufa, wie viel Geld in meinem Depot liegt?
Nein. Weder der Depotwert noch einzelne Wertpapiere, Gewinne oder Verluste werden an die Schufa gemeldet. Vermögen ist keines der zwölf Score-Kriterien.
Schaden mehrere Depots bei verschiedenen Brokern meinem Score?
Nein. Kriterium 6 des neuen Scores zählt ausschließlich Anfragen und Abschlüsse für Girokonten und Kreditkarten. Depots zählt es nicht mit. Du kannst so viele Depots führen, wie du möchtest.
Worin unterscheiden sich Kreditanfrage und Konditionenanfrage?
Eine Kreditanfrage wird der Schufa gemeldet und fließt in den Score ein. Eine Konditionenanfrage dient nur dem Vergleich von Angeboten und wirkt sich nicht auf den Score aus. Wer mehrere Kredite vergleicht, sollte deshalb ausdrücklich auf einer Konditionenanfrage bestehen.
Wie sehe ich, was die Schufa über mich gespeichert hat?
Über den kostenlosen Schufa-Account lassen sich die gespeicherten Daten jederzeit digital einsehen. Zusätzlich hast du nach Artikel 15 der Datenschutz-Grundverordnung Anspruch auf eine Datenkopie.
Was passiert mit meinem Depot, wenn die Bank den Betrieb einstellt?
Wertpapiere im Depot sind Sondervermögen und gehören nicht der Bank. Sie werden auf ein anderes Institut übertragen. Bei der onvista bank sind Wertpapiere und Guthaben zu comdirect gewandert.
Wie lange bleibt ein negativer Eintrag gespeichert?
Eine bezahlte Forderung wird nach der Erledigung drei Jahre taggenau als erledigte Zahlungsstörung geführt und wirkt in dieser Zeit negativ, mit abnehmendem Gewicht. Anfragen von Inkassounternehmen wirken zwölf Monate lang negativ und werden danach gelöscht.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und diskretionärer Price-Action-Trader seit 1980. Er handelt Forex, Aktienindizes, Rohstoffe und Zinsmärkte und arbeitet ohne technische Indikatoren, allein auf Basis von Kursverlauf und Marktstruktur.
Ende der Achtzigerjahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre vertrat er Joe Ross in Deutschland und übersetzte und verlegte dessen 10 Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
In fast fünf Jahrzehnten an den Märkten hat Karsten eine zweistellige Zahl von Depots eröffnet, im Inland wie im Ausland. Er kennt die Stelle im Antrag, an der aus einer reinen Depoteröffnung ein Kreditgeschäft wird, und weist Einsteiger in seinen Schulungen regelmäßig darauf hin.
Dieser Artikel wurde von Christian Möhrer final geprüft.