

Beim 50K-Test von Topstep beträgt dein anfänglicher Verlustpuffer nur 2.000 Dollar. Das Konto heißt 50.000 $, aber verlieren darfst du davon nur vier Prozent, bevor die Prüfung nicht bestanden ist. Wer das verinnerlicht, rechnet anders: Es zählt nicht allein die Kontogröße, sondern der Spielraum bis zur Verlustgrenze und die Frage, ob dein Gewinnziel vor dieser Grenze erreicht wird.
Dieser Artikel rechnet das mit echten Trades in einem vereinfachten Modell durch. Grundlage sind meine eigenen 61 Trades aus dem Trading-Journal, gespielt gegen ausgewählte Regeln von Topstep, Take Profit Trader und FTMO. Du siehst, welche Art von Verlustgrenze am meisten kostet, wie stark das Risiko pro Trade die Bestehensquote im Modell bewegt und was die Firmen selbst über ihre Quoten melden. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Prop-Firm-Drawdown: das Wichtigste in 30 Sekunden
- Der Verlustpuffer ist kleiner als das Konto: Ein 50K-Konto bei Topstep startet mit 2.000 $ Puffer und 3.000 $ Gewinnziel. Die Prüfung verlangt also 1,50 $ Gewinn je Dollar erlaubtem Verlust.
- Die Art der Grenze kostet Bestehensquote: Im Modell mit meinen Trades und 2 % Risiko bestehen bei statischer Grenze 76 %, bei End-of-Day-Grenze 67 %, bei intraday nachziehender Grenze nur 50 %.
- Die Reihenfolge der Trades entscheidet mit: Dieselben 61 Trades, nur gemischt, bestehen bei 1 % Risiko in 81 % der Reihenfolgen, bei 2 % nur in 60 %.
- Ohne Edge bleibt die Quote niedrig: Ohne positiven Erwartungswert bestehen im Topstep-Modell je nach Risiko nur 12 bis 28 % der Durchläufe.
- Meine eigene Spanne: Ich riskiere 0,5 bis 1 % des Kontos pro Trade. Beim 50K-Konto wären das 250 bis 500 $, also ein Achtel bis ein Viertel des Anfangspuffers.
Was ist der Drawdown bei einer Prop Firm?
Der Drawdown bei einer Prop Firm ist der Verlust vom Startsaldo oder vom letzten Höchststand. Die Firma legt dafür eine Verlustgrenze fest. Wird sie erreicht, ist die Prüfung nach den Regeln des Anbieters nicht bestanden. Die Prüfkonten selbst sind simulierte Konten.
Die Nominalgröße des Kontos und der Verlustpuffer sind zwei verschiedene Zahlen. Bei Topsteps 50K Trading Combine, also dem Prüfkonto über 50.000 $, liegt die Verlustgrenze (Maximum Loss Limit) bei 2.000 $. Die Nominalgröße bestimmt Kontraktlimits und andere Regeln, der Puffer bestimmt, wie viele Fehler du überlebst. Die allgemeine Kennzahl für den größten Rückgang von einem Höchststand bis zum folgenden Tief heißt Maximum Drawdown. Bei FTMOs 2-Step-Challenge über 100.000 $ ist das Verhältnis ein anderes: 10 % Gewinnziel in Phase 1 bei 10 % maximalem Verlust, danach 5 % in Phase 2.
Daraus folgt die wichtigste Frage einer Prop-Firm-Prüfung. Auf dem eigenen Konto lautet sie: Hat meine Strategie einen Vorteil? In der Challenge lautet sie: Erreicht mein Konto plus 3.000 $, bevor es die Verlustgrenze erreicht? Eine Strategie kann die erste Frage mit Ja beantworten und an der zweiten trotzdem scheitern, weil zwei feste Grenzen wenig Platz für eine lange Verlustserie lassen. Bei Topstep verliert ein Combine nach einem Verstoß die Berechtigung zum Funding bis zu einem kostenpflichtigen Reset, Übungshandel bleibt möglich. Was ein Drawdown allgemein ist und wie tief er im DAX historisch ausfiel, steht in unserem Grundlagenartikel zum Drawdown im Trading.
Drei Arten der Verlustgrenze: statisch, End of Day und intraday
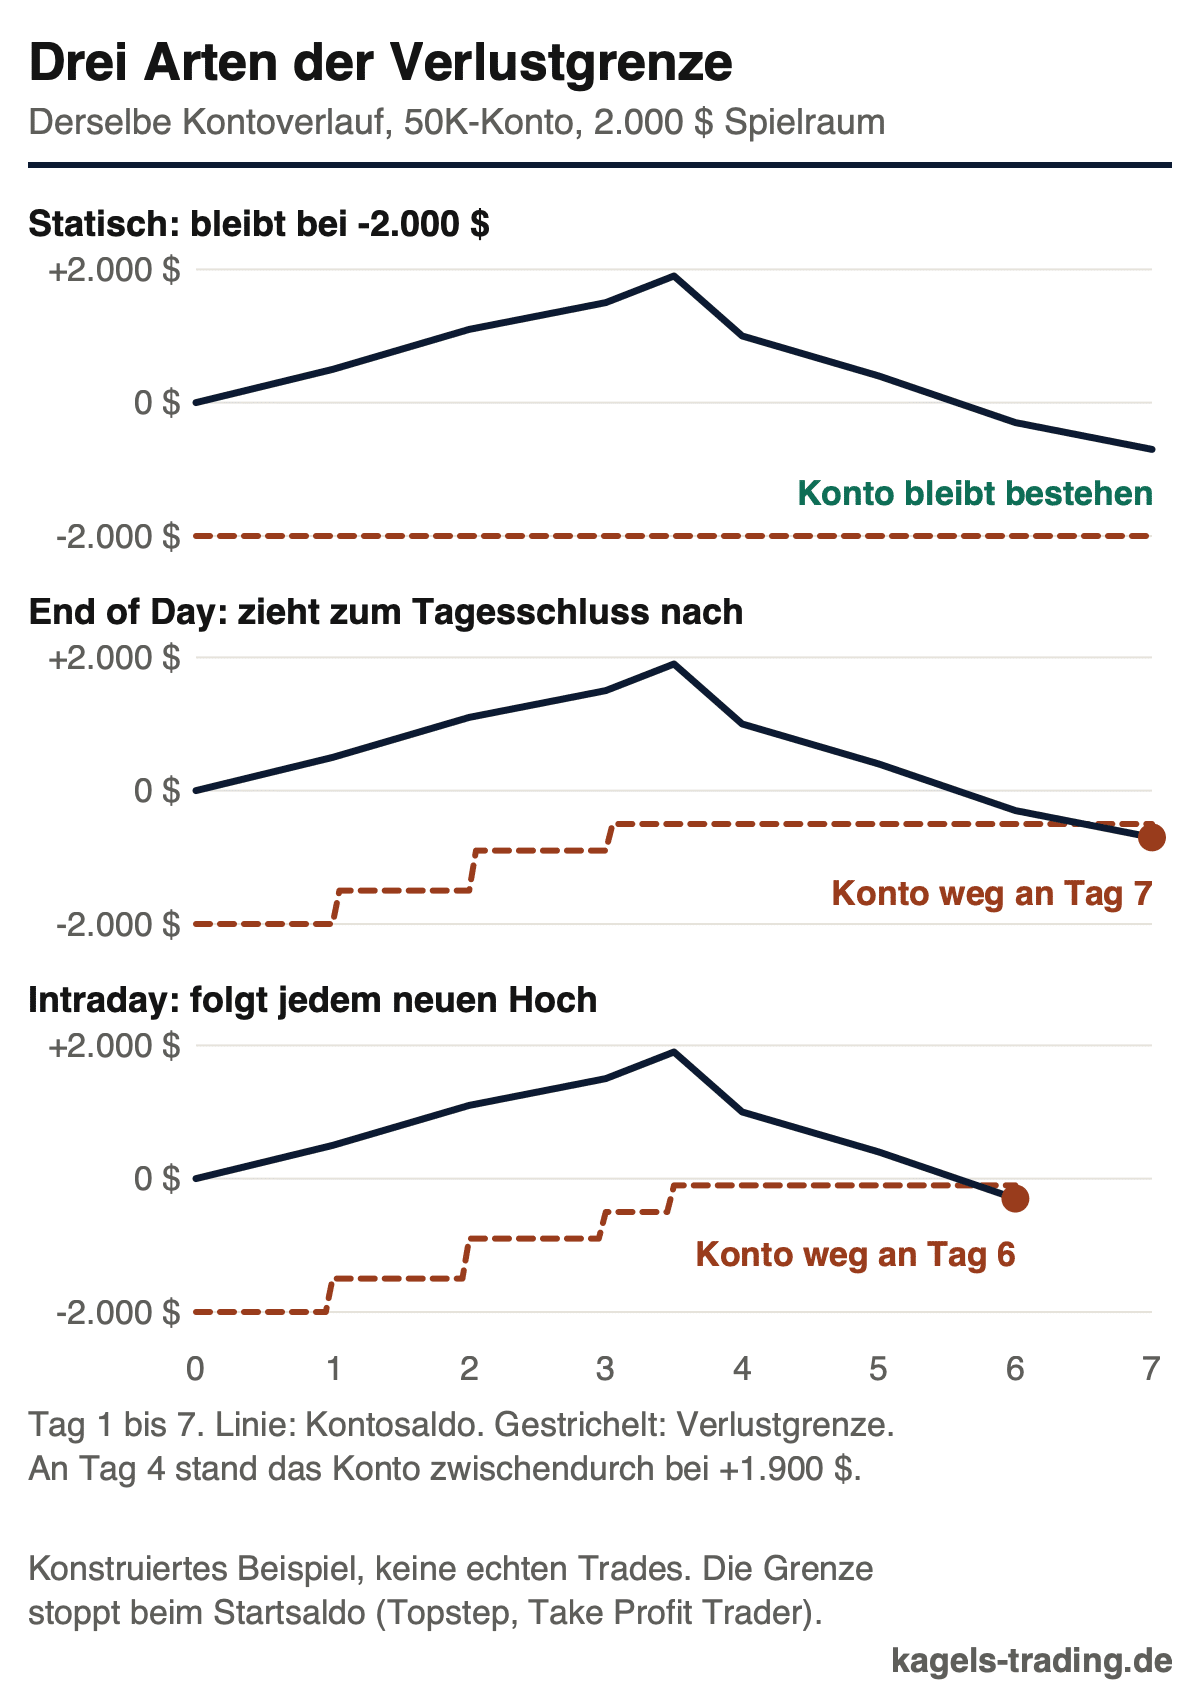
Prop Firms ziehen die Verlustgrenze unterschiedlich nach, und genau das entscheidet über viele Konten. Es gibt drei Grundformen. Die Grafik zeigt denselben konstruierten Kontoverlauf unter allen dreien: Das Konto steigt auf +1.500 $, steht an Tag 4 zwischendurch bei +1.900 $ und fällt dann bis auf −700 $.
Ein statischer Drawdown ist eine Verlustgrenze, die fest am Startsaldo hängt. Sie bewegt sich nicht, wenn das Konto Gewinne macht.
FTMO nutzt in der 2-Step-Challenge eine solche statische Maximalgrenze von 10 %. Startet die Grenze bei −10.000 $, liegt sie dort auch nach einem Gewinn von 5.000 $. Gewinne vergrößern hier deinen Puffer, statt ihn mitzuziehen. Gemessen wird bei FTMO das Kapital einschließlich offener Positionen, also auch Buchverluste, die noch nicht realisiert sind.
Ein End-of-Day-Drawdown ist eine Verlustgrenze, die nur zum Tagesschluss neu berechnet wird. Sie folgt dem höchsten Schlusssaldo eines Handelstages.
Bei Topstep und im Test von Take Profit Trader endet das Nachziehen am Startsaldo. Danach bleibt die Grenze fest. Entscheidend ist der Unterschied zwischen Berechnung und Bruch: Die Grenze wird am Tagesende neu gesetzt, gebrochen wird sie aber in Echtzeit, auch durch offene Verluste. Laut der Topstep-Regel zum Maximum Loss Limit wird das Konto dann sofort glattgestellt, ebenso laut der Drawdown-Regel von Take Profit Trader für den Test.
Ein Intraday-Trailing-Drawdown ist eine Verlustgrenze, die jedem neuen Höchststand sofort folgt, auch einem offenen Gewinn, der noch nicht realisiert ist.
Diese Form ist die strengste. Läuft ein Trade zwischenzeitlich +400 $ ins Plus und kommt dann auf null zurück, ist dein Spielraum trotzdem um 400 $ geschrumpft. Take Profit Trader nutzt sie im PRO-Konto nach bestandenem Test, wie die Regel zum PRO-Drawdown beschreibt. Das PRO+-Konto arbeitet wieder mit End of Day.
| Firma und Konto | Regeln der Prüfung |
|---|---|
| Topstep 50K Combine | 3.000 $ Ziel, 2.000 $ Grenze; End of Day, endet am Startsaldo, Bruch in Echtzeit; bester Tag höchstens 55 % des Gesamtgewinns; Tagesverlustgrenze optional |
| Take Profit Trader 50K Test | 3.000 $ Ziel, 2.000 $ Grenze; End of Day, endet am Startsaldo, Bruch in Echtzeit; bester Tag unter 50 % des Gesamtgewinns; mindestens 3 Handelstage |
| FTMO 2-Step 100K | 10.000 $, dann 5.000 $ Ziel, 10.000 $ Grenze; statisch, gemessen am Kapital; Tagesgrenze = Saldo um 00:00 Uhr MEZ/MESZ minus 5.000 $; mindestens 4 Handelstage je Phase |
Das Modell zeigt, was die Grenzart kostet. Mit meinen Trades und 1 % Risiko pro Trade bestehen bei statischer Grenze 96 % der Durchläufe, bei End of Day 92 %, bei Intraday-Trailing 90 %. Bei 2 % Risiko wird der Abstand groß: 76 %, 67 % und 50 %. Je größer die einzelnen Trades, desto häufiger zieht ein großer Gewinner die Grenze nach oben, die der nächste Verlierer dann trifft. Diese drei Werte rechnen ohne Konsistenzregel und ohne Tagesverlustgrenze, damit nur die Art der Grenze verglichen wird.
Die Reihenfolge entscheidet: dieselben Trades, anderes Ergebnis
Zwei Trader mit identischen Trades können unterschiedlich ausgehen. Einer bekommt die Gewinner zuerst und erreicht das Ziel. Der andere startet mit drei Verlusten, trifft die Grenze und sieht seine Gewinner nie. Auf dem eigenen Konto wäre beides am Ende dasselbe Ergebnis. In der Challenge ist der zweite raus, bevor seine Edge, also sein statistischer Vorteil, wirken kann.
R ist die Risikoeinheit eines Trades: der Betrag, der bei Erreichen des geplanten Stop-Loss verloren geht. Ein Ergebnis von +2R heißt, der Trade hat das Doppelte des geplanten Risikos eingebracht.
Um die Reihenfolge zu messen, haben wir meine eigenen 61 Trades gemischt. Es sind die Trades aus meinem Journal vom 25. Juni bis 17. Juli 2026, netto nach Gebühren: 54,1 % Gewinner, im ausgewerteten Zeitraum im Schnitt +0,54R pro Trade. Weil das Nettoergebnis Gebühren und Ausführung enthält, liegt ein Verlust nicht immer genau bei 1R: Der größte Verlust betrug −1,42R. Diese 61 Trades habe ich 20.000-mal ohne Zurücklegen neu sortiert und durch ein 50K-Konto mit 3.000 $ Ziel und 2.000 $ Grenze laufen lassen. In diesem Experiment zieht die Grenze vereinfacht nach jedem Trade nach, eine Konsistenzregel gibt es nicht.
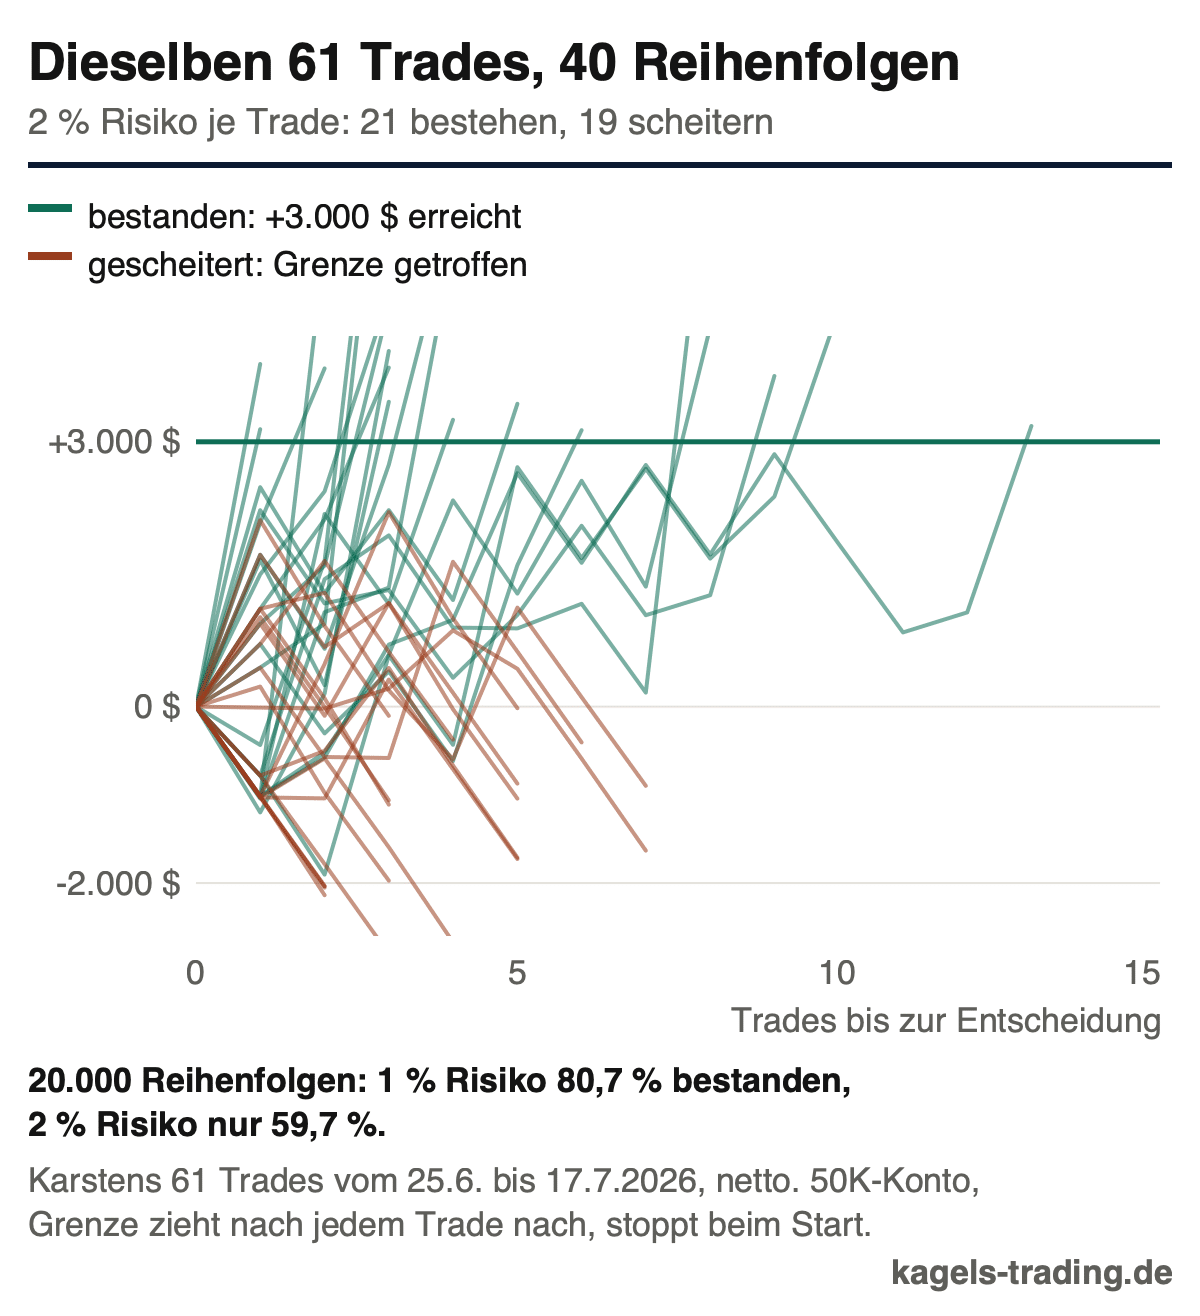
Das Ergebnis ist eindeutig. Bei 1 % Risiko, also 500 $ pro Trade, bestehen 80,7 % der Reihenfolgen. Bei 2 % sind es nur noch 59,7 %. Die Trades sind identisch, nur ihre Reihenfolge ändert sich.
Mit der echten Reihenfolge meiner Trades sieht es im Modell so aus. Gegen die Topstep-Regeln ohne Tagesverlustgrenze hätten 0,5 % und 1 % Risiko bestanden. Bei 1,5 % und 2 % hätte das Modell die Grenze an Tag 4 gerissen, weil die Tage 3 und 4 zusammen −2,3R brachten. Echte Equity-Verläufe, also offene Verluste innerhalb der Trades, kennt mein Journal nicht. In einem echten Konto hätte die Grenze deshalb auch früher fallen können. Eindeutig bleibt der Befund zur Positionsgröße: Dieselben Setups führen je nach Risiko zu bestanden oder verloren.
Die Formel dahinter: Erwartungswert und Spielraum
Der Erwartungswert ist der durchschnittliche Gewinn oder Verlust pro Trade über viele Trades. Er berechnet sich als Trefferquote mal Durchschnittsgewinn minus Verlustquote mal Durchschnittsverlust.
Mit meinen Zahlen ergibt das im ausgewerteten Zeitraum +0,54R pro Trade. Gerechnet: 54,1 % × 1,81R − 45,9 % × 0,96R = +0,54R. Das ist ein Mittelwert aus 61 Trades, keine Zusage für die Zukunft. Schon nach 29 Trades lag er bei +0,73R und ist danach gefallen. Wie man das sauber ausrechnet und wie viele Trades eine belastbare Zahl braucht, erklärt der Artikel zur Trading-Mathematik.
Für den Fall ohne Edge gibt es einen idealisierten Referenzwert. Bewegt sich ein Konto in sehr kleinen, fairen Schritten zwischen einer festen Grenze und einem festen Ziel, gilt: Bestehenswahrscheinlichkeit = Puffer ÷ (Puffer + Gewinnziel). Beim 50K-Konto wären das 2.000 ÷ 5.000 = 40 %. Mathematisch ist das der faire Fall des Ruins des Spielers. Diese Formel setzt voraus, dass einzelne Trades die Grenzen nicht weit überspringen und keine weiteren Regeln gelten.
Echte Trades erfüllen diese Voraussetzungen nicht. Einzelne Trades bringen mehrere R, Tage enthalten bis zu neun Trades, und das Ziel wird erst am Tagesende geprüft. Im Modell ohne Edge und mit statischer Grenze bestehen deshalb bei 0,5 %, 1 % und 2 % Risiko 37 %, 29 % und 28 %, also weniger als der Referenzwert. Ein einzelner bestandener Test sagt darum wenig über eine Edge. Ob eine Strategie wirklich einen Vorteil hat, prüfst du über die Trading Edge und eine ausreichend große Stichprobe, nicht über ein einzelnes Prüfkonto.
Risiko pro Trade: wie stark es die Bestehensquote im Modell bewegt
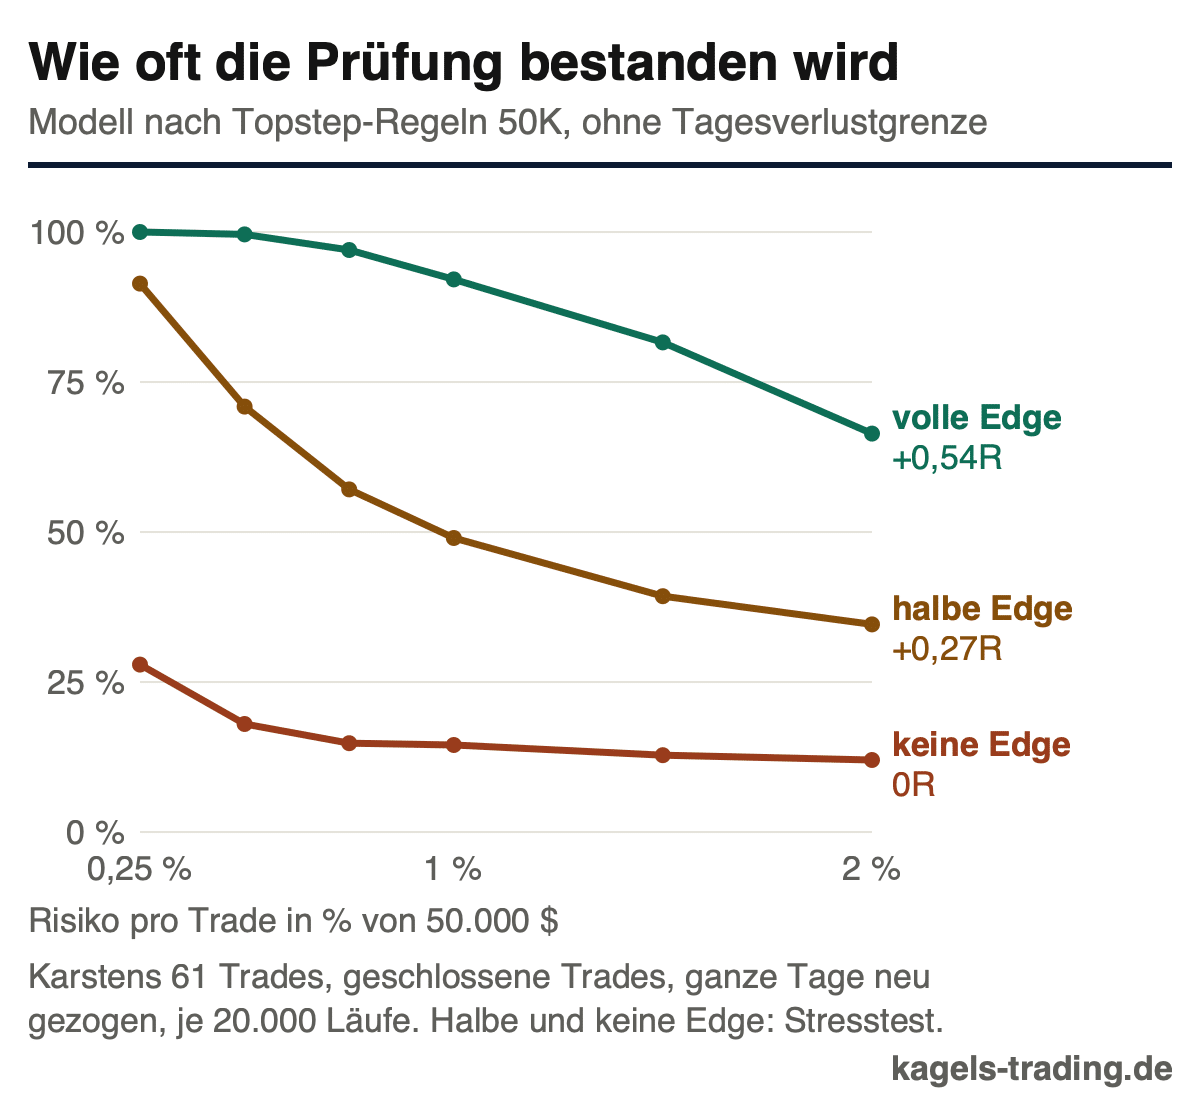
Bei gleichbleibenden Trade-Ergebnissen verändert die Positionsgröße die modellierte Bestehensquote deutlich. Die Grafik zeigt die Bestehensquote nach den Topstep-Regeln (End of Day, 55-%-Konsistenzregel, ohne optionale Tagesverlustgrenze) für drei Fälle: meine Edge wie gehandelt (+0,54R), die halbe Edge (+0,27R) und keine Edge. Die beiden schwächeren Fälle sind frei gewählte Stresstests: Jeder Trade wurde um denselben Betrag in R verschlechtert.
| Risiko pro Trade (50K) | volle Edge +0,54R | halbe Edge +0,27R | keine Edge |
|---|---|---|---|
| 0,5 % (250 $) | 99,6 % | 70,9 % | 18,0 % |
| 1 % (500 $) | 92,1 % | 49,0 % | 14,5 % |
| 2 % (1.000 $) | 66,4 % | 34,6 % | 12,0 % |
Der Stresstest mit halber Edge zeigt den Preis von zu viel Risiko besonders klar. Bei 0,5 % besteht das Modell in 71 % der Fälle, bei 2 % nur in 35 %. Mit voller Edge fällt die Quote im selben Bereich von 99,6 % auf 66,4 %. Beide Rückgänge sind ähnlich groß, rund 33 bis 36 Prozentpunkte. Eine optimale Positionsgröße lässt sich daraus nicht ableiten, nur die Richtung: Mehr Risiko kostet im Modell Bestehensquote.
Zu wenig Risiko hat auch einen Preis, er heißt Zeit. Bei 0,25 % besteht das Modell mit voller Edge fast immer, die bestandenen Durchläufe brauchen aber im Median 15 Handelstage bis zum Bestehen. Bei 1 % sind es 9 Tage. Topstep und Take Profit Trader berechnen ihre Tests monatlich. Kleinere Positionen verlängern die Prüfung und damit die Zeit, in der Abogebühren anfallen können. Ob daraus ein zusätzlicher Monat wird, hängt vom Kaufdatum und von deinen Handelstagen ab.
Verlustserien sind normal und müssen in den Puffer passen. Fünf volle Verluste von je 1R kosten bei 500 $ Risiko 2.500 $, mehr als der gesamte Anfangspuffer. Nimmt man meine Verlustquote von 45,9 % und behandelt jeden Trade als unabhängigen Münzwurf, kommt eine Serie von fünf Verlusten innerhalb von 61 Trades in rund 49 % der Fälle vor. Dass meine Trades bei 1 % im Modell trotzdem meist bestehen, liegt daran, dass das Ziel oft erreicht ist, bevor eine solche Serie kommt. Wie du die Positionsgröße aus Stop und Kontogröße berechnest, steht im Artikel zur Positionsgröße, die Obergrenze aus Trefferquote und Gewinn-Verlust-Verhältnis zeigt das Kelly-Kriterium.

Zusatzregeln: Konsistenz, Tagesverlust und Mindesttage
Neben der Verlustgrenze können weitere Regeln die Bestehensquote senken oder das Bestehen verzögern. Die drei häufigsten sind die Konsistenzregel, die Tagesverlustgrenze und eine Mindestzahl an Handelstagen. Wie stark, hängt vom Muster der Trades ab: Im Modell mit halber Edge und 2 % Risiko senkte allein die Konsistenzregel die Quote von 42,9 auf 34,6 %.
Eine Konsistenzregel begrenzt, welchen Anteil der beste Handelstag am Gesamtgewinn haben darf. Ist der Anteil zu groß, steigt das Gewinnziel, bis die Bedingung erfüllt ist.
Die Konsistenzregel hätte mich acht Handelstage länger in der Prüfung gehalten. Laut der Topstep-Hilfeseite zur Konsistenzregel darf der beste Tag höchstens 55 % des Gesamtgewinns ausmachen. Mit meiner echten Reihenfolge lag das Modellkonto bei 1 % Risiko an Tag 9 über 3.000 $. Bestanden hätte es trotzdem erst an Tag 17, weil mein bester Tag am 7. Juli allein +15,6R brachte. Wer selten, aber groß gewinnt, wird von dieser Regel gebremst. Im Modell brauchen die bestandenen Topstep-Durchläufe bei 1 % Risiko im Median 9 Handelstage bis zum Bestehen, ohne Konsistenzregel nur 4.
Die Tagesverlustgrenze trifft vor allem Tage mit vielen Trades. Bei FTMO berechnet sich die Tagesgrenze aus dem Saldo um 00:00 Uhr MEZ/MESZ minus 5 % des Anfangskapitals, bei 100.000 $ also minus 5.000 $. Überwacht wird das Kapital einschließlich offener Positionen, Swaps und Kommissionen. Mit voller Edge besteht mein Modell dank 10 % Puffer fast immer. Mit halber Edge und 2 % Risiko fällt die Quote dort aber auf 20 %, weil an meinen vollsten Tagen bis zu neun Trades liefen. Bei Topstep ist die Tagesverlustgrenze laut Hilfeseite optional.
Mindesttage verlängern die Prüfung, ändern die Quote im Modell aber kaum. Take Profit Trader verlangt 3 Handelstage, FTMO 4 Tage je Phase. Im Modell lagen Topstep und Take Profit Trader trotz verschiedener Mindesttage und Konsistenzgrenzen fast gleichauf, die Unterschiede blieben unter drei Prozentpunkten.
Was die Prop Firms selbst über ihre Quoten melden
Einige Firmen veröffentlichen ihre Bestehensquoten, aber jede mit einer anderen Bezugsgröße. Topstep nennt für 2025 in seinem Programm-Hinweis vier Werte, Take Profit Trader auf seiner Startseite einen. FTMO veröffentlicht keine Bestehensquote. Unabhängige Zahlen von Aufsichtsbehörden oder aus der Forschung haben wir nicht gefunden.
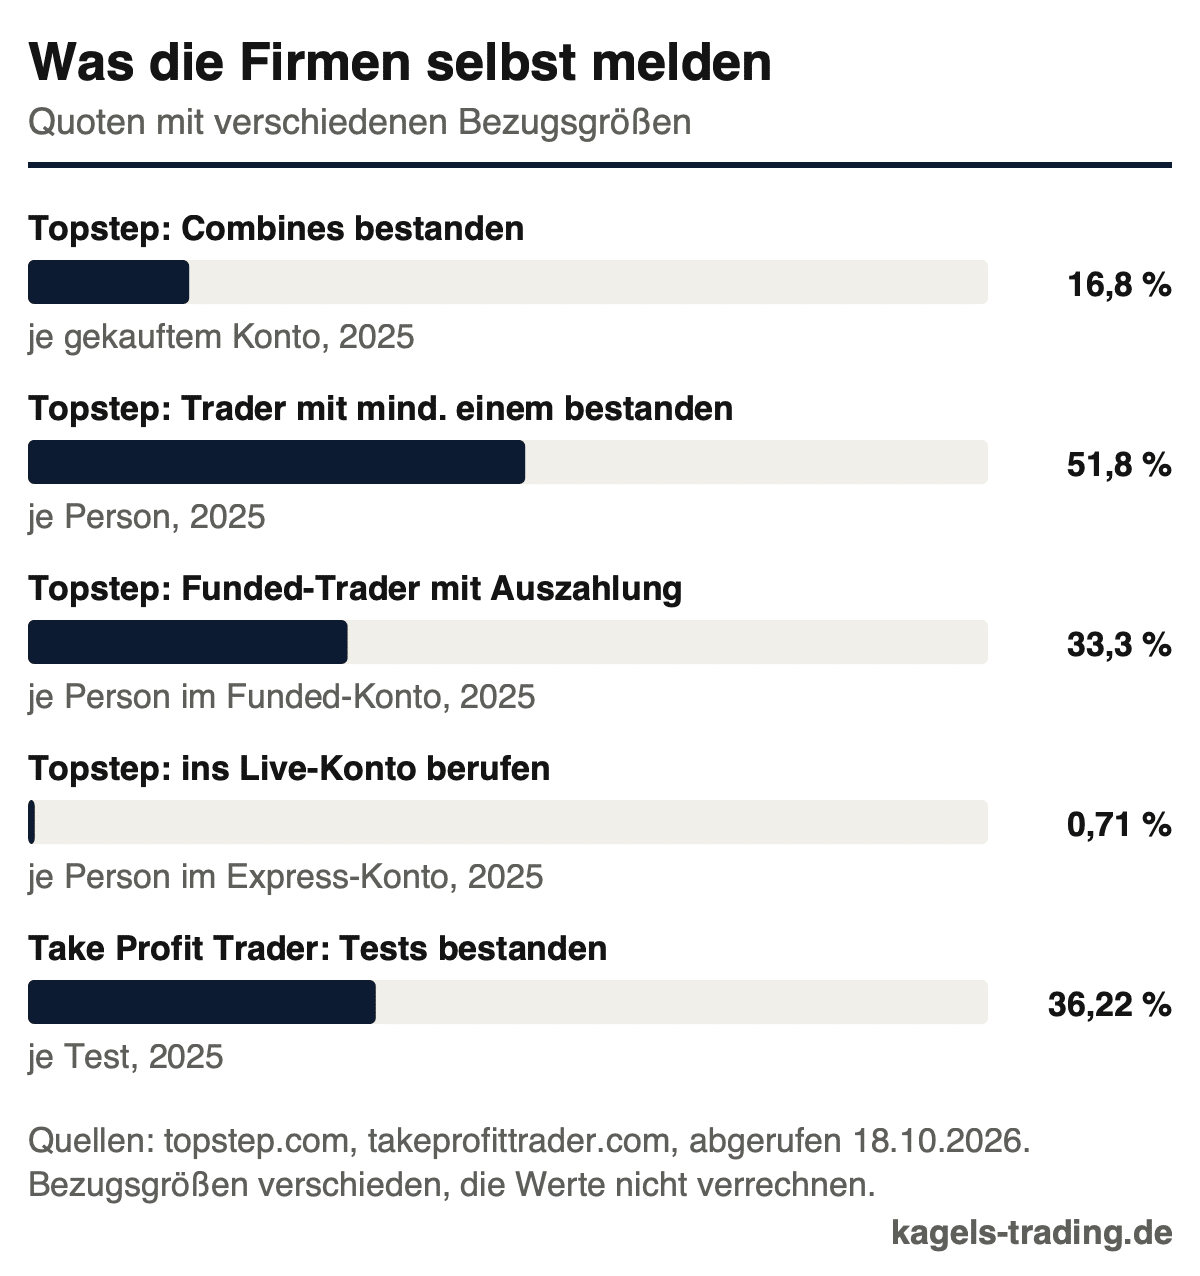
Der Unterschied zwischen Konto und Person ist entscheidend. Topstep meldet, dass 16,8 % aller gestarteten Combines bestanden wurden, aber 51,8 % der Personen mindestens einen bestanden. Viele kaufen also mehrere Konten, bis eines durchkommt. Von den Personen im Funded-Konto erhielten 33,3 % eine Auszahlung. Ins echte Live-Konto berufen wurden 0,71 % der Trader mit Express-Funded-Konto.
Diese Zahlen beschreiben echte Kunden, mein Modell beschreibt meine Trades. Die Firmenquoten stammen von Tausenden Händlern mit eigenen Strategien, Positionsgrößen und Regelständen aus 2025. Mein Modell nutzt 61 eigene Trades und die Regeln vom Oktober 2026. Beide Zahlenreihen lassen sich deshalb nicht vergleichen, und aus der Firmenstatistik folgt nichts über die Edge der Kunden. Take Profit Trader meldet für 2025 36,22 % bestandene Tests, gezählt je Test.
Was eine Prop-Firm-Challenge wirklich kostet
Die Kosten einer Challenge entstehen pro Versuch, nicht pro bestandenem Konto. Laut Topstep-Preisseite kostet das 50K-Konto 49 $ im Monat plus 149 $ Aktivierungsgebühr nach dem Bestehen, alternativ 95 $ im Monat ohne Aktivierungsgebühr. Take Profit Trader nimmt laut Preistabelle auf der Startseite 170 $ im Monat und laut Hilfeseite zur Aktivierungsgebühr 130 $ für das PRO-Konto. FTMO zeigt auf seiner Startseite für die 100K-Challenge den Listenpreis 540 €, zeitweise mit Aktionspreis, und erstattet die Gebühr der 2-Step-Challenge mit der ersten Gewinnauszahlung. Unabhängige Preisvergleiche von Behörden gibt es nicht, die Angaben stammen von den Anbietern selbst.
Ein Rechenbeispiel zeigt, wie schnell sich Versuche summieren. Angenommen, jeder Versuch gelingt unabhängig mit 16,8 % und kostet genau einen Monat ohne Zusatzkosten. Dann braucht es im Schnitt knapp sechs Versuche bis zum ersten bestandenen Konto, bei Topstep also rund 290 $ Abogebühren plus 149 $ Aktivierung. Das ist eine hypothetische Rechnung, keine typische Kostenerwartung: Die Firmenquote sagt nichts über deine persönliche Erfolgswahrscheinlichkeit, über Laufzeiten oder Resets.
Auch nach dem Bestehen gelten eigene Auszahlungsregeln. Im 50K-Express-Funded-Konto braucht der Standardweg laut Topstep-Auszahlungsregel 5 Gewinntage mit mindestens 150 $ und, ab der zweiten Auszahlung, einen positiven Nettogewinn seit der letzten Auszahlung. Pro Antrag sind höchstens 50 % des Kontosaldos auszahlbar, in der Grundvariante maximal 2.000 $. Wer beim Kauf freiwillig eine Tagesverlustgrenze wählt, bekommt im aktuellen Angebot doppelte Obergrenzen. Der Gewinnanteil beträgt 90 %. Welche Firma welche Regeln hat, vergleicht unser Überblick zum Prop Trading, Einzelheiten stehen in den Erfahrungsberichten zu Topstep, Take Profit Trader und FTMO.
So wurde gerechnet: Daten, Methode und Grenzen
Die Daten sind echte Trades, die Regeln echte Anbieterregeln, die Ergebnisse trotzdem ein vereinfachtes Modell. Grundlage sind meine 61 geschlossenen Trades vom 25. Juni bis 17. Juli 2026 aus dem fortlaufend geführten Trading-Journal, netto nach Gebühren. Die Regeln wurden am 18.10.2026 auf den Seiten von Topstep, Take Profit Trader und FTMO abgerufen. Bei Topstep ist die optionale Tagesverlustgrenze nicht simuliert.
Für die Hauptrechnung wurden ganze Handelstage mit Zurücklegen neu gezogen. Ein Handelstag reicht von 22:00 bis 22:00 Uhr UTC, im Sommer also von 0 bis 0 Uhr MESZ und von 17 bis 17 Uhr Chicagoer Zeit. Jeder Trade zählt zum Tag seines Schlusszeitpunkts. So bleibt erhalten, dass manche Handelstage einen Trade hatten und andere neun. Das zählt für Tagesverlustgrenze und Konsistenzregel. Je Kombination aus Regelwerk, Risiko und Edge liefen 20.000 Durchläufe. Jeder Durchlauf endete spätestens nach 250 gezogenen Handelstagen, bei FTMO nach 250 Tagen je Phase; unentschiedene Läufe zählen nicht als bestanden, ihr Anteil lag gerundet bei 0,0 %. Für die Grafik zur Reihenfolge wurden dagegen die 61 Trades einzeln und ohne Zurücklegen gemischt, hier endet jeder Durchlauf spätestens nach den 61 Trades.
Vier Grenzen musst du kennen. Erstens sind 61 Trades aus vier Wochen eine kleine Stichprobe. Zweitens enthält mein Journal keine offenen Verluste, keine Einstiegszeiten und keine Überschneidungen von Positionen; geprüft wurde nach jedem geschlossenen Trade. Bei allen Grenzarten kann ein echtes Konto deshalb früher scheitern als im Modell, besonders bei Intraday-Trailing. Drittens sind Kontraktgrößen nicht gerundet und weitere Handelsbeschränkungen nicht abgebildet. Viertens zählt FTMO Handelstage nach eröffneten Positionen, das Modell nach Tagen mit Trades. Angeregt hat diesen Artikel das Video „The Math of Winning in Prop Firms“ von Mulham Trading. Rechnung, Daten und Grafiken hier sind eigene.
Fazit: Bei Prop Firms zählt die Grenze mehr als das Ziel
Eine Prop-Firm-Challenge ist ein Wettlauf zwischen zwei Linien, und die untere ist näher. Mit 2.000 $ Puffer beim 50K-Konto verändert das Risiko pro Trade die modellierte Bestehensquote deutlich. Im Topstep-Tagesmodell bestehen meine Trades bei 0,5 % in 99,6 %, bei 1 % in 92,1 % und bei 2 % in 66,4 % der Durchläufe. Im separaten Reihenfolge-Experiment sind es 80,7 % bei 1 % und 59,7 % bei 2 %. Ob das für dich gilt, hängt von deiner eigenen, ehrlich gemessenen Edge ab.
Die Art der Verlustgrenze ist der zweite große Hebel. Eine statische Grenze verzeiht am meisten, ein intraday nachziehender Drawdown am wenigsten. Lies vor dem Kauf genau, wann die Grenze neu berechnet wird und wann sie bricht. Und rechne die Gebühren gegen eine vorsichtige Schätzung deiner eigenen Bestehensquote. Ohne nachgewiesene Edge zahlst du vor allem Prüfungsgebühren. Mit Edge und kleiner Positionsgröße steigen die Chancen deutlich, eine Garantie gibt es trotzdem nicht.
Häufige Fragen zum Prop-Firm-Drawdown
Was ist der Unterschied zwischen End-of-Day-Drawdown und Trailing-Drawdown bei einer Prop Firm?
Der End-of-Day-Drawdown zieht nur am Tagesende nach, der Intraday-Trailing-Drawdown bei jedem neuen Hoch. Beim End-of-Day-Modell zählt der höchste Schlusssaldo eines Tages. Beim Intraday-Modell zählt auch ein offener Gewinn, der später wieder verschwindet. Gebrochen wird die Grenze bei Topstep und Take Profit Trader in beiden Fällen sofort, wenn das Konto sie während des Tages erreicht.
Wie viel sollte ich pro Trade in einer Prop Firm Challenge riskieren?
Eine allgemeingültige Zahl gibt es nicht, aber das Modell zeigt die Richtung. Mit meinen Trades sank die modellierte Bestehensquote zwischen 0,5 und 2 % Risiko um rund ein Drittel. Ich selbst riskiere 0,5 bis 1 % pro Trade, beim 50K-Konto wären das ein Achtel bis ein Viertel des Anfangspuffers. Ohne Edge hilft keine Positionsgröße.
Wie viele Trader bestehen eine Prop Firm Challenge?
Topstep meldet für 2025, dass 16,8 % der gestarteten Combines bestanden wurden. Gezählt pro Konto. Pro Person waren es 51,8 %, weil viele mehrere Konten kaufen. Take Profit Trader meldet 36,22 % bestandene Tests für 2025. FTMO veröffentlicht keine Quote.
Wird der Drawdown bei Topstep mit offenen Verlusten berechnet?
Die Grenze wird zum Tagesschluss gesetzt, gebrochen wird sie in Echtzeit. Topstep schreibt, dass das Konto sofort glattgestellt wird, sobald das Maximum Loss Limit erreicht ist, auch durch unrealisierte Verluste. Die Grenze zieht nach, bis sie den Startsaldo erreicht, danach bleibt sie dort.
Was kostet eine Prop Firm Challenge mit 50.000 $?
Bei Topstep kostet das 50K-Konto 49 $ im Monat plus 149 $ Aktivierung, oder 95 $ im Monat ohne Aktivierung. Take Profit Trader verlangt 170 $ im Monat und 130 $ Aktivierung. Entscheidend ist die Zahl der Versuche: Jeder weitere Monat oder Reset kostet erneut, deshalb zählt die eigene Bestehensquote mehr als der Monatspreis.
Wird der Trailing Drawdown jeden Tag zurückgesetzt?
Nein, die Verlustgrenze selbst wird nicht zurückgesetzt, sie zieht nur nach oben nach. Beim End-of-Day-Drawdown von Topstep und Take Profit Trader steigt sie nach einem neuen Höchststand am Tagesende und bleibt ab dem Startsaldo fest. Täglich neu berechnet wird dagegen eine Tagesverlustgrenze: bei FTMO um 00:00 Uhr MEZ/MESZ, bei Topstep, falls gewählt, zum Beginn des Handelstags um 17 Uhr Chicagoer Zeit.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und diskretionärer Price-Action-Trader seit 1980. Er handelt Forex, Aktienindizes, Rohstoffe und Zinsmärkte und arbeitet ohne technische Indikatoren, allein auf Basis von Kursverlauf und Marktstruktur.
Ende der Achtzigerjahre übersetzte er die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre vertrat er Joe Ross in Deutschland und übersetzte und verlegte dessen 10 Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Die Trades in diesem Artikel stammen aus seinem eigenen Trading-Journal. Die 61 geschlossenen Trades sind netto nach Gebühren ausgewertet und wurden für diesen Artikel in einem vereinfachten Modell gegen die Prüfungsregeln dreier Prop Firms gerechnet, einschließlich der Varianten, in denen das Konto verloren geht.
Dieser Artikel wurde von Christian Möhrer final geprüft.