Im April 1977 stand Bruce Kovner mit einem Konto von rund 45.000 Dollar da, aufgebaut aus 3.000 Dollar Startkapital. Am Abend desselben Tages waren es noch 22.000 Dollar. Er hatte in der Hektik eines Sojabohnen-Booms die Absicherung seiner Position aufgegeben, und der Markt drehte binnen einer Viertelstunde. Er aß tagelang kaum etwas und hielt seine Laufbahn als Trader für beendet.
Es kam anders. Kovner wurde einer der größten Devisen- und Futures-Trader der Welt und baute mit Caxton Associates einen der bekanntesten Global-Macro-Fonds auf. In diesem Porträt bekommst du die belegten Zahlen statt der Legende: wie ein Politikdozent an die Börse kam, wie er Märkte las, welche Risikoregeln er aus dem Beinahe-Ruin zog und wo seine Bilanz für dich als Trader an Grenzen stößt. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Bruce Kovner: das Wichtigste in 30 Sekunden
- Market Wizard der ersten Stunde: Jack Schwager porträtierte Kovner 1989 in „Magier der Märkte“ als „The World Trader“ und nannte für die zehn Jahre davor 87 Prozent Rendite pro Jahr, geometrisch gerechnet.
- Gründer von Caxton Associates: Den Fonds gründete er 1983 und führte ihn bis 2011. Nach seiner offiziellen Biografie brachte Caxton im Schnitt über 21 Prozent netto pro Jahr.
- Vom Beinahe-Ruin zur Risikoregel: Ein Sojabohnen-Spread brachte ihn 1977 an einem Tag von 45.000 auf 22.000 Dollar, weil er im entscheidenden Moment seine Absicherung aufgab. Der Trade prägte seine spätere Risikokontrolle.
- Ein Prozent pro Trade: Kovner versuchte, nie mehr als 1 Prozent seines Kapitals auf einen Trade zu riskieren, und prüfte täglich, wie stark seine Positionen zusammenhingen.
- Fundamentaldaten plus Chart: Er handelte nur mit einer Marktmeinung, nutzte die Charttechnik aber wie ein Thermometer für den Zustand des Marktes.
Wer Bruce Kovner ist
Bruce Kovner ist ein US-amerikanischer Trader und Hedgefonds-Gründer, der 1983 Caxton Associates gründete und vor allem mit Devisen, Zinsen und Rohstoffen nach einem Global-Macro-Ansatz handelte.
Geboren wurde er 1945 in Brooklyn, New York. Er studierte mit einem Stipendium in Harvard, legte dort alle Kurse und Prüfungen für eine Promotion ab und verließ die Universität dann ohne Doktortitel. Das steht in seiner offiziellen Biografie. Heute leitet er CAM Capital, das sein Privatvermögen anlegt, und die Kovner Foundation. Forbes schätzte sein Vermögen am 19. Oktober 2026 auf 10,4 Milliarden Dollar.
| Name | Bruce Stanley Kovner |
| Geboren | 1945 in Brooklyn, New York |
| Ausbildung | Harvard (Stipendium), Promotion begonnen, nicht abgeschlossen |
| Einstieg | Mitte der 1970er-Jahre, mit 3.000 Dollar |
| Stationen | Commodities Corporation (ab 1977), Caxton Associates (1983 bis 2011), CAM Capital (seit 2012) |
| Märkte | Devisen (Interbankenmarkt), Zinsen, Rohstoffe |
| Bekannt aus | „Magier der Märkte“ (Market Wizards, 1989), Kapitel „The World Trader“ |
| Vermögen | 10,4 Mrd. Dollar (Forbes, Stand 19.10.2026) |
Werdegang: vom Politikdozenten zum Trader
Kovner kam spät und auf Umwegen an die Börse. Nach dem Studium in Harvard lehrte er dort und an der University of Pennsylvania Politikwissenschaft. Das akademische Leben lag ihm nicht, er mochte nach eigenen Worten nicht jeden Morgen vor einem leeren Blatt sitzen. Anfang der 1970er-Jahre leitete er politische Wahlkämpfe und arbeitete als Berater für Behörden. Nach einem Porträt im New York Magazine fuhr er zwischendurch Taxi in New York und nahm an der Juilliard School Unterricht als Cembalist.
Mitte der 1970er-Jahre verlegte er sich auf die Finanzmärkte und las rund ein Jahr lang alles, was er über Märkte und Wirtschaftstheorie finden konnte. Besonders fesselte ihn die Zinsstrukturkurve, also das Verhältnis zwischen den Renditen von Staatsanleihen und ihrer Laufzeit.
Die Zinsstrukturkurve zeigt, wie hoch die Rendite von Anleihen eines Schuldners bei unterschiedlichen Laufzeiten ist.
Daraus entstand sein erster Trade. Die Zins-Futures waren damals jung, und Preisverzerrungen hielten sich länger als heute. Kovner kaufte einen späteren Kontrakt und verkaufte einen noch späteren, weil sich der Abstand zwischen beiden nach der Theorie ausweiten musste. Der Abstand weitete sich wie im Lehrbuch, und Kovner war als Trader angefixt. Der zweite Trade, ein Kupfer-Spread, war richtig gedacht, kam aber zu früh und kostete Geld. Nach beiden Trades waren aus den 3.000 Dollar Startkapital rund 4.000 Dollar geworden. Das Geld hatte er sich laut Biografie über seine Kreditkarte geliehen.
Der Sojabohnen-Trade: 45.000 Dollar und eine Viertelstunde
Ein Spread ist eine Kombination aus Kauf und Verkauf zweier verwandter Kontrakte, bei der nicht der Preis selbst, sondern die Differenz zwischen beiden gehandelt wird.
Anfang 1977 zeichnete sich bei Sojabohnen eine Knappheit ab. Kovner kaufte den Juli-Kontrakt der alten Ernte und verkaufte den November-Kontrakt der neuen, weil er erwartete, dass die alte Ernte teurer würde. Den ersten Spread eröffnete er am 25. Februar bei etwa 60 Cent Aufschlag, einen Stop plante er knapp unter der Seitwärtsphase bei rund 45 Cent. Nach einem festen Plan stockte er auf, jeweils nach einem Anstieg und einem Rücksetzer, bis er rund 15 Spreads hielt. Am 12. April stand sein Konto bei 35.000 Dollar.
Unterwegs wechselte er den Broker. Der Chef seiner ersten Brokerfirma hatte bemerkt, dass sich der Spread wie eine ungesicherte Long-Position verhielt, und wollte die Sicherheitsleistung von 400 auf 2.000 Dollar je Kontrakt anheben. Er hatte recht, und Kovner war wütend. Er zog zu einem großen Haus um.
Am 13. April 1977 erreichten Sojabohnen ein Rekordhoch. Sein neuer Broker rief an: Juli werde limit-up gehen, November folge sicher, er solle die November-Shorts auflösen und mehr verdienen. Kovner stimmte zu und löste die ganze Short-Seite auf. Eine Viertelstunde später lag der Markt limit-down. Er kam knapp darüber heraus. Im Moment der Entscheidung hatte er rund 45.000 Dollar auf dem Konto, am Tagesende noch 22.000 Dollar.
Limit-up und limit-down bezeichnen die maximal erlaubte Tagesbewegung eines Futures-Kontrakts, ab der an der Börse nicht mehr zu schlechteren Kursen gehandelt werden darf.
Rechnerisch war der Trade ein Erfolg, er hatte sein Geld fast versechsfacht. Psychologisch war es sein „Going-bust“-Trade, der Moment, in dem er dem Ruin am nächsten kam. Kovner sagt, es sei nicht um das Geld gegangen, sondern um die Erkenntnis, dass er seine Vernunft im entscheidenden Moment verloren hatte. Er sei wahnsinnig gehebelt gewesen und habe das Risiko nicht verstanden. Eine Regel blieb: Wenn etwas sein Bild der Welt erschüttert, schließt er alle Positionen, die damit zusammenhängen. So hielt er es auch in der Woche des Börsencrashs im Oktober 1987.
Commodities Corporation und Michael Marcus
Den Weg in den Profihandel fand Kovner über eine Stellenanzeige. Einige Monate nach dem Sojabohnen-Debakel hatte er sein Konto wieder auf rund 40.000 Dollar gebracht und bewarb sich bei der Commodities Corporation in Princeton als Trading-Assistent. Das Gespräch führte Michael Marcus. Wochen später teilte Marcus ihm mit, man stelle ihn nicht als Assistenten ein, sondern als Trader. Kovner bekam 35.000 Dollar Firmenkapital und durfte daneben sein eigenes Konto handeln.
Marcus prägte ihn stark. Er habe ihm gezeigt, dass man tatsächlich eine Million Dollar verdienen kann, wenn man sich hineinkniet und Disziplin hält. Und er lehrte ihn, dass Fehler zum Geschäft gehören: beste Einschätzung, falsch, zweitbeste Einschätzung, falsch, drittbeste Einschätzung, und dann das Geld verdoppeln. Marcus selbst hatte bei Ed Seykota gelernt. Kovner steht damit am Ende einer der bestdokumentierten Lehrer-Schüler-Ketten des Tradings.
Für dich als Trader steckt darin ein Gedanke, der oft untergeht. Kovner übernahm von Marcus kein Setup, sondern eine Haltung: Vertrauen, dass es geht, und Gelassenheit gegenüber einzelnen Fehltrades. Seine eigene Methode sah ganz anders aus als die seines Mentors.
Caxton Associates: der eigene Fonds von 1983 bis 2011
Global Macro ist ein Handelsansatz, der auf große wirtschaftliche und politische Entwicklungen setzt und dafür Währungen, Zinsen, Aktienindizes und Rohstoffe weltweit handelt.
1983 machte sich Kovner mit Caxton Associates selbstständig. Den Namen wählte er nach William Caxton, dem ersten Drucker englischer Bücher im 15. Jahrhundert. Für den Geschäftsbetrieb war sein langjähriger Partner Peter D’Angelo zuständig, Kovner selbst für den Handel. Er führte die Firma 28 Jahre lang.
Als Schwager ihn 1988 interviewte, verwaltete Kovner über 650 Millionen Dollar. Allein im Jahr 1987 hatte er nach Schwagers Angabe für sich und seine Anleger mehr als 300 Millionen Dollar Gewinn gemacht. Rund 50 bis 60 Prozent seiner Gewinne stammten aus dem Devisenhandel, und zwar am Interbankenmarkt statt an der Terminbörse. Dort sind die Kosten niedriger, die Liquidität ist höher, und gehandelt wird rund um die Uhr. Mehr zum Prinzip des Ansatzes findest du in unserem Beitrag zu Global Macro.
Im September 2011 kündigte Kovner seinen Rückzug an. Nach 34 Jahren im Handel und 28 Jahren an der Spitze von Caxton sei es Zeit, die Führung an eine neue Generation zu übergeben, schrieb er laut ai-CIO an seine Anleger. Caxton verwaltete zu diesem Zeitpunkt rund 10 Milliarden Dollar. Kovner bezifferte die Rendite auf mehr als 21 Prozent pro Jahr, geometrisch gerechnet, und die an Anleger ausgeschütteten Gewinne auf über 12 Milliarden Dollar. Chairman und CEO wurde zum 1. Januar 2012 Andrew Law, der seit 2003 bei Caxton war. Kovner gründete im selben Jahr CAM Capital für sein eigenes Vermögen.

Kovners Handelsansatz: Szenarien, Fundamentaldaten und das Thermometer
Kovner handelte fast nie ohne Marktmeinung. Er nutze die Charttechnik viel und schätze sie, sagt er, könne eine Position aber nicht halten, solange er nicht verstehe, warum sich ein Markt bewegen sollte. Ausgangspunkt war für ihn immer der aktuelle Preis: Er unterstellte, dass er heute richtig ist, und fragte, was ihn verändern würde.
Daraus entstand seine wichtigste Arbeitstechnik, das Durchspielen von Szenarien. Er entwarf viele verschiedene Bilder davon, wie die Welt aussehen könnte, und wartete, bis eines davon bestätigt wurde. Die meisten fielen durch. Irgendwann passten bei einem Bild aber neun von zehn Elementen, und dieses Bild wurde zu seiner Arbeitshypothese. Nach dem Crash 1987 kam er so zu dem Schluss, dass die USA den Dollar fallen lassen würden.
Die Charttechnik verglich er mit einem Thermometer. Ein Fundamentalanalyst, der keine Charts ansieht, sei wie ein Arzt, der nie Fieber misst. Technische Analyse bilde die Vergangenheit ab und sage die Zukunft nicht voraus. Sie zeige aber, wie der gesamte Markt abstimmt, und jedes neue Chartmuster sei per Definition etwas Ungewöhnliches.
Warum Kovner unerklärte Ausbrüche mochte
Ausbrüche aus einer engen Seitwärtsphase hielt Kovner für gute Chance-Risiko-Trades, aber mit einer Einschränkung. Je weniger Erklärung es für einen Ausbruch gibt, desto mehr traute er ihm. Bricht Mais an dem Tag aus, an dem das Wall Street Journal über eine Knappheit schreibt, ist die Bewegung nach seiner Erfahrung weniger haltbar, als wenn niemand einen Grund sieht. Seine Faustregel lautete: Je weniger beobachtet ein Markt, desto besser der Trade. Deshalb bevorzugte er Kreuzkurse wie Pfund gegen D-Mark, auf die weniger Trader schauten als auf die Dollar-Paare.
Einen Teil seines Kapitals, rund 5 Prozent, ließ er Ende der 1980er-Jahre über eigene Trendfolgesysteme laufen. Sie verdienten Geld, ihre Schwankungen gefielen ihm aber nicht. Vor allem nutzte er sie, um vorherzusehen, wann die Milliarden der anderen Systemhändler in den Markt drücken würden. Wie solche Systeme arbeiten, erklärt unser Beitrag zu Trendfolgestrategien.
Kovners Risikoregeln: ein Prozent, Korrelation und der Stop hinter der Barriere
Risikomanagement war für Kovner der Kern des Tradings, und er beschreibt es ungewöhnlich konkret. Seine Regeln greifen ineinander: Erst steht der Ausstieg fest, daraus ergibt sich die Positionsgröße, und am Ende wird das ganze Portfolio betrachtet statt der einzelne Trade. Die Grafik darunter zeigt den Unterschied zum üblichen Vorgehen an einem Rechenbeispiel.
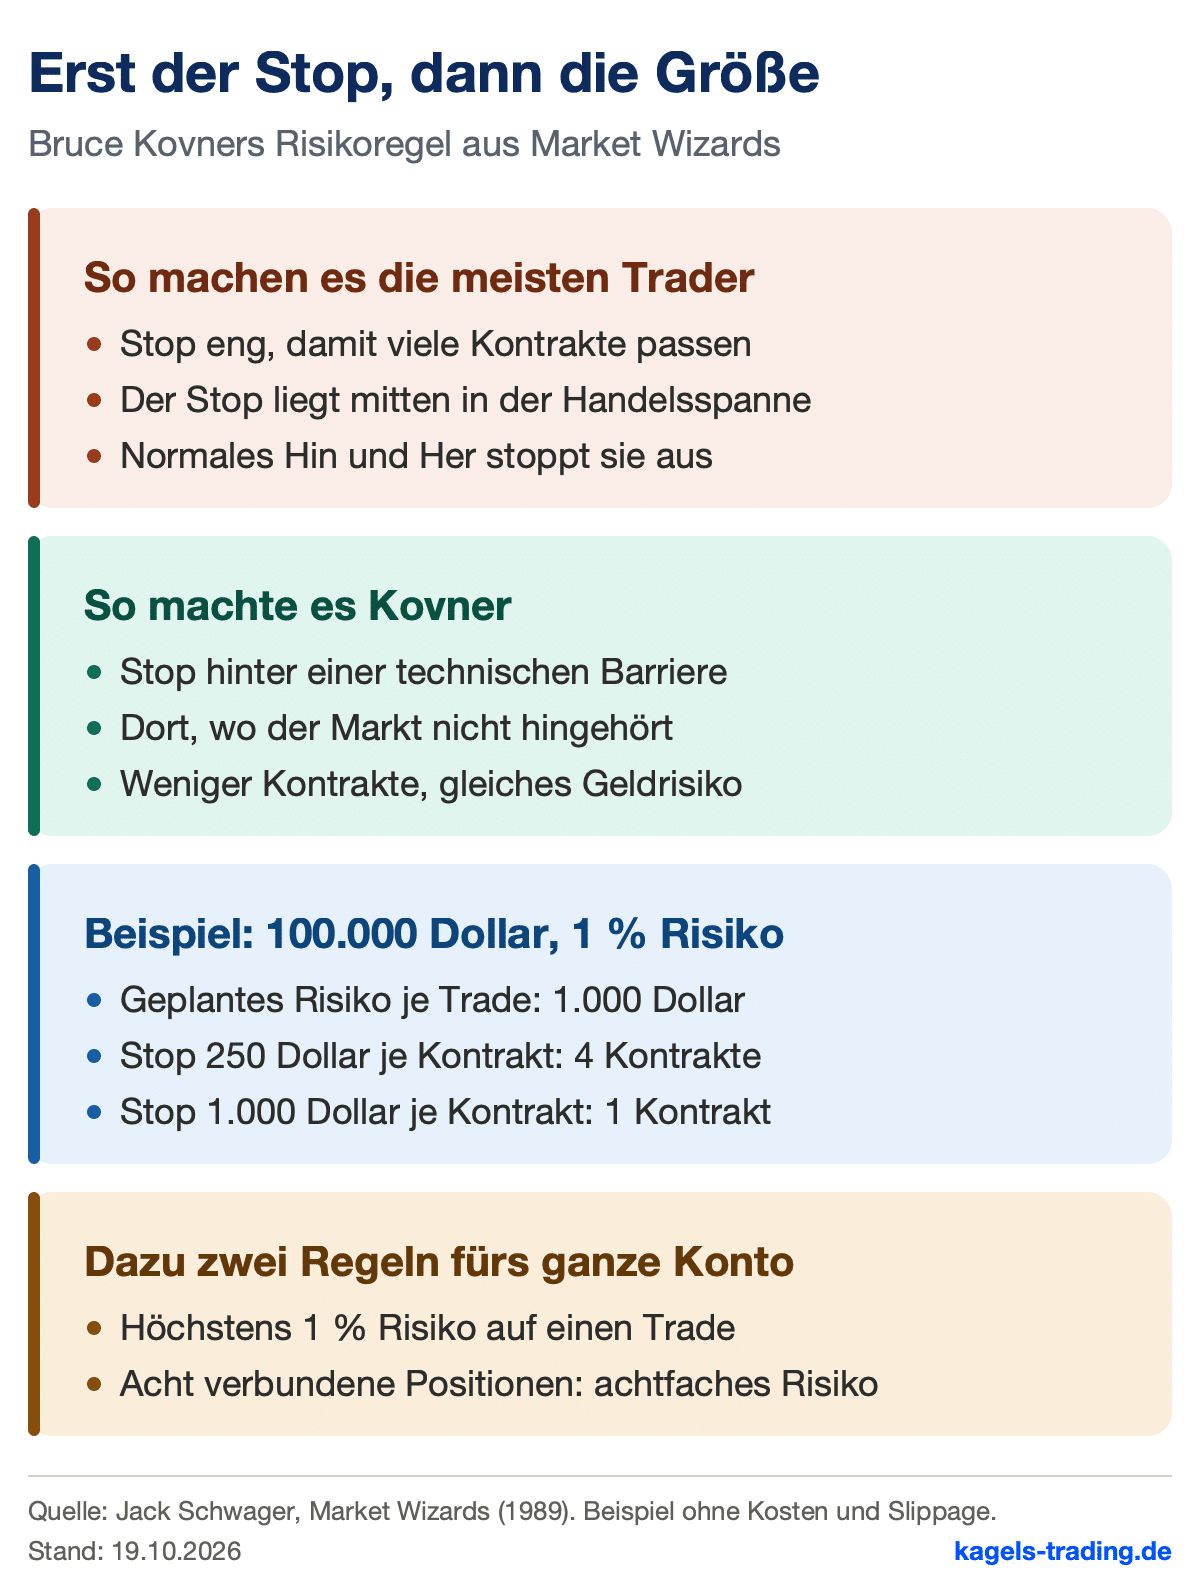
- Höchstens 1 Prozent je Trade: Kovner versuchte sehr bewusst, auf einen einzelnen Trade nicht mehr als 1 Prozent seines Kapitals zu riskieren.
- Der Stop steht vor dem Einstieg: Er wusste nach eigener Aussage immer, wo er aussteigt, bevor er einstieg. Nur so könne er schlafen.
- Der Stop hinter einer technischen Barriere: Den Stop setzte er dorthin, wo der Markt nicht hinkommen sollte, wenn er recht hat, und nie mitten in eine Handelsspanne.
- Korrelationen täglich messen: Acht stark verbundene Positionen seien in Wahrheit eine Position, nur achtmal so groß. Seine Firma rechnete das jeden Tag per Computer nach.
Korrelation beschreibt, wie stark sich zwei Märkte im Gleichschritt bewegen. Hoch korrelierte Positionen verlieren in derselben Marktphase gemeinsam.
Der dritte Punkt ist der, den Schwager in seinem Nachwort besonders hervorhebt. Kovner legt zuerst den sinnvollen Stop fest und rechnet dann zurück, wie viele Kontrakte das zulässige Risiko hergibt. Der typische Trader macht es umgekehrt: Er wählt einen engen Stop, damit er möglichst viele Kontrakte kaufen kann, und fliegt dann aus Trades, die später aufgehen. Wie du die Größe sauber aus dem Stop-Abstand berechnest, zeigt unser Ratgeber zur Positionsgröße im Trading.
Die Korrelationsregel hat Kovner teuer gelernt. 1981 verlor er rund 16 Prozent, sein einziges von ihm in Market Wizards genanntes Verlustjahr. Es war der erste große Bärenmarkt bei Rohstoffen, den er erlebte, und er hielt zu viele gleichgerichtete Positionen. Danach baute er Risikosysteme und maß sein Gesamtrisiko jeden Tag. Mehr zu den Grundlagen steht in unserem Leitfaden zum Risikomanagement im Trading.
Was Trader heute von Bruce Kovner lernen können
Kovners Analyse von Notenbanken und Regierungen weltweit kann kein Privattrader nachbauen. Das sagt selbst Schwager. Seine Ratschläge an Anfänger sind dagegen erstaunlich bodenständig.
Der erste lautet: Undertrade, undertrade, undertrade. Was immer du für die richtige Positionsgröße hältst, halbiere sie mindestens. Anfänger handeln nach seiner Erfahrung drei- bis fünfmal zu groß und riskieren 5 bis 10 Prozent je Trade, wo 1 bis 2 Prozent richtig wären. Ein brillanter Kollege bei Commodities Corp verdoppelte sein Geld zweimal im Jahr und stand am Ende trotzdem bei null, weil er zehnmal so groß handelte wie Kovner.
Der zweite betrifft die Haltung. Wer „ich hoffe“ oder „ich wünschte“ sagt, hat aufgehört zu analysieren. Der Markt ist unpersönlich und kein Gegner, dem man etwas beweisen muss. Und der dritte stammt aus dem Sojabohnen-Tag: keine spontanen Entscheidungen mitten im Trubel, schon gar nicht auf Zuruf eines Brokers. Schwager ergänzt, dass impulsive Trades nach seiner Erfahrung die höchste Fehlerquote aller Trades haben. Gegen beides hilft ein schriftlicher Trading-Plan, der die Entscheidung vorwegnimmt.
Grenzen der Legende: was die 87 Prozent nicht zeigen
Die 87 Prozent pro Jahr sind die bekannteste Kovner-Zahl, und sie beschreiben eine kurze Phase. Schwager nennt sie für die zehn Jahre vor seinem Buch, also etwa 1978 bis 1988, mit einem anschaulichen Bild: 2.000 Dollar, Anfang 1978 bei Kovner angelegt, wären zehn Jahre später über eine Million wert gewesen. In diese Zeit fällt das Wachstum auf kleinem Kapital, das sich mit Milliarden nicht wiederholen lässt.
Über die ganze Caxton-Zeit liegt die Zahl bei rund einem Viertel davon. Kovners Biografie nennt für Caxton eine durchschnittliche Nettorendite von über 21 Prozent pro Jahr. Das ist über 28 Jahre eine außergewöhnliche Leistung, aber eben nicht 87 Prozent. Auch das Verlustjahr 1981 mit minus 16 Prozent fällt in die Phase vor Caxton. Eine unabhängig geprüfte Jahresreihe der Fondsrenditen ist öffentlich nicht verfügbar, die Zahlen stammen von Kovner selbst und aus seinem Umfeld.
Kovner selbst beschreibt die Grenze der Größe. In Kupfer sei er schon 1988 „der Elefant“ gewesen, weil an manchen Tagen nur 7.000 bis 10.000 Kontrakte gehandelt wurden. Ein paar Millionen Gewinn in Kaffee spielten bei 600 Millionen Dollar kaum noch eine Rolle. Je größer ein Fonds wird, desto weniger Märkte kommen infrage, und desto mehr hängt das Ergebnis an den liquidesten Währungen und Anleihen.
Dazu kommt der Survivorship Bias, also die verzerrte Sicht, die entsteht, wenn man nur die Erfolgreichen betrachtet. Kovner hat nach eigener Angabe rund dreißig Menschen ausgebildet, und nur vier oder fünf wurden gute Trader. Die anderen schieden aus, und zwar nicht aus Mangel an Intelligenz. Wer sich an Kovner orientiert, sollte diese Quote im Kopf behalten. Vergleichszahlen zu anderen Legenden mit belegten Renditen findest du in unserer Übersicht zur Trading-Performance der besten Trader der Welt.
Fazit: was von Bruce Kovner bleibt
Bruce Kovner ist das Gegenbild zum Zocker, als den viele sich einen Großtrader vorstellen. Er kam als Akademiker an den Markt, gab im ersten großen Trade an einem Tag mehr als die Hälfte seines Gewinns zurück, empfand das selbst als Beinahe-Ruin und baute daraus ein Regelwerk, das ihn über Jahrzehnte trug: Ausstieg vor dem Einstieg, kleine Positionen, Blick auf das ganze Portfolio.
Ich handle selbst seit 1980, auch Devisen, aber anders als Kovner: diskretionär nach Price Action, ohne Weltpolitik-Szenarien. Trotzdem halte ich seine Stop-Regel für die wertvollste Zeile in diesem Porträt. Den Stop dorthin legen, wo der Markt nicht hingehört, wenn die Idee stimmt, und dann so wenige Kontrakte kaufen, dass dieser Abstand bezahlbar bleibt. Genau umgekehrt gehen viele Privattrader vor: erst die Größe, dann ein Stop, der zur Größe passt.
Wenn du einen Satz mitnimmst, dann diesen: Handle kleiner, als du dich traust, und entscheide nie im Trubel. Mehr Porträts großer Trader findest du in unserer Übersicht der Trading-Experten.
Häufige Fragen zu Bruce Kovner
Wer ist Bruce Kovner?
Bruce Kovner ist ein US-amerikanischer Trader und Gründer des Hedgefonds Caxton Associates. Er gründete Caxton 1983 und führte den Fonds bis 2011. Bekannt wurde er durch sein Kapitel „The World Trader“ in Jack Schwagers Buch „Magier der Märkte“.
Wie hat Bruce Kovner angefangen?
Kovner begann Mitte der 1970er-Jahre mit 3.000 Dollar. Erste Trades in Zins- und Kupfer-Spreads brachten das Konto auf rund 4.000 Dollar, ein Sojabohnen-Spread 1977 zwischenzeitlich auf rund 45.000 Dollar. Danach stellte ihn Michael Marcus bei Commodities Corporation als Trader ein.
Wie viel riskierte Bruce Kovner pro Trade?
Kovner versuchte, nie mehr als 1 Prozent seines Kapitals auf einen einzelnen Trade zu riskieren. Anfängern riet er zu 1 bis 2 Prozent und dazu, ihre gewünschte Positionsgröße mindestens zu halbieren.
Welche Rendite erzielte Bruce Kovner?
Für Caxton nennt Kovners Biografie über 21 Prozent Nettorendite pro Jahr, von der Gründung 1983 bis zu seinem Rückzug 2011. Die oft zitierten 87 Prozent stammen aus „Magier der Märkte“ und gelten nur für die zehn Jahre bis 1988.
Was macht Bruce Kovner heute?
Kovner leitet heute CAM Capital, das sein Privatvermögen anlegt, und die Kovner Foundation. Von 2001 bis 2022 war er Vorsitzender des Kuratoriums der Juilliard School in New York, der er 2006 eine Sammlung von 140 Musikhandschriften schenkte.
Was hat Bruce Kovner mit Michael Marcus zu tun?
Michael Marcus stellte Kovner bei Commodities Corporation als Trader ein. Kovner sagt in „Magier der Märkte“, Marcus habe ihm gezeigt, dass man eine Million Dollar verdienen kann, und ihn gelehrt, Fehler als Teil des Geschäfts zu akzeptieren.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und handelt seit 1980 an den internationalen Märkten. Sein Schwerpunkt liegt auf der diskretionären Price-Action-Analyse in Forex, Aktienindizes, Rohstoffen und Zinsmärkten.
Über 17 Jahre vertrat er den US-Trading-Ausbilder Joe Ross im deutschsprachigen Raum und übersetzte dessen zehn Bücher. Ende der 1980er-Jahre übertrug er zudem die Elliott-Wellen-Standardwerke von Robert Prechter ins Deutsche. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Für dieses Porträt bringt er die Sicht eines aktiven Devisentraders mit, der seit 1980 handelt und die von Kovner beschriebene Marktphase der 1980er-Jahre selbst erlebt hat. Kovners Regeln zu Stop und Positionsgröße ordnet er aus der eigenen Praxis und aus der Arbeit mit Seminarteilnehmern ein.
Dieser Artikel wurde von Christian Möhrer final geprüft.