



Nvidia verkauft die Rechenleistung, aber ohne Strom, Kühlung und Steckverbinder läuft kein KI-Rechenzentrum. Genau dort verdienen die Zulieferer aus der zweiten Reihe. Hier stehen zehn von ihnen im direkten Vergleich, geprüft an ihren Originalberichten bis zum 08.11.2026.
Wachstum allein sagt dabei wenig. Manche machen daraus viel freien Cashflow, zwei geben mehr Geld aus, als das Geschäft erwirtschaftet, und drei hängen stark an wenigen Kunden. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
KI-Infrastruktur-Aktien: das Wichtigste in 30 Sekunden
- Was sie sind: KI-Infrastruktur-Aktien sind Aktien von Unternehmen, die KI-Rechenzentren mit Strom, Kühlung, Server-Fertigung und Verbindungstechnik ausstatten, ohne selbst KI-Modelle oder die zentralen KI-Prozessoren zu verkaufen.
- Die zehn Aktien: Comfort Systems USA, Amphenol, nVent, Powell Industries, Astera Labs, Credo, Celestica, Coherent, Modine und Lumentum.
- Der Befund: Der Ausbau kommt an, aber nicht jeder macht daraus Geld. Bei Coherent und Modine war der freie Cashflow zuletzt negativ, bei Astera Labs, Credo und Celestica steht ein Direktkunde für über ein Drittel des Umsatzes.
- Sonderfall: Lumentum soll von Marvell übernommen werden. Der Vertrag steht seit dem 01.11.2026, vollzogen ist nichts.
- Stand: Unternehmenszahlen geprüft am 08.11.2026. Die Einordnung in vier Gruppen ist ein redaktionelles Urteil, keine Rangliste und keine Kaufempfehlung.
Was sind KI-Infrastruktur-Aktien?
KI-Infrastruktur-Aktien sind Aktien von Unternehmen, die KI-Rechenzentren mit Strom, Kühlung, Server-Fertigung und Verbindungstechnik ausstatten, ohne selbst KI-Modelle oder die zentralen KI-Prozessoren zu verkaufen.
Der Begriff ist keine offizielle Kategorie. Wir nutzen ihn für die zweite und dritte Reihe hinter den Chipkonzernen. Wer den breiten Überblick über das Thema sucht, findet ihn im Artikel zu den wichtigsten KI-Aktien. Die Chiphersteller selbst behandeln wir im Überblick zu Halbleiter-Aktien sowie in den Prognosen zu Nvidia und Broadcom.
Warum die Auswahl nur ein Ausschnitt ist: Es sind zehn geprüfte Unternehmen, keine vollständige Liste der Branche. Keines von ihnen weist einen geprüften reinen KI-Umsatz aus. Segmente wie „IT-Datacom“ oder „Data Centers“ umfassen auch klassische Cloud- und Telekomgeschäfte, deshalb addieren wir sie nicht zu einem KI-Volumen.
Die zehn KI-Infrastruktur-Aktien im Vergleich
Perioden beachten: Die Tabelle zeigt für jede Aktie die zuletzt gemeldete Periode. Die Perioden unterscheiden sich, weil die Geschäftsjahre (GJ) unterschiedlich enden. Ein Quartal von Credo ist also nicht dasselbe Quartal wie bei Amphenol. Bei den Kunden gilt nur die Direktkunden-Quote des letzten Quartals als vergleichbar.
Filtern und sortieren
Das Wachstum stammt aus unterschiedlichen Quartalen und teils aus Zukäufen (Amphenol organisch +37 %). Die Sortierung ist ein grober Überblick, kein Qualitätsurteil.
| Aktie | Umsatzwachstum | Freier Cashflow | Größter Kunde |
|---|---|---|---|
| Comfort Systems USA FIXBau und Gebäudetechnik · Kühlung und Klima | +53,7 %Q3 2026 | $805,6 Mio.Q3 2026; Unternehmensdefinition inkl. $6,1 Mio. Anlagenverkäufe; ohne: $799,5 Mio. | größter Kunde 11 bis 13 %, Jahresberichtgrößter Kunde 12,8 % des Umsatzes 2025 (Jahresbericht); Technologiekunden 60,8 % des Q3-Umsatzes |
| Amphenol APHSteckverbinder und Kabel | +65 % (organisch +37 %)Q3 2026 | rund $1,6 Mrd.Q3 2026; laut Unternehmen | kein Kunde über 10 %, Jahresbericht2025 kein Kunde mit 10 % oder mehr (Jahresbericht); nach den Zukäufen 2026 nicht neu belegt |
| nVent NVTStromverteilung · Kühlung und Klima | +44 % (organisch +44 %)Q3 2026 | $268 Mio.Q3 2026; laut Unternehmen | größter Kunde 11 bis 13 %, Jahresberichtgrößter Kunde rund 11 % des Umsatzes 2025 (Jahresbericht); für 2026 nicht neu gefunden |
| Powell Industries POWLStromverteilung | +9 %Q3 GJ 2026 | $184,7 Mio.9 Monate GJ 2026; eigene Rechnung: operativer Cashflow minus Sachinvestitionen | kein Kunde über 10 %, Jahresberichtfür GJ 2025 und 2024 kein Kunde über 10 % des Umsatzes; neuere Angaben fehlen. Allein ein Rechenzentrumsauftrag über mehr als $400 Mio. entspricht rund einem Sechstel des Bestands von $2,4 Mrd. |
| Astera Labs ALABChips und Konnektivität | +154 %Q3 2026 | $133,9 Mio.Q3 2026; eigene Rechnung: 9 Monate minus Halbjahr, operativer Cashflow minus Sachinvestitionen | Direktkunde über 25 %, letztes Quartalgrößter Direktkunde 53 % (Q3 2026, Vorjahr 23 %); drei Kunden mit je 10 % oder mehr zusammen 77 % |
| Credo Technology CRDOChips und Konnektivität · Steckverbinder und Kabel | +114,7 %Q1 GJ 2027 | $82,9 Mio.Q1 GJ 2027; eigene Rechnung: operativer Cashflow minus Sachinvestitionen | Direktkunde über 25 %, letztes Quartalzwei Direktkunden mit 43 % und 28 %; nach Endkunden 33 %, 28 %, 13 % und 10 % (Q1 GJ 2027) |
| Celestica CLSServer- und Rack-Fertigung | +83 %Q3 2026 | $127,5 Mio.Q3 2026; FCF laut Unternehmen (nicht GAAP), nach Sachinvestitionen netto; gestützt durch Forderungsverkäufe | Direktkunde über 25 %, letztes Quartaldrei Direktkunden mit 35 %, 17 % und 14 %; Top 10 = 85 % (Q3 2026) |
| Coherent COHROptische Komponenten | +49,9 %Q1 GJ 2027 | -$868,2 Mio.Q1 GJ 2027; eigene Rechnung: operativer Cashflow minus Sachinvestitionen | zwei Kunden je über 10 %, genaue Quote offenzwei Kunden je über 10 % (GJ 2026), genaue Anteile nicht vergleichbar belegt |
| Modine MODKühlung und Klima | +35 % (inkl. abgespaltenem Geschäft)Q2 GJ 2027 | -$140,6 Mio.Q2 GJ 2027; laut Unternehmen | größter Kunde 11 bis 13 %, Jahresberichtfür das neue Unternehmen nicht beziffert. Im GJ 2026, noch mit dem abgespaltenen Geschäft, stand ein Technologiekunde für rund 11 % des Umsatzes, die zehn größten für 49 %. Das 10-Q nennt das Risiko stärkerer Konzentration auf wenige Großkunden oder Projekte |
| Lumentum LITEOptische Komponenten | +136,5 %Q1 GJ 2027 | $37,9 Mio.Q1 GJ 2027; eigene Rechnung: operativer Cashflow minus Sachinvestitionen (10-Q) | Endkunden-Quote, Jahrzwei Endkunden mit 26,6 % und 15,0 % (Geschäftsjahr 2026); Endkunden- statt Direktkundenquote, nicht direkt vergleichbar |
Keine der zehn Aktien erfüllt alle gewählten Bedingungen gleichzeitig. Nimm eine Bedingung heraus oder setze die Filter zurück.
So liest du den freien Cashflow: Freier Cashflow (FCF) ist grob das Geld, das nach den Investitionen übrig bleibt. Je Zelle steht, ob der Wert aus der Definition des Unternehmens stammt, teils mit Sonderposten, oder aus eigener Rechnung als operativer Cashflow minus Sachinvestitionen. Die Werte sind deshalb nur eingeschränkt vergleichbar. Alle Belege stehen im Quellenverzeichnis. Kurse zu den Aktien findest du im Aktienchart bei TradingView.
Rechenzentrum-Aktien: Wo die zehn Zulieferer in der Lieferkette sitzen
Gleicher Ausbau, verschiedene Stellen: Die zehn Unternehmen arbeiten an fünf Stufen desselben Ausbaus. Die Zuordnung folgt ihren eigenen Geschäftsbeschreibungen. Sie sagt nichts darüber, ob sie sich gegenseitig beliefern.
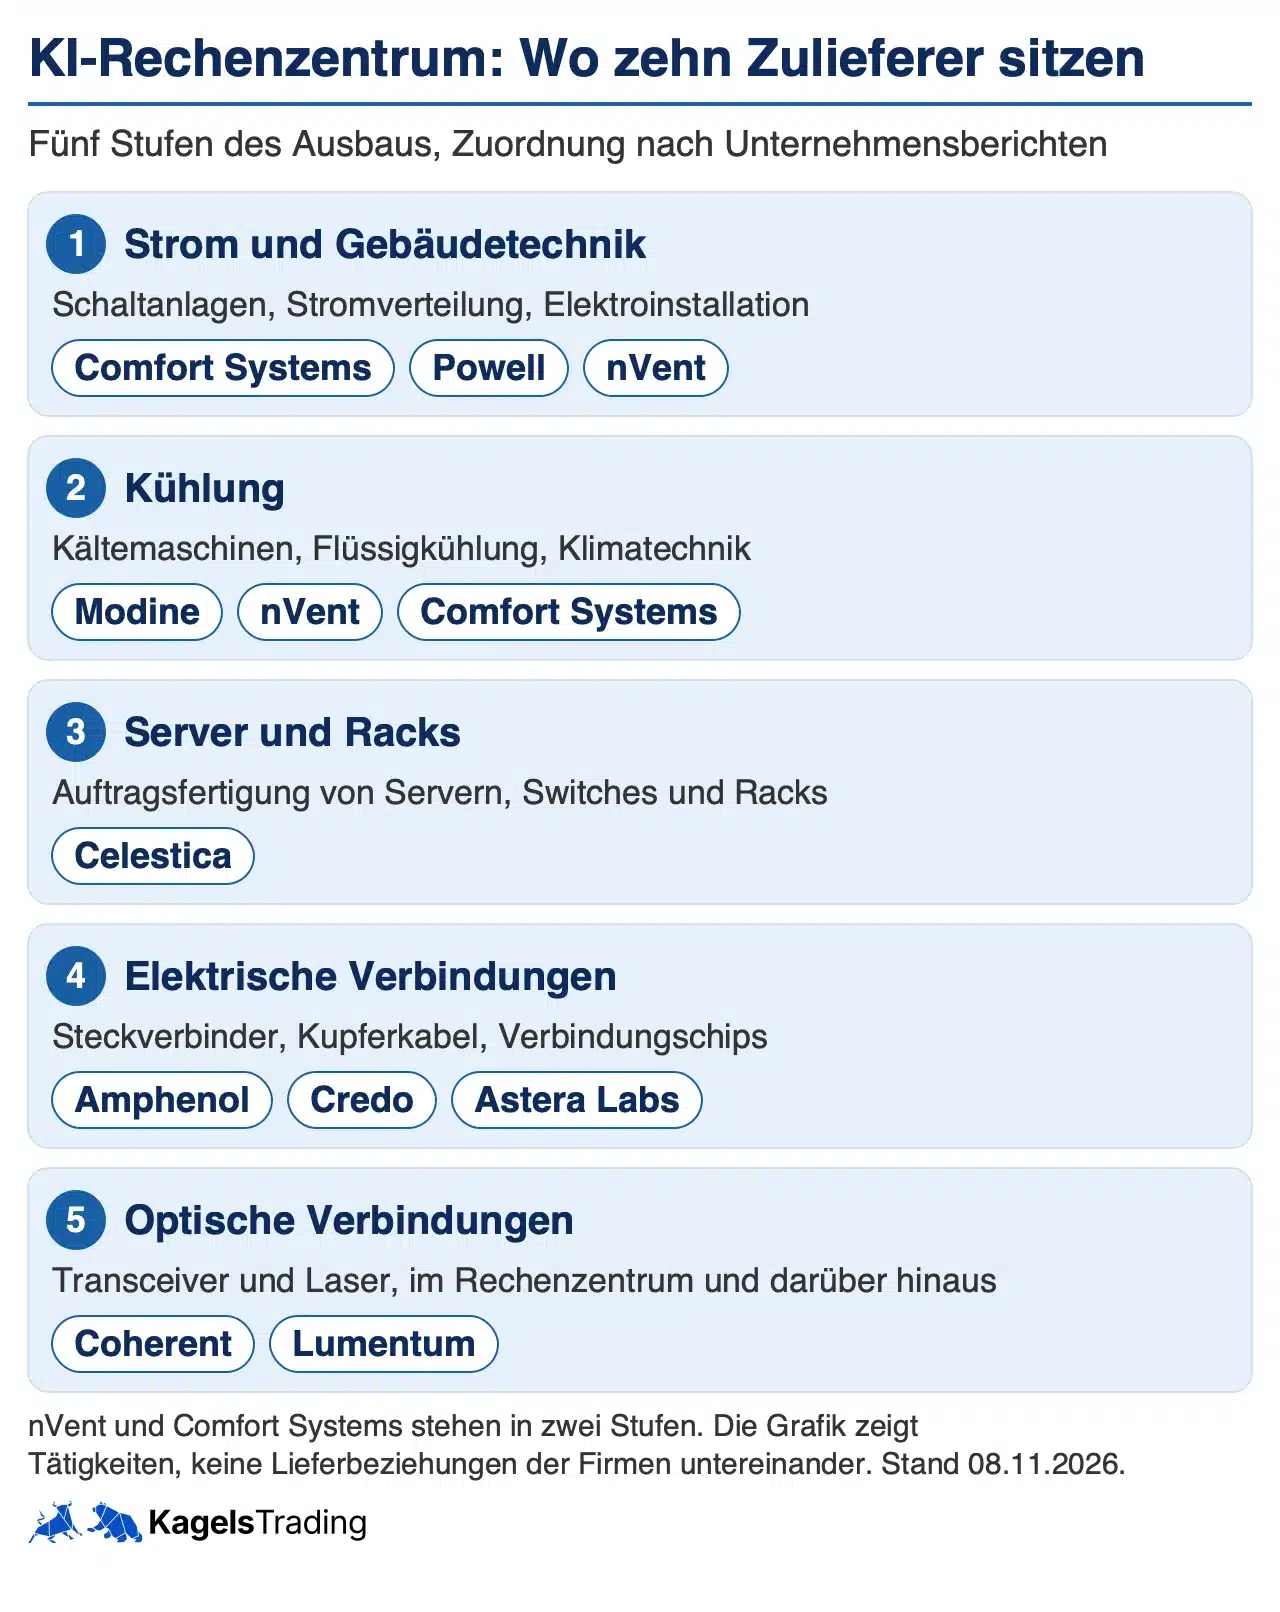
- Strom und Gebäudetechnik: Comfort Systems baut Elektro- und Klimatechnik in Großgebäuden, Powell Schaltanlagen, nVent liefert Gehäuse, Strom- und Anschlusstechnik.
- Kühlung: Modine liefert Kältemaschinen und Kühleinheiten, nVent Flüssigkühlung, Comfort Systems die Klimatechnik vor Ort.
- Server und Racks: Celestica fertigt Switches, Server und ganze Racks im Auftrag.
- Elektrische Verbindungen: Amphenol liefert Steckverbinder und auch Glasfaser, Astera Labs Chips für Verbindungen im Server und Rack, Credo aktive Kupferkabel bis 7 m und zunehmend Optik.
- Optische Verbindungen: Coherent und Lumentum liefern Transceiver und Laser. Das Licht trägt die Daten im Rechenzentrum und zwischen Standorten.
Rohstoffe und Sektor laufen mit: Kabel und Schaltanlagen hängen auch am Metall, deshalb kann die Kupferpreis-Prognose ein nützlicher Nebenblick sein. Für die Stimmung im Halbleitersektor lohnt der SOX-Index. Kupferkurs und SOX kannst du im Vergleichschart bei TradingView in den Aktienchart einblenden. Das ersetzt nicht den Blick in die Berichte der einzelnen Unternehmen.
Zwei Aktien direkt gegenüberstellen
Wähle zwei Aktien aus: Jede Zahl behält ihre eigene Periode und ihre eigene Definition. Eine höhere Zahl ist deshalb nicht automatisch besser, und ein Wert aus dem letzten Quartal lässt sich nicht gegen einen Jahreswert ausspielen.
Du hast zweimal dieselbe Aktie gewählt. Wähle für den Vergleich eine zweite.
Die zehn Unternehmen im Profil
Drei Ebenen getrennt: Jedes Profil trennt Fakten, die das Unternehmen gemeldet hat, die Prognose des Managements und unsere Einschätzung. „Eigene Rechnung“ heißt: aus gemeldeten Werten abgeleitet. Gerechnet wird in US-Dollar.
Comfort Systems USA (FIX): baut Klima-, Kühl- und Elektrotechnik in Rechenzentren und anderen Großgebäuden
Aktuell: Rückkaufprogramm am 04.11.2026 aufgestockt: verfügbar sind wieder 1,0 Mio. Aktien; seit Beginn wurden 11,75 Mio. Aktien für $1,71 Mrd. zurückgekauft. Quartalsdividende auf $1,00 erhöht; Finanzchef Bill George geht nach dem Jahresbericht 2026 in den Ruhestand, Nachfolgerin wird Julie Shaeff.
- Umsatz Q3 2026 $3,77 Mrd., rechnerisch +53,7 % zum Vorjahr; Gewinn je Aktie $13,91.
- Auftragsbestand $17,81 Mrd., davon $17,39 Mrd. auf gleicher Standortbasis.
- Technologiekunden stehen für 60,8 % des Q3-Umsatzes, Neubau für 76,2 %. Das ist keine reine KI-Quote.
| Umsatz und Wachstum | $3,77 Mrd., +53,7 % (Q3 2026) |
| Operative Marge | GAAP 16,6 % operativ; keine vergleichbare bereinigte Marge |
| Freier Cashflow | $805,6 Mio. (Q3 2026). Unternehmensdefinition einschließlich $6,1 Mio. Erlöse aus Anlagenverkäufen; nach der Formel operativer Cashflow minus Sachinvestitionen $799,5 Mio. Abgerechnete, noch nicht erbrachte Leistungen und abgegrenzte Umsätze ($3,87 Mrd.) stützen den Cashflow. |
| Gewinn je Aktie | $46,31 (letzte zwölf Monate, GAAP) |
| Bilanz | Cash $2,16 Mrd., Finanzschulden rund $49,6 Mio. (ohne Leasing) |
| Kunden | größter Kunde 11 bis 13 %, Jahresbericht: größter Kunde 12,8 % des Umsatzes 2025 (Jahresbericht); Technologiekunden 60,8 % des Q3-Umsatzes |
| Hauptrisiko | Projektmargen bei Festpreisarbeiten, Rückgang der abgerechneten, noch nicht erbrachten Leistungen |
Prognose des Managements: Keine bezifferte Jahresprognose für den Gewinn je Aktie in der Meldung.
Unsere Einschätzung: Auftragsbestand und Netto-Liquidität sprechen für Comfort Systems. Dem Cash stehen aber $3,87 Mrd. bereits abgerechnete, noch nicht erbrachte Leistungen gegenüber, und Projektmargen können sich normalisieren.
Als Nächstes prüfen: abgerechnete Leistungen gegen die Abarbeitung, Kostenkorrekturen, Auftragsbestand auf gleicher Standortbasis. Termin: nächste Zahlen voraussichtlich Februar 2027 (nicht bestätigt). Quellen: 1, 2, 3, 4, 5, 6, 7.
Amphenol (APH): liefert Steckverbinder, Glasfaser- und Stromverbindungen für Server, Netze und Industrie
Aktuell: Quartalsdividende ab Q4 auf $0,15 erhöht, neues Rückkaufprogramm über $4 Mrd. ab 01.01.2027. Drei weitere Zukäufe sind unterschrieben, der Abschluss wird bis Ende Q1 2027 erwartet.
- Umsatz Q3 2026 rund $10,2 Mrd., +65 %, organisch +37 %; bereinigte operative Marge 29,7 %.
- Auftragseingang $12,2 Mrd., Book-to-Bill 1,19 (Auftragseingang geteilt durch Umsatz).
- IT-Datacom war 2025 rund 36 % des Umsatzes (Jahresbericht). Für Q3 2026 nennt eine Abschrift des Managementgesprächs 48 %; sie stammt von einem Drittanbieter und ist nicht mit dem Original abgeglichen. Der Begriff umfasst mehr als KI. Alle Werte sind splitbereinigt (2:1 im September 2026).
| Umsatz und Wachstum | rund $10,2 Mrd., +65 % (organisch +37 %) (Q3 2026) |
| Operative Marge | GAAP 29,5 % / bereinigt 29,7 % operativ |
| Freier Cashflow | rund $1,6 Mrd. (Q3 2026). Laut Unternehmen. |
| Gewinn je Aktie | $2,30 (letzte zwölf Monate, GAAP, splitbereinigt, eigene Summe); $2,65 (Prognose 2026, Mitte, GAAP); $2,83 (Prognose 2026, Mitte, bereinigt) |
| Bilanz | Cash und kurzfristige Anlagen $5,30 Mrd., Finanzschulden $17,87 Mrd. |
| Kunden | kein Kunde über 10 %, Jahresbericht: 2025 kein Kunde mit 10 % oder mehr (Jahresbericht); nach den Zukäufen 2026 nicht neu belegt |
| Hauptrisiko | Kaufpreis, Integration, Schulden |
Prognose des Managements: 2026: $36,9 bis $37,1 Mrd. Umsatz; Gewinn je Aktie GAAP $2,64 bis $2,66, bereinigt $2,82 bis $2,84. Ohne die drei noch nicht vollzogenen Käufe (AdvancedPCB, Humanetics Sensors, Dexgreen).
Unsere Einschätzung: Organisches Wachstum plus Zukäufe ist attraktiv, die höheren Schulden begrenzen aber die defensive Wirkung der breiten Aufstellung.
Als Nächstes prüfen: organisches IT-Datacom-Wachstum, Nettoschulden, Book-to-Bill. Termin: nächste Zahlen voraussichtlich Ende Januar 2027 (nicht bestätigt). Den Amphenol-Chart bei TradingView prüfst du vor dem nächsten Bericht. Quellen: 8, 9, 10, 11, 12.
nVent (NVT): liefert Stromverteilung, Gehäuse und Flüssigkühlung für Rechenzentren und Industrie
- Umsatz Q3 2026 $1,51 Mrd., +44 %, auch organisch +44 %; bereinigte operative Marge 22,1 %.
- Restliche Leistungsverpflichtungen $2,6 Mrd., überwiegend in den nächsten zwölf Monaten.
- Maverick Power wurde am 01.10.2026 für rund $1,75 Mrd. in bar plus bis zu $550 Mio. erfolgsabhängig gekauft.
| Umsatz und Wachstum | $1,51 Mrd., +44 % (organisch +44 %) (Q3 2026) |
| Operative Marge | GAAP 18,6 % / bereinigt 22,1 % operativ |
| Freier Cashflow | $268 Mio. (Q3 2026). Laut Unternehmen. |
| Gewinn je Aktie | $4,12 (letzte zwölf Monate, GAAP, fortgeführtes Geschäft, eigene Summe); $4,555 (Prognose 2026, Mitte, GAAP); $5,375 (Prognose 2026, Mitte, bereinigt) |
| Bilanz | zum 30.09.: Cash $1,12 Mrd., Finanzschulden $2,18 Mrd., darin bereits die am 29.09. begebene $800-Mio.-Anleihe (6,15 %, bis 2036). Am 01.10. folgte Maverick für rund $1,75 Mrd., finanziert über die Anleihe, einen $600-Mio.-Kredit und die Kreditlinie |
| Kunden | größter Kunde 11 bis 13 %, Jahresbericht: größter Kunde rund 11 % des Umsatzes 2025 (Jahresbericht); für 2026 nicht neu gefunden |
| Hauptrisiko | Integration von Maverick Power, steigende Verschuldung |
Prognose des Managements: 2026: Umsatz +48 bis +49 %, organisch +38 bis +39 %; Gewinn je Aktie GAAP $4,54 bis $4,57, bereinigt $5,36 bis $5,39.
Unsere Einschätzung: Das organische Wachstum ist stark. Jetzt muss sich zeigen, ob der Maverick-Kauf die größere Kapitalbindung verdient.
Als Nächstes prüfen: Maverick-Finanzierung, Pro-forma-Schulden, organisches Wachstum. Termin: nächste Zahlen voraussichtlich Anfang Februar 2027 (nicht bestätigt). Quellen: 13, 14, 15, 16, 17, 18.
Powell Industries (POWL): baut Schaltanlagen und elektrische Systeme für Versorger, Industrie und Rechenzentren
Wichtig zum Stand: Alle Zahlen stehen auf dem Stand 30.06.2026. Die Zahlen zum vierten Geschäftsquartal kommen am 16.11.2026 nach US-Börsenschluss.
- Umsatz Q3 GJ 2026 $311,7 Mio., +9 %; Gewinn je Aktie $1,42 (nach 3:1-Split).
- Auftragseingang $934 Mio., Book-to-Bill 3,0 (Auftragseingang geteilt durch Umsatz); Auftragsbestand $2,4 Mrd., +69 %.
- In neun Monaten rund $800 Mio. Rechenzentrumsprojekte gewonnen. Das ist Auftragseingang, kein KI-Umsatz.
| Umsatz und Wachstum | $311,7 Mio., +9 % (Q3 GJ 2026) |
| Operative Marge | GAAP 20,6 % operativ (eigene Rechnung); Bruttomarge 30,6 % |
| Freier Cashflow | $184,7 Mio. (9 Monate GJ 2026). Eigene Rechnung: operativer Cashflow minus Sachinvestitionen. Vertragszahlungen beeinflussen den Wert. |
| Gewinn je Aktie | $5,22 (letzte zwölf Monate, GAAP, splitbereinigt, eigene Summe) |
| Bilanz | Zahlungsmittel $633,6 Mio. zum 30.06.2026; Kreditlinie nicht gezogen, keine klassische Finanzverschuldung ausgewiesen |
| Kunden | kein Kunde über 10 %, Jahresbericht: für GJ 2025 und 2024 kein Kunde über 10 % des Umsatzes; neuere Angaben fehlen. Allein ein Rechenzentrumsauftrag über mehr als $400 Mio. entspricht rund einem Sechstel des Bestands von $2,4 Mrd. |
| Hauptrisiko | Großprojekte, Verzögerungen, Projektmix |
Prognose des Managements: Keine bezifferte Jahresprognose.
Unsere Einschätzung: Der Auftragsbestand ist stark gewachsen, der Umsatz folgt mit Abstand. Entscheidend sind Marge und zeitliche Abarbeitung, nicht ein einzelner Rekordauftrag.
Als Nächstes prüfen: Rechenzentrums-Auslieferungen, Projektmargen, Stornos im Bestand; von $2,4 Mrd. Bestand sollen rund $1,3 Mrd. binnen zwölf Monaten Umsatz werden. Termin: Q4 GJ 2026 am 16.11.2026 nach US-Börsenschluss (angekündigt am 03.11.). Quellen: 19, 20, 21, 22, 23.
Astera Labs (ALAB): entwickelt Chips für die Verbindungen innerhalb von KI-Servern und Racks (Retimer, Switches)
Aktuell: Q3-Zahlen am 03.11.2026: Umsatz $584,9 Mio., über der eigenen Prognose von $540 bis $560 Mio.; der Anteil des größten Direktkunden stieg auf 53 %.
- Umsatz Q3 2026 $584,9 Mio., +154 % zum Vorjahr und +49 % zum Vorquartal; die eigene Prognose von $540 bis $560 Mio. wurde übertroffen.
- Operative Marge GAAP 30,6 %, bereinigt 44,7 %; Gewinn je Aktie $0,99 (GAAP) und $1,32 (bereinigt).
- Scorpio-Switches sind erstmals die größte Produktfamilie; Umsätze je Produktlinie nennt das Unternehmen nicht.
- Ein Direktkunde steht jetzt für 53 % des Quartalsumsatzes und 58 % der Forderungen. Direktkunden können Fertigungspartner sein, die im Auftrag der Endkunden kaufen; die Endkunden nennt das Unternehmen nicht.
| Umsatz und Wachstum | $584,9 Mio., +154 % (Q3 2026) |
| Operative Marge | GAAP 30,6 % / bereinigt 44,7 % operativ |
| Freier Cashflow | $133,9 Mio. (Q3 2026). Eigene Rechnung aus neun Monaten minus Halbjahr: operativer Cashflow $179,2 Mio. minus Sachinvestitionen $45,3 Mio. |
| Gewinn je Aktie | $2,51 (letzte zwölf Monate, GAAP, eigene Summe); $3,31 (letzte zwölf Monate, bereinigt, eigene Summe) |
| Bilanz | Cash und Wertpapiere $1,38 Mrd., keine Finanzschulden ausgewiesen |
| Kunden | Direktkunde über 25 %, letztes Quartal: größter Direktkunde 53 % (Q3 2026, Vorjahr 23 %); drei Kunden mit je 10 % oder mehr zusammen 77 % |
| Hauptrisiko | Kundenkonzentration, Kunden-Warrants und Aktienvergütung |
Prognose des Managements: Q4 2026: Umsatz $730 bis $750 Mio., bereinigter Gewinn je Aktie $1,62 bis $1,66 (GAAP $1,13 bis $1,17).
Unsere Einschätzung: Der Hochlauf ist bestätigt und schneller als angekündigt. Gleichzeitig ist die Abhängigkeit gestiegen: Mehr als die Hälfte des Umsatzes läuft über einen Direktkunden.
Als Nächstes prüfen: Hochlauf der Scorpio-Switches, Endkundenbreite, Warrants und Aktienvergütung. Termin: Q4 2026 voraussichtlich Februar 2027 (nicht bestätigt). Quellen: 24, 25, 26, 27, 28.
Credo Technology (CRDO): entwickelt Chips und aktive Kupferkabel für schnelle Verbindungen zwischen KI-Servern
- Umsatz Q1 GJ 2027 $479,0 Mio., +114,7 %; GAAP- und bereinigte Bruttomarge 64,5 % und 68,0 %.
- Gewinn je Aktie $0,67 (GAAP) und $1,20 (bereinigt).
- Zwei Direktkunden liefern 43 % und 28 % des Quartalsumsatzes.
| Umsatz und Wachstum | $479,0 Mio., +114,7 % (Q1 GJ 2027) |
| Operative Marge | GAAP rund 25,2 % (eigene Rechnung) / bereinigt 48,2 % operativ |
| Freier Cashflow | $82,9 Mio. (Q1 GJ 2027). Eigene Rechnung, deutlich unter dem bereinigten Gewinn von $236,3 Mio.; Aktienvergütung $88,0 Mio. |
| Gewinn je Aktie | $2,81 (letzte zwölf Monate, GAAP, eigene Summe); $4,10 (letzte zwölf Monate, bereinigt, eigene Summe) |
| Bilanz | liquide Mittel und Wertpapiere $764,3 Mio.; DustPhotonics: Gesamtgegenleistung rund $1,25 Mrd., davon $735,6 Mio. Barabfluss nach erworbenen Mitteln |
| Kunden | Direktkunde über 25 %, letztes Quartal: zwei Direktkunden mit 43 % und 28 %; nach Endkunden 33 %, 28 %, 13 % und 10 % (Q1 GJ 2027) |
| Hauptrisiko | Großkundenverlust, Architekturwechsel, Verwässerung |
Prognose des Managements: Q2 GJ 2027: $525 bis $535 Mio. Umsatz, 67 bis 69 % bereinigte Bruttomarge.
Unsere Einschätzung: Die Profitabilität ist hoch, der freie Cashflow aber deutlich niedriger als der bereinigte Gewinn. Überzeugender wird das Bild, wenn das Wachstum in höheren freien Cashflow mündet und die Kundenbasis breiter wird.
Als Nächstes prüfen: Kunden A und B, Working Capital, FCF nach Integration von DustPhotonics, Anzahlungen für Fertigungskapazität ($102,4 Mio. zusätzlich im GJ 2027). Termin: Q2 GJ 2027: Termin vom Unternehmen noch nicht bestätigt; im Vorjahr am 01.12.. Quellen: 29, 30, 31, 32, 33.
Celestica (CLS): fertigt Server, Netzwerk-Switches und ganze Racks im Auftrag großer Cloud-Kunden
Aktuell: Neues Aktienrückkaufprogramm ab 03.11.2026 über bis zu 3,13 Mio. Aktien (rund 2,5 % des Streubesitzes). Im vorherigen Programm, das am 02.11.2026 auslief, waren bis zum 20.10.2026 205.184 Aktien gekauft; eine Endsumme nennt die Mitteilung nicht.
- Umsatz Q3 2026 $5,83 Mrd., +83 %; bereinigte operative Marge 8,5 %.
- Das Segment CCS liefert 84 % des Umsatzes. Innerhalb von CCS steht HPS für rund 40 % des Gesamtumsatzes. Beides sind keine reinen KI-Kennzahlen.
- Drei Kunden stehen für 35 %, 17 % und 14 % des Umsatzes, die zehn größten für 85 %.
| Umsatz und Wachstum | $5,83 Mrd., +83 % (Q3 2026) |
| Operative Marge | GAAP 7,9 % / bereinigt 8,5 % operativ |
| Freier Cashflow | $127,5 Mio. (Q3 2026). FCF laut Unternehmen (nicht GAAP). Neun Monate $412,5 Mio. bei $700,8 Mio. verkauften, noch offenen Forderungen: Das Forderungsprogramm trägt den Cashflow spürbar. |
| Gewinn je Aktie | $10,60 (letzte zwölf Monate, GAAP, eigene Summe, mit Effekten aus einem Total Return Swap); $11,55 (Prognose 2026, bereinigt); $21,50 (Ziel 2027, bereinigt) |
| Bilanz | Cash $3,96 Mrd. gegen rund $0,82 Mrd. Kredit- und Finanzierungsleasingschulden; die Liquidität stammt wesentlich aus einer Kapitalerhöhung (netto $3,39 Mrd., August 2026) |
| Kunden | Direktkunde über 25 %, letztes Quartal: drei Direktkunden mit 35 %, 17 % und 14 %; Top 10 = 85 % (Q3 2026) |
| Hauptrisiko | Kundenmacht, Programmverschiebungen, Finanzierung des Wachstums |
Prognose des Managements: 2026: $21,0 Mrd. Umsatz, $11,55 bereinigter Gewinn je Aktie, $460 Mio. FCF (zuvor $600 Mio.). 2027: $40 Mrd. Umsatz, 9 % bereinigte operative Marge, $21,50 Gewinn je Aktie, $1,5 bis $2,0 Mrd. Investitionen. Für 2027 erwartet das Unternehmen einen Nettomittelabfluss wegen höheren Umlaufvermögens und höherer Investitionen.
Unsere Einschätzung: Das Ziel für 2027 ist ehrgeizig: fast doppelt so viel Umsatz wie 2026. Celestica erwartet dafür selbst einen Nettomittelabfluss, und drei Kunden tragen zwei Drittel des Umsatzes. Spätere Abrufe würden Cashflow und Gewinn zugleich treffen.
Als Nächstes prüfen: Rampen für 2027, Cashflow nach Investitionen, Forderungsverkäufe, Kundenanteile. Termin: nächste Zahlen voraussichtlich Ende Januar 2027 (nicht bestätigt). Den Celestica-Chart bei TradingView prüfst du vor dem nächsten Bericht. Quellen: 34, 35, 36, 37.
Coherent (COHR): liefert optische Transceiver, Laser und Materialien für Rechenzentrums- und Telekomnetze
Aktuell: Q1-Zahlen am 04.11.2026: Umsatz $2,37 Mrd. in der oberen Hälfte der Prognose, Gewinn darüber, freier Cashflow -$868 Mio. in einem Quartal.
- Umsatz Q1 GJ 2027 $2,37 Mrd., +49,9 %; ohne die 2025 und 2026 verkauften Geschäfte (Aerospace & Defense, München) nennt das Unternehmen pro forma +56 %, eine Überleitung in Dollar fehlt. Bereinigte operative Marge 23,2 %.
- Segment Datacenter & Communications $1,95 Mrd., +79 % zum Vorjahr; es umfasst auch Telekommunikation.
- Sachinvestitionen von $775,5 Mio. in einem Quartal; Finanzschulden stiegen auf $4,0 Mrd., unter anderem über neue Kreditlinien ausländischer Töchter.
- Nvidia investierte im März 2026 $2 Mrd. in Coherent. Die mehrjährige, nicht exklusive Vereinbarung enthält laut Mitteilung auch eine Abnahmeverpflichtung von Nvidia in Milliardenhöhe.
| Umsatz und Wachstum | $2,37 Mrd., +49,9 % (Q1 GJ 2027) |
| Operative Marge | GAAP 15,9 % / bereinigt 23,2 % operativ |
| Freier Cashflow | -$868,2 Mio. (Q1 GJ 2027). Eigene Rechnung: operativer Cashflow -$92,7 Mio. minus Sachinvestitionen $775,5 Mio. in einem Quartal; im ganzen GJ 2026 waren es rund -$1,02 Mrd. Weitere $527,7 Mio. Investitionen waren zum Stichtag noch nicht bezahlt. |
| Gewinn je Aktie | $4,82 (letzte zwölf Monate, GAAP, eigene Summe); $6,53 (letzte zwölf Monate, bereinigt, eigene Summe) |
| Bilanz | Finanzschulden $4,0 Mrd. gegen $1,75 Mrd. Cash und kurzfristige Anlagen, netto rund $2,25 Mrd. (eigene Rechnung); $773 Mio. aus neuen Kreditlinien gezogen |
| Kunden | zwei Kunden je über 10 %, genaue Quote offen: zwei Kunden je über 10 % (GJ 2026), genaue Anteile nicht vergleichbar belegt |
| Hauptrisiko | negativer FCF, hoher Kapitaleinsatz, Nachfragedelle |
Prognose des Managements: Q2 GJ 2027: Umsatz $2,55 bis $2,75 Mrd., bereinigter Gewinn je Aktie $2,28 bis $2,48. Für GJ 2027 nennt das Management mehr als 60 % Wachstum pro forma, also ohne die verkauften Geschäfte.
Unsere Einschätzung: Der Umsatz lag in der oberen Hälfte der Prognose, der Gewinn darüber; der Cashflow läuft in die Gegenrichtung. Die Investitionen müssen sich in den kommenden Quartalen in positivem Cashflow zeigen. Bisher finanziert Coherent sie auch über neue Kredite, den Abbau von Geldanlagen und Vorauszahlungen von Kunden.
Als Nächstes prüfen: operativer Cashflow, Lagerbestand, Ertrag der Investitionen. Termin: Q2 GJ 2027 voraussichtlich Anfang Februar 2027 (nicht bestätigt). Quellen: 38, 39, 40, 41, 42, 43, 44.
Modine (MOD): liefert Kühl- und Klimasysteme für Rechenzentren und Gewerbegebäude
Aktuell: Q2-Zahlen am 03.11.2026 und Abspaltung seit 01.10.2026 vollzogen: Data Centers +95 %, Segment-Bruttomarge 19,7 %, freier Cashflow -$140,6 Mio., neue Prognose ohne das abgespaltene Geschäft.
- Umsatz Q2 GJ 2027 $994,4 Mio., +35 %, noch einschließlich des abgespaltenen Geschäfts Performance Technologies.
- Segment Data Centers $439,7 Mio., +95 %; Segment-Bruttomarge 19,7 % nach 24,4 % im Vorjahr und 20,2 % im Vorquartal.
- Freier Cashflow -$140,6 Mio.; Nettoschulden $573,7 Mio. zum 30.09.2026.
- Abspaltung und Verschmelzung von Performance Technologies mit Gentherm am 01.10.2026 vollzogen; Modine erhielt $198,6 Mio. und tilgte damit Kreditlinien. Über die Umbenennung in Modexus Solutions stimmen die Aktionäre am 13.11.2026 ab.
| Umsatz und Wachstum | $994,4 Mio., +35 % (inkl. abgespaltenem Geschäft) (Q2 GJ 2027) |
| Operative Marge | GAAP 9,8 % operativ (eigene Rechnung); bereinigtes EBITDA $136,2 Mio. (13,7 %) |
| Freier Cashflow | -$140,6 Mio. (Q2 GJ 2027). Laut Unternehmen; nach -$5,0 Mio. im Vorquartal. Im Quartal überwiegt der operative Abfluss von -$98,5 Mio. die Sachinvestitionen von $42,1 Mio., vor allem wegen höherer Vorräte; für das Gesamtjahr nennt Modine null bis $25 Mio., einschließlich des abgespaltenen Geschäfts im ersten Halbjahr. |
| Gewinn je Aktie | kein belegter Wert: Die Zahlen enthalten noch das abgespaltene Geschäft, eine Prognose je Aktie gibt es nicht |
| Bilanz | Nettoschulden $573,7 Mio. zum 30.09., noch mit Performance Technologies. Im Oktober tilgte Modine $198,6 Mio. Kreditlinie aus Zahlungen im Zuge der Abspaltung ($156,0 Mio. Ausschüttung, $42,6 Mio. Barübertrag). Einen Wert nach der Abspaltung hat Modine noch nicht gemeldet |
| Kunden | größter Kunde 11 bis 13 %, Jahresbericht: für das neue Unternehmen nicht beziffert. Im GJ 2026, noch mit dem abgespaltenen Geschäft, stand ein Technologiekunde für rund 11 % des Umsatzes, die zehn größten für 49 %. Das 10-Q nennt das Risiko stärkerer Konzentration auf wenige Großkunden oder Projekte |
| Hauptrisiko | Marge im Rechenzentrumsgeschäft, negativer Cashflow, neues Konzernprofil |
Prognose des Managements: GJ 2027 ohne Performance Technologies: Umsatz $3,1 bis $3,2 Mrd. (+50 bis +55 %), bereinigtes EBITDA $470 bis $500 Mio. Mit der alten Prognose ($650 bis $680 Mio. inklusive abgespaltenem Geschäft) nicht direkt vergleichbar. Data Centers +80 bis +90 %, Commercial HVAC +10 bis +15 %. Freier Cashflow im Gesamtjahr null bis $25 Mio.; diese Spanne enthält das abgespaltene Geschäft noch im ersten Halbjahr.
Unsere Einschätzung: Der Umsatz im Rechenzentrumsgeschäft hat sich binnen eines Jahres fast verdoppelt, die Bruttomarge ist aber gefallen. Modine stellt für das zweite Halbjahr bessere Margen und für das Gesamtjahr einen freien Cashflow von null bis $25 Mio. in Aussicht, das erste Halbjahr noch mit dem abgespaltenen Geschäft; nach -$145,6 Mio. im ersten Halbjahr ist das der Prüfstein, dazu die Ziele vom Investor Day.
Als Nächstes prüfen: Data-Centers-Marge, Cashflow, Mittelfristziele vom Investor Day am 18.11.2026. Termin: Abstimmung über die Umbenennung am 13.11.2026; Investor Day am 18.11.2026; Q3 GJ 2027 voraussichtlich Februar 2027 (nicht bestätigt). Quellen: 45, 46, 47, 48, 49, 50.
Lumentum (LITE): liefert Laser, optische Module und optische Schalter für Rechenzentren und Telekom
Aktuell: Übernahme durch Marvell am 01.11.2026 vertraglich vereinbart, noch nicht vollzogen. Q1-Zahlen am 02.11.2026: Umsatz innerhalb der eigenen Prognose, bereinigte Marge und bereinigter Gewinn je Aktie darüber.
- Umsatz Q1 GJ 2027 $1,26 Mrd., +136,5 %; bereinigte operative Marge 42,3 %, über der eigenen Prognose von 39,5 bis 40,5 %.
- Gewinn je Aktie $3,54 (GAAP) und $4,57 (bereinigt); die Zahlen kamen am 02.11.2026 statt wie angekündigt am 05.11.
- Marvell und Lumentum haben am 01.11.2026 einen Fusionsvertrag unterschrieben; die Übernahme ist vereinbart, aber nicht vollzogen. Vorgesehen ist ein reiner Aktientausch mit 4,5 Marvell-Aktien je Lumentum-Aktie, laut gemeinsamer Mitteilung der Unternehmen rund $1.132 je Aktie und rund 23,9 % Aufschlag, gerechnet auf die unbeeinflussten Schlusskurse vom 28.10.2026.
- Der Abschluss braucht die Zustimmung beider Aktionärsgruppen und der Behörden. Der Vertrag sieht unter bestimmten Bedingungen Abbruchgebühren vor, darunter $3,2 Mrd. von Marvell, wenn der Abschluss an Behördenfreigaben scheitert und die übrigen vertraglichen Voraussetzungen vorliegen.
| Umsatz und Wachstum | $1,26 Mrd., +136,5 % (Q1 GJ 2027) |
| Operative Marge | GAAP 28,5 % / bereinigt 42,3 % operativ |
| Freier Cashflow | $37,9 Mio. (Q1 GJ 2027). Eigene Rechnung aus dem 10-Q: operativer Cashflow $267,7 Mio. minus Sachinvestitionen $229,8 Mio. |
| Gewinn je Aktie | $11,84 (letzte zwölf Monate, bereinigt, eigene Summe; GAAP wegen eines Einmalaufwands von $7,8 Mrd. negativ) |
| Bilanz | Cash und kurzfristige Anlagen rund $1,98 Mrd.; Wandelanleihen Buchwert $1,31 Mrd.; dazu Series-A-Wandel-Vorzugsaktien aus März 2026 |
| Kunden | Endkunden-Quote, Jahr: zwei Endkunden mit 26,6 % und 15,0 % (Geschäftsjahr 2026); Endkunden- statt Direktkundenquote, nicht direkt vergleichbar |
| Hauptrisiko | Abschluss der Übernahme (Aktionäre, Behörden), festes Umtauschverhältnis, Verwässerung |
Prognose des Managements: Q2 GJ 2027: Umsatz $1,575 bis $1,625 Mrd., bereinigte operative Marge 45 bis 46 %, bereinigter Gewinn je Aktie $5,90 bis $6,20.
Unsere Einschätzung: Solange die Übernahme aussteht, ist je Lumentum-Aktie ein Tausch in 4,5 Marvell-Aktien vereinbart; offen ist, ob der Abschluss gelingt. Als eigenständige Infrastruktur-Aktie lässt sich Lumentum bis zur Entscheidung kaum noch beurteilen.
Als Nächstes prüfen: Stand der Freigaben, S-4-Unterlagen, Aktionärsversammlungen. Termin: Q2 GJ 2027: Termin nicht bestätigt. Übernahme: Abschluss laut Unternehmen in der ersten Hälfte 2028 erwartet, nicht garantiert. Den Lumentum-Chart bei TradingView liest du am besten zusammen mit Marvell. Quellen: 51, 52, 53, 54, 55, 56, 57, 58.
Anzeige

Vier Gruppen statt Rangliste: So ordnen wir die zehn Aktien ein
Ein Urteil, kein Rechenwert: Die Gruppen beruhen auf Cashflow, Kundenkonzentration, Bilanz und der Sondersituation einzelner Unternehmen. Die Bewertung an der Börse fließt nicht ein, weil sie sich mit jedem Kurs ändert. Innerhalb einer Gruppe bedeutet die Reihenfolge nichts. Zehn Aktien aus derselben Kette sind auch keine breite Streuung, denn viele Umsätze hängen an denselben Cloud-Konzernen.
Viel Cashflow oder breite Kundenbasis
- Comfort Systems USA: Starker freier Cashflow, $17,81 Mrd. Auftragsbestand und deutlich mehr Cash als Finanzschulden. Ein Teil des Cashflows hängt an abgerechneten, noch nicht erbrachten Leistungen.
- Amphenol: Breit aufgestellt mit hoher Marge und 2025 ohne Kunden über 10 %. Dafür deutlich mehr Schulden nach den Zukäufen.
- nVent: Starkes organisches Wachstum und positiver freier Cashflow. Neue Kapitalbindung durch den Kauf von Maverick Power.
- Powell Industries: Stark gewachsener Auftragsbestand und viel Cash ohne klassische Finanzschulden. Der Umsatz läuft langsamer an, das Projektrisiko bleibt.
Starkes Wachstum, aber wenige Großkunden
- Astera Labs: Schnellstes Umsatzwachstum der zehn, aber mehr als die Hälfte des Umsatzes läuft über einen Direktkunden.
- Credo Technology: Sehr hohe Profitabilität, aber zwei Direktkunden tragen über zwei Drittel des Umsatzes.
- Celestica: Hohes Wachstum und ein ambitioniertes Ziel für 2027, aber drei Direktkunden stehen für 66 % des Umsatzes, und für 2027 erwartet das Unternehmen selbst einen Nettomittelabfluss.
Negativer freier Cashflow
- Coherent: Breites Optik-Geschäft mit starkem Umsatzplus, aber der Ausbau kostet derzeit deutlich mehr Geld, als das Geschäft erwirtschaftet.
- Modine: Das Rechenzentrumsgeschäft wächst stark, die Marge dort ist gefallen, und die Abspaltung verändert das Unternehmen.
Sonderfall Übernahme
- Lumentum: Operativ stark, aber die Übernahme durch Marvell ist vereinbart und noch nicht vollzogen.
KGV selbst rechnen: Welcher Gewinn je Aktie als Nenner taugt
Der Nenner entscheidet: Das Kurs-Gewinn-Verhältnis (KGV) teilt den Kurs durch den Gewinn je Aktie. Mit dem aktuellen Kurs aus deinem Chart rechnest du es hier selbst aus, denn ein abgedrucktes KGV wäre schnell veraltet. Der Rechner zeigt je Aktie die belegten Gewinnwerte. Mehr zur Einordnung steht im Artikel zur Fundamentalanalyse.
Drei Punkte verdienen besondere Aufmerksamkeit. Bei Comfort Systems kommt der hohe Cashflow teilweise aus abgerechneten, noch nicht erbrachten Leistungen. Bei Celestica trägt ein Programm zum Verkauf von Forderungen den Cashflow spürbar. Bei Astera Labs und Credo ist Aktienvergütung ein echter wirtschaftlicher Aufwand, auch wenn kein Geld abfließt: Die Lücke zwischen GAAP- und bereinigter Marge ist dort groß. GAAP ist der US-Bilanzstandard, „bereinigt“ lässt solche Posten nach Definition des Unternehmens weg.
Anzeige
Anzeige
Chartlage prüfen: Worauf Trader bei diesen Aktien achten
Gute Zahlen sind noch kein Einstieg. Die Berichte sagen etwas über das Unternehmen, der Chart über den Zeitpunkt. Im Live-Chart wählst du jede der zehn Aktien aus und prüfst die Lage mit aktuellen Kursen.
Mehr Platz zum Zeichnen: Eigene Linien und Indikatoren setzt du im vollen Chart bei TradingView. Dort lassen sich auch Kursalarme an wichtigen Marken anlegen, etwa für die Zeit rund um einen Bericht.
- Trend: Liegt der Kurs über der 50- und 200-Tage-Linie, und steigt die 50-Tage-Linie?
- Relative Stärke: Läuft die Aktie über rund drei Monate besser als der breite Markt?
- Basis: Gibt es eine erkennbare Kursbasis und einen Rücksetzer, der gehalten hat?
- Termin: Steht in den nächsten Tagen ein Bericht an? Dann können Kurslücken jeden Stopp überspringen.
Erst der Stopp, dann das Chance-Risiko-Verhältnis. Ein rein gedachtes Beispiel mit runden Zahlen: Einstieg bei $100, Stopp bei $96, Ziel $112 ergibt (112 minus 100) geteilt durch (100 minus 96) = 3 zu 1 vor Kosten. Braucht der Stopp wegen der Schwankung $8 Abstand, sinkt das Verhältnis auf 1,5 zu 1. Dann lässt man den Trade aus, statt den Stopp enger zu ziehen. Mehr dazu steht im Artikel zum Risikomanagement im Trading.
Wann berichten KI-Infrastruktur-Aktien als Nächstes?
Der nächste feste Termin ist der 13. November 2026. Die erste Zahlenvorlage danach kommt am 16. November von Powell. Die übrigen Berichtstermine haben die Unternehmen noch nicht bestätigt. Die Monatsangaben leiten wir aus dem Vorjahr ab, prüfe sie deshalb kurz vorher beim Unternehmen.
| Unternehmen | Termin |
|---|---|
| Modine | 13.11.2026: Abstimmung über die Umbenennung in Modexus Solutions (bestätigt) |
| Powell Industries | 16.11.2026 nach US-Börsenschluss: Zahlen zum vierten Geschäftsquartal (bestätigt) |
| Modine | 18.11.2026: Investor Day (bestätigt) |
| Credo | Q2 GJ 2027, im Vorjahr am 01.12. (nicht bestätigt) |
| Celestica, Amphenol | voraussichtlich Ende Januar 2027 (nicht bestätigt) |
| Comfort Systems, nVent, Astera Labs, Coherent, Modine | voraussichtlich Februar 2027 (nicht bestätigt) |
| Lumentum | Q2 GJ 2027, kein Termin veröffentlicht |
Gemeinsame Risiken der zehn Aktien
Ein gemeinsamer Zyklus: Die zehn Unternehmen hängen am selben Investitionszyklus. Wenn die Cloud-Konzerne ihre Ausgaben strecken, trifft das viele gleichzeitig, nur zu unterschiedlichen Zeitpunkten.
| Auslöser und Wirkung | Besonders betroffen |
|---|---|
| Investitionen werden verschoben: weniger Abrufe, Lageraufbau, gebundenes Kapital | CLS, MOD, COHR; später alle |
| Strom- oder Bauverzug: Hardware fertig, Standort noch nicht bereit | CLS, FIX, POWL, NVT |
| Architekturwechsel: der Mix aus Kupfer, Optik und Chips verschiebt sich | CRDO, ALAB, COHR, LITE |
| Kundenmacht: Preisnachlässe, Eigenentwicklungen, zweite Lieferanten | CLS, CRDO, ALAB |
| Projektfehler: Festpreisverluste, späte Kostenkorrekturen | FIX, POWL |
| Finanzierung und Transaktionen: neue Schulden, neue Aktien, geänderter Konzernumfang | NVT, APH, MOD, COHR, LITE |
Für Anleger in Euro kommt der Wechselkurs hinzu. Ein höherer Kurs in US-Dollar kann durch einen schwächeren Dollar teilweise oder ganz aufgezehrt werden. Und selbst wenn die Gewinne steigen, können Kurse fallen, wenn der Markt weniger für diese Gewinne zahlt.
Methodik und Quellen
Grundlage sind Ergebnisberichte und SEC-Unterlagen. Die SEC ist die US-Börsenaufsicht, dort reichen die Unternehmen ihre Quartalsberichte (10-Q) und Jahresberichte (10-K) ein. Medienberichte und Abschriften nutzen wir nur, wo es keine Unternehmensquelle gibt, und kennzeichnen sie. Analystenschätzungen verwenden wir nicht, weil uns kein einheitlicher, archivierter Konsens vorliegt. Kurse von Drittanbietern drucken wir nicht ab.
Datenstand: 08.11.2026. „Letzte zwölf Monate“ rechnen wir aus gemeldeten Quartals- und Jahreswerten, das ist also unsere Summe und keine Angabe des Unternehmens. Prognosen sind Erwartungen des Managements, keine realisierten Zahlen.
- Comfort Systems: Q3 2026, 22.10.2026
- Comfort Systems: 10-Q zum 30.09.2026
- Comfort Systems: Q4 und GJ 2025, 19.02.2026
- Comfort Systems: Jahresbericht 2025 (10-K)
- Comfort Systems: Aufstockung Rückkauf, 04.11.2026 (8-K)
- Comfort Systems: Dividende, 22.10.2026
- Comfort Systems: Wechsel des Finanzchefs, 22.10.2026
- Amphenol: Q3 2026 und Guidance, 28.10.2026
- Amphenol: 10-Q zum 30.09.2026
- Amphenol: 10-K GJ 2025, 11.02.2026
- Amphenol: Q4 2025, 28.01.2026
- Amphenol: Q3-Managementgespräch, 28.10.2026 (Transkriptspiegel)
- nVent: Q3 2026 und Guidance, 30.10.2026
- nVent: 10-Q zum 30.09.2026
- nVent: Jahresbericht 2025 (10-K)
- nVent: Anleihe, 29.09.2026 (8-K)
- nVent: Kredit, 17.09.2026 (8-K)
- nVent: Q4 2025
- Powell: Q3 GJ 2026, 03.08.2026
- Powell: 10-Q zum 30.06.2026
- Powell: Jahresbericht GJ 2025 (10-K)
- Powell: Q4 GJ 2025, 18.11.2025
- Powell: Termin Q4 GJ 2026, 03.11.2026
- Astera Labs: Q3 2026, 03.11.2026 (8-K, EX-99.1)
- Astera Labs: Q2 2026
- Astera Labs: 10-Q zum 30.09.2026, Kunden
- Astera Labs: Jahresbericht 2025 (10-K)
- Astera Labs: Q4 2025
- Credo: Q1 GJ 2027, 01.09.2026
- Credo: 10-Q zum 01.08.2026
- Credo: Jahresbericht GJ 2026 (10-K)
- Credo: Q2 GJ 2026
- Credo: Q4 und GJ 2026
- Celestica: Q3 2026 und Prognose, 26.10.2026
- Celestica: 10-Q zum 30.09.2026
- Celestica: Jahresbericht 2025 (10-K)
- Celestica: neues Rückkaufprogramm (NCIB), 30.10.2026
- Coherent: Q1 GJ 2027, 04.11.2026 (8-K, EX-99.1)
- Coherent: Folien Q1 GJ 2027, 04.11.2026
- Coherent: 10-Q zum 30.09.2026
- Coherent: Jahresbericht GJ 2026 (10-K)
- Coherent und Nvidia: Vereinbarung, 02.03.2026
- Coherent: Q4 und GJ 2026, 12.08.2026
- Coherent: Q2 GJ 2026, 04.02.2026
- Modine: Q2 GJ 2027, 03.11.2026 (8-K, EX-99.1)
- Modine: Folien Q2 GJ 2027, 04.11.2026
- Modine: 10-Q zum 30.09.2026
- Modine: Abschluss Abspaltung und Gentherm, 01.10.2026 (8-K, EX-99.1)
- Modine: Jahresbericht GJ 2026 (10-K)
- Modine: Einladung zur Abstimmung am 13.11.2026
- Lumentum: Q1 GJ 2027, 02.11.2026
- Lumentum: Q4 und GJ 2026, 11.08.2026
- Lumentum: 10-Q zum 26.09.2026, Cashflow
- Lumentum: 10-K zum 27.06.2026
- Marvell und Lumentum: Fusionsvertrag, 02.11.2026 (8-K)
- Marvell und Lumentum: gemeinsame Mitteilung, 02.11.2026
- Lumentum: Berichtstermin Q1 GJ 2027, 05.10.2026
- Lumentum: Q3 GJ 2026
Fazit: Wo aus dem KI-Ausbau wirklich Cashflow wird
Der Ausbau ist real, die Qualität ungleich. Alle zehn Zulieferer wachsen mit den Rechenzentren, aber nur ein Teil macht daraus verlässlich freien Cashflow. Bei Coherent und Modine fließt derzeit mehr Geld ab, als das Geschäft erwirtschaftet. Astera Labs wächst am schnellsten und hängt zugleich stark an einem Direktkunden. Lumentum ist bis zur Entscheidung über die Übernahme ein Sonderfall.
Meine Einordnung: Ich würde bei diesen Aktien zuerst auf Cashflow und Kundenliste schauen, erst danach auf die Wachstumsrate. Danach kommt der Chart, denn ein gutes Unternehmen ist nicht zu jedem Kurs ein guter Trade. Dieser Vergleich ist keine Anlageberatung, und Aktien können erheblich schwanken, bis zum Totalverlust.
Häufige Fragen zu KI-Infrastruktur-Aktien
Welche Unternehmen zählen zu den KI-Infrastruktur-Aktien?
Unternehmen, die KI-Rechenzentren ausstatten. Dazu gehören Hersteller von Kühlung, Stromverteilung, Steckverbindern, Verbindungschips und optischen Bauteilen sowie Server-Fertiger und Gebäudetechniker. KI-Modelle oder die zentralen KI-Prozessoren verkaufen sie nicht selbst.
Welche KI-Infrastruktur-Aktie ist die beste?
Eine beste Aktie gibt es nicht. Die erste Gruppe aus Comfort Systems, Amphenol, nVent und Powell verbindet positiven Cashflow mit teils breiterer Kundenbasis, daraus folgt aber keine Aussage über die Kursstabilität. Am schnellsten wächst Astera Labs, hängt aber stark an einem Direktkunden. Welche Aktie passt, hängt auch vom aktuellen Kurs und deinem Risiko ab.
Warum ist Nvidia nicht in diesem Vergleich?
Nvidia verkauft die zentralen KI-Prozessoren. Dieser Vergleich betrachtet die Zulieferer dahinter. Sie hängen am selben Ausbau, tragen aber andere Risiken.
Wie hoch ist der KI-Umsatz dieser Unternehmen?
Das weist keines der zehn Unternehmen geprüft aus. Segmente wie Data Centers oder IT-Datacom umfassen auch klassische Cloud- und Telekomgeschäfte. Wir nennen deshalb keine KI-Umsatzquote, statt eine Scheingenauigkeit zu erzeugen.
Was ist der Unterschied zwischen Rechenzentrum-Aktien und KI-Infrastruktur-Aktien?
Betreiber gegen Zulieferer. Unter Rechenzentrum-Aktien versteht man oft die Betreiber und Immobilienfirmen, etwa Equinix oder Digital Realty, die Flächen und Strom vermieten. Die Aktien in diesem Vergleich gehören zu den Zulieferern: Sie bauen, kühlen, verkabeln und bestücken die Rechenzentren.
Was bedeutet die Übernahme von Lumentum durch Marvell?
Sie ist vereinbart, aber nicht vollzogen. Der Fusionsvertrag vom 01.11.2026 sieht 4,5 Marvell-Aktien je Lumentum-Aktie vor, ohne Barzahlung. Den Abschluss erwarten die Unternehmen in der ersten Hälfte 2028, Aktionäre und Behörden müssen noch zustimmen.
Kann ich die zehn Aktien zur Streuung kombinieren?
Nur eingeschränkt. Viele Umsätze hängen an denselben Cloud-Konzernen und denselben Bau- und Stromterminen. In einer Investitionspause können sich die zehn Aktien deshalb eher wie ein gemeinsamer Risikoblock verhalten.
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH sowie Betreiber von kagels-trading.de. Als diskretionärer Price-Action-Trader ist er seit 1980 an den Märkten aktiv und handelt Forex, Aktienindizes, Rohstoffe und Zinsmärkte.
In den späten 1980er-Jahren übersetzte Karsten die Elliott-Wave-Standardwerke von Robert Prechter ins Deutsche. Über 17 Jahre war er Joe Ross’ Repräsentant in Deutschland und übersetzte sowie veröffentlichte zehn Ross-Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Diesen Vergleich schreibt er aus der Sicht eines Traders, der seit 1980 an den Märkten aktiv ist. Grundlage sind die Ergebnisberichte und SEC-Unterlagen der zehn Unternehmen, nicht Analystenschätzungen.
Dieser Artikel wurde von Christian Möhrer final geprüft.